ก่อนจ่ายเงินซื้อของจากเยอรมนีไปไต้หวัน ต้องตรวจหกเรื่องใดบ้าง?
หน้านี้เป็นคู่มือตัดสินใจซื้อของจากเยอรมนี เอกสารส่งออก การนำเข้าไต้หวัน และการขนส่ง ปัจจุบัน HowBridge ให้บริการรวมสินค้าจากจีนไปไต้หวันเท่านั้น และยังไม่มีคลังรวมสินค้าในเยอรมนี การส่งตรง การออกใบแจ้งหนี้ส่งออก ค่าขนส่ง และระยะเวลาต้องยืนยันกับผู้ขายและผู้ขนส่งที่ให้บริการจริง
| หัวข้อ | ยืนยันก่อน | อย่าสันนิษฐานว่า |
|---|---|---|
| ราคาขายและ VAT | ราคาชำระรวม VAT เยอรมนีหรือไม่ และผู้ขายออกใบแจ้งหนี้เป็นธุรกรรมส่งออกหรือไม่ | เห็น 19% แล้วหัก 19% จากราคารวมภาษีได้ทันที |
| ข้อมูลจำเพาะ | รุ่น 230V/50Hz ปลั๊ก ไฟเข้าของเครื่องชาร์จ และพื้นที่รับประกัน | แบรนด์เยอรมันหรือหัวแปลงปลั๊กหมายถึงใช้ในไต้หวันได้อย่างปลอดภัย |
| การขนส่ง | ขนาดหลังบรรจุ น้ำหนักจริง น้ำหนักปริมาตร และข้อกำหนดแบตเตอรี่กับมีด | ร้านส่งได้จึงหมายความว่าไปรษณีย์ บริษัทด่วน หรือผู้ส่งต่อทุกรายรับ |
| กฎไต้หวัน | รหัส CCC ข้อกำหนดนำเข้า และข้อกำหนด BSMI/NCC/TFDA หรือการกักกันโรค | ของใช้ส่วนตัว จำนวนเล็กน้อย หรือของแท้จากผู้ผลิตได้รับยกเว้นใบอนุญาตนำเข้าและการตรวจเสมอ |
| ภาษีและค่าธรรมเนียม | ราคาศุลกากร อัตราอากร ภาษีสินค้า และฐานภาษีธุรกิจนำเข้า | สินค้าเยอรมันทุกชนิดเสียอากรคงที่ 5% |
| บริการหลังการขาย | ที่อยู่และกำหนดคืนสินค้า ค่าส่งข้ามประเทศ การส่งคืนสินค้าอันตราย และการรับประกันตามภูมิภาค | นโยบายคืนสินค้า EU หรือการรับประกันทั่วโลกครอบคลุมไต้หวันแน่นอน |
หัก VAT เยอรมนี 19% จากราคาขายได้โดยตรงหรือไม่?
ไม่ได้ สินค้าเยอรมนีส่วนใหญ่ใช้อัตรา VAT มาตรฐาน 19% บางรายการอาจใช้อัตรา 7% หากราคาป้ายรวม VAT 19% แล้ว ส่วนภาษีเท่ากับราคารวมภาษีคูณ 19/119 หรือประมาณ 15.97% ไม่ใช่หัก 19% โดยตรง การขายเพื่อส่งออกข้ามประเทศจะใช้ราคาไม่รวมภาษีได้หรือไม่ ขึ้นกับขั้นตอนธุรกรรม การส่งมอบ และหลักฐานส่งออกของผู้ขาย
การคืนภาษีนักท่องเที่ยวเป็นอีกระบบหนึ่ง เว็บไซต์รัฐบาลกลางเยอรมนีระบุว่าผู้มีถิ่นพำนักนอก EU ที่เข้าเงื่อนไขต้องนำสินค้าออกจาก EU ในสัมภาระที่เดินทางไปพร้อมตนเอง สัมภาระที่ส่งทางไปรษณีย์หรือผ่านผู้ขนส่งไม่นับเป็นสัมภาระส่วนตัว โดยทั่วไปนักท่องเที่ยวชำระราคารวมภาษีก่อน แล้วใช้เอกสารส่งออกที่ศุลกากรรับรองยื่นขอคืนจากร้านหรือผู้ให้บริการคืนภาษี ค่าดำเนินการอาจทำให้ยอดรับสุทธิลดลง
| สถานการณ์ | เงื่อนไขและเอกสาร | คำถามก่อนซื้อ |
|---|---|---|
| ร้านส่งตรงไปไต้หวัน | ผู้ขายพิจารณาว่าเป็นการส่งมอบเพื่อส่งออกหรือไม่ และเก็บหลักฐานส่งออก | ตอนชำระเงินตัด VAT ออกหรือไม่? ใครออกใบแจ้งหนี้และใครเป็นผู้ส่งออก? |
| ส่งไปที่อยู่เยอรมนีก่อนแล้วส่งต่อ | ธุรกรรมเดิมอาจยังเสียภาษีแบบขายในเยอรมนี เอกสารส่งต่อไม่เปลี่ยนใบแจ้งหนี้เดิมโดยอัตโนมัติ | ผู้ขายยอมรับหลักฐานส่งออกภายหลังและคืนภาษีหรือไม่? |
| นักท่องเที่ยวนำออกด้วยตนเอง | ผู้มีถิ่นพำนักนอก EU ใบเสร็จแต่ละใบอย่างน้อย EUR 50.01 นำสินค้าออกพร้อมตนภายในกำหนดและได้รับการรับรองศุลกากร | ร้านเข้าร่วมหรือไม่ ศุลกากรจุดออกสุดท้ายอยู่ที่ใด และค่าบริการเท่าไร? |
| นำเข้าไต้หวัน | การจัดการ VAT เยอรมนีไม่เปลี่ยนอำนาจศุลกากรไต้หวันในการกำหนดราคาศุลกากรและภาษีตามกฎหมาย | คำนวณรหัส CCC ค่าส่งและประกัน ภาษีสินค้า และภาษีธุรกิจอย่างไร? |
สินค้าแบรนด์เยอรมันต้องตรวจข้อมูลจำเพาะและข้อจำกัดใด?
Festool, Wüsthof, Miele, Bosch, Birkenstock และ Adidas ใช้เพื่อระบุตัวตนแบรนด์เท่านั้น ไม่หมายถึงการร่วมมือกับเว็บไซต์ การรับประกันส่วนต่างราคา การรับรองของแท้ หรือคำมั่นการจัดส่งในปัจจุบัน ราคา สต็อก ถิ่นกำเนิด การคืนสินค้า และการรับประกันควรยึดหน้าสินค้าทางการ ใบแจ้งหนี้ และเงื่อนไข ณ วันที่ซื้อ
แบรนด์เดียวกันอาจมีรุ่นสำหรับตลาดต่างกัน เครื่องใช้ไฟฟ้าต้องตรวจแรงดันพิกัด ความถี่ ปลั๊ก กำลังไฟ และการซ่อมในไต้หวัน เครื่องมือชาร์จไฟต้องแยกตรวจตัวเครื่อง แบตเตอรี่ ไฟเข้าเครื่องชาร์จ และกฎขนส่ง มีดทำครัวต้องตรวจความยาวใบมีด วัสดุ การใช้งาน และข้อจำกัดผู้ขนส่ง ส่วนรองเท้าและเสื้อผ้าต้องเทียบไซซ์ EU ขนาดจริงเป็นเซนติเมตร และต้นทุนคืนสินค้า
| ประเภท | เอกสาร/ข้อมูลจำเพาะ | ความเสี่ยงหลัก |
|---|---|---|
| เครื่องมือและอุปกรณ์แบตเตอรี่ลิเทียม | รุ่นเต็ม ค่าพิกัด Wh แบตเตอรี่ UN 38.3/SDS (เมื่อผู้ขนส่งร้องขอ) | แบตเตอรี่อาจมีข้อจำกัดทางไปรษณีย์ ทางอากาศ หรือการส่งคืน ใช้แพลตฟอร์มเดียวกันก็ไม่รับประกันว่าเครื่องชาร์จเข้ากันได้ |
| เครื่องใช้ไฟฟ้า | 230V/50Hz กำลังไฟ ปลั๊ก เครื่องหมายความปลอดภัย และพื้นที่รับประกัน | ไต้หวันมักใช้ 110V/60Hz หัวแปลงเปลี่ยนเพียงรูปทรงปลั๊ก ไม่แปลงแรงดัน |
| มีดทำครัวและเครื่องมือมีคม | ชื่อสินค้า ความยาวใบมีด วัสดุ การใช้งาน และบรรจุภัณฑ์ปลอดภัย | ผู้ขาย สายการบิน ไปรษณีย์ บริษัทด่วน และกฎหมายไต้หวันอาจมีข้อจำกัดแยกกัน |
| รองเท้าและเสื้อผ้า | ไซซ์ EU ทรงรองเท้า ขนาดจริงเป็นเซนติเมตร วัสดุ และถิ่นกำเนิด | ประเทศของแบรนด์ไม่ใช่ถิ่นกำเนิดการผลิต การเปลี่ยนไซซ์หรือคืนสินค้าข้ามประเทศอาจมีต้นทุนสูง |
การระบุตัวตนแบรนด์และช่องทางขาย
ก่อนจ่ายเงิน ต้องยืนยันอะไรเกี่ยวกับที่อยู่ส่งต่อในเยอรมนีและการคืนสินค้า?
ปัจจุบัน HowBridge ไม่มีคลังรวมสินค้าในเยอรมนี หน้านี้ไม่ให้ที่อยู่รับสินค้าใน Frankfurt, Munich หรือ Hamburg หากใช้ผู้ส่งต่อภายนอก ควรขอกฎเป็นลายลักษณ์อักษรเกี่ยวกับสินค้าที่รับ รูปแบบที่อยู่ ขีดจำกัดพัสดุ การรวมกล่อง การตรวจ ประกัน การกำจัด การส่งคืน และการจัดการสินค้าอันตราย ที่อยู่ภายในเยอรมนีก็ไม่รับประกันว่าผู้ขายยอมรับการส่งต่อหรือดำเนินการคืน VAT ส่งออก
- ยืนยันว่าร้านอนุญาตให้ส่งไปที่อยู่ส่งต่อ และวิธีชำระเงิน ที่อยู่ใบเรียกเก็บเงิน กับรูปแบบชื่อผู้รับไม่ทำให้คำสั่งซื้อถูกยกเลิก
- ยืนยันว่าคลังรับแบตเตอรี่ลิเทียม มีด ของเหลว สเปรย์ อาหาร สินค้ามีส่วนผสมจากสัตว์หรือพืช และเครื่องใช้ไฟฟ้าเกินขนาดหรือไม่
- ขอภาพเมื่อเข้าคลัง ความยาว ความกว้าง ความสูง และน้ำหนักจริงหลังบรรจุ ขอขนาดสำหรับคิดค่าขนส่งใหม่หลังรวมกล่องหรือเสริมบรรจุภัณฑ์
- ตรวจวงเงินชดเชยสูงสุดสำหรับสูญหาย เสียหาย และสินค้าที่ไม่ได้สำแดง เก็บคำสั่งซื้อ ใบแจ้งหนี้ หมายเลขเครื่อง บรรจุภัณฑ์ และคำตอบฝ่ายบริการ
- ก่อนชำระเงิน ให้รวมค่าส่งในเยอรมนี ค่าคลัง ค่ารวมกล่อง ค่าส่งระหว่างประเทศ ประกัน ภาษีไต้หวัน และค่าส่งคืนที่อาจเกิดขึ้น
เปรียบเทียบเว็บไซต์ทางการ แพลตฟอร์ม ไปรษณีย์ และบริษัทด่วนในเยอรมนีอย่างไร?
ชื่อ Amazon.de, Zalando, OTTO และ MediaMarkt ใช้ระบุตัวตนช่องทางขายเท่านั้น การส่งข้ามประเทศ ที่อยู่ส่งต่อ การคืนสินค้า VAT การชำระเงิน และข้อจำกัดสินค้าเปลี่ยนตามผู้ขาย สินค้า และวันที่ ไม่สามารถนำเงื่อนไขร้านเดียวมาใช้กับทั้งแพลตฟอร์ม
| หัวข้อเปรียบเทียบ | ข้อมูลที่ควรได้ | ความเข้าใจผิดที่พบบ่อย |
|---|---|---|
| ราคาขาย | รวม/ไม่รวมภาษี สกุลเงิน เงื่อนไขส่วนลด และค่าธรรมเนียมชำระเงิน | ส่วนต่างราคาป้ายคือส่วนต่างต้นทุนรวมถึงปลายทาง |
| การจัดส่ง | ส่งตรงไต้หวันหรือส่งในเยอรมนี ขนาดบรรจุภัณฑ์ การติดตาม และการลงชื่อรับ | Prime ส่งฟรี หรือวันถึงปลายทางใช้กับทุกที่อยู่ |
| การคืนสินค้า | กำหนดเวลา ที่คืน ฉลาก บรรจุภัณฑ์เดิม สินค้าอันตราย และค่าใช้จ่ายข้ามประเทศ | คืนฟรีในเยอรมนีหมายถึงส่งกลับจากไต้หวันฟรีด้วย |
| การขนส่งระหว่างประเทศ | ข้อห้ามและข้อจำกัด น้ำหนักจริง/ปริมาตร ค่าเกินขนาด การสำแดง และการเรียกร้องชดเชย | บริการไปรษณีย์ บริษัทด่วน และผู้รับจัดการขนส่งทุกรูปแบบใช้กฎเดียวกัน |
| นำเข้าไต้หวัน | CCC ข้อกำหนดนำเข้า ราคาศุลกากร EZ WAY/การยื่นใบขนแบบปกติ | ค่าธรรมเนียมที่ร้านเก็บแทนคือยอดสุดท้ายที่ศุลกากรไต้หวันกำหนด |
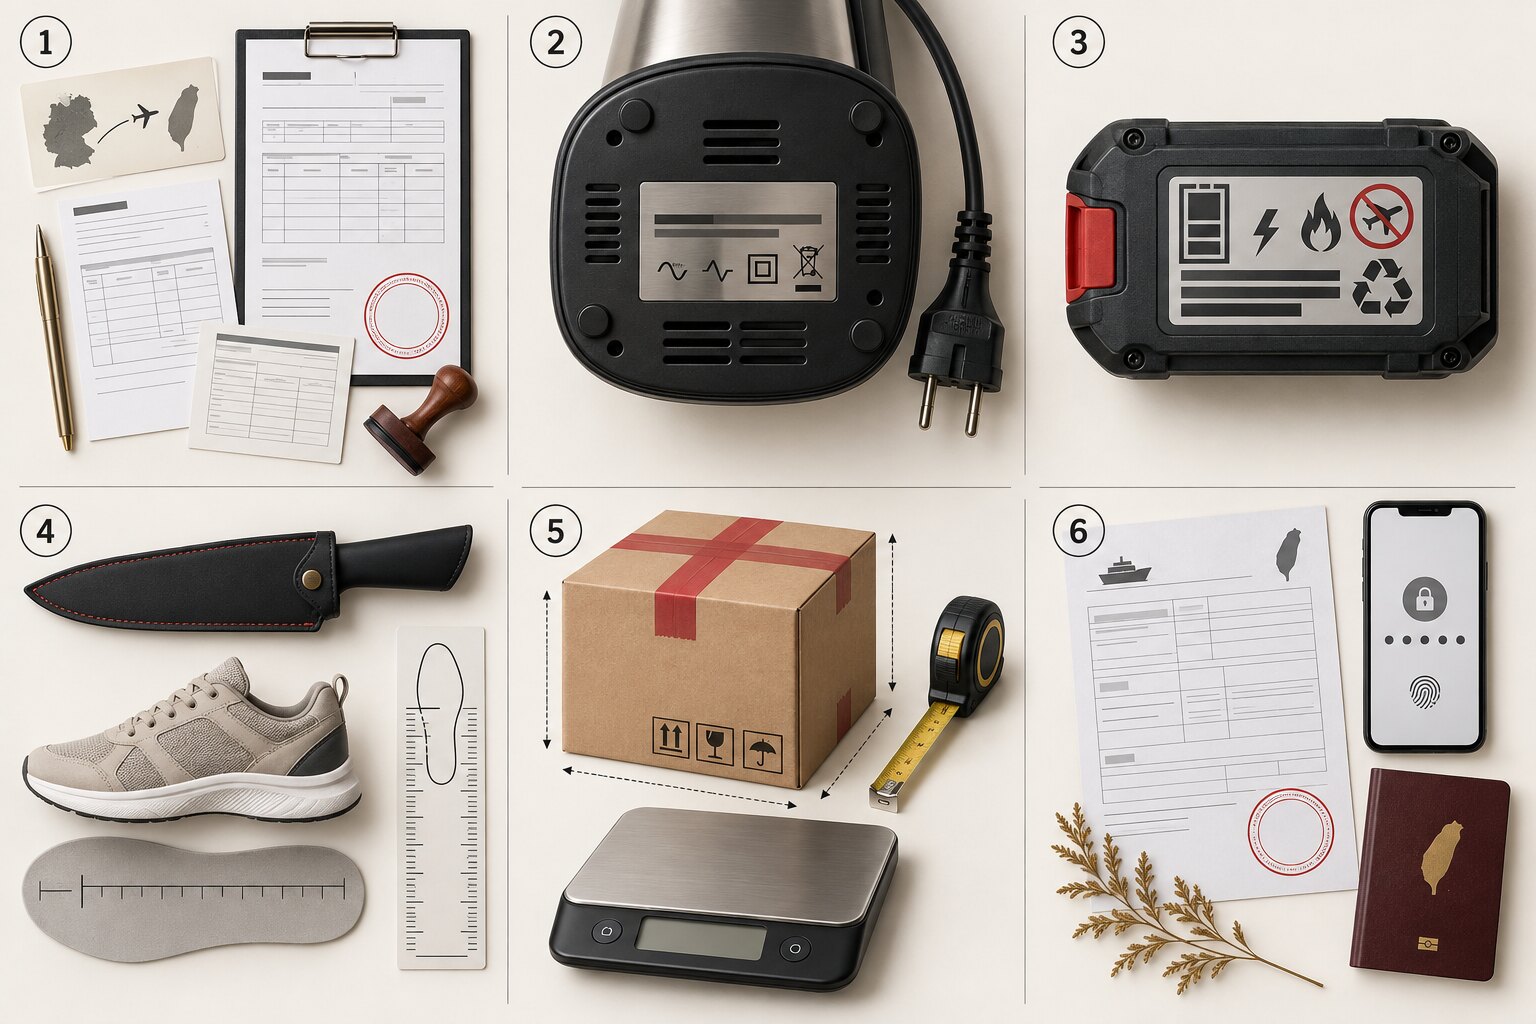
หกขั้นตอนส่งสินค้าเยอรมันไปไต้หวันมีอะไรบ้าง?
สินค้าในคราวเดียวที่มีราคาศุลกากรไม่เกิน NT$ 2,000 โดยหลักใช้การยกเว้นภาษีมูลค่าต่ำได้ แต่ไม่รวมยาสูบ สุรา ผลผลิตเกษตรในโควตาภาษี การนำเข้าถี่ และกรณียกเว้นอื่นตามกฎหมาย ราคาศุลกากรรวมราคาสินค้า ค่าขนส่ง และประกัน หากเกินเกณฑ์จะคิดอากรตามรหัส CCC จริง ภาษีธุรกิจนำเข้าโดยทั่วไปคิดจากฐานตามกฎหมายคูณ 5% ไม่ใช่อากรคงที่ 5% สำหรับทุกสินค้า
- บันทึกรุ่นเต็ม วัสดุ หน้าที่ ถิ่นกำเนิด ราคาซื้อขาย และว่าผู้ขายออกใบแจ้งหนี้รวมภาษีหรือไม่รวมภาษีเพื่อส่งออก
- ตรวจพิกัด CCC และข้อกำหนดนำเข้าตามสินค้าจริง เครื่องใช้ไฟฟ้า วิทยุความถี่ อาหาร ผลิตภัณฑ์การแพทย์ เครื่องสำอาง สัตว์ พืช หรือไม้ ต้องตรวจข้อกำหนดหน่วยงานที่เกี่ยวข้องเพิ่ม
- เครื่องใช้ไฟฟ้าตรวจ 230V/50Hz ปลั๊ก และกำลังไฟ แบตเตอรี่ลิเทียมตรวจ Wh การติดตั้งอยู่ในอุปกรณ์ และเอกสารผู้ขนส่ง
- ขอความยาว ความกว้าง ความสูง และน้ำหนักจริงหลังบรรจุ ยืนยันน้ำหนักปริมาตร ขนาดเกิน ข้อห้ามและข้อจำกัด ประกัน ระยะเวลา และกฎส่งคืนกับผู้ขนส่งจริง
- สำแดงชื่อสินค้า รุ่น จำนวน ราคาซื้อขาย ค่าส่งและประกัน ถิ่นกำเนิด และการใช้งานตามจริง ผู้รับพัสดุด่วนดำเนินการยืนยันตัวตนและมอบอำนาจล่วงหน้าผ่าน EZ WAY ตามการแจ้ง
- เมื่อรับสินค้า บันทึกกล่องภายนอก ซีล และหมายเลขเครื่อง ตรวจเอกสารภาษีและข้อมูลจำเพาะ หากขาด เสียหาย หรือข้อมูลสำแดงต่าง ให้ดำเนินการภายในกำหนดผู้ขายและผู้ขนส่ง
คำถามที่พบบ่อยเกี่ยวกับการส่งจากเยอรมนีไปไต้หวันมีอะไรบ้าง?
สินค้าเยอรมันรวม VAT 19% คืนภาษีแล้วเท่ากับจ่าย 81% ของราคาหรือไม่?
ไม่ใช่ VAT 19% ที่อยู่ในราคารวมภาษีเท่ากับราคานั้นคูณ 19/119 หรือประมาณ 15.97% นักท่องเที่ยวหรือธุรกรรมส่งออกยังต้องเข้าเงื่อนไขของแต่ละระบบ และบริการคืนภาษีอาจคิดค่าธรรมเนียม
ส่งสินค้าเข้าคลังส่งต่อในเยอรมนีแล้วขอคืนภาษีนักท่องเที่ยวได้หรือไม่?
ใช้การคืนภาษีสำหรับสัมภาระนักท่องเที่ยวไม่ได้ ทางการเยอรมนีระบุชัดว่าสัมภาระส่งไปรษณีย์หรือผ่านผู้ขนส่งไม่ใช่สัมภาระส่วนตัวของนักท่องเที่ยว การยกเว้นหรือคืนภาษีตามธุรกรรมส่งออกทั่วไปต้องให้ผู้ขายพิจารณาจากธุรกรรมและหลักฐานส่งออก
เครื่องใช้ไฟฟ้าเยอรมัน 230V ใช้ในไต้หวันได้เพียงต่อหัวแปลงปลั๊กหรือไม่?
ไม่ได้ หัวแปลงเปลี่ยนเพียงรูปทรงปลั๊ก ไม่เปลี่ยนแรงดันหรือความถี่ ต้องตรวจช่วงไฟเข้าบนป้ายเครื่อง กำลังไฟ 50/60Hz ความจำเป็นในการแปลงแรงดัน ความปลอดภัย และการรับประกัน หากไม่แน่ใจให้ถามผู้ผลิตหรือช่างไฟฟ้าที่มีคุณสมบัติเหมาะสม
แบรนด์เยอรมันหมายถึงถิ่นกำเนิดเยอรมนีและใช้อัตราภาษีเดียวกันหรือไม่?
ไม่ใช่ ที่ตั้งแบรนด์ สถานที่ซื้อ สถานที่ส่ง และถิ่นกำเนิดการผลิตเป็นข้อมูลคนละช่อง รหัส CCC วัสดุ หน้าที่ และถิ่นกำเนิดล้วนส่งผลต่ออากรและข้อกำหนดนำเข้าได้
แบตเตอรี่ลิเทียมเครื่องมือไฟฟ้าส่งทางอากาศพร้อมตัวเครื่องได้หรือไม่?
ขึ้นกับ Wh จำนวนแบตเตอรี่ การติดตั้งในเครื่อง บรรจุภัณฑ์ และเส้นทางของผู้ขนส่ง ร้านส่งภายในเยอรมนีได้ไม่ได้หมายความว่าสายการบินระหว่างประเทศหรือผู้ส่งต่อจะรับ ควรได้คำยืนยันเป็นลายลักษณ์อักษรก่อนชำระเงิน
ส่งจากเยอรมนีไปไต้หวันเสียอากร 5% ทุกกรณีหรือไม่?
ไม่ใช่ อากรขึ้นกับรหัส CCC และการกำหนดของศุลกากร ส่วน 5% โดยทั่วไปคืออัตราภาษีธุรกิจนำเข้าไต้หวัน ฐานภาษีรวมราคาศุลกากร อากรนำเข้า และภาษีหรือค่าธรรมเนียมอื่นที่กฎหมายกำหนดให้รวม
บทความอ้างอิงข้อมูลทางการและงานวิจัยใด?
วันที่ตรวจสอบ: 2026-09-20 VAT เยอรมนี การคืนภาษีนักท่องเที่ยว ธุรกรรมส่งออก พิกัดไต้หวัน การควบคุมสินค้า และกฎผู้ขนส่งเป็นคนละระบบ บทความให้ลำดับตรวจสอบ ไม่แทนการวินิจฉัยรายกรณีของผู้ขาย ผู้ขนส่ง หรือหน่วยงานที่รับผิดชอบ
งานวิจัยโลจิสติกส์ข้ามประเทศชี้ว่าการเลือกบริการควรคำนึงถึงความน่าเชื่อถือ ข้อมูลสภาพสินค้า ความสามารถผ่านพิธีการศุลกากร การคืนสินค้า และการควบคุมความเสี่ยง ไม่ใช่เทียบเฉพาะราคาป้ายหรือค่าส่งต่อกิโลกรัม งานวิจัยไม่ใช่อันดับของ HowBridge และไม่ยืนยันคุณภาพแบรนด์ใด ส่วนต่างราคา ค่าขนส่ง หรือระยะเวลาในปี 2026
- กฎหมายภาษีมูลค่าเพิ่มของเยอรมนี (UStG) §12 — อัตราภาษี 19% และ 7%
- กฎหมายภาษีมูลค่าเพิ่มของเยอรมนี (UStG) §4 — การยกเว้นภาษีสำหรับการส่งมอบสินค้าเพื่อการส่งออก
- กฎหมายภาษีมูลค่าเพิ่มของเยอรมนี (UStG) §6 — การส่งมอบสินค้าเพื่อการส่งออกและเงื่อนไขสำหรับผู้เดินทาง
- เว็บพอร์ทัลของรัฐบาลกลางเยอรมนี — การซื้อสินค้าโดยยกเว้น VAT สำหรับผู้เดินทางจากนอก EU
- DHL — การจัดส่งระหว่างประเทศสำหรับบุคคลทั่วไปและข้อจำกัดเกี่ยวกับแบตเตอรี่
- DHL — ข้อกำหนดบริการล่าสุดสำหรับการจัดส่งไปไต้หวัน
- กรมศุลกากร — ภาษีและค่าธรรมเนียมที่ต้องชำระสำหรับสินค้านำเข้าและวิธีคำนวณ
- กฎหมายและระเบียบของกระทรวงการคลัง — ระเบียบว่าด้วยพิธีการศุลกากรสำหรับสิ่งของนำเข้าและส่งออกทางพัสดุไปรษณีย์ (郵包物品進出口通關辦法)
- กรมศุลกากร — การยืนยันการมอบอำนาจล่วงหน้าสำหรับการจัดส่งด่วนในปี 2026
- คณะกรรมาธิการยุโรป — CE marking
- ระบบกฎหมายและระเบียบของกระทรวงเศรษฐกิจ — ระเบียบว่าด้วยการยกเว้นการตรวจสอบสินค้า (商品免驗辦法)
- สำนักมาตรฐาน มาตรวิทยา และการตรวจสอบ — ส่วนข้อมูลการยกเว้นการตรวจสอบสินค้า
- สำนักงานอาหารและยาไต้หวัน — คำถามที่พบบ่อยเกี่ยวกับการตรวจสอบการนำเข้าอาหารเพื่อบริโภคส่วนตัว
- สำนักงานอาหารและยาไต้หวัน — การส่งยาทางไปรษณีย์และข้อจำกัดสำหรับการใช้ส่วนตัว
- สำนักงานตรวจสอบสุขภาพสัตว์และพืช — ข้อควรระวังในการนำเข้าผลิตภัณฑ์จากสัตว์และพืชที่ซื้อทางออนไลน์
- กฎหมายและระเบียบของกระทรวงเกษตร — หลักเกณฑ์การดำเนินการกักกันโรคสำหรับวัสดุบรรจุภัณฑ์ไม้ของสินค้านำเข้า (輸入貨品木質包裝材料檢疫作業要點)
- Chou Chih-Feng (周志峰) — แบบจำลองการประเมินผู้ให้บริการคลังสินค้าและโลจิสติกส์ในต่างประเทศสำหรับธุรกิจพาณิชย์อิเล็กทรอนิกส์ข้ามพรมแดน (วิทยานิพนธ์ปริญญาเอก)
- Ho Ying-Chin (何應欽) และคณะ — แบบจำลองการประเมินผู้ให้บริการคลังสินค้าและโลจิสติกส์ในต่างประเทศ (บทความวารสารวิชาการ)