สั่งเครื่องใช้ไฟฟ้าจาก Taobao ส่งไต้หวัน ต้องเสียภาษีสินค้าไหม? ดูก่อนว่าเป็น 5 ประเภทนี้หรือไม่
สั่งเครื่องใช้ไฟฟ้าจาก Taobao ส่งไต้หวัน ต้องเสียภาษีสินค้าไหม?
ต้องเสีย แต่เฉพาะ 5 ประเภทในหมวดเครื่องใช้ไฟฟ้าตามมาตรา 11 ของพระราชบัญญัติภาษีสินค้า (Commodity Tax Act): ตู้เย็น 13%, เครื่องปรับอากาศ 20% (ระบบกลาง 15%), เครื่องลดความชื้น 15%, เตาอบไฟฟ้า 15%, ชุดเครื่องเสียง 10% หากราคาประเมินภาษีของพัสดุชุดเดียวกัน (รวมค่าขนส่งและค่าประกันภัย) เกิน NT$2,000 ศุลกากรจะเก็บภาษีสินค้าพร้อมภาษีศุลกากรและภาษีธุรกิจ 5% ให้ในคราวเดียว โทรทัศน์สี เครื่องเล่นวิดีโอ เครื่องเล่นแผ่นเสียง และเครื่องบันทึกเสียงถูกตัดออกตั้งแต่ 2026-01-01 จึงไม่ต้องเสียภาษีสินค้าอีก เครื่องซักผ้า เครื่องดูดฝุ่น และหม้อหุงข้าวไฟฟ้าไม่อยู่ในรายการที่ระบุจึงไม่ต้องเสียภาษีสินค้า แต่หากราคาประเมินภาษีเกิน NT$2,000 ยังคงต้องเสียภาษีศุลกากรและภาษีธุรกิจ 5%
เหมาะกับคนที่เจอเครื่องลดความชื้น เตาอบไฟฟ้า หม้อทอดไร้น้ำมัน ลำโพงบลูทูธ ตู้เย็น หรือแอร์ใน Taobao, Pinduoduo, JD.com และอยากส่งกลับไต้หวันเพื่อใช้เอง เครื่องใช้ไฟฟ้าที่มีสารทำความเย็น เช่น ตู้เย็น แอร์ และเครื่องลดความชื้นแบบคอมเพรสเซอร์ ว่ารับหรือไม่ กรุณาสอบถามฝ่ายบริการลูกค้าก่อน HowBridge ให้บริการรวมพัสดุเฉพาะจีนแผ่นดินใหญ่ (mainland China) → ไต้หวัน มีคลังรวมสินค้าที่เซินเจิ้นและคลังปฏิบัติการที่ต้าหยวน เถาหยวน การผ่านพิธีการศุลกากรดำเนินการโดยชิปปิ้งพันธมิตร HowBridge ไม่ใช่ชิปปิ้ง (customs broker) หน้านี้ไม่แนะนำยี่ห้อหรือรุ่น
เครื่องใช้ไฟฟ้าชนิดใดต้องเสียภาษีสินค้า? ตั้งแต่ปี 2026 หมวดเครื่องใช้ไฟฟ้าเหลือเพียง 5 ประเภท
ตั้งแต่ 2026-01-01 หมวดเครื่องใช้ไฟฟ้าตามมาตรา 11 ของพระราชบัญญัติภาษีสินค้าเหลือเพียง 5 ประเภท: ตู้เย็น 13%, เครื่องปรับอากาศ 20% (ระบบกลาง 15%), เครื่องลดความชื้น 15%, ชุดเครื่องเสียง 10%, เตาอบไฟฟ้า 15% สินค้า 4 รายการ ได้แก่ โทรทัศน์สี เครื่องเล่นวิดีโอ เครื่องเล่นแผ่นเสียง และเครื่องบันทึกเสียง ถูกตัดออกเมื่อมีการแก้ไขประกาศใช้ในวันที่ 2025-08-19 (ปีมินกั๋ว 114-08-19) และมีผลบังคับใช้ตั้งแต่ 2026-01-01
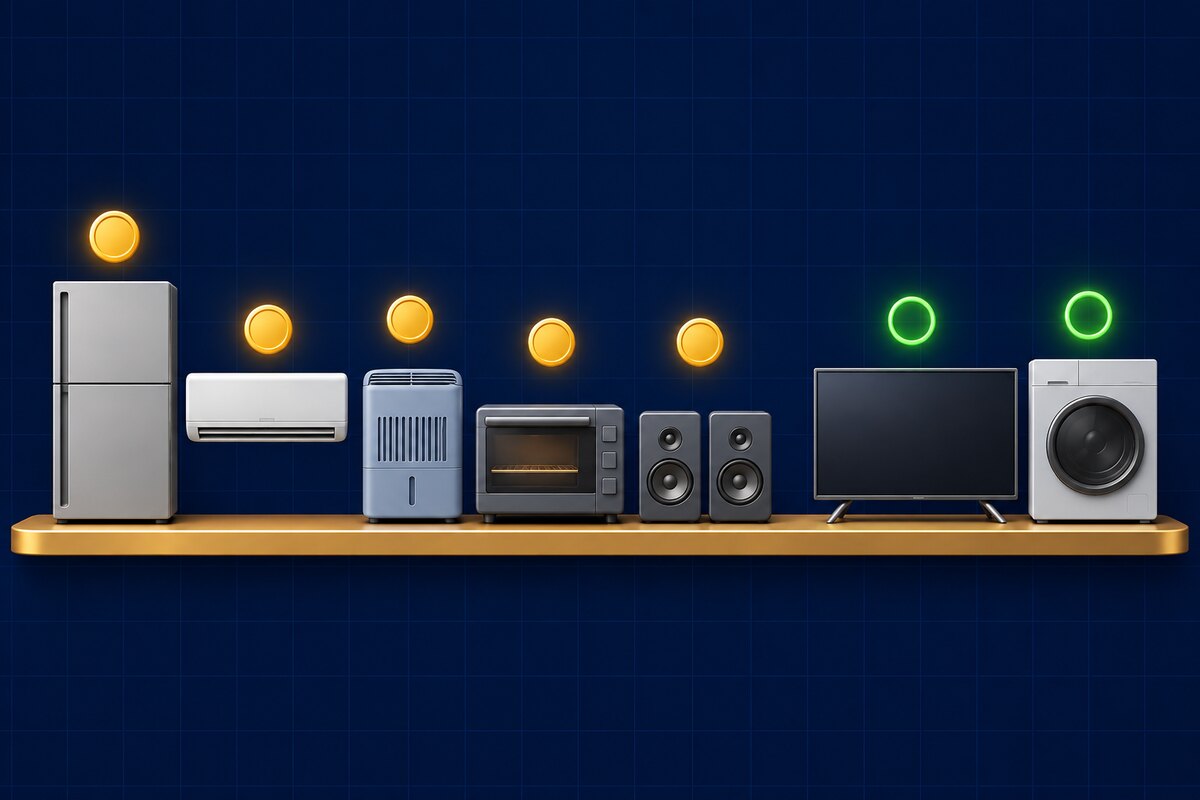
| ประเภทเครื่องใช้ไฟฟ้า | อัตราภาษีสินค้า | สาระสำคัญของบทบัญญัติ |
|---|---|---|
| ตู้เย็น | 13% | มาตรา 11 วรรค 1 ข้อ 1 |
| เครื่องปรับอากาศ (เครื่องทำความเย็น เครื่องทำความร้อน) | 20%; ระบบกลาง 15% | เครื่องปรับอากาศและเครื่องทำความร้อนทุกชนิดที่ใช้ไฟฟ้าปรับอุณหภูมิอากาศถือเป็นประเภทนี้ |
| เครื่องลดความชื้น | 15% | เครื่องมือทุกชนิดที่ใช้ไฟฟ้าปรับความชื้นของอากาศในห้องถือเป็นประเภทนี้; เครื่องปรับความชื้นที่ใช้ในโรงงานได้รับยกเว้นภาษี |
| ชุดเครื่องเสียง | 10% | ชุดส่วนประกอบเครื่องเสียงแบบแยกชิ้น ได้แก่ เครื่องเล่นแผ่นเสียง จูนเนอร์ แอมป์รับวิทยุ เครื่องบันทึกเสียง แอมพลิฟายเออร์ ลำโพง และชุดที่ประกอบรวมกัน |
| เตาอบไฟฟ้า | 15% | เครื่องใช้ทุกชนิดที่ใช้ความร้อนไฟฟ้าหรือไมโครเวฟอบปิ้งอาหารถือเป็นประเภทนี้ |
| โทรทัศน์สี เครื่องเล่นวิดีโอ เครื่องเล่นแผ่นเสียง เครื่องบันทึกเสียง | ไม่เก็บ (ตัดออกตั้งแต่ 2026-01-01) | ยังมีภาษีศุลกากรและภาษีธุรกิจ |
| เครื่องซักผ้า เครื่องดูดฝุ่น หม้อหุงข้าวไฟฟ้า | ไม่เก็บ (ไม่อยู่ในรายการตามมาตรา 11) | ยังมีภาษีศุลกากรและภาษีธุรกิจ |
- สินค้าประกอบใช้อัตราสูงสุด: หากเครื่องใช้ไฟฟ้าที่ต้องเสียภาษีรวมกับสินค้าที่ไม่ต้องเสียภาษีเป็นเครื่องเดียว หรือแต่ละส่วนมีอัตราภาษีต่างกัน จะเก็บตามอัตราสูงสุดจากราคาประเมินภาษีทั้งหมด (มาตรา 11 วรรค 2)
- เครื่องหมาย T และ T* ในหมายเลขพิกัด: ช่อง "ข้อกำหนดพิเศษในการจัดเก็บ" ของพิกัดศุลกากร T หมายถึงสินค้านำเข้าต้องเสียภาษีสินค้า ส่วน T* หมายถึงสินค้านำเข้าบางส่วนต้องเสียภาษีสินค้า กระทรวงการคลังชี้แจงว่ารหัสเหล่านี้ใช้เพื่อการอ้างอิงเท่านั้น การจัดเก็บให้ดูว่าสินค้าที่มาถึงจริงเป็นประเภทที่ต้องเสียภาษีหรือไม่ เมื่อสำแดงสามารถกรอกรหัส 8 (ขอตรวจสอบเอกสาร) ในช่อง "วิธีขอตรวจสอบ" ของใบขนสินค้า ในฐานข้อมูลพิกัดศุลกากรของ HowBridge โทรทัศน์สี 8528.72.00.00-0 ไม่มีเครื่องหมาย T แล้ว ซึ่งสอดคล้องกับการตัดออกในปี 2026 แต่เครื่องหมายใช้อ้างอิงเท่านั้น จะเก็บภาษีหรือไม่ให้ยึดตามบทบัญญัติ
- แรงดันไฟฟ้าและการตรวจสอบสินค้าต้องดูแยกต่างหาก: ดูหัวข้อ "ก่อนส่งเครื่องใช้ไฟฟ้า ต้องดูข้อกำหนดอะไรอีก" ด้านล่าง และแรงดันไฟฟ้าและการตรวจสอบสินค้าของเครื่องใช้ไฟฟ้าจากจีนแผ่นดินใหญ่
ภาษีของเครื่องใช้ไฟฟ้านำเข้าคำนวณอย่างไร?
คำนวณต่อเนื่องตามลำดับ: ภาษีศุลกากร = ราคาประเมินภาษี × อัตราภาษีศุลกากร; ภาษีสินค้า = (ราคาประเมินภาษี + ภาษีศุลกากร) × อัตราภาษีสินค้า; ภาษีธุรกิจ = (ราคาประเมินภาษี + ภาษีศุลกากร + ภาษีสินค้า) × 5% ภาษีทั้งสามชนิดศุลกากรเก็บรวมในคราวเดียวตอนนำเข้า ยกตัวอย่างเครื่องลดความชื้นราคาประเมินภาษี NT$10,000 (สมมติว่าจัดอยู่ในพิกัด 8479.89.10.00-8) รวมภาษีและค่าธรรมเนียม NT$3,041
| ขั้นตอน | สูตรคำนวณ | จำนวนเงิน |
|---|---|---|
| ① ภาษีศุลกากร (8479.89.10.00-8 คอลัมน์ที่ 1 อัตรา 8%) | 10,000 × 8% | NT$800 |
| ② ภาษีสินค้า (15%) | (10,000+800)× 15% | NT$1,620 |
| ③ ภาษีธุรกิจ (5%) | (10,000+800+1,620)× 5% | NT$621 |
| ④ ค่าธรรมเนียมส่งเสริมการค้า | 10,000 × 0.04% = 4 ไม่เก็บหากไม่เกิน 100 ดอลลาร์ไต้หวัน | NT$0 |
| รวม | ①+②+③+④ | NT$3,041 |
- ราคาประเมินภาษี: ยึดราคาซื้อขายเป็นหลัก และรวมค่าขนส่ง ค่าขนถ่ายและยกขน และค่าประกันภัยจนถึงไต้หวัน ซึ่งก็คือราคา CIF การแปลงสกุลเงินต่างประเทศใช้อัตราแลกเปลี่ยนที่สำนักงานศุลกากรประกาศ (Customs Act มาตรา 29 และมาตรา 39)
- ที่มาทางกฎหมาย: ภาษีสินค้าตามมาตรา 18 ของพระราชบัญญัติภาษีสินค้า คิดจากราคาประเมินภาษีศุลกากรบวกภาษีนำเข้า ภาษีธุรกิจตามมาตรา 20 ของพระราชบัญญัติภาษีมูลค่าเพิ่มและภาษีธุรกิจที่มิใช่มูลค่าเพิ่ม (Value-added and Non-value-added Business Tax Act) คิดจากสินค้านำเข้าตามราคาประเมินภาษีบวกภาษีนำเข้า และหากต้องเสียภาษีสินค้าก็บวกภาษีสินค้าเพิ่ม โดยศุลกากรเป็นผู้เก็บแทน
- เปลี่ยนเป็นเครื่องใช้ไฟฟ้าอื่น (ราคาประเมินภาษี NT$10,000 เท่ากัน): เครื่องปรับอากาศแบบแยกส่วน (8415.10.10.20-5 ภาษีศุลกากร 10% ภาษีสินค้า 20%) รวม NT$3,860; เครื่องซักผ้าอัตโนมัติ (8450.11.30.00-0 ภาษีศุลกากร 8% ไม่เสียภาษีสินค้า) รวม NT$1,340
- คำนวณเอง: ใช้เครื่องคำนวณภาษีและค่าธรรมเนียมนำเข้าหรือเครื่องคำนวณภาษี Taobaoโดยใส่หมายเลขพิกัด; คำอธิบายภาษีธุรกิจดูที่คู่มือภาษีธุรกิจในการสำแดงนำเข้า ภาษีธุรกิจที่ศุลกากรเก็บแทนจะตัดเศษต่ำกว่า 1 ดอลลาร์ไต้หวันทิ้ง
ราคาประเมินภาษีไม่เกิน NT$2,000 ไม่ต้องเสียภาษีใช่หรือไม่?
หากราคาประเมินภาษีของพัสดุชุดเดียวกันไม่เกิน NT$2,000 จะได้รับการยกเว้นภาษีศุลกากร ตลอดจนภาษีธุรกิจและภาษีสินค้าที่ศุลกากรเก็บแทน แต่หากเกิน NT$2,000 จะคิดภาษีจากราคาประเมินภาษีทั้งก้อน ไม่ใช่เฉพาะส่วนที่เกิน ตู้เย็น แอร์ หรือเครื่องลดความชื้นเครื่องหนึ่งแทบทุกกรณีมีราคาประเมินภาษีเกิน NT$2,000 จึงควรประมาณงบโดยถือว่าต้องเสียภาษี
- ที่มาทางกฎหมาย: Customs Act มาตรา 49 วรรค 2 กำหนดว่าสินค้าชุดเดียวกันที่รวมราคาประเมินภาษีแล้วไม่เกินวงเงินที่กระทรวงการคลังประกาศได้รับการยกเว้นภาษี ส่วนสินค้าที่นำเข้าบ่อยครั้งหรือสินค้าเฉพาะที่กระทรวงการคลังประกาศไม่อยู่ในข้อยกเว้นนี้ วงเงินคือ NT$2,000 ตามประกาศกระทรวงการคลัง 106-09-07 เลขที่ ไถ-ไฉ-กวน-จื้อ 1061018778 ยกเว้นภาษีศุลกากรและภาษีธุรกิจกับภาษีสินค้าที่ศุลกากรเก็บแทน
- ครึ่งปี 6 ครั้ง: ผู้มีหน้าที่เสียภาษีรายเดียวกันที่ใช้สิทธิปล่อยสินค้าราคาต่ำปลอดภาษีเกิน 6 ครั้งในครึ่งปี (เดือน 1–6 และเดือน 7–12) ถือว่านำเข้าบ่อยครั้ง หลังจากนั้นแม้ราคาต่อรายการไม่เกิน NT$2,000 ก็ต้องเสียภาษี การนับครั้งยึดวันที่นำเข้าที่ระบุในใบขนสินค้า (คำสั่งกระทรวงการคลัง 106-05-26 เลขที่ ไถ-ไฉ-กวน-จื้อ 1061011007) ตรวจสอบได้ที่ "ค้นหาข้อมูลการนำเข้าบ่อยครั้ง" (GB377 ต้องล็อกอินด้วยใบรับรอง) ใน Customs-Port-Trade Single Window
- พัสดุชุดเดียวกันห้ามแยกสำแดง: สินค้าด่วนชุดเดียวกัน (ผู้ส่งเดียวกัน เที่ยวขนส่งเดียวกัน ส่งถึงผู้รับเดียวกัน) ผู้ให้บริการด่วนห้ามแยกสำแดง (Regulations Governing the Clearance of Sea Express Cargo มาตรา 15); การขนส่งด่วนทางอากาศมีข้อยกเว้น คือกรณีที่รวมแล้วไม่เกินวงเงินยกเว้นภาษีหรือสำแดงและชำระภาษีเอง (Regulations Governing the Clearance of Air Express Cargo มาตรา 14) หากสำแดงชื่อ จำนวน หรือมูลค่าเป็นเท็จตอนนำเข้า อาจถูกปรับไม่เกิน 5 เท่าของภาษีนำเข้าที่ขาดไป หรือถูกริบสินค้า (Customs Anti-Smuggling Act มาตรา 37 วรรค 1) หากสำแดงเท็จจนเป็นการหลีกเลี่ยงการควบคุม (เช่น สำแดงชื่อสินค้าเท็จสำหรับเครื่องใช้ไฟฟ้า MW0 ที่ไม่เข้าเงื่อนไขปริมาณน้อยที่ได้รับยกเว้นใบอนุญาต) ให้เปลี่ยนไปใช้มาตรา 36 ตามมาตรา 37 วรรค 3 อาจถูกปรับไม่เกิน 3 เท่าของมูลค่าสินค้าและริบสินค้า
- อ่านเพิ่มเติม: เกณฑ์และกฎการซื้อของข้ามพรมแดนออนไลน์ดูที่กฎภาษีนำเข้าสำหรับการซื้อของข้ามพรมแดน
ศุลกากรจัดเครื่องลดความชื้น หม้อทอดไร้น้ำมัน และลำโพงบลูทูธไว้ในพิกัดใด?
ในกรณีการตรวจสอบพิกัดศุลกากรล่วงหน้าที่สำนักงานศุลกากร กระทรวงการคลังเปิดเผย เครื่องลดความชื้นในครัวเรือน 3 รายการถูกจัดไว้ที่ 8509.80.90.00-4 "เครื่องใช้ไฟฟ้าในครัวเรือนอื่น ๆ" ซึ่งต่างจาก 8479.89.10.00-8 ที่ในพิกัดเขียนว่า "เครื่องลดความชื้น"; หม้อทอดไร้น้ำมันและเตาอบทอดไร้น้ำมัน 2-in-1 ถูกจัดไว้ที่ 8516.60.90.00-9 และ 8516.60.10.00-6 ตามลำดับ; ลำโพงไร้สายและบลูทูธกระจายอยู่ใน 6 พิกัด (รวม 1 พิกัดเก่าที่มีการปรับปรุงแล้ว) ศุลกากรเป็นผู้กำหนดพิกัดตามสินค้าจริง ข้อมูลด้านล่างมาจากข้อมูลเปิดของสำนักงานศุลกากรที่ฐานข้อมูลพิกัดศุลกากรของ HowBridge รวบรวมไว้ ทั้งหมดเป็นกรณีเฉพาะรุ่นระหว่างปี 2016–2018 และไม่ระบุยี่ห้อหรือรุ่น
| เลขที่การตรวจสอบล่วงหน้า | สินค้า (ตามข้อมูลที่สำแดง) | พิกัดที่กำหนด | อัตราคอลัมน์ที่ 1 ปัจจุบัน | ข้อกำหนดพิเศษในการจัดเก็บ |
|---|---|---|---|---|
| 105AA0621(2016) | เครื่องลดความชื้น (20 ลิตร มีมอเตอร์และคอมเพรสเซอร์ในตัว) | 8509.80.90.00-4 | 5% | T* |
| 105AA0622(2016) | เครื่องลดความชื้น (10 ลิตร มีมอเตอร์และคอมเพรสเซอร์ในตัว) | 8509.80.90.00-4 | 5% | T* |
| 106BA0141(2017) | เครื่องลดความชื้นขนาดเล็กแบบอิเล็กทรอนิกส์ (ชิปทำความเย็น) | 8509.80.90.00-4 | 5% | T* |
| 105AA0387(2016) | หม้อทอดไร้น้ำมัน | 8516.60.90.00-9 | 5% | T* |
| 107AA0225(2018) | เตาอบทอดไร้น้ำมัน 2-in-1 (โหมดเตาอบ + โหมดทอดไร้น้ำมัน) | 8516.60.10.00-6 | 3.7% | T* |
| 107AA0210(2018) | ลำโพงบลูทูธ (ลำโพงเดี่ยว ไม่มีฟังก์ชันวิทยุ) | 8518.21.00.00-4 | 0% | T* |
| 107AA0248(2018) | ลำโพงบลูทูธ (มีฟังก์ชันวิทยุ เสียบการ์ดหน่วยความจำได้) | 8527.13.00.00-3 | 0% | (ไม่มี) |
| 106AA0367(2017) | ตู้แช่แข็งแบบตั้ง | 8418.40.90.00-3 | 3.5% | T* |
- แม้เรียกว่าเครื่องลดความชื้นเหมือนกัน พิกัดอาจต่างกัน: เครื่องลดความชื้นแบบคอมเพรสเซอร์ 2 รายการ (10 ลิตร และ 20 ลิตร) ในปี 2016 และเครื่องลดความชื้นขนาดเล็กในปี 2017 ผลตรวจสอบล่วงหน้าจัดไว้ที่ 8509.80.90.00-4 ทั้งหมด ซึ่งต่างจาก 8479.89.10.00-8 ที่ในพิกัดเขียนว่าเครื่องลดความชื้น จะจัดไว้พิกัดใดและใช้ข้อกำหนดนำเข้าอะไร ศุลกากรเป็นผู้กำหนดตามสินค้าจริง
- เครื่องหมายในหมายเลขพิกัดใช้อ้างอิงเท่านั้น: ลำโพงบลูทูธที่มีฟังก์ชันวิทยุถูกจัดไว้ที่ 8527.13.00.00-3 ซึ่งพิกัดนี้ไม่มีเครื่องหมาย T หรือ T* กระทรวงการคลังชี้แจงว่าเครื่องหมายใช้อ้างอิงเท่านั้น จะเสียภาษีสินค้าหรือไม่ให้ดูมาตรา 11 ของพระราชบัญญัติภาษีสินค้าและการวินิจฉัยของศุลกากร ไม่สามารถอนุมานเองจากการมีหรือไม่มีเครื่องหมายในหมายเลขพิกัด
- ตรวจสอบสินค้าของคุณ: พิกัดให้ถือตามพิกัดศุลกากรปัจจุบันและที่ศุลกากรกำหนด สามารถใช้ค้นหาพิกัดศุลกากรตรวจสอบเบื้องต้นได้
คำตอบการตรวจสอบล่วงหน้ามีผลเฉพาะสินค้าของคำขอนั้น ไม่ได้หมายความว่าสินค้าของคุณจะอยู่ในพิกัดเดียวกันเสมอ กรณีเหล่านี้เป็นปี 2016–2018 และพิกัดศุลกากรเคยมีการปรับปรุงหลังจากนั้น พิกัดให้ถือตามที่ศุลกากรกำหนด กรุณาสำแดงตามสินค้าจริง อย่าเปลี่ยนพิกัดเองเพื่อเสียภาษีน้อยลงหรือเลี่ยงข้อกำหนดนำเข้า
เครื่องใช้ไฟฟ้าที่ต้องเสียภาษีสินค้าต้องใช้ใบขนสินค้าแบบใด?
ตามมาตรา 12 ของ Regulations Governing the Clearance of Air Express Cargo และ Regulations Governing the Clearance of Sea Express Cargo สินค้าที่ต้องเสียภาษีตามพระราชบัญญัติภาษีสินค้าต้องผ่านพิธีการด้วยใบขนสินค้านำเข้าทั่วไป (formal import declaration) ใช้ใบสำแดงแบบง่าย (simplified declaration) ไม่ได้ เมื่อสร้างรายการรวมพัสดุที่ HowBridge ให้เลือก "พิธีการศุลกากรแบบเต็ม (formal customs declaration)" (ตามการตั้งค่าปัจจุบัน ค่าสำแดงต่อชุด NT$800 ไม่รวมภาษี)
- กรณีเกี่ยวข้องกับข้อกำหนดนำเข้าก็เช่นเดียวกัน: หากเครื่องใช้ไฟฟ้าเกี่ยวข้องกับข้อกำหนดนำเข้า-ส่งออก (เช่น เป็นสินค้าที่ Bureau of Standards, Metrology and Inspection (BSMI) กำหนดให้ตรวจสอบ) ก็ต้องใช้ใบขนสินค้านำเข้าทั่วไปเช่นกัน ยกเว้นกรณีพิเศษที่ศุลกากรประกาศไว้ (มาตรา 12 วรรค 1 ข้อ 2 ของทั้งสองระเบียบ) ศุลกากรไทเปก็เตือนว่าสินค้าที่ต้องเสียภาษีตามพระราชบัญญัติภาษีสินค้าห้ามสำแดงด้วยใบสำแดงแบบง่าย
- ใครเป็นผู้เสียภาษี: ผู้มีหน้าที่เสียภาษีสินค้าของสินค้านำเข้าคือผู้รับสินค้า ผู้ถือใบตราส่ง หรือผู้ครอบครองสินค้า (มาตรา 2 ของพระราชบัญญัติภาษีสินค้า) ภาษีและค่าธรรมเนียมชำระตามใบประเมินภาษีที่ศุลกากรกำหนด
- HowBridge ไม่ใช่ชิปปิ้ง (customs broker): การผ่านพิธีการศุลกากรดำเนินการโดยชิปปิ้งพันธมิตร
ก่อนส่งเครื่องใช้ไฟฟ้า ต้องดูข้อกำหนดอะไรอีก?
ต้องดูอีกสี่เรื่อง: ความถี่ไฟฟ้ากระแสสลับตามกฎหมายของไต้หวันคือ 60Hz; พิกัดเครื่องใช้ไฟฟ้ามักมีข้อกำหนด C02 ของ Bureau of Standards, Metrology and Inspection; พิกัดของตู้เย็นและแอร์แบบติดหน้าต่างมี MW0 (ห้ามนำเข้าสินค้าจากจีนแผ่นดินใหญ่) จึงจะได้รับยกเว้นใบอนุญาตนำเข้าเมื่อ CIF ทั้งใบขนไม่เกิน NT$32,000 และแต่ละรายการไม่เกิน 24 ชิ้น; พิกัดของเครื่องลดความชื้นและโทรทัศน์สีมี MP1 ซึ่งอนุญาตเพียงบางรุ่น
| รายการ | หมายเลขพิกัด | ภาษีศุลกากรคอลัมน์ที่ 1 | ภาษีสินค้า | ข้อกำหนดการนำเข้า |
|---|---|---|---|---|
| ตู้เย็นในครัวเรือนแบบคอมเพรสเซอร์อื่น ๆ | 8418.21.90.00-6 | 8% | 13% | C02、MW0 |
| ตู้เย็นรวมแช่เย็นแช่แข็งในครัวเรือน (ไม่ถึง 500 ลิตร) | 8418.10.13.00-3 | 3.5% | 13% | C02、MW0 |
| เครื่องปรับอากาศแบบติดหน้าต่างและแบบอยู่ในตัว (มีอุปกรณ์ทำความเย็น) | 8415.10.10.10-7 | 10% | 20% | 555、C02、MW0 |
| เครื่องปรับอากาศแบบแยกส่วน (มีอุปกรณ์ทำความเย็น) | 8415.10.10.20-5 | 10% | 20% | 555、C02 |
| เครื่องเพิ่มความชื้น เครื่องลดความชื้น | 8479.89.10.00-8 | 8% | 15% | C02, MP1 (อนุญาตเฉพาะรุ่นที่ไม่มีคอมเพรสเซอร์) |
| เตาอบไฟฟ้า | 8516.60.10.00-6 | 3.7% | 15% | C02 |
| โทรทัศน์สี | 8528.72.00.00-0 | 10% | ไม่เก็บ | C02, MP1 (ยกเว้นรุ่นความละเอียดสูงตั้งแต่ 21 นิ้วขึ้นไปและความละเอียดแนวนอนตั้งแต่ 1000 เส้นขึ้นไป) |
- แรงดันไฟฟ้าและความถี่: ความถี่ไฟฟ้ากระแสสลับตามกฎหมายของไต้หวันคือ 60Hz (Standards for Electricity Supply Voltage and Frequency มาตรา 3) การจ่ายไฟแรงดันต่ำมี 110V, 220V และแบบอื่น ๆ (มาตรา 4 ของมาตรฐานเดียวกัน) เครื่องใช้ไฟฟ้าที่แผ่นป้ายระบุเพียง 220V, 50Hz ควรยืนยันก่อนส่งกลับว่าใช้ในไต้หวันได้หรือไม่
- การตรวจสอบสินค้า: C02 หมายถึงสินค้าบางส่วนภายใต้พิกัดนั้นต้องผ่านการตรวจสอบนำเข้าตามที่ BSMI กำหนด สินค้าไม่ใช่เพื่อขายและใช้เอง ตามมาตรา 5 ของ Regulations Governing Exemption from Commodity Inspection หากใบขนสินค้าเดียวกันมียอดรวมของรุ่นและสเปกเดียวกันไม่เกิน 1,000 ดอลลาร์สหรัฐ หรือเกินแต่จำนวนไม่เกิน 2 ชิ้น ได้รับการยกเว้นการตรวจสอบ; ไม่เกิน 1,000 ดอลลาร์สหรัฐ กรอกรหัสยกเว้นการตรวจสอบในใบขนสินค้าได้ กรณีอื่นต้องขอล่วงหน้า; รุ่นและสเปกเดียวกันยกเว้นได้เพียง 1 ครั้งภายใน 6 เดือน หลักทั่วไปดูที่การตรวจสอบสินค้า BSMI
- MW0 ปริมาณน้อยได้รับยกเว้นใบอนุญาต: MW0 คือห้ามนำเข้าสินค้าจากจีนแผ่นดินใหญ่ แต่สินค้าอุตสาหกรรมจีนแผ่นดินใหญ่ในหมวดพิกัด 25 ถึง 97 ที่ราคา CIF ทั้งใบขนไม่เกิน NT$32,000 และแต่ละรายการไม่เกิน 24 ชิ้น (สินค้าที่นับเป็นชิ้นไม่ได้ไม่เกิน 40 กิโลกรัม) ได้รับอนุญาตให้ไม่ต้องขอใบอนุญาตนำเข้า โดยถือรายการตามรุ่น พิกัด 3 รายการ เช่น รถจักรยานยนต์ไฟฟ้า จักรยานไฟฟ้า และตัวควบคุมของรถเหล่านั้น ไม่อยู่ในข้อยกเว้นนี้ การยกเว้นใบอนุญาตนำเข้าไม่ได้หมายความว่าได้รับยกเว้นการตรวจสอบสินค้าหรือข้อกำหนดนำเข้าอื่น
- MP1 ไม่ได้อนุญาตทั้งหมด: MP1 คือสินค้าจากจีนแผ่นดินใหญ่ที่อนุญาตให้นำเข้าอย่างมีเงื่อนไข ในรายการที่ International Trade Administration (ITA) อนุญาต เครื่องลดความชื้นที่จัดอยู่ใน 8479.89.10.00-8 ระบุเพียง "เครื่องลดความชื้นที่ไม่มีคอมเพรสเซอร์" และโทรทัศน์สียกเว้นรุ่นความละเอียดสูงตั้งแต่ 21 นิ้วขึ้นไปและความละเอียดแนวนอนตั้งแต่ 1000 เส้นขึ้นไป สินค้าจากจีนแผ่นดินใหญ่ที่ไม่อยู่ในรายการอนุญาตต้องเข้าเงื่อนไขปริมาณน้อยที่ได้รับยกเว้นใบอนุญาตข้างต้นจึงจะนำเข้าโดยไม่ต้องมีใบอนุญาตได้ ศุลกากรเคยจัดเครื่องลดความชื้นในครัวเรือนไว้ที่ 8509.80.90.00-4 ในการตรวจสอบล่วงหน้า พิกัดและข้อกำหนดนำเข้าจริงให้ถือตามที่ศุลกากรกำหนด
- 555: การนำเข้าเครื่องปรับอากาศที่มีขนาดไม่เกิน 7.1kW และใช้สารทำความเย็น HCFC-22 ต้องแนบเอกสารความเห็นชอบจาก Ministry of Environment
เครื่องใช้ไฟฟ้าชิ้นใหญ่ขนส่งอย่างไร? ค่าขนส่งคิดอย่างไร?
เครื่องใช้ไฟฟ้าที่มีสารทำความเย็นหรือชิ้นใหญ่ เช่น ตู้เย็น แอร์ และเครื่องลดความชื้นแบบคอมเพรสเซอร์ ว่ารับหรือไม่และใช้วิธีขนส่งแบบใด กรุณาสอบถามฝ่ายบริการลูกค้าก่อน; ประเมินจากเครื่องลดความชื้นกล่องขนาด 38×32×62 cm หนัก 15.2 กิโลกรัม ทาง Sea Express ประมาณ NT$880 (เป็นเพียงการประเมินราคา) Sea Express ของ HowBridge คิดต่อหน่วย NT$55 ทางอากาศกิโลกรัมละ NT$110 (ตั้งแต่ 2026-11-11) สินค้าชิ้นใหญ่หรือหนักใช้ตู้รวมสินค้าทางทะเล (LCL) (สอบถามฝ่ายบริการลูกค้าเพื่อขอใบเสนอราคาตามสินค้า) ยอดจริงให้ถือตามบิลหลังวัดขนาดที่คลัง
| วิธีการ | วิธีคิดราคา | ค่าเพิ่ม | ระยะเวลา |
|---|---|---|---|
| Sea Express | หน่วยละ NT$55 หน่วยคือค่าที่มากกว่าระหว่างน้ำหนักจริงกับน้ำหนักปริมาตร (ยาว×กว้าง×สูง cm÷10000) ปัดขึ้นเป็นจำนวนเต็ม | หน่วยคิดเงินไม่ถึง 10 เพิ่ม NT$100 (พิจารณาจากค่าก่อนปัด) | วัดจริงประมาณ 4 วันทำการหลังคลังส่งออก และ 90% อยู่ภายใน 6 วันทำการ |
| ทางอากาศ | กิโลกรัมละ NT$110 คิดเฉพาะน้ำหนักจริง | น้ำหนักจริงไม่ถึง 10 กิโลกรัม เพิ่ม NT$120 | ประมาณ 3–5 วันทำการ |
| ตู้รวมสินค้าทางทะเล (LCL) | สอบถามฝ่ายบริการลูกค้าเพื่อขอใบเสนอราคาตามสินค้า | — | ประมาณ 7–14 วัน |
- เครื่องลดความชื้น: น้ำหนักปริมาตร = 38×32×62÷10000 = 7.54 ใช้น้ำหนักจริงที่มากกว่าคือ 15.2 ปัดขึ้นเป็น 16 หน่วย; 16×NT$55 = NT$880 ไม่มีค่าเพิ่ม
- เตาอบไฟฟ้าขนาดเล็ก: กล่องขนาด 52×40×35 cm หนัก 9.3 กิโลกรัม น้ำหนักปริมาตร 7.28 ปัดขึ้นเป็น 10 หน่วย; 10×NT$55+NT$100 = NT$650 (พิจารณาค่าเพิ่มจาก 9.3 ก่อนปัด) การคำนวณทั้งสองตรงกับเครื่องคำนวณค่าขนส่ง ไม่รวมค่าส่วนเกินขนาดของการขนส่งช่วงในไต้หวัน (Hsinchu Logistics) (เกิน 10 ขึ้นไปหรือเกิน 40 กิโลกรัมคิดแยก)
- เครื่องใช้ไฟฟ้าที่มีแบตเตอรี่ลิเธียม (เช่น เครื่องดูดฝุ่นไร้สาย): รับเมื่อมีหลักฐาน UN38.3 และแต่ละก้อนไม่เกิน 300Wh เท่านั้น และส่งได้ทาง Sea Express เท่านั้น เกิน 300Wh ไม่รับ ดูคู่มือการรวมพัสดุแบตเตอรี่ลิเธียม
เครื่องใช้ไฟฟ้าประเภทนี้ส่วนใหญ่มีขนาดใหญ่ มีคอมเพรสเซอร์และสารทำความเย็น พิกัดของตู้เย็นและแอร์แบบติดหน้าต่างยังมี MW0 ด้วย และสินค้าด่วนมีน้ำหนักรวมสูงสุดต่อชิ้น (ถุง) 70 กิโลกรัม (Regulations Governing the Clearance of Air Express Cargo และ Regulations Governing the Clearance of Sea Express Cargo) ว่ารับหรือไม่ และควรใช้ Sea Express หรือตู้รวมสินค้าทางทะเล (LCL) กรุณาสอบถามฝ่ายบริการลูกค้าก่อน อย่าสั่งซื้อก่อนแล้วค่อยถาม
สำนักงานศุลกากรจีนกำหนดวงเงินสำหรับของที่บุคคลส่งไปยังฮ่องกง มาเก๊า และไต้หวันไว้ครั้งละ 800 หยวน (RMB 800) (ประกาศสำนักงานศุลกากรจีน ฉบับที่ 43 ปี 2010 และหลังประกาศฉบับที่ 176 ปี 2024 แก้ไขแล้วก็ยังเป็น 800 หยวน); หากเกินวงเงินต้องส่งกลับหรือผ่านพิธีการตามกฎของสินค้าทั่วไป ส่วนพัสดุที่มีเพียงชิ้นเดียวซึ่งแบ่งแยกไม่ได้และใช้เองจริงสามารถดำเนินการตามของใช้ส่วนตัวได้ นี่คือกฎสำหรับของส่งทางไปรษณีย์ของบุคคลผ่านช่องทางไปรษณีย์ ส่วนบริการรวมพัสดุจะใช้ได้หรือไม่ไม่มีบทบัญญัติชัดเจน; เครื่องใช้ไฟฟ้าที่เกิน 800 หยวน ก่อนส่งออกกรุณาสอบถามฝ่ายบริการลูกค้า
ซื้อเครื่องใช้ไฟฟ้าประหยัดพลังงานระดับ 1 จาก Taobao ขอลดหย่อนภาษีสินค้าได้หรือไม่?
ตามบทบัญญัติแล้วอนุมานว่าน่าจะใช้ไม่ได้: การลดหย่อนภาษีสินค้าสำหรับสินค้าประหยัดพลังงานตามมาตรา 11-1 ของพระราชบัญญัติภาษีสินค้า ต้องแนบใบกำกับภาษีหรือใบเสร็จที่ผู้ขาย (ผู้ประกอบการ) ออกให้ไปขอคืนที่สำนักงานสรรพากร แต่เอกสารจากแพลตฟอร์มจีนแผ่นดินใหญ่โดยทั่วไปไม่ใช่หลักฐานประเภทนี้ (หน้านี้เป็นการอนุมาน ยังไม่ได้รับการยืนยันกรณีเฉพาะจากสำนักงานสรรพากร) กรณีเฉพาะราย กรุณาสอบถามสำนักงานสรรพากร
- เงื่อนไขการลดหย่อน: ตู้เย็นใหม่ เครื่องปรับอากาศ และเครื่องลดความชื้นที่ซื้อระหว่าง 2025-06-15 ถึง 2029-12-31 และขึ้นทะเบียนระดับ 1 หรือระดับ 2 ในระบบจัดการป้ายแสดงระดับประสิทธิภาพพลังงานของไต้หวัน ลดหย่อนเครื่องละไม่เกิน NT$2,000 และขอคืนจากสำนักงานสรรพากรภายใน 6 เดือนนับจากวันถัดจากวันที่ซื้อ (มาตรา 11-1 ของพระราชบัญญัติภาษีสินค้า และมาตรา 2–4 ของ Regulations for Refund of Reduced Commodity Tax on Purchases of Refrigerators, Air Conditioners and Dehumidifiers) ตั้งแต่ปี 2026 เครื่องลดความชื้นใช้เกณฑ์ระดับประสิทธิภาพพลังงานใหม่
- การวินิจฉัยของหน้านี้เป็นการอนุมาน: อนุมานจากเงื่อนไขด้านหลักฐานและการขึ้นทะเบียนในมาตรา 2 และมาตรา 4 ของระเบียบ (รุ่นจากจีนแผ่นดินใหญ่โดยทั่วไปไม่อยู่ในระบบระดับประสิทธิภาพพลังงานของไต้หวัน) ยังไม่ได้รับการยืนยันกรณีเฉพาะจากสำนักงานสรรพากร
ก่อนส่งเครื่องใช้ไฟฟ้า ตรวจสอบตาม 5 ขั้นตอนนี้
ยืนยันตามลำดับว่าเป็นเครื่องใช้ไฟฟ้าที่ต้องเสียภาษีหรือไม่ พิกัดและข้อกำหนดนำเข้า แรงดันไฟฟ้า วิธีขนส่งและภาษีค่าธรรมเนียม; ตู้เย็น แอร์ และเครื่องใช้ไฟฟ้าที่มีสารทำความเย็นให้สอบถามฝ่ายบริการลูกค้าก่อนสั่งซื้อ
1ดูว่าเป็นเครื่องใช้ไฟฟ้าที่ต้องเสียภาษี 5 ประเภทหรือไม่
ตู้เย็น เครื่องปรับอากาศ เครื่องลดความชื้น เตาอบไฟฟ้า และชุดเครื่องเสียงต้องเสียภาษีสินค้า; โทรทัศน์สีไม่ต้องเสียตั้งแต่ 2026-01-01; เครื่องซักผ้า เครื่องดูดฝุ่น และหม้อหุงข้าวไฟฟ้าไม่อยู่ในรายการที่ระบุ
2ตรวจสอบพิกัดและข้อกำหนดนำเข้า
ใช้ค้นหาพิกัดศุลกากรดูภาษีศุลกากรคอลัมน์ที่ 1 และ C02, MW0, MP1, 555 หากเป็น MW0 หรือไม่อยู่ในรายการอนุญาตของ MP1 จะได้รับยกเว้นใบอนุญาตนำเข้าเมื่อ CIF ทั้งใบขนไม่เกิน NT$32,000 และแต่ละรายการไม่เกิน 24 ชิ้นเท่านั้น และยังต้องเป็นไปตามการตรวจสอบสินค้าแยกต่างหาก
3ดูแรงดันไฟฟ้าและความถี่
ดูแรงดันและความถี่พิกัดบนแผ่นป้ายสินค้า ไฟฟ้ากระแสสลับของไต้หวันคือ 60Hz
4เลือกวิธีขนส่ง
ตู้เย็น แอร์ เครื่องลดความชื้นแบบคอมเพรสเซอร์ และเครื่องใช้ไฟฟ้าชิ้นใหญ่หรือมีสารทำความเย็นให้สอบถามฝ่ายบริการลูกค้าก่อน; เครื่องใช้ไฟฟ้าที่มีแบตเตอรี่ลิเธียมส่งได้ทาง Sea Express เท่านั้น; เครื่องใช้ไฟฟ้าที่ต้องเสียภาษีสินค้าให้เลือก "พิธีการศุลกากรแบบเต็ม (formal customs declaration)" เมื่อสร้างรายการรวมพัสดุ
5คำนวณภาษีและค่าธรรมเนียม สำแดงตามจริง
ภาษีสินค้า = (ราคาประเมินภาษี + ภาษีศุลกากร) × อัตราภาษี ภาษีธุรกิจคิดเพิ่มจากภาษีสินค้าอีกชั้น; ชื่อสินค้า จำนวน และมูลค่าให้สำแดงตามที่ซื้อจริง อย่าแยกสำแดงหรือสำแดงต่ำกว่าจริง
งานวิจัยมองเงินอุดหนุนประหยัดพลังงาน สารทำความเย็น และเกณฑ์ยกเว้นภาษีสินค้าราคาต่ำอย่างไร?
งานวิจัยให้ภูมิหลังของกฎเหล่านี้: โครงการเปลี่ยนตู้เย็นของเม็กซิโกประหยัดไฟได้ประมาณหนึ่งในสี่ของที่ประมาณการไว้ล่วงหน้า และการใช้ไฟของแอร์กลับเพิ่มขึ้น; ในสหรัฐอเมริกา ผู้ขอคืนเงินคืนภาษีเครื่องใช้ไฟฟ้าประหยัดพลังงานระดับรัฐ 70% ตั้งใจจะซื้ออยู่แล้ว; สารทำความเย็นไฮโดรฟลูออโรคาร์บอนที่ใช้ในแอร์และตู้เย็นกำลังถูกลดลงตามข้อตกลงระหว่างประเทศ และสารทดแทนบางชนิดติดไฟได้; เกณฑ์ยกเว้นภาษีของพัสดุราคาต่ำกำลังเผชิญการปรับเปลี่ยนในยุคอีคอมเมิร์ซ ส่วนไต้หวันปัจจุบันยังเป็น NT$2,000 งานวิจัยด้านล่างไม่ได้ศึกษาการนำเข้าไต้หวันโดยตรง ใช้เป็นภูมิหลังเท่านั้น และหน้านี้ไม่แนะนำสินค้าใดจากงานเหล่านี้
| งานวิจัย | ผลที่พบ | ข้อจำกัด |
|---|---|---|
| Davis และคณะ (2014) | เม็กซิโกช่วยครัวเรือน 1,900,000 ครัวเรือนเปลี่ยนตู้เย็นและแอร์เก่าในช่วง 2009–2012 การเปลี่ยนตู้เย็นลดการใช้ไฟฟ้าได้ 8% ซึ่งเป็นประมาณหนึ่งในสี่ของที่ประมาณการไว้ล่วงหน้า ส่วนการเปลี่ยนแอร์กลับทำให้ใช้ไฟฟ้ามากขึ้น | ครอบคลุมเพียงโครงการเดียวของเม็กซิโก |
| Houde และ Aldy (2017) | ในสหรัฐอเมริกา ผู้ขอคืนเงินคืนภาษีเครื่องใช้ไฟฟ้าประหยัดพลังงานระดับรัฐ 70% ตั้งใจจะซื้ออยู่แล้ว และอีก 15%–20% เพียงซื้อเร็วขึ้นไม่กี่สัปดาห์ | ครอบคลุมเพียงโครงการนั้นของสหรัฐอเมริกาและตลาดในปีนั้น |
| Zhang และ Tao (2020) | วิเคราะห์ข้อมูลตู้เย็น 1612 รายการบนแพลตฟอร์มอีคอมเมิร์ซของจีน พบว่าป้ายประสิทธิภาพพลังงานและแบรนด์มีผลสำคัญต่อราคา | แพลตฟอร์มเดียว ณ ช่วงเวลาหนึ่ง |
| Höglund-Isaksson และคณะ (2017) | ประมาณว่า Kigali Amendment ในช่วง 2018–2050 ลดการปล่อยไฮโดรฟลูออโรคาร์บอนฐานของโลกได้ประมาณ 61% | เป็นการประมาณตามสถานการณ์จำลอง |
| Yang และคณะ (2021) | รวบรวมสารทำความเย็นทดแทนเกือบ 40 ชนิด ทั้งความสามารถในการทำความเย็น ความปลอดภัย และผลต่อสิ่งแวดล้อม สารกลุ่มไฮโดรคาร์บอนที่ติดไฟได้ยับยั้งการเผาไหม้ยากกว่าสารกลุ่มฮาโลเจนไฮโดรคาร์บอน | เป็นการรวบรวมเอกสาร ไม่ได้ศึกษาผลิตภัณฑ์สำเร็จรูปเฉพาะ |
| Holloway และ Rae (2012) | เศรษฐกิจ APEC ส่วนใหญ่มีเกณฑ์ยกเว้นภาษีสินค้าราคาต่ำ เกณฑ์ตั้งแต่ไม่ถึง 1 ดอลลาร์สหรัฐไปจนถึงเกิน 1,000 ดอลลาร์สหรัฐ | ประเมินเพียง 6 เศรษฐกิจ |
| Van der Meiren และ Jerzewska (2026) | ท่ามกลางการเติบโตของอีคอมเมิร์ซ เกณฑ์ยกเว้นภาษีสินค้าราคาต่ำมีแนวโน้มเปลี่ยนจากจำนวนเงินคงที่ไปเป็นระบบที่อิงความเสี่ยงและใช้เทคโนโลยีช่วย | เป็นข้อวิจารณ์เชิงนโยบาย ไม่ใช่การประมาณจากข้อมูล |
งานวิจัยให้ภูมิหลังเท่านั้น จะต้องเสียภาษีเท่าไรและส่งได้หรือไม่ ให้ถือตามพระราชบัญญัติภาษีสินค้า Customs Act กฎหมายภาษีธุรกิจของไต้หวัน และที่ศุลกากรกำหนด
คำศัพท์ที่พบเมื่อส่งเครื่องใช้ไฟฟ้าไปไต้หวัน
- ภาษีสินค้า
- ภาษีที่พระราชบัญญัติภาษีสินค้าเก็บจากสินค้าที่กำหนด สำหรับสินค้านำเข้า ศุลกากรจะเก็บพร้อมภาษีศุลกากรตอนนำเข้า ผู้มีหน้าที่เสียภาษีคือผู้รับสินค้า ผู้ถือใบตราส่ง หรือผู้ครอบครองสินค้า
- ราคาประเมินภาษี
- ราคาที่ศุลกากรใช้คำนวณภาษี ยึดราคาซื้อขายเป็นหลัก บวกค่าขนส่ง ค่าขนถ่ายและยกขน และค่าประกันภัยจนถึงไต้หวัน (ราคา CIF)
- T/T*
- เครื่องหมายในช่อง "ข้อกำหนดพิเศษในการจัดเก็บ" ของพิกัดศุลกากร: T คือสินค้านำเข้าต้องเสียภาษีสินค้า T* คือสินค้านำเข้าบางส่วนต้องเสียภาษีสินค้า คำชี้แจงอย่างเป็นทางการใช้อ้างอิงเท่านั้น จะเก็บภาษีหรือไม่ให้ถือตามบทบัญญัติและที่ศุลกากรกำหนด
- ใบขนสินค้านำเข้าทั่วไป (formal import declaration)
- ใบขนที่ใช้สำหรับพิธีการศุลกากรแบบเต็ม สินค้าด่วนที่ต้องเสียภาษีสินค้าหรือเกี่ยวข้องกับข้อกำหนดนำเข้าต้องใช้ใบนี้ ใช้ใบสำแดงแบบง่าย (simplified declaration) ไม่ได้ (กรณีที่เกี่ยวข้องกับข้อกำหนดนำเข้า ยกเว้นกรณีพิเศษที่ศุลกากรประกาศไว้)
- MW0/MP1
- MW0 คือห้ามนำเข้าสินค้าจากจีนแผ่นดินใหญ่ ส่วน MP1 คืออนุญาตให้นำเข้าสินค้าจากจีนแผ่นดินใหญ่อย่างมีเงื่อนไข; สินค้าอุตสาหกรรมจีนแผ่นดินใหญ่ในหมวดพิกัด 25–97 ที่ราคา CIF ทั้งใบขนไม่เกิน NT$32,000 และแต่ละรายการไม่เกิน 24 ชิ้น (สินค้าที่นับเป็นชิ้นไม่ได้ไม่เกิน 40 กิโลกรัม) จึงได้รับอนุญาตให้ไม่ต้องขอใบอนุญาตนำเข้า; การยกเว้นใบอนุญาตไม่ได้หมายความว่าได้รับยกเว้นการตรวจสอบสินค้าหรือข้อกำหนดนำเข้าอื่น
- C02
- รหัสข้อกำหนดการนำเข้าสินค้า: สินค้าบางส่วนภายใต้รายการนี้ต้องผ่านการตรวจสอบนำเข้าตามที่ Bureau of Standards, Metrology and Inspection ประกาศ
- 555
- รหัสข้อกำหนดการนำเข้าสินค้า: การนำเข้าเครื่องปรับอากาศที่มีขนาดไม่เกิน 7.1kW และใช้สารทำความเย็น HCFC-22 ต้องแนบเอกสารความเห็นชอบจาก Ministry of Environment
- การตรวจสอบพิกัดศุลกากรล่วงหน้า (advance tariff classification ruling)
- ขอต่อศุลกากรก่อนนำเข้าเพื่อให้ตอบพิกัดของสินค้าเฉพาะรายการล่วงหน้า คำตอบมีผลเฉพาะกรณีนั้น
- ค่าธรรมเนียมส่งเสริมการค้า (trade promotion service fee)
- เก็บเมื่อนำเข้าที่ 0.04% ของราคาประเมินภาษี หากจำนวนเงินไม่เกิน 100 ดอลลาร์ไต้หวันจะไม่เก็บ
แหล่งข้อมูลและขอบเขตการตรวจสอบคืออะไร?
แหล่งข้อมูลด้านล่างตรวจสอบเมื่อ 2026-11-18; วันที่ของเอกสารและวันที่ตรวจสอบแยกกันระบุไว้ รายการที่ไม่ได้ระบุวันที่ไม่มีการเติมให้ กรณีการจัดพิกัดของศุลกากรมาจากข้อมูลเปิดของสำนักงานศุลกากร กระทรวงการคลังที่ฐานข้อมูลพิกัดศุลกากรของ HowBridge รวบรวมไว้ ไม่ระบุยี่ห้อหรือรุ่น
ข้อมูลจากรัฐบาลและหน่วยงานทางการ
- ฐานข้อมูลกฎหมายแห่งชาติ: พระราชบัญญัติภาษีสินค้า (Commodity Tax Act)|วันที่เอกสาร: 2025-12-30; มาตรา 11 วรรค 1: หมวดเครื่องใช้ไฟฟ้า 5 รายการ ตู้เย็น 13%, เครื่องปรับอากาศ 20% (ระบบกลาง 15%), เครื่องลดความชื้น 15%, ชุดเครื่องเสียง 10%, เตาอบไฟฟ้า 15% (เครื่องใช้ทุกชนิดที่ใช้ความร้อนไฟฟ้าหรือไมโครเวฟอบปิ้งอาหารถือเป็นประเภทนี้); วรรค 2: สินค้าประกอบใช้อัตราสูงสุด; มาตรา 2: ผู้มีหน้าที่เสียภาษีของสินค้านำเข้าคือผู้รับสินค้า ผู้ถือใบตราส่ง หรือผู้ครอบครองสินค้า; มาตรา 18: ราคาประเมินภาษีของสินค้านำเข้าที่ต้องเสียภาษีคิดจากราคาประเมินภาษีศุลกากรบวกภาษีนำเข้า; มาตรา 23: ศุลกากรเก็บแทนเมื่อนำเข้า; มาตรา 11-1: ซื้อตู้เย็นใหม่ เครื่องปรับอากาศ เครื่องลดความชื้นระดับ 1 หรือ 2 ระหว่าง 2025-06-15 ถึง 2029-12-31 ลดหย่อนเครื่องละไม่เกิน NT$2,000
- ฐานข้อมูลกฎหมายแห่งชาติ: พระราชบัญญัติภาษีสินค้า ประวัติการแก้ไข|วันที่เอกสาร: 2025-11-14; แก้ไขและประกาศใช้มาตรา 8, 11, 37 เมื่อ 114-08-19 (ปีมินกั๋ว); คำสั่งสภาบริหาร 114-11-14 เลขที่ เยวียน-ไถ-ไฉ-จื้อ 1141031473 กำหนดให้มีผลตั้งแต่ 115-01-01
- ฐานข้อมูลกฎหมายแห่งชาติ: พระราชบัญญัติภาษีสินค้า บทบัญญัติฉบับเก่า (ฉบับ 114-06-13 ปีมินกั๋ว) มาตรา 11|วันที่เอกสาร: 2025-06-13; ก่อนการแก้ไข หมวดเครื่องใช้ไฟฟ้ายังมีโทรทัศน์สี 13%, เครื่องเล่นวิดีโอ 13%, เครื่องเล่นแผ่นเสียง 10%, เครื่องบันทึกเสียง 10%
- กระทรวงการคลัง: มาตรการเพื่อประชาชน 9 ข้อที่บังคับใช้ในปี 115 (ปีมินกั๋ว)|วันที่เอกสาร: 2025-12-26; ตัดรายการเครื่องใช้ไฟฟ้าที่ต้องเสียภาษีสินค้า 4 รายการ ได้แก่ โทรทัศน์สี เครื่องเล่นวิดีโอ เครื่องเล่นแผ่นเสียง และเครื่องบันทึกเสียง มีผลตั้งแต่ 2026-01-01
- กระทรวงการคลัง (หน่วยงานเผยแพร่: สำนักงานศุลกากร กระทรวงการคลัง): เรียกร้องให้ผู้ประกอบการระวังสินค้า 7 ประเภทที่ต้องสำแดงภาษีสินค้าเพื่อไม่ให้ถูกปรับ|วันที่เอกสาร: 2024-07-02; รหัส T (สินค้านำเข้าต้องเสียภาษีสินค้า) และ T* (สินค้านำเข้าบางส่วนต้องเสียภาษีสินค้า) ในพิกัดศุลกากรใช้อ้างอิงเท่านั้น การจัดเก็บให้ดูว่าสินค้าที่มาถึงจริงเป็นประเภทที่ต้องเสียภาษีหรือไม่; เมื่อไม่แน่ใจ กรอกรหัส 8 ในช่อง "วิธีขอตรวจสอบ" ของใบขนสินค้าได้
- สำนักงานศุลกากร กระทรวงการคลัง Customs-Port-Trade Single Window: GC411 ค้นหาพิกัดและอัตราภาษีแบบรวม (คำอธิบายช่อง "ข้อกำหนดพิเศษในการจัดเก็บ" และแต่ละหมายเลขพิกัด)|วันที่เอกสาร: ไม่ระบุ; (ค้นหาเมื่อ 2026-11-18) ช่องข้อกำหนดพิเศษในการจัดเก็บ "ใช้อ้างอิงเท่านั้น หากมีข้อสงสัยให้ถือตามกฎหมายเดิม"; พิกัดของตู้เย็น แอร์ เครื่องลดความชื้น เตาอบไฟฟ้า ไมโครเวฟ เครื่องปิ้งขนมปัง และลำโพงมีเครื่องหมาย T* ส่วนโทรทัศน์สีและเครื่องซักผ้าอัตโนมัติไม่มี; อัตราภาษีคอลัมน์ที่ 1 และข้อกำหนดนำเข้าของแต่ละพิกัดค้นหาเมื่อ 2026-11-18
- กระทรวงการคลัง (หน่วยงานเผยแพร่: สำนักงานศุลกากร กระทรวงการคลัง): หม้อทอดไร้น้ำมันและเครื่องปิ้งขนมปังแบบกล่อง ต้องเสียภาษีสินค้าเมื่อนำเข้าทั้งคู่|วันที่เอกสาร: 2025-01-23; หม้อทอดไร้น้ำมันมีหน้าที่หลักเหมือนเตาอบไฟฟ้าที่ต้องเสียภาษีสินค้า เมื่อนำเข้าต้องเสียภาษีสินค้า 15% ตามระเบียบ; เครื่องปิ้งขนมปังแบบกล่องก็เช่นกัน
- กระทรวงการคลัง: เครื่องปิ้งขนมปังแบบกล่องจัดเป็นเตาอบไฟฟ้า ต้องเสียภาษีสินค้า (71-05-31 ไถ-ไฉ-สุ่ย เลขที่ 34031)|วันที่เอกสาร: 1982-05-31; เครื่องแบบกล่องปิดที่ใช้ไฟฟ้าอบอาหารจัดเป็นเตาอบไฟฟ้า ต้องเสียภาษีสินค้า
- สำนักงานศุลกากรไทเป สำนักงานศุลกากร กระทรวงการคลัง: ลำโพงขนาดเล็กภายนอกสำหรับคอมพิวเตอร์ที่นำเข้าควรจัดอยู่ในพิกัดใด และต้องเสียภาษีสินค้าหรือไม่|วันที่เอกสาร: 2025-06-27; กล่องลำโพงที่มีลำโพงเพียงตัวเดียว ไม่ว่าจะมีแอมพลิฟายเออร์ในตัวหรือไม่ จัดอยู่ในพิกัด 8518.21.00 อัตราภาษีศุลกากรยกเว้น ภาษีสินค้า 10%
- สำนักงานศุลกากรไทเป สำนักงานศุลกากร กระทรวงการคลัง: ข้อควรระวังและความร่วมมือในการสำแดงแบบง่ายสำหรับสินค้าด่วนนำเข้า|วันที่เอกสาร: 2024-07-09; สินค้าที่ต้องเสียภาษีตามพระราชบัญญัติภาษีสินค้าห้ามสำแดงด้วยใบสำแดงแบบง่าย
- ฐานข้อมูลกฎหมายแห่งชาติ: Customs Act|วันที่เอกสาร: 2022-05-11; มาตรา 29: ราคาประเมินภาษียึดราคาซื้อขายเป็นหลัก รวมค่าขนส่ง ค่าขนถ่ายและยกขน และค่าประกันภัยจนถึงท่านำเข้า; มาตรา 39: สกุลเงินต่างประเทศแปลงตามอัตราแลกเปลี่ยนที่สำนักงานศุลกากรประกาศ; มาตรา 49 วรรค 2: สินค้าชุดเดียวกันที่รวมราคาประเมินภาษีแล้วไม่เกินวงเงินที่กระทรวงการคลังประกาศได้รับการยกเว้นภาษี สินค้าที่นำเข้าบ่อยครั้งหรือสินค้าเฉพาะที่ประกาศไว้ไม่อยู่ในข้อยกเว้น
- กระทรวงการคลัง: วงเงินยกเว้นภาษีตามมาตรา 49 วรรค 2 ของ Customs Act (ประกาศ 106-09-07 ไถ-ไฉ-กวน-จื้อ เลขที่ 1061018778)|วันที่เอกสาร: 2017-09-07; วงเงิน 2,000 ดอลลาร์ไต้หวัน ยกเว้นภาษีศุลกากรและภาษีธุรกิจกับภาษีสินค้าที่ศุลกากรเก็บแทน
- กระทรวงการคลัง: หลักการวินิจฉัยการนำเข้าบ่อยครั้ง (คำสั่ง 106-05-26 ไถ-ไฉ-กวน-จื้อ เลขที่ 1061011007)|วันที่เอกสาร: 2017-05-26; ผู้มีหน้าที่เสียภาษีรายเดียวกันที่ใช้สิทธิปล่อยสินค้าปลอดภาษีเกิน 6 ครั้งในครึ่งปี (เดือน 1–6, เดือน 7–12) จะไม่ได้รับสิทธิอีก ยึดวันที่นำเข้าที่ระบุในใบขนสินค้า
- สำนักงานศุลกากร กระทรวงการคลัง: ศุลกากรให้บริการสอบถามการนำเข้าสินค้าบ่อยครั้ง|วันที่เอกสาร: 2020-08-25; Customs-Port-Trade Single Window GB377 ตรวจสอบจำนวนครั้งที่นำเข้าได้ ต้องล็อกอินด้วยใบรับรอง
- สำนักงานศุลกากร กระทรวงการคลัง: ศุลกากรเก็บภาษีธุรกิจของสินค้านำเข้าอย่างไร?|วันที่เอกสาร: 2026-07-09; ภาษีสินค้า = (ราคาประเมินภาษี + ภาษีศุลกากรนำเข้า) × อัตราภาษีสินค้า; ภาษีธุรกิจ = (ราคาประเมินภาษี + ภาษีนำเข้า + ภาษีสินค้าหรือภาษีสุราและยาสูบ + เงินสมทบสวัสดิการสุขภาพจากยาสูบ) × อัตราภาษีธุรกิจ
- สำนักงานศุลกากร กระทรวงการคลัง: สินค้านำเข้าต้องชำระภาษีและค่าธรรมเนียมอะไรบ้าง?|วันที่เอกสาร: 2026-07-13; ราคาประเมินภาษีหมายถึงราคา CIF; ค่าธรรมเนียมส่งเสริมการค้า = ราคาประเมินภาษี × 0.04% ไม่เก็บหากไม่เกิน 100 ดอลลาร์ไต้หวัน
- กระทรวงการคลัง: คู่มือปฏิบัติการจัดเก็บภาษีธุรกิจที่ศุลกากรเก็บแทน|วันที่เอกสาร: 2018-05-22; ภาษีธุรกิจที่ศุลกากรเก็บแทน ตัดเศษต่ำกว่า 1 ดอลลาร์ไต้หวันทิ้ง
- ฐานข้อมูลกฎหมายแห่งชาติ: พระราชบัญญัติภาษีมูลค่าเพิ่มและภาษีธุรกิจที่มิใช่มูลค่าเพิ่ม (Value-added and Non-value-added Business Tax Act)|วันที่เอกสาร: 2025-05-28; มาตรา 20: ภาษีธุรกิจของสินค้านำเข้าคิดจากราคาประเมินภาษีศุลกากรบวกภาษีนำเข้า หากต้องเสียภาษีสินค้าให้บวกภาษีสินค้าด้วย; มาตรา 41: ภาษีธุรกิจของสินค้านำเข้าศุลกากรเป็นผู้เก็บแทน
- ฐานข้อมูลกฎหมายแห่งชาติ: Regulations Governing the Clearance of Air Express Cargo|วันที่เอกสาร: 2026-02-23; มาตรา 12 วรรค 1 ข้อ 2 และข้อ 9: สินค้าที่เกี่ยวข้องกับข้อกำหนดนำเข้า-ส่งออกและสินค้าที่ต้องเสียภาษีตามพระราชบัญญัติภาษีสินค้า ต้องผ่านพิธีการด้วยใบขนสินค้านำเข้าทั่วไป; มาตรา 14: พัสดุชุดเดียวกันห้ามแยกสำแดง เว้นแต่รวมแล้วไม่เกินวงเงินยกเว้นภาษีหรือสำแดงและชำระภาษีเอง; มาตรา 6: น้ำหนักรวมต่อชิ้น (ถุง) ไม่เกิน 70 กิโลกรัม
- ฐานข้อมูลกฎหมายแห่งชาติ: Regulations Governing the Clearance of Sea Express Cargo|วันที่เอกสาร: 2026-02-23; มาตรา 12 วรรค 1 ข้อ 2 และข้อ 7: สินค้าที่เกี่ยวข้องกับข้อกำหนดนำเข้า-ส่งออกและสินค้าที่ต้องเสียภาษีตามพระราชบัญญัติภาษีสินค้า ต้องผ่านพิธีการด้วยใบขนสินค้านำเข้าทั่วไป; มาตรา 15: สินค้าด่วนชุดเดียวกัน ผู้ให้บริการด่วนห้ามแยกสำแดง; มาตรา 3: น้ำหนักรวมต่อชิ้น (ถุง) เกิน 70 กิโลกรัมไม่สามารถผ่านพิธีการในเขตเฉพาะได้
- ฐานข้อมูลกฎหมายแห่งชาติ: Customs Anti-Smuggling Act|วันที่เอกสาร: 2018-05-09; มาตรา 37 วรรค 1: สำแดงชื่อ จำนวน หรือมูลค่าเป็นเท็จ ปรับไม่เกิน 5 เท่าของภาษีนำเข้าที่ขาดไป หรือริบสินค้าหรือริบสินค้าพร้อมกัน; มาตรา 36: การลักลอบนำเข้าสินค้า ปรับไม่เกิน 3 เท่าของมูลค่าสินค้าและริบสินค้า
- สำนักงานการค้าระหว่างประเทศ กระทรวงเศรษฐกิจ: รหัสข้อกำหนดการนำเข้า (C02, MW0, MP1, 555)|วันที่เอกสาร: ไม่ระบุ; C02: สินค้าบางส่วนต้องผ่านการตรวจสอบนำเข้าตามที่ Bureau of Standards, Metrology and Inspection กำหนด; MW0: ห้ามนำเข้าสินค้าจากจีนแผ่นดินใหญ่; MP1: อนุญาตให้นำเข้าสินค้าจากจีนแผ่นดินใหญ่อย่างมีเงื่อนไข; 555: การนำเข้าเครื่องปรับอากาศที่มีขนาดไม่เกิน 7.1kW และใช้สารทำความเย็น HCFC-22 ต้องแนบเอกสารความเห็นชอบจาก Ministry of Environment
- สำนักงานการค้าระหว่างประเทศ กระทรวงเศรษฐกิจ: รายการสินค้าจากจีนแผ่นดินใหญ่ที่อนุญาตให้นำเข้าอย่างมีเงื่อนไข (MP1)|วันที่เอกสาร: ไม่ระบุ; พิกัดเครื่องลดความชื้น 8479.89.10.00-8 ระบุเพียง "เครื่องลดความชื้นที่ไม่มีคอมเพรสเซอร์"; โทรทัศน์สี 8528.72.00.00-0 รายการอนุญาตยกเว้นรุ่นความละเอียดสูงที่ความละเอียดแนวนอนตั้งแต่ 1000 เส้นขึ้นไปและรุ่นตั้งแต่ 21 นิ้วขึ้นไป (ดาวน์โหลดเมื่อ 2026-11-18)
- สำนักงานการค้าระหว่างประเทศ กระทรวงเศรษฐกิจ: ประกาศ "ข้อกำหนดการนำเข้าสินค้าจากจีนแผ่นดินใหญ่ปริมาณน้อยที่ได้รับอนุญาตให้ไม่ต้องขอใบอนุญาตนำเข้า" (111-08-19 จิง-เมา-จื้อ เลขที่ 11104603570)|วันที่เอกสาร: 2022-08-19; สินค้าอุตสาหกรรมจีนแผ่นดินใหญ่นอกตาราง (พิกัดหมวด 25 ถึง 97) ราคา CIF ไม่เกิน NT$32,000 และแต่ละรายการไม่เกิน 24 ชิ้น (สินค้าที่นับเป็นชิ้นไม่ได้ไม่เกิน 40 กิโลกรัม) ได้รับอนุญาตให้ไม่ต้องขอใบอนุญาต; รายการถือตามรุ่น; ข้อกำหนดนำเข้าอื่นยังต้องปฏิบัติตามระเบียบ
- สำนักงานการค้าระหว่างประเทศ กระทรวงเศรษฐกิจ: รายการสินค้าที่ไม่ได้ใช้ข้อยกเว้นปริมาณน้อย (115-03-10 จิง-เมา-จื้อ เลขที่ 11550200230)|วันที่เอกสาร: 2026-03-10; ยกเว้นพิกัด 3 รายการ เช่น จักรยานไฟฟ้า (ตัวควบคุม 8543.70.99.50-4 ถูกยกเว้นตั้งแต่ปี 2022)
- ฐานข้อมูลกฎหมายแห่งชาติ: Regulations Governing Exemption from Commodity Inspection|วันที่เอกสาร: 2019-11-21; มาตรา 5 วรรค 1 ข้อ 1: สินค้าไม่ใช่เพื่อขายและใช้เอง ใบขนสินค้าเดียวกันมียอดรวมของรุ่นและสเปกเดียวกันไม่เกิน 1,000 ดอลลาร์สหรัฐ หรือเกินแต่ไม่เกิน 2 ชิ้น; มาตรา 3 วรรค 2: ไม่เกิน 1,000 ดอลลาร์สหรัฐ กรอกรหัสยกเว้นการตรวจสอบในใบขนสินค้าได้โดยตรง; มาตรา 8: รุ่นและสเปกเดียวกันยกเว้นการตรวจสอบได้เพียง 1 ครั้งภายใน 6 เดือน
- ฐานข้อมูลกฎหมายแห่งชาติ: Regulations for Refund of Reduced Commodity Tax on Purchases of Refrigerators, Air Conditioners and Dehumidifiers|วันที่เอกสาร: 2019-06-13; มาตรา 2: ต้องขึ้นทะเบียนระดับ 1 หรือ 2 ในระบบจัดการป้ายแสดงระดับประสิทธิภาพพลังงาน และผู้ขายต้องเป็นผู้ประกอบการ; มาตรา 3: ขอคืนจากสำนักงานสรรพากรภายใน 6 เดือนนับจากวันถัดจากวันที่ซื้อ; มาตรา 4: แนบสำเนาใบกำกับภาษีหรือใบเสร็จที่ผู้ขายออกให้
- สำนักงานสรรพากรไทเป กระทรวงการคลัง: มาตรฐานประหยัดพลังงานใหม่ปี 115 (ปีมินกั๋ว) ซื้อเครื่องลดความชื้นให้ถูกรุ่นจึงจะขอคืนภาษีสินค้าได้|วันที่เอกสาร: 2026-01-29; ตั้งแต่ 2026-01-01 ระดับประสิทธิภาพพลังงานของเครื่องลดความชื้นใช้เกณฑ์ใหม่ ต้องเป็นไปตามข้อกำหนดจึงขอคืนได้
- ฐานข้อมูลกฎหมายแห่งชาติ: Standards for Electricity Supply Voltage and Frequency|วันที่เอกสาร: 2017-06-12; มาตรา 3: ความถี่ไฟฟ้ากระแสสลับ 60 เฮิรตซ์; มาตรา 4: การจ่ายไฟแรงดันต่ำรวมถึง 110V เฟสเดียวสองสาย, 110V/220V เฟสเดียวสามสาย, 220V เฟสเดียวสองสาย และแบบอื่น ๆ
- เว็บไซต์กระทรวงพาณิชย์จีน (ตีพิมพ์ซ้ำ): ประกาศสำนักงานศุลกากรจีน ฉบับที่ 176 ปี 2024|วันที่เอกสาร: 2024-11-29; ของที่บุคคลส่งไปยังฮ่องกง มาเก๊า และไต้หวัน วงเงินต่อครั้งยังคงเป็น 800 หยวน (RMB 800) มีผลตั้งแต่ 2024-12-01
- สำนักงานศุลกากรอู่ฮั่นของจีน: หัวข้อพิเศษการผ่านพิธีการของส่งทางไปรษณีย์ส่วนบุคคล|วันที่เอกสาร: ไม่ระบุ; ของที่บุคคลส่งทางไปรษณีย์เข้า-ออกประเทศเกินวงเงิน ต้องส่งกลับหรือผ่านพิธีการตามกฎของสินค้าทั่วไป; พัสดุที่มีเพียงชิ้นเดียวซึ่งแบ่งแยกไม่ได้และใช้ส่วนตัวจริงสามารถดำเนินการตามของใช้ส่วนตัวได้; ของส่งทางไปรษณีย์ส่วนบุคคลหมายถึงพัสดุและไปรษณียภัณฑ์ขนาดเล็กที่เข้า-ออกประเทศผ่านช่องทางไปรษณีย์
- สำนักงานศุลกากร กระทรวงการคลัง: กรณีการตรวจสอบพิกัดศุลกากรล่วงหน้าของสินค้านำเข้า (แพลตฟอร์มข้อมูลเปิดของรัฐบาล 6713 ฐานข้อมูลพิกัดศุลกากรของ HowBridge รวบรวมไว้)|วันที่เอกสาร: ไม่ระบุ; เครื่องลดความชื้น 105AA0621, 105AA0622, 106BA0141 จัดอยู่ที่ 8509.80.90.00-4; หม้อทอดไร้น้ำมัน 105AA0387 จัดอยู่ที่ 8516.60.90.00-9; เตาอบทอดไร้น้ำมัน 2-in-1 107AA0225 จัดอยู่ที่ 8516.60.10.00-6; ลำโพงบลูทูธ 107AA0210 จัดอยู่ที่ 8518.21.00.00-4, 107AA0248 จัดอยู่ที่ 8527.13.00.00-3; ตู้แช่แข็งแบบตั้ง 106AA0367 จัดอยู่ที่ 8418.40.90.00-3
งานวิจัย
Cash for Coolers: Evaluating a Large-Scale Appliance Replacement Program in Mexico
ประเมินโครงการอุดหนุนของเม็กซิโกในช่วง 2009–2012 ที่ช่วย 1,900,000 ครัวเรือนเปลี่ยนตู้เย็นและแอร์เก่า โดยใช้ข้อมูลบิลค่าไฟของผู้ใช้ไฟที่อยู่อาศัยทั้งหมด พบว่าการเปลี่ยนตู้เย็นลดการใช้ไฟฟ้าได้ 8% ซึ่งเป็นประมาณหนึ่งในสี่ของที่ประมาณการไว้ล่วงหน้า ส่วนการเปลี่ยนแอร์กลับทำให้ใช้ไฟฟ้ามากขึ้น; ข้อจำกัดคือครอบคลุมเพียงโครงการเดียวของเม็กซิโกและช่วง 2009–2012 หน้านี้ใช้เป็นภูมิหลังของการประเมินผลนโยบายอุดหนุนประหยัดพลังงานของเครื่องใช้ไฟฟ้าเท่านั้น
Consumers' Response to State Energy Efficient Appliance Rebate Programs
ประเมินโครงการเงินคืนภาษีเครื่องใช้ไฟฟ้าประหยัดพลังงานระดับรัฐภายใต้กฎหมายฟื้นฟูของสหรัฐอเมริกาปี 2009 พบว่าผู้บริโภคที่ขอคืนเงิน 70% ตั้งใจจะซื้ออยู่แล้ว และอีก 15%–20% เพียงซื้อเร็วขึ้นไม่กี่สัปดาห์ ผู้บริโภคยังมีแนวโน้มอัปเกรดไปเป็นรุ่นคุณภาพสูงขึ้นแต่ประหยัดพลังงานน้อยลง ผลต่อความต้องการพลังงานระยะยาวจึงอาจน้อยมาก; ข้อจำกัดคือครอบคลุมเพียงโครงการนั้นของสหรัฐอเมริกาและตลาดในปีนั้น หน้านี้ใช้เป็นภูมิหลังของผลนโยบายเงินคืนภาษีและอุดหนุนเครื่องใช้ไฟฟ้าเท่านั้น
Will energy efficiency affect appliance price? An empirical analysis of refrigerators in China based on hedonic price model
ใช้แบบจำลองราคาตามคุณลักษณะ (hedonic price model) วิเคราะห์ข้อมูลตู้เย็น 1612 รายการที่ดึงและจัดระเบียบจากเว็บไซต์อีคอมเมิร์ซขนาดใหญ่ของจีน พบว่าป้ายประสิทธิภาพพลังงานและแบรนด์มีผลสำคัญต่อราคาตู้เย็น; ข้อจำกัดคือตัวอย่างเป็นตู้เย็นจีนบนแพลตฟอร์มอีคอมเมิร์ซเดียวและเป็นข้อมูล ณ ช่วงเวลาหนึ่ง หน้านี้ใช้เป็นภูมิหลังของความสัมพันธ์ระหว่างป้ายประสิทธิภาพพลังงานของเครื่องใช้ไฟฟ้ากับราคาเท่านั้น
Cost estimates of the Kigali Amendment to phase-down hydrofluorocarbons
ไฮโดรฟลูออโรคาร์บอน (HFC) ใช้เป็นหลักในงานทำความเย็นและมีฤทธิ์เรือนกระจกสูง งานวิจัยประมาณว่า Kigali Amendment ในช่วง 2018–2050 ลดได้ 39 Pg CO2eq ประมาณ 61% ของการปล่อย HFC ฐานของโลก และประมาณต้นทุนการบรรลุเป้าหมายทั่วโลกอยู่ระหว่างประหยัดสุทธิ 240,000,000,000 ยูโร ถึงต้นทุนสุทธิ 350,000,000,000 ยูโร; ข้อจำกัดคือเป็นการประมาณตามสถานการณ์จำลอง ผลขึ้นกับความก้าวหน้าทางเทคโนโลยีและการประหยัดไฟฟ้าจะเกิดขึ้นจริงหรือไม่ หน้านี้ใช้เป็นภูมิหลังของการควบคุมสารทำความเย็นเท่านั้น
Analysis of lower GWP and flammable alternative refrigerants
สารทำความเย็นที่มี GWP สูงกำลังถูกเลิกใช้ บทความจำแนกสารทำความเย็นทดแทนเกือบ 40 ชนิดตามคุณสมบัติด้านสิ่งแวดล้อมและความปลอดภัย เปรียบเทียบความสามารถในการทำความเย็น COP ความปลอดภัย และผลต่อสิ่งแวดล้อม และรวบรวมลักษณะการใช้งานของ R32 และสารทำความเย็นธรรมชาติ ฯลฯ; การทดลองและงานทฤษฎีของทีมผู้เขียนเกี่ยวกับสารทำความเย็นติดไฟ เช่น R290 และ R600a พบว่ากลุ่มไฮโดรคาร์บอนยับยั้งการเผาไหม้ได้ยากกว่ากลุ่มฮาโลเจนไฮโดรคาร์บอน; ข้อจำกัดคือเป็นการรวบรวมและเปรียบเทียบเอกสาร ไม่ใช่การประเมินความเสี่ยงสำหรับผลิตภัณฑ์สำเร็จรูปหรือสถานการณ์ใช้งานเฉพาะ หน้านี้ใช้เป็นภูมิหลังเรื่องการติดไฟและความปลอดภัยของสารทำความเย็นเท่านั้น
De Minimis Thresholds in APEC
ชี้ว่าระบบยกเว้นภาษีสินค้ามูลค่าต่ำ (de minimis) ให้พิธีการศุลกากรที่ง่ายขึ้นและยกเว้นภาษีศุลกากรกับภาษีอื่น ช่วยย้ายศูนย์กลางรายได้สาธารณะไปยังแหล่งที่มีประสิทธิภาพกว่า ลดต้นทุนผู้นำเข้า และเร่งการส่งมอบสินค้านำเข้า เศรษฐกิจ APEC ส่วนใหญ่มีระบบนี้ เกณฑ์ตั้งแต่ไม่ถึง 1 ดอลลาร์สหรัฐไปจนถึงเกิน 1,000 ดอลลาร์สหรัฐ งานวิจัยประเมินอย่างละเอียดใน 6 เศรษฐกิจ ได้แก่ แคนาดา อินโดนีเซีย ญี่ปุ่น มาเลเซีย ฟิลิปปินส์ และไทย; ข้อจำกัดคือตัวอย่างมีเพียง 6 เศรษฐกิจ และเป็นระบบของปี 2012 หน้านี้ใช้เป็นภูมิหลังของการออกแบบเกณฑ์ยกเว้นภาษีเท่านั้น
De Minimis Thresholds in the Digital Age: Evolution, Challenges, and Policy Implications
ทบทวนวิวัฒนาการและความท้าทายของเกณฑ์ยกเว้นภาษีสินค้ามูลค่าต่ำทั่วโลกท่ามกลางการเติบโตอย่างรวดเร็วของอีคอมเมิร์ซ ชี้ว่าเกณฑ์นี้เดิมเป็นเครื่องมือบริหารเพื่อยกเว้นภาษีศุลกากรและขั้นตอนของสินค้าราคาต่ำ ช่วงหลังมีแนวโน้มเปลี่ยนจากเกณฑ์จำนวนเงินคงที่ไปเป็นระบบที่อิงความเสี่ยงและใช้เทคโนโลยีช่วย และเสนอให้สร้างสมดุลระหว่างการอำนวยความสะดวกทางการค้า การคุ้มครองรายได้ภาษี และความปลอดภัยของผู้บริโภค; ข้อจำกัดคือเป็นข้อวิจารณ์เชิงนโยบายและการทบทวนเอกสาร ไม่ได้ประมาณความสูญเสียรายได้ภาษีจากข้อมูล หน้านี้ใช้เป็นภูมิหลังของเกณฑ์ยกเว้นภาษีและการจัดการพัสดุอีคอมเมิร์ซเท่านั้น
ไมโครเวฟในครัวเรือน เครื่องปิ้งขนมปังที่ไม่ใช่แบบกล่อง และลำโพงบลูทูธที่มีฟังก์ชันวิทยุหรือเล่นจากการ์ดหน่วยความจำ จะต้องเสียภาษีสินค้าหรือไม่ ครั้งนี้ไม่พบคำวินิจฉัยเฉพาะ ให้ถือตามที่ศุลกากรกำหนด การนำเข้าเครื่องใช้ไฟฟ้าด้วยตนเองจะใช้สิทธิลดหย่อนภาษีสินค้าประหยัดพลังงานได้หรือไม่เป็นการอนุมานจากบทบัญญัติ วงเงิน 800 หยวนฝั่งส่งออกของจีนใช้กับบริการรวมพัสดุหรือไม่ไม่มีบทบัญญัติชัดเจน กรณีตรวจสอบพิกัดล่วงหน้าเป็นกรณีเฉพาะรายของปี 2016–2018
คำถามที่พบบ่อยเมื่อส่งเครื่องใช้ไฟฟ้าไปไต้หวันมีอะไรบ้าง?
ส่งโทรทัศน์ไปไต้หวันต้องเสียภาษีสินค้าอีกหรือไม่?
เครื่องลดความชื้นราคาประเมินภาษี NT$1,800 ต้องเสียภาษีหรือไม่?
ลำโพงบลูทูธต้องเสียภาษีสินค้าหรือไม่?
หม้อทอดไร้น้ำมัน เครื่องปิ้งขนมปัง ไมโครเวฟ ต้องเสียภาษีสินค้าหรือไม่?
ซื้อตู้เย็นประสิทธิภาพพลังงานระดับ 1 จาก Taobao ขอลดหย่อนภาษีสินค้าได้หรือไม่?
ส่งเครื่องใช้ไฟฟ้าเครื่องเดียวแยกเป็นหลายกล่อง เกณฑ์ NT$2,000 คิดอย่างไร?
ครึ่งปี 6 ครั้งนับอย่างไร?
ส่งตู้เย็นจาก Taobao กลับไต้หวันได้หรือไม่?
เครื่องใช้ไฟฟ้าที่ต้องเสียภาษีสินค้าใช้ใบสำแดงแบบง่ายได้หรือไม่?
HowBridge เป็นชิปปิ้ง (customs broker) หรือไม่?
อ่านเพิ่มเติม
เครื่องใช้ไฟฟ้าที่มีสารทำความเย็นให้สอบถามฝ่ายบริการลูกค้าก่อน เครื่องใช้ไฟฟ้าขนาดเล็กคำนวณค่าขนส่งก่อน
ตู้เย็น แอร์ เครื่องลดความชื้นแบบคอมเพรสเซอร์ และเครื่องใช้ไฟฟ้าที่มีสารทำความเย็น กรุณาสอบถามฝ่ายบริการลูกค้าก่อนว่ารับหรือไม่และใช้วิธีขนส่งแบบใด เตาอบไฟฟ้าและหม้อทอดไร้น้ำมันคำนวณค่าขนส่งก่อนได้
คำนวณค่าขนส่ง