Đồ điện Taobao gửi về Đài Loan có phải nộp thuế hàng hóa không? Xem trước có thuộc 5 loại này không
Mua đồ điện trên Taobao gửi về Đài Loan, có phải nộp thuế hàng hóa không?
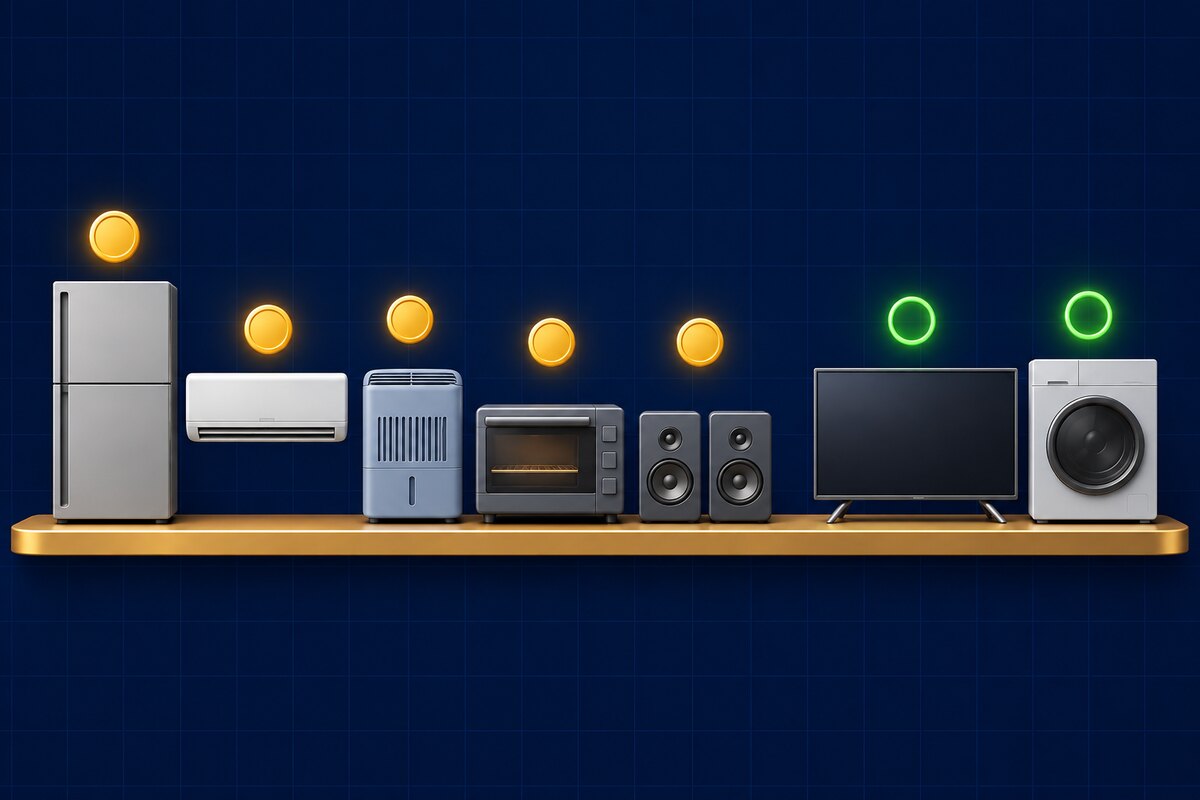
Có, nhưng chỉ giới hạn ở 5 loại thuộc nhóm đồ điện tại Điều 11 Luật Thuế hàng hóa: tủ lạnh 13%, máy điều hòa nóng lạnh 20% (loại hệ thống trung tâm 15%), máy hút ẩm 15%, lò nướng điện 15%, bộ âm thanh 10%.Nếu trị giá tính thuế của cả lô (gồm cước vận chuyển và phí bảo hiểm) vượt NT$2 000, hải quan sẽ thu hộ thuế hàng hóa cùng với thuế quan và thuế kinh doanh 5%; tivi màu, đầu video, máy quay đĩa, máy ghi âm bị xóa khỏi danh mục từ 2026-01-01 và không còn chịu thuế hàng hóa. Máy giặt, máy hút bụi, nồi cơm điện không nằm trong danh mục liệt kê nên không chịu thuế hàng hóa; nếu trị giá tính thuế của cả lô vượt NT$2 000 thì vẫn chịu thuế quan và thuế kinh doanh 5%.
Phù hợp với người thấy máy hút ẩm, lò nướng điện, nồi chiên không dầu, loa Bluetooth, tủ lạnh hoặc điều hòa trên Taobao, Pinduoduo, JD.com và muốn gửi về Đài Loan để tự dùng; các đồ điện chứa môi chất lạnh như tủ lạnh, điều hòa, máy hút ẩm máy nén có nhận được hay không, xin hỏi bộ phận chăm sóc khách hàng trước. HowBridge chỉ cung cấp dịch vụ gom hàng Trung Quốc đại lục→Đài Loan, địa điểm vận hành là kho gom hàng Thâm Quyến và kho vận hành Đại Viên, Đào Viên; việc khai báo hải quan do công ty hải quan đối tác xử lý, HowBridge không phải công ty khai báo hải quan. Trang này không giới thiệu thương hiệu hay mẫu mã.
Đồ điện nào chịu thuế hàng hóa? Từ năm 2026 nhóm đồ điện chỉ còn 5 loại
Nhóm đồ điện tại Điều 11 Luật Thuế hàng hóa từ 2026-01-01 chỉ còn 5 loại: tủ lạnh 13%, máy điều hòa nóng lạnh 20% (loại hệ thống trung tâm 15%), máy hút ẩm 15%, bộ âm thanh 10%, lò nướng điện 15%.4 mục tivi màu, đầu video, máy quay đĩa, máy ghi âm đã bị xóa khi sửa đổi được công bố ngày 2025-08-19 (năm Dân Quốc 114-08-19), có hiệu lực từ 2026-01-01.
| Loại đồ điện | Thuế suất thuế hàng hóa | Điểm chính của điều khoản |
|---|---|---|
| Tủ lạnh | 13% | Điều 11 khoản 1 mục 1 |
| Máy điều hòa nóng lạnh (máy lạnh, máy sưởi) | 20%; loại hệ thống trung tâm 15% | Mọi loại máy lạnh, máy sưởi dùng điện để điều chỉnh nhiệt độ không khí đều thuộc loại này |
| Máy hút ẩm | 15% | Mọi thiết bị dùng điện để điều chỉnh độ ẩm không khí trong phòng đều thuộc loại này; thiết bị điều chỉnh độ ẩm dùng trong nhà máy được miễn thuế |
| Bộ âm thanh | 10% | Các bộ phận âm thanh rời, gồm mâm đĩa, bộ dò sóng, bộ khuếch đại kèm radio, đầu ghi âm, bộ khuếch đại, loa và các tổ hợp của chúng |
| Lò nướng điện | 15% | Mọi dụng cụ nướng thực phẩm bằng nhiệt điện hoặc vi sóng đều thuộc loại này |
| Tivi màu, đầu video, máy quay đĩa, máy ghi âm | Không đánh thuế (bị xóa từ 2026-01-01) | Vẫn có thuế quan và thuế kinh doanh |
| Máy giặt, máy hút bụi, nồi cơm điện | Không đánh thuế (không nằm trong danh mục liệt kê ở Điều 11) | Vẫn có thuế quan và thuế kinh doanh |
- Hàng ghép tính theo thuế suất cao nhất: khi đồ điện chịu thuế ghép với hàng hóa không chịu thuế thành một chiếc, hoặc các bộ phận có thuế suất khác nhau, toàn bộ trị giá tính thuế được tính theo thuế suất cao nhất (Điều 11 khoản 2).
- Ký hiệu T, T* trên mã biểu thuế: trong cột “ghi chú thu thuế đặc biệt” của biểu thuế, T nghĩa là nhập khẩu phải chịu thuế hàng hóa, T* nghĩa là một phần hàng nhập khẩu phải chịu thuế hàng hóa; Bộ Tài chính nói các ký hiệu này chỉ để tham khảo, việc đánh thuế dựa vào việc hàng thực tế đến có thuộc loại chịu thuế hay không; khi khai báo, ô “phương thức xin kiểm định” trên tờ khai có thể điền mã 8 (xét duyệt hồ sơ). Trong cơ sở dữ liệu biểu thuế của HowBridge, tivi màu 8528.72.00.00-0 không còn ký hiệu T, phù hợp với việc xóa bỏ năm 2026, nhưng ký hiệu chỉ để tham khảo, có đánh thuế hay không vẫn theo điều khoản.
- Điện áp và kiểm định hàng hóa xem riêng: xem mục “Trước khi gửi đồ điện còn phải xem những quy định nào” bên dưới và bài Điện áp và kiểm định hàng hóa của đồ điện Trung Quốc đại lục.
Thuế của đồ điện nhập khẩu được tính thế nào?
Tính cộng dồn theo thứ tự: thuế quan = trị giá tính thuế × thuế suất thuế quan; thuế hàng hóa = (trị giá tính thuế + thuế quan) × thuế suất thuế hàng hóa; thuế kinh doanh = (trị giá tính thuế + thuế quan + thuế hàng hóa) × 5%; cả ba loại thuế đều do hải quan thu hộ một lần khi nhập khẩu.Lấy ví dụ một máy hút ẩm có trị giá tính thuế NT$10 000 (giả sử thuộc mã 8479.89.10.00-8), tổng thuế phí là NT$3 041.
| Bước | Công thức | Số tiền |
|---|---|---|
| ① Thuế quan (8479.89.10.00-8, cột 1 là 8%) | 10 000 × 8% | NT$800 |
| ② Thuế hàng hóa (15%) | (10 000 + 800) × 15% | NT$1 620 |
| ③ Thuế kinh doanh (5%) | (10 000 + 800 + 1 620) × 5% | NT$621 |
| ④ Phí xúc tiến thương mại | 10 000 × 0,04% = 4, từ NT$100 trở xuống được miễn thu | NT$0 |
| Tổng cộng | ① + ② + ③ + ④ | NT$3 041 |
- Trị giá tính thuế: lấy giá giao dịch làm chuẩn, cộng cả cước vận chuyển đến Đài Loan, phí bốc dỡ vận chuyển và phí bảo hiểm, tức là giá CIF; ngoại tệ được quy đổi theo tỷ giá do Cục Hải quan công bố (Luật Thuế quan Điều 29, Điều 39).
- Căn cứ pháp lý: thuế hàng hóa theo Điều 18 Luật Thuế hàng hóa, tính trên trị giá tính thuế quan cộng các khoản thuế nhập khẩu; thuế kinh doanh theo Điều 20 Luật Thuế giá trị gia tăng và thuế không phải giá trị gia tăng, hàng nhập khẩu tính theo trị giá tính thuế cộng thuế nhập khẩu, hàng phải chịu thuế hàng hóa thì cộng thêm số thuế hàng hóa, do hải quan thu hộ.
- Đổi sang đồ điện khác (cùng trị giá tính thuế NT$10 000): điều hòa tách rời (8415.10.10.20-5, thuế quan 10%, thuế hàng hóa 20%) tổng cộng NT$3 860; máy giặt lồng ngang tự động (8450.11.30.00-0, thuế quan 8%, không chịu thuế hàng hóa) tổng cộng NT$1 340.
- Tự tính: có thể dùng máy tính thuế phí nhập khẩu hoặc tính thuế Taobao và nhập mã biểu thuế; giải thích về thuế kinh doanh xem hướng dẫn thuế kinh doanh khi khai báo nhập khẩu. Thuế kinh doanh do hải quan thu hộ, phần lẻ dưới một đồng Đài tệ được bỏ đi, không tính.
Trị giá tính thuế từ NT$2 000 trở xuống thì không phải nộp thuế sao?
Trị giá tính thuế của cả lô từ NT$2 000 trở xuống được miễn thuế quan cũng như thuế kinh doanh và thuế hàng hóa do hải quan thu hộ; vượt NT$2 000 thì tính trên toàn bộ trị giá tính thuế, không phải chỉ đánh thuế phần vượt.Trị giá tính thuế của một chiếc tủ lạnh, điều hòa hay máy hút ẩm hầu như đều vượt NT$2 000, xin cứ coi là “sẽ bị đánh thuế” khi dự trù ngân sách.
- Căn cứ pháp lý: Luật Thuế quan Điều 49 khoản 2 quy định trị giá tính thuế của cùng một lô được gộp tính, từ mức hạn ngạch Bộ Tài chính công bố trở xuống thì được miễn thuế; hàng nhập khẩu quá thường xuyên hoặc hàng đặc thù do Bộ Tài chính công bố thì không áp dụng; theo công bố số 1061018778 của Bộ Tài chính ngày 106-09-07 (năm Dân Quốc), hạn ngạch là NT$2 000, miễn thuế quan và thuế kinh doanh, thuế hàng hóa do hải quan thu hộ.
- Nửa năm 6 lần: cùng một người nộp thuế trong nửa năm (tháng 1–6, tháng 7–12) nếu được thông quan theo diện miễn thuế hàng giá thấp quá 6 lần thì bị coi là nhập khẩu quá thường xuyên, sau đó dù từng lô chỉ từ NT$2 000 trở xuống cũng phải nộp thuế; số lần tính theo ngày nhập khẩu ghi trên tờ khai (lệnh số 1061011007 của Bộ Tài chính ngày 106-05-26). Có thể tra cứu tại Cổng một cửa Hải quan-Cảng-Thương mại (Customs-Port-Trade Single Window) mục “tra cứu dữ liệu nhập khẩu quá thường xuyên” (GB377, cần đăng nhập bằng chứng thư số).
- Cùng một lô không được tách ra khai: hàng chuyển phát nhanh cùng một lô (cùng người gửi, cùng chuyến, gửi cho cùng người nhận) thì đơn vị chuyển phát nhanh không được khai riêng (Quy định về thông quan hàng chuyển phát nhanh đường biển Điều 15); chuyển phát nhanh đường hàng không có ngoại lệ, nếu tổng không vượt hạn ngạch miễn thuế hoặc chủ động khai và nộp thuế thì không bị hạn chế (Quy định về thông quan hàng chuyển phát nhanh đường hàng không Điều 14). Khai báo sai tên, số lượng hoặc trị giá khi nhập khẩu có thể bị phạt đến 5 lần số thuế nhập khẩu bị thiếu, hoặc bị tịch thu hàng (Luật Chống buôn lậu hải quan Điều 37 khoản 1); khai sai mà liên quan đến trốn tránh quản chế (ví dụ khai tên hàng không đúng cho đồ điện MW0 không đáp ứng điều kiện miễn giấy phép số lượng nhỏ) thì theo Điều 37 khoản 3 chuyển sang áp dụng Điều 36, có thể bị phạt đến 3 lần giá trị hàng và bị tịch thu.
- Mở rộng: ngưỡng và quy tắc mua hàng xuyên biên giới xem quy tắc thuế nhập khẩu mua hàng xuyên biên giới.
Hải quan xếp máy hút ẩm, nồi chiên không dầu, loa Bluetooth vào mã biểu thuế nào?
Trong các trường hợp xác định trước mã số biểu thuế do Cục Hải quan, Bộ Tài chính công bố, máy hút ẩm gia dụng có 3 trường hợp xếp vào 8509.80.90.00-4 “thiết bị điện gia dụng khác”, khác với 8479.89.10.00-8 mà biểu thuế ghi là “máy hút ẩm”; nồi chiên không dầu và lò nướng chiên 2 trong 1 lần lượt xếp vào 8516.60.90.00-9 và 8516.60.10.00-6; loa không dây, loa Bluetooth phân bố ở 6 mã biểu thuế (gồm 1 mã cũ đã đổi phiên bản). Xếp vào mã nào do hải quan xác định theo hàng thực tế.Phần dưới lấy từ dữ liệu mở của Cục Hải quan được cơ sở dữ liệu biểu thuế của HowBridge thu thập; đều là các trường hợp riêng cho từng mẫu cụ thể trong giai đoạn 2016–2018, không nêu thương hiệu và mẫu mã.
| Số văn bản xác định trước | Hàng hóa (theo hồ sơ khai) | Mã biểu thuế được xác định | Cột 1 hiện hành | Quy định thu thuế đặc biệt |
|---|---|---|---|---|
| 105AA0621 (2016) | Máy hút ẩm (20 lít, bên trong có động cơ và máy nén) | 8509.80.90.00-4 | 5% | T* |
| 105AA0622 (2016) | Máy hút ẩm (10 lít, bên trong có động cơ và máy nén) | 8509.80.90.00-4 | 5% | T* |
| 106BA0141 (2017) | Máy hút ẩm mini kiểu điện tử (chip làm lạnh) | 8509.80.90.00-4 | 5% | T* |
| 105AA0387 (2016) | Nồi chiên không dầu | 8516.60.90.00-9 | 5% | T* |
| 107AA0225 (2018) | Lò nướng chiên 2 trong 1 (chế độ nướng + chế độ chiên không dầu) | 8516.60.10.00-6 | 3,7% | T* |
| 107AA0210 (2018) | Loa Bluetooth (một loa, không có chức năng phát thanh) | 8518.21.00.00-4 | 0% | T* |
| 107AA0248 (2018) | Loa Bluetooth (có chức năng phát thanh, có thể cắm thẻ nhớ) | 8527.13.00.00-3 | 0% | (không có) |
| 106AA0367 (2017) | Tủ đông đứng | 8418.40.90.00-3 | 3,5% | T* |
- Cùng gọi là máy hút ẩm, mã biểu thuế có thể khác nhau: 2 chiếc máy hút ẩm máy nén năm 2016 (10 lít, 20 lít) và máy hút ẩm mini năm 2017 đều được xác định trước vào 8509.80.90.00-4, khác với 8479.89.10.00-8 mà biểu thuế ghi là máy hút ẩm; xếp vào mã nào và áp dụng quy định nhập khẩu nào do hải quan xác định theo hàng thực tế.
- Ký hiệu trên mã biểu thuế chỉ để tham khảo: loa Bluetooth có chức năng phát thanh xếp vào 8527.13.00.00-3, mã này không có ký hiệu T hoặc T*; Bộ Tài chính nói ký hiệu chỉ để tham khảo, có chịu thuế hàng hóa hay không theo Điều 11 Luật Thuế hàng hóa và sự xác định của hải quan, không thể tự suy luận từ việc mã biểu thuế có ký hiệu hay không.
- Tra hàng của bạn: mã biểu thuế lấy theo biểu thuế hiện hành và sự xác định của hải quan, có thể tra trước bằng tra cứu biểu thuế.
Văn bản trả lời xác định trước chỉ có hiệu lực với hàng hóa cụ thể của hồ sơ đó, không có nghĩa là hàng của bạn nhất định xếp vào cùng mã biểu thuế; các trường hợp là của năm 2016–2018, sau đó biểu thuế đã đổi phiên bản. Mã biểu thuế theo sự xác định của hải quan, xin khai đúng theo hàng thực tế, không tự đổi mã biểu thuế để nộp ít thuế hơn hoặc tránh quy định nhập khẩu.
Đồ điện chịu thuế hàng hóa phải dùng loại tờ khai nào?
Theo Điều 12 của Quy định thông quan hàng chuyển phát nhanh đường hàng không và đường biển, hàng phải chịu thuế theo Luật Thuế hàng hóa phải làm thủ tục thông quan bằng tờ khai nhập khẩu thông thường, không thể dùng tờ khai đơn giản; khi tạo đơn gom hàng ở HowBridge phải chọn “khai báo hải quan chính thức” (theo thiết lập hiện hành, phí khai báo hải quan mỗi lô là NT$800, thuế tính riêng).
- Liên quan đến quy định nhập khẩu cũng vậy: nếu đồ điện liên quan đến quy định xuất nhập khẩu (ví dụ thuộc hàng phải kiểm định bắt buộc của Cục Tiêu chuẩn, Đo lường và Kiểm nghiệm), cũng phải dùng tờ khai nhập khẩu thông thường, trừ trường hợp đặc biệt do hải quan công bố riêng (Điều 12 khoản 1 mục 2 của hai quy định). Hải quan Đài Bắc cũng nhắc rằng hàng phải chịu thuế theo Luật Thuế hàng hóa không được khai bằng tờ khai đơn giản.
- Ai nộp thuế: người nộp thuế hàng hóa của hàng nhập khẩu là người nhận hàng, người giữ vận đơn hoặc người giữ hàng (Luật Thuế hàng hóa Điều 2). Thuế phí nộp theo thông báo thuế do hải quan xác định.
- HowBridge không phải công ty khai báo hải quan: thông quan do công ty hải quan đối tác thực hiện.
Trước khi gửi đồ điện còn phải xem những quy định nào?
Còn phải xem bốn việc: tần số dòng điện xoay chiều theo luật của Đài Loan là 60Hz; mã biểu thuế của đồ điện phần lớn có quy định C02 của Cục Tiêu chuẩn, Đo lường và Kiểm nghiệm; mã biểu thuế của tủ lạnh và điều hòa cửa sổ ghi MW0 (hàng Trung Quốc đại lục không được nhập khẩu), chỉ khi toàn bộ tờ khai CIF từ NT$32 000 trở xuống, mỗi hạng mục từ 24 chiếc trở xuống mới được miễn xin giấy phép nhập khẩu; mã biểu thuế của máy hút ẩm và tivi màu ghi MP1, chỉ cho phép một số loại máy.
| Loại hàng | Mã biểu thuế | Thuế quan cột 1 | Thuế hàng hóa | Quy định nhập khẩu |
|---|---|---|---|---|
| Tủ lạnh gia dụng máy nén loại khác | 8418.21.90.00-6 | 8% | 13% | C02, MW0 |
| Tủ lạnh-tủ đông kết hợp gia dụng (dưới 500 lít) | 8418.10.13.00-3 | 3,5% | 13% | C02, MW0 |
| Điều hòa kiểu cửa sổ và các loại tự chứa khác (có bộ phận làm lạnh) | 8415.10.10.10-7 | 10% | 20% | 555, C02, MW0 |
| Điều hòa tách rời (có bộ phận làm lạnh) | 8415.10.10.20-5 | 10% | 20% | 555, C02 |
| Máy tăng ẩm, máy hút ẩm | 8479.89.10.00-8 | 8% | 15% | C02, MP1 (chỉ cho phép loại không có máy nén) |
| Lò nướng điện | 8516.60.10.00-6 | 3,7% | 15% | C02 |
| Tivi màu | 8528.72.00.00-0 | 10% | Không đánh thuế | C02, MP1 (trừ loại từ 21 inch trở lên và loại độ phân giải ngang từ 1000 dòng trở lên) |
- Điện áp và tần số: tần số dòng điện xoay chiều theo luật của Đài Loan là 60Hz (Tiêu chuẩn điện áp và tần số cung cấp điện Điều 3), cấp điện hạ áp có các cách như 110V, 220V (cùng tiêu chuẩn Điều 4). Đồ điện trên nhãn chỉ ghi 220V, 50Hz, trước khi gửi về hãy xác nhận có dùng được ở Đài Loan không.
- Kiểm định hàng hóa: C02 nghĩa là một phần hàng dưới mã biểu thuế thuộc diện kiểm định nhập khẩu bắt buộc của Cục Tiêu chuẩn, Đo lường và Kiểm nghiệm. Theo Điều 5 Quy định miễn kiểm định hàng hóa, hàng tự dùng không để bán, trên cùng một tờ khai cùng quy cách kiểu dáng có tổng trị giá từ 1 000 đô la Mỹ trở xuống, hoặc vượt nhưng số lượng từ 2 chiếc trở xuống thì có thể được miễn kiểm định; từ 1 000 đô la Mỹ trở xuống có thể điền mã thông quan miễn kiểm định trên tờ khai, các trường hợp khác phải xin trước; cùng quy cách kiểu dáng trong 6 tháng chỉ được miễn 1 lần. Quy tắc chung xem kiểm định hàng hóa BSMI.
- MW0 miễn giấy phép số lượng nhỏ: MW0 là hàng Trung Quốc đại lục không được nhập khẩu; nhưng sản phẩm công nghiệp Trung Quốc đại lục thuộc chương 25 đến chương 97 của biểu thuế, giá CIF của toàn bộ tờ khai từ NT$32 000 trở xuống, mỗi hạng mục từ 24 chiếc trở xuống (hàng không tính được theo số chiếc thì từ 40 kg trở xuống) được phép miễn xin giấy phép nhập khẩu, hạng mục xác định theo kiểu máy. Xe máy điện, xe đạp điện và bộ điều khiển của chúng, tổng cộng 3 mã biểu thuế bị loại trừ. Miễn xin giấy phép nhập khẩu không có nghĩa là được miễn các quy định nhập khẩu khác như kiểm định hàng hóa.
- MP1 không phải cho phép tất cả: MP1 là hàng Trung Quốc đại lục được phép nhập khẩu có điều kiện. Trong các hạng mục được phép của Cục Thương mại Quốc tế, máy hút ẩm xếp vào 8479.89.10.00-8 chỉ liệt kê “máy hút ẩm không có máy nén”, tivi màu loại trừ loại từ 21 inch trở lên và loại độ phân giải ngang từ 1000 dòng trở lên; hàng Trung Quốc đại lục không nằm trong các hạng mục được phép phải đáp ứng điều kiện miễn giấy phép số lượng nhỏ ở trên thì mới được nhập khẩu mà không cần giấy phép. Xác định trước của hải quan từng xếp máy hút ẩm gia dụng vào 8509.80.90.00-4, mã biểu thuế và quy định nhập khẩu thực tế theo sự xác định của hải quan.
- 555: nhập khẩu máy điều hòa không khí từ 7.1kW trở xuống, chứa môi chất lạnh HCFC-22, phải kèm văn bản đồng ý của Bộ Môi trường.
Đồ điện cỡ lớn vận chuyển thế nào? Cước tính ra sao?
Đồ điện chứa môi chất lạnh hoặc cỡ lớn như tủ lạnh, điều hòa, máy hút ẩm máy nén, có nhận hay không và đi bằng phương thức vận chuyển nào, xin hỏi bộ phận chăm sóc khách hàng trước; ước tính với một máy hút ẩm có thùng ngoài 38×32×62 cm, nặng 15,2 kg, đi tuyến sea express khoảng NT$880 (chỉ là báo giá ước tính).Tuyến sea express của HowBridge là NT$55 mỗi đơn vị, đường hàng không NT$110 mỗi kg (từ 2026-11-11), hàng lớn hoặc hàng nặng đi container ghép (LCL) (hỏi bộ phận chăm sóc khách hàng báo giá theo hàng hóa), thực tế theo hóa đơn sau khi đo tại kho.
| Phương thức | Cách tính giá | Phụ thu | Thời gian |
|---|---|---|---|
| Sea express | NT$55 mỗi đơn vị, đơn vị lấy giá trị lớn hơn giữa khối lượng thực và khối lượng thể tích (dài×rộng×cao cm÷10000), làm tròn lên | Đơn vị tính phí chưa đến 10 thì phụ thu NT$100 (xét theo giá trị trước khi làm tròn) | Sau khi kho xuất hàng đo thực tế khoảng 4 ngày làm việc, 90% trong 6 ngày làm việc |
| Đường hàng không | NT$110 mỗi kg, chỉ tính khối lượng thực | Khối lượng thực chưa đến 10 kg phụ thu NT$120 | Khoảng 3–5 ngày làm việc |
| Container ghép (LCL) | Hỏi bộ phận chăm sóc khách hàng báo giá theo hàng hóa | — | Khoảng 7–14 ngày |
- Máy hút ẩm: khối lượng thể tích = 38×32×62÷10000 = 7,54, lấy khối lượng thực lớn hơn là 15,2, làm tròn lên thành 16 đơn vị; 16×NT$55 = NT$880, không phụ thu.
- Lò nướng điện nhỏ: thùng ngoài 52×40×35 cm, 9,3 kg, khối lượng thể tích 7,28, làm tròn lên thành 10 đơn vị; 10×NT$55 + NT$100 = NT$650 (khi xét phụ thu dùng 9,3 chưa làm tròn). Hai phép tính đều giống tính cước vận chuyển, chưa gồm phụ phí quá khổ của Hsinchu Logistics ở chặng Đài Loan (vượt quá 10 tài hoặc 40 kg tính riêng).
- Đồ điện chứa pin lithium (ví dụ máy hút bụi không dây): có chứng nhận UN38.3, mỗi viên không quá 300Wh mới nhận, chỉ đi sea express; vượt 300Wh không nhận. Xem hướng dẫn gom hàng pin lithium.
Loại đồ điện này phần lớn có thể tích lớn, có máy nén và môi chất lạnh, mã biểu thuế của tủ lạnh và điều hòa cửa sổ còn ghi MW0; mỗi kiện (bao) hàng chuyển phát nhanh có trọng lượng cả bì tối đa 70 kg (quy định thông quan chuyển phát nhanh đường hàng không, đường biển). Có nhận hay không, đi sea express hay container ghép (LCL), xin hỏi bộ phận chăm sóc khách hàng trước, đừng đặt hàng xong rồi mới hỏi.
Hải quan Trung Quốc quy định vật phẩm cá nhân gửi đến khu vực Hồng Kông, Ma Cao, Đài Loan có hạn mức mỗi lần là 800 nhân dân tệ (công bố số 43 năm 2010 của Tổng cục Hải quan, sau khi sửa đổi bằng công bố số 176 năm 2024 vẫn là 800 nhân dân tệ); vượt hạn mức phải trả hàng hoặc làm thủ tục thông quan theo quy định về hàng hóa, trong bưu kiện chỉ có một món không thể chia nhỏ và đúng là tự dùng thì được làm theo vật phẩm cá nhân. Đây là quy định đối với vật phẩm bưu chính cá nhân qua kênh bưu chính, việc gom hàng có áp dụng hay không không có quy định rõ; đồ điện vượt 800 nhân dân tệ, trước khi gửi đi xin hỏi bộ phận chăm sóc khách hàng.
Mua đồ điện hiệu suất năng lượng cấp 1 trên Taobao có thể xin giảm thuế hàng hóa không?
Suy theo điều khoản thì rất khó áp dụng: ưu đãi giảm thuế tiết kiệm năng lượng tại Điều 11-1 Luật Thuế hàng hóa yêu cầu nộp hóa đơn thống nhất hoặc biên lai do người bán (doanh nghiệp) lập để xin cục thuế hoàn lại, chứng từ của nền tảng Trung Quốc đại lục thường không phải loại chứng từ này (suy luận của trang này, chưa được cục thuế xác nhận cho từng trường hợp).Trường hợp cụ thể xin liên hệ cục thuế.
- Điều kiện giảm thuế: mua trong khoảng từ 2025-06-15 đến 2029-12-31, tủ lạnh mới, máy điều hòa nóng lạnh, máy hút ẩm được đăng ký hiệu suất năng lượng cấp 1 hoặc cấp 2 trong hệ thống quản lý nhãn phân cấp hiệu suất năng lượng của Đài Loan, mỗi chiếc giảm thuế tối đa NT$2 000, xin ở cục thuế trong 6 tháng kể từ ngày sau ngày mua (Luật Thuế hàng hóa Điều 11-1, Quy định hoàn thuế hàng hóa được giảm Điều 2–4). Từ 2026, máy hút ẩm chuyển sang dùng tiêu chuẩn phân cấp hiệu suất năng lượng mới.
- Phán đoán của trang này là suy luận: suy luận theo điều kiện về chứng từ và đăng ký tại Điều 2, Điều 4 của quy định (kiểu máy Trung Quốc đại lục thường không có trong hệ thống phân cấp hiệu suất năng lượng của Đài Loan), chưa được cục thuế xác nhận cho từng trường hợp.
Trước khi gửi đồ điện, kiểm tra theo 5 bước này
Lần lượt xác nhận có phải đồ điện chịu thuế không, mã biểu thuế và quy định nhập khẩu, điện áp, phương thức vận chuyển và thuế phí; tủ lạnh, điều hòa và đồ điện chứa môi chất lạnh hãy hỏi bộ phận chăm sóc khách hàng rồi mới đặt hàng.
1Xem có phải 5 loại đồ điện chịu thuế không
Tủ lạnh, máy điều hòa nóng lạnh, máy hút ẩm, lò nướng điện, bộ âm thanh chịu thuế hàng hóa; tivi màu không bị đánh thuế từ 2026-01-01; máy giặt, máy hút bụi, nồi cơm điện không nằm trong danh mục liệt kê.
2Tra mã biểu thuế và quy định nhập khẩu
Dùng tra cứu biểu thuế xem thuế quan cột 1 và C02, MW0, MP1, 555; hàng MW0 hoặc không nằm trong hạng mục được phép của MP1 thì chỉ khi toàn bộ tờ khai CIF từ NT$32 000 trở xuống, mỗi hạng mục từ 24 chiếc trở xuống mới được miễn xin giấy phép nhập khẩu, kiểm định hàng hóa vẫn phải đáp ứng riêng.
3Xem điện áp và tần số
Xem điện áp định mức và tần số trên nhãn hàng, dòng điện xoay chiều của Đài Loan là 60Hz.
4Chọn phương thức vận chuyển
Tủ lạnh, điều hòa, máy hút ẩm máy nén và các đồ điện chứa môi chất lạnh hoặc cỡ lớn khác hãy hỏi bộ phận chăm sóc khách hàng trước; đồ điện chứa pin lithium chỉ đi sea express; đồ điện chịu thuế hàng hóa khi tạo đơn gom hàng hãy chọn “khai báo hải quan chính thức”.
5Tính thuế phí, khai đúng sự thật
Thuế hàng hóa = (trị giá tính thuế + thuế quan) × thuế suất, thuế kinh doanh lại cộng thêm thuế hàng hóa; tên hàng, số lượng, số tiền khai đúng theo những gì bạn đã mua, không khai tách ra hoặc khai thấp.
Nghiên cứu nhìn nhận thế nào về trợ cấp tiết kiệm năng lượng, môi chất lạnh và ngưỡng miễn thuế hàng giá thấp?
Các nghiên cứu cung cấp bối cảnh cho những quy định này: chương trình thay tủ lạnh của Mexico tiết kiệm điện khoảng một phần tư so với dự tính ban đầu, còn điện dùng cho điều hòa lại tăng; trong số người xin hoàn thuế thiết bị tiết kiệm năng lượng cấp tiểu bang ở Mỹ, 70% vốn đã định mua; môi chất lạnh hydrofluorocarbon dùng cho điều hòa, tủ lạnh đang bị cắt giảm theo thỏa thuận quốc tế, một số môi chất lạnh thay thế dễ cháy; ngưỡng miễn thuế cho bưu kiện giá thấp đang phải điều chỉnh trong thời đại thương mại điện tử, Đài Loan hiện vẫn là NT$2 000.Các nghiên cứu dưới đây đều không nhằm vào hàng nhập khẩu về Đài Loan, chỉ làm bối cảnh, trang này cũng không dựa vào đó để giới thiệu bất kỳ sản phẩm nào.
| Nghiên cứu | Phát hiện | Hạn chế |
|---|---|---|
| Davis và cộng sự (2014) | Mexico giai đoạn 2009–2012 hỗ trợ 1 900 000 hộ thay tủ lạnh và điều hòa, việc thay tủ lạnh làm điện sử dụng giảm 8%, khoảng một phần tư so với dự tính ban đầu; việc thay điều hòa lại làm điện sử dụng tăng | Chỉ bao gồm một chương trình duy nhất của Mexico |
| Houde và Aldy (2017) | Trong số người xin hoàn thuế thiết bị tiết kiệm năng lượng cấp tiểu bang ở Mỹ, 70% vốn đã định mua, thêm 15%–20% chỉ là mua sớm hơn vài tuần | Chỉ bao gồm chương trình đó ở Mỹ và thị trường thời điểm ấy |
| Zhang và Tao (2020) | Phân tích 1 612 dữ liệu tủ lạnh trên nền tảng thương mại điện tử Trung Quốc, các thuộc tính như nhãn hiệu suất năng lượng và thương hiệu có ảnh hưởng quan trọng đến giá | Một nền tảng duy nhất, một thời điểm cụ thể |
| Höglund-Isaksson và cộng sự (2017) | Ước tính Sửa đổi Kigali trong giai đoạn 2018–2050 có thể giảm khoảng 61% lượng phát thải cơ sở hydrofluorocarbon toàn cầu | Ước tính theo kịch bản mô hình |
| Yang và cộng sự (2021) | Tổng hợp khả năng làm lạnh, mức an toàn và thân thiện môi trường của gần 40 loại môi chất lạnh thay thế; môi chất lạnh hydrocarbon dễ cháy khó dập tắt hơn so với hợp chất halogen | Tổng hợp tài liệu, không nhằm vào sản phẩm cụ thể |
| Holloway và Rae (2012) | Phần lớn các nền kinh tế APEC có ngưỡng miễn thuế hàng giá thấp, ngưỡng từ chưa đến 1 đô la Mỹ đến hơn 1 000 đô la Mỹ | Chỉ đánh giá 6 nền kinh tế |
| Van der Meiren và Jerzewska (2026) | Khi thương mại điện tử tăng trưởng, ngưỡng miễn thuế hàng giá thấp có xu hướng chuyển từ số tiền cố định sang cơ chế dựa trên rủi ro, có hỗ trợ của công nghệ | Bình luận chính sách, không phải ước tính từ dữ liệu |
Nghiên cứu chỉ cung cấp bối cảnh; phải nộp bao nhiêu thuế, có gửi được không vẫn theo Luật Thuế hàng hóa, Luật Thuế quan, Luật Thuế kinh doanh của Đài Loan và sự xác định của hải quan.
Gửi đồ điện về Đài Loan sẽ gặp những thuật ngữ nào?
- Thuế hàng hóa
- Thuế Luật Thuế hàng hóa đánh vào một số hàng hóa nhất định; hàng nhập khẩu được hải quan thu hộ cùng thuế quan khi nhập khẩu, người nộp thuế là người nhận hàng, người giữ vận đơn hoặc người giữ hàng.
- Trị giá tính thuế
- Giá hải quan dùng để tính thuế, lấy giá giao dịch làm chuẩn, cộng cước vận chuyển đến Đài Loan, phí bốc dỡ vận chuyển và phí bảo hiểm (giá CIF).
- T/T*
- Ký hiệu trong cột “ghi chú thu thuế đặc biệt” của biểu thuế: T là nhập khẩu phải chịu thuế hàng hóa, T* là một phần hàng nhập khẩu phải chịu thuế hàng hóa; giải thích chính thức chỉ để tham khảo, có đánh thuế hay không theo điều khoản và sự xác định của hải quan.
- Tờ khai nhập khẩu thông thường
- Tờ khai dùng cho khai báo hải quan chính thức; hàng chuyển phát nhanh phải chịu thuế hàng hóa hoặc liên quan đến quy định nhập khẩu phải dùng loại này, không thể dùng tờ khai đơn giản (trường hợp liên quan đến quy định nhập khẩu, trừ trường hợp đặc biệt do hải quan công bố riêng).
- MW0/MP1
- MW0 là hàng Trung Quốc đại lục không được nhập khẩu, MP1 là hàng Trung Quốc đại lục được phép nhập khẩu có điều kiện; sản phẩm công nghiệp Trung Quốc đại lục thuộc chương 25–97 của biểu thuế, giá CIF của toàn bộ tờ khai từ NT$32 000 trở xuống, mỗi hạng mục từ 24 chiếc trở xuống (hàng không tính được theo số chiếc thì từ 40 kg trở xuống) mới được miễn xin giấy phép nhập khẩu; miễn giấy phép không có nghĩa là được miễn các quy định nhập khẩu khác như kiểm định hàng hóa.
- C02
- Mã quy định nhập khẩu hàng hóa: một phần hàng dưới mục này thuộc diện kiểm định nhập khẩu bắt buộc do Cục Tiêu chuẩn, Đo lường và Kiểm nghiệm công bố.
- 555
- Mã quy định nhập khẩu hàng hóa: nhập khẩu máy điều hòa không khí từ 7.1kW trở xuống, chứa môi chất lạnh HCFC-22, phải kèm văn bản đồng ý của Bộ Môi trường.
- Xác định trước mã số biểu thuế
- Trước khi nhập khẩu nộp đơn lên hải quan để được trả lời trước về mã biểu thuế cho một loại hàng cụ thể; văn bản trả lời chỉ có hiệu lực với trường hợp đó.
- Phí xúc tiến thương mại
- Thu theo 0,04% trị giá tính thuế khi nhập khẩu, số tiền từ 100 đồng trở xuống được miễn thu.
Nguồn dữ liệu và phạm vi kiểm chứng là gì?
Các nguồn dưới đây được tra cứu ngày 2026-11-18; ngày của văn bản và ngày tra cứu được ghi riêng, nơi không ghi rõ ngày thì không tự bổ sung. Các trường hợp phân loại của hải quan lấy từ dữ liệu mở của Cục Hải quan thuộc Bộ Tài chính được cơ sở dữ liệu biểu thuế của HowBridge thu thập, không nêu thương hiệu và mẫu mã.
Dữ liệu của chính phủ và cơ quan chính thức
- Cơ sở dữ liệu pháp quy quốc gia: Luật Thuế hàng hóa|Ngày văn bản: 2025-12-30; Điều 11 khoản 1: nhóm đồ điện 5 loại, tủ lạnh 13%, máy điều hòa nóng lạnh 20% (loại hệ thống trung tâm 15%), máy hút ẩm 15%, bộ âm thanh 10%, lò nướng điện 15% (mọi dụng cụ nướng thực phẩm bằng nhiệt điện hoặc vi sóng đều thuộc loại này); khoản 2: hàng ghép theo thuế suất cao nhất; Điều 2: người nộp thuế của hàng nhập khẩu là người nhận hàng, người giữ vận đơn hoặc người giữ hàng; Điều 18: trị giá tính thuế của hàng chịu thuế nhập khẩu là trị giá tính thuế quan cộng các khoản thuế nhập khẩu; Điều 23: hải quan thu hộ khi nhập khẩu; Điều 11-1: mua tủ lạnh mới, máy điều hòa nóng lạnh, máy hút ẩm cấp 1 hoặc cấp 2 trong khoảng từ 2025-06-15 đến 2029-12-31, mỗi chiếc giảm thuế tối đa NT$2 000.
- Cơ sở dữ liệu pháp quy quốc gia: Luật Thuế hàng hóa - lịch sử sửa đổi|Ngày văn bản: 2025-11-14; sửa đổi Điều 8, 11, 37 được công bố ngày 114-08-19 (năm Dân Quốc); lệnh số 1141031473 của Viện Hành chính ngày 114-11-14 quy định có hiệu lực từ 115-01-01.
- Cơ sở dữ liệu pháp quy quốc gia: Luật Thuế hàng hóa - điều khoản lịch sử (bản 114-06-13 năm Dân Quốc) Điều 11|Ngày văn bản: 2025-06-13; trước khi sửa đổi nhóm đồ điện còn có tivi màu 13%, đầu video 13%, máy quay đĩa 10%, máy ghi âm 10%.
- Bộ Tài chính: 9 biện pháp có lợi cho dân, thuận tiện cho dân thực hiện năm 115 (năm Dân Quốc)|Ngày văn bản: 2025-12-26; xóa 4 hạng mục chịu thuế hàng hóa nhóm đồ điện gồm tivi màu, đầu video, máy quay đĩa và máy ghi âm, có hiệu lực từ 2026-01-01.
- Bộ Tài chính (đơn vị công bố: Cục Hải quan thuộc Bộ Tài chính): Kêu gọi doanh nghiệp lưu ý 7 nhóm hàng phải khai thuế hàng hóa để tránh bị phạt|Ngày văn bản: 2024-07-02; ký hiệu T (nhập khẩu phải chịu thuế hàng hóa), T* (một phần hàng nhập khẩu phải chịu thuế hàng hóa) trên biểu thuế chỉ để tham khảo, việc đánh thuế dựa vào việc hàng thực tế đến có thuộc loại chịu thuế hay không; khi không chắc chắn có thể điền mã 8 ở ô “phương thức xin kiểm định” trên tờ khai.
- Cục Hải quan thuộc Bộ Tài chính, Cổng một cửa Hải quan-Cảng-Thương mại: GC411 tra cứu tổng hợp biểu thuế và thuế suất (giải thích cột “ghi chú thu thuế đặc biệt” và các mã biểu thuế)|Ngày văn bản: không ghi; (tra cứu 2026-11-18) cột ghi chú thu thuế đặc biệt “chỉ để tham khảo, nếu có nghi vấn vẫn phải xác định theo quy định pháp luật gốc”; các mã biểu thuế của tủ lạnh, điều hòa, máy hút ẩm, lò nướng điện, lò vi sóng, máy nướng bánh mì, loa ghi T*, tivi màu và máy giặt tự động không ghi; thuế suất cột 1 và quy định nhập khẩu của từng mã biểu thuế tra cứu ngày 2026-11-18.
- Bộ Tài chính (đơn vị công bố: Cục Hải quan thuộc Bộ Tài chính): Nồi chiên không dầu và máy nướng bánh mì dạng hộp khi nhập khẩu đều phải chịu thuế hàng hóa|Ngày văn bản: 2025-01-23; chức năng chính của nồi chiên không dầu giống lò nướng điện chịu thuế hàng hóa, khi nhập khẩu theo quy định phải chịu thuế hàng hóa 15%; máy nướng bánh mì dạng hộp cũng vậy.
- Bộ Tài chính: Máy nướng bánh mì dạng hộp được xác định là lò nướng điện, phải chịu thuế hàng hóa (công văn số 34031 ngày 71-05-31, Bộ Tài chính, Cục Thuế)|Ngày văn bản: 1982-05-31; dụng cụ dạng hộp kín nướng thực phẩm bằng điện được xác định là lò nướng điện, phải chịu thuế hàng hóa.
- Hải quan Đài Bắc, Cục Hải quan thuộc Bộ Tài chính: Loa nhỏ ngoài dùng cho máy tính nhập khẩu xếp vào mã biểu thuế nào? Có phải chịu thuế hàng hóa không|Ngày văn bản: 2025-06-27; thùng loa chỉ chứa một loa, bất kể có tích hợp bộ khuếch đại hay không, xếp vào mã 8518.21.00, thuế suất được miễn, thuế hàng hóa 10%.
- Hải quan Đài Bắc, Cục Hải quan thuộc Bộ Tài chính: Những điểm cần lưu ý và phối hợp khi khai đơn giản hàng chuyển phát nhanh nhập khẩu|Ngày văn bản: 2024-07-09; hàng phải chịu thuế theo Luật Thuế hàng hóa không được khai bằng tờ khai đơn giản.
- Cơ sở dữ liệu pháp quy quốc gia: Luật Thuế quan|Ngày văn bản: 2022-05-11; Điều 29: trị giá tính thuế lấy giá giao dịch làm chuẩn, cộng cước vận chuyển, phí bốc dỡ vận chuyển và phí bảo hiểm đến cảng nhập khẩu; Điều 39: ngoại tệ quy đổi theo tỷ giá do Cục Hải quan công bố; Điều 49 khoản 2: trị giá tính thuế của cùng một lô gộp tính, từ mức hạn ngạch Bộ Tài chính công bố trở xuống thì được miễn thuế, hàng nhập khẩu quá thường xuyên hoặc hàng đặc thù được công bố thì không áp dụng.
- Bộ Tài chính: Hạn ngạch miễn thuế Luật Thuế quan Điều 49 khoản 2 (công bố số 1061018778 ngày 106-09-07 của Bộ Tài chính, Cục Hải quan)|Ngày văn bản: 2017-09-07; hạn ngạch NT$2 000, miễn thuế quan và thuế kinh doanh, thuế hàng hóa do hải quan thu hộ.
- Bộ Tài chính: Nguyên tắc xác định nhập khẩu quá thường xuyên (lệnh số 1061011007 ngày 106-05-26 của Bộ Tài chính, Cục Hải quan)|Ngày văn bản: 2017-05-26; cùng một người nộp thuế trong nửa năm (tháng 1–6, tháng 7–12) được thông quan theo diện miễn thuế quá 6 lần thì không còn áp dụng, theo ngày nhập khẩu ghi trên tờ khai.
- Cục Hải quan thuộc Bộ Tài chính: Hải quan cung cấp dịch vụ tra cứu số lần nhập khẩu quá thường xuyên|Ngày văn bản: 2020-08-25; GB377 của Cổng một cửa Hải quan-Cảng-Thương mại có thể tra số lần nhập khẩu, cần đăng nhập bằng chứng thư số.
- Cục Hải quan thuộc Bộ Tài chính: Hải quan thu thuế kinh doanh hàng nhập khẩu như thế nào?|Ngày văn bản: 2026-07-09; thuế hàng hóa = (trị giá tính thuế + thuế quan nhập khẩu) × thuế suất thuế hàng hóa; thuế kinh doanh = (trị giá tính thuế + thuế nhập khẩu + thuế hàng hóa hoặc thuế rượu thuốc lá + phí phúc lợi sức khỏe thuốc lá) × thuế suất thuế kinh doanh.
- Cục Hải quan thuộc Bộ Tài chính: Hàng nhập khẩu phải nộp những loại thuế phí nào?|Ngày văn bản: 2026-07-13; trị giá tính thuế là giá CIF; phí xúc tiến thương mại = trị giá tính thuế × 0,04%, từ 100 đồng trở xuống được miễn thu.
- Bộ Tài chính: Sổ tay nghiệp vụ hải quan thu hộ thuế kinh doanh|Ngày văn bản: 2018-05-22; số thuế kinh doanh hải quan thu hộ, phần lẻ dưới một đồng Đài tệ được bỏ đi, không tính.
- Cơ sở dữ liệu pháp quy quốc gia: Luật Thuế giá trị gia tăng và thuế không phải giá trị gia tăng|Ngày văn bản: 2025-05-28; Điều 20: hàng nhập khẩu tính thuế kinh doanh trên trị giá tính thuế quan cộng thuế nhập khẩu, hàng phải chịu thuế hàng hóa thì cộng thêm số thuế hàng hóa; Điều 41: thuế kinh doanh của hàng nhập khẩu do hải quan thu hộ.
- Cơ sở dữ liệu pháp quy quốc gia: Quy định về thông quan hàng chuyển phát nhanh đường hàng không|Ngày văn bản: 2026-02-23; Điều 12 khoản 1 mục 2, mục 9: hàng liên quan đến quy định xuất nhập khẩu, hàng phải chịu thuế theo Luật Thuế hàng hóa thông quan bằng tờ khai nhập khẩu thông thường; Điều 14: cùng một lô không được khai riêng, nhưng nếu tổng không vượt hạn ngạch miễn thuế hoặc chủ động khai và nộp thuế thì không bị hạn chế; Điều 6: mỗi kiện (bao) có trọng lượng cả bì từ 70 kg trở xuống.
- Cơ sở dữ liệu pháp quy quốc gia: Quy định về thông quan hàng chuyển phát nhanh đường biển|Ngày văn bản: 2026-02-23; Điều 12 khoản 1 mục 2, mục 7: hàng liên quan đến quy định xuất nhập khẩu, hàng phải chịu thuế theo Luật Thuế hàng hóa thông quan bằng tờ khai nhập khẩu thông thường; Điều 15: hàng chuyển phát nhanh cùng một lô, đơn vị chuyển phát nhanh không được khai riêng; Điều 3: mỗi kiện (bao) có trọng lượng cả bì vượt 70 kg không được thông quan tại khu chuyên dụng.
- Cơ sở dữ liệu pháp quy quốc gia: Luật Chống buôn lậu hải quan|Ngày văn bản: 2018-05-09; Điều 37 khoản 1: khai sai tên, số lượng hoặc trị giá, phạt đến 5 lần số thuế nhập khẩu bị thiếu, hoặc tịch thu hoặc tịch thu cùng lúc hàng hóa; Điều 36: nhập lậu hàng hóa bị phạt đến 3 lần giá trị hàng và tịch thu.
- Cục Thương mại Quốc tế, Bộ Kinh tế: Mã quy định nhập khẩu (C02, MW0, MP1, 555)|Ngày văn bản: không ghi; C02: một phần hàng thuộc diện kiểm định nhập khẩu bắt buộc của Cục Tiêu chuẩn, Đo lường và Kiểm nghiệm; MW0: hàng Trung Quốc đại lục không được nhập khẩu; MP1: hàng Trung Quốc đại lục được phép nhập khẩu có điều kiện; 555: nhập khẩu máy điều hòa không khí từ 7.1kW trở xuống, chứa môi chất lạnh HCFC-22 phải kèm văn bản đồng ý của Bộ Môi trường.
- Cục Thương mại Quốc tế, Bộ Kinh tế: Các hạng mục hàng Trung Quốc đại lục được phép nhập khẩu có điều kiện (MP1)|Ngày văn bản: không ghi; mã máy hút ẩm 8479.89.10.00-8 chỉ liệt kê “máy hút ẩm không có máy nén”; hạng mục được phép của tivi màu 8528.72.00.00-0 loại trừ độ phân giải ngang từ 1000 dòng trở lên loại cao cấp và loại từ 21 inch trở lên (tải xuống 2026-11-18).
- Cục Thương mại Quốc tế, Bộ Kinh tế: Công bố “quy định cho phép miễn xin giấy phép nhập khẩu đối với hàng Trung Quốc đại lục số lượng nhỏ” (công văn số 11104603570 ngày 111-08-19)|Ngày văn bản: 2022-08-19; sản phẩm công nghiệp Trung Quốc đại lục ngoài bảng (chương 25 đến chương 97 của biểu thuế), giá CIF từ NT$32 000 trở xuống, mỗi hạng mục từ 24 chiếc trở xuống (hàng không tính được theo số chiếc thì từ 40 kg trở xuống) được phép miễn giấy phép; hạng mục xác định theo kiểu máy; các quy định nhập khẩu khác vẫn phải thực hiện theo quy định.
- Cục Thương mại Quốc tế, Bộ Kinh tế: Các hạng mục hàng bị loại khỏi diện miễn giấy phép số lượng nhỏ (công văn số 11550200230 ngày 115-03-10)|Ngày văn bản: 2026-03-10; loại trừ 3 mã biểu thuế gồm xe đạp điện (bộ điều khiển 8543.70.99.50-4 đã bị loại trừ từ năm 2022).
- Cơ sở dữ liệu pháp quy quốc gia: Quy định miễn kiểm định hàng hóa|Ngày văn bản: 2019-11-21; Điều 5 khoản 1 mục 1: hàng tự dùng không để bán, trên cùng một tờ khai cùng quy cách kiểu dáng có tổng trị giá từ 1 000 đô la Mỹ trở xuống, hoặc vượt nhưng không quá 2 chiếc; Điều 3 khoản 2: từ 1 000 đô la Mỹ trở xuống có thể điền thẳng mã thông quan miễn kiểm định; Điều 8: cùng quy cách kiểu dáng trong 6 tháng chỉ được miễn kiểm định 1 lần.
- Cơ sở dữ liệu pháp quy quốc gia: Quy định hoàn lại thuế hàng hóa được giảm khi mua tủ lạnh, máy điều hòa nóng lạnh, máy hút ẩm|Ngày văn bản: 2019-06-13; Điều 2: phải được đăng ký cấp 1 hoặc cấp 2 trong hệ thống quản lý nhãn phân cấp hiệu suất năng lượng, người bán là doanh nghiệp; Điều 3: xin cục thuế trong 6 tháng kể từ ngày sau ngày mua; Điều 4: nộp bản sao hóa đơn thống nhất hoặc biên lai do người bán lập.
- Cục Thuế Đài Bắc, Bộ Tài chính: Tiêu chuẩn tiết kiệm năng lượng mới năm 115 (năm Dân Quốc) có hiệu lực, mua đúng máy hút ẩm mới được hoàn thuế hàng hóa|Ngày văn bản: 2026-01-29; từ 2026-01-01 phân cấp hiệu suất năng lượng của máy hút ẩm chuyển sang tiêu chuẩn mới, đáp ứng quy định mới được xin hoàn thuế.
- Cơ sở dữ liệu pháp quy quốc gia: Tiêu chuẩn điện áp và tần số cung cấp điện|Ngày văn bản: 2017-06-12; Điều 3: tần số dòng điện xoay chiều là 60 hec; Điều 4: các cách cấp điện hạ áp gồm 110V một pha hai dây, 110V/220V một pha ba dây, 220V một pha hai dây, v.v.
- Trang web Bộ Thương mại Trung Quốc đăng lại: Công bố số 176 năm 2024 của Tổng cục Hải quan|Ngày văn bản: 2024-11-29; vật phẩm cá nhân gửi đến khu vực Hồng Kông, Ma Cao, Đài Loan, hạn mức mỗi lần vẫn là 800 nhân dân tệ, thi hành từ 2024-12-01.
- Hải quan Vũ Hán Trung Quốc: Chuyên đề thông quan vật phẩm bưu chính cá nhân|Ngày văn bản: không ghi; vật phẩm cá nhân gửi bưu điện xuất nhập cảnh vượt hạn mức thì phải trả hàng hoặc làm thủ tục thông quan theo quy định về hàng hóa; trong bưu kiện chỉ có một món không thể chia nhỏ và đúng là tự dùng cá nhân thì được làm theo vật phẩm cá nhân; vật phẩm bưu chính cá nhân là bưu kiện, bưu phẩm nhỏ xuất nhập cảnh qua kênh bưu chính.
- Cục Hải quan thuộc Bộ Tài chính: Các trường hợp xác định trước mã số biểu thuế hàng nhập khẩu (Nền tảng dữ liệu mở của chính phủ 6713, do cơ sở dữ liệu biểu thuế của HowBridge thu thập)|Ngày văn bản: không ghi; máy hút ẩm 105AA0621, 105AA0622, 106BA0141 xếp vào 8509.80.90.00-4; nồi chiên không dầu 105AA0387 xếp vào 8516.60.90.00-9; lò nướng chiên 2 trong 1 107AA0225 xếp vào 8516.60.10.00-6; loa Bluetooth 107AA0210 xếp vào 8518.21.00.00-4, 107AA0248 xếp vào 8527.13.00.00-3; tủ đông đứng 106AA0367 xếp vào 8418.40.90.00-3.
Tài liệu nghiên cứu
Cash for Coolers: Evaluating a Large-Scale Appliance Replacement Program in Mexico
Đánh giá chương trình hỗ trợ của Mexico giai đoạn 2009–2012 giúp 1 900 000 hộ gia đình thay tủ lạnh và điều hòa cũ, dùng dữ liệu hóa đơn tiền điện của toàn bộ hộ dân cư, phát hiện việc thay tủ lạnh làm điện sử dụng giảm 8%, khoảng một phần tư so với dự tính ban đầu, còn việc thay điều hòa lại làm điện sử dụng tăng; hạn chế là chỉ bao gồm chương trình duy nhất này của Mexico và giai đoạn 2009–2012. Trang này chỉ dùng làm bối cảnh về đánh giá hiệu quả chính sách hỗ trợ tiết kiệm năng lượng cho đồ điện.
Consumers' Response to State Energy Efficient Appliance Rebate Programs
Đánh giá các chương trình hoàn thuế thiết bị tiết kiệm năng lượng cấp tiểu bang theo Đạo luật Phục hồi năm 2009 của Mỹ, phát hiện trong số người tiêu dùng xin hoàn thuế, 70% vốn đã định mua, thêm 15%–20% chỉ là mua sớm hơn vài tuần, và người tiêu dùng có xu hướng nâng cấp lên các kiểu máy chất lượng cao hơn nhưng kém tiết kiệm năng lượng hơn, nên tác động đến nhu cầu năng lượng dài hạn có thể rất nhỏ; hạn chế là chỉ bao gồm chương trình đó ở Mỹ và thị trường thời điểm ấy. Trang này chỉ dùng làm bối cảnh về hiệu quả của chính sách hoàn thuế và hỗ trợ cho đồ điện.
Will energy efficiency affect appliance price? An empirical analysis of refrigerators in China based on hedonic price model
Dùng mô hình giá đặc trưng phân tích 1 612 dữ liệu tủ lạnh được thu thập và sắp xếp từ các trang thương mại điện tử lớn của Trung Quốc, phát hiện các thuộc tính như nhãn hiệu suất năng lượng và thương hiệu có ảnh hưởng quan trọng đến giá tủ lạnh; hạn chế là mẫu chỉ là tủ lạnh Trung Quốc trên một nền tảng thương mại điện tử và là dữ liệu của một thời điểm cụ thể. Trang này chỉ dùng làm bối cảnh về mối quan hệ giữa nhãn hiệu suất năng lượng của đồ điện và giá.
Cost estimates of the Kigali Amendment to phase-down hydrofluorocarbons
Hydrofluorocarbon (HFC) chủ yếu dùng cho mục đích làm lạnh và có hiệu ứng nhà kính mạnh; nghiên cứu ước tính Sửa đổi Kigali trong giai đoạn 2018–2050 có thể giảm 39 Pg CO2eq, khoảng 61% lượng phát thải cơ sở HFC toàn cầu, và ước tính chi phí đạt mục tiêu toàn cầu nằm trong khoảng từ tiết kiệm ròng 240 000 000 000 euro đến chi phí ròng 350 000 000 000 euro; hạn chế là đây là ước tính theo kịch bản mô hình, kết quả phụ thuộc vào tiến bộ công nghệ và việc tiết kiệm điện có thực hiện được hay không. Trang này chỉ dùng làm bối cảnh về quản lý môi chất lạnh.
Analysis of lower GWP and flammable alternative refrigerants
Môi chất lạnh GWP cao đang bị loại bỏ, bài báo phân loại gần 40 loại môi chất lạnh thay thế theo đặc tính môi trường và an toàn, so sánh khả năng làm lạnh, COP, mức an toàn và thân thiện môi trường của chúng, đồng thời tổng hợp đặc tính ứng dụng của R32, môi chất lạnh tự nhiên, v.v.; nghiên cứu thực nghiệm và lý thuyết của nhóm tác giả về các môi chất lạnh dễ cháy như R290, R600a cho thấy hydrocarbon khó dập tắt cháy hơn hợp chất halogen; hạn chế là đây là tổng hợp và so sánh tài liệu, không phải đánh giá rủi ro cho một sản phẩm hoàn chỉnh hay tình huống sử dụng cụ thể. Trang này chỉ dùng làm bối cảnh về tính dễ cháy và an toàn của môi chất lạnh.
De Minimis Thresholds in APEC
Chỉ ra rằng chế độ miễn thuế vi mô (de minimis) cung cấp thông quan đơn giản và miễn thuế quan cùng các loại thuế khác, có thể chuyển trọng tâm nguồn thu công sang các nguồn hiệu quả hơn, giảm chi phí của nhà nhập khẩu và đẩy nhanh việc giao hàng nhập khẩu; phần lớn các nền kinh tế APEC có chế độ này, ngưỡng từ chưa đến 1 đô la Mỹ đến hơn 1 000 đô la Mỹ, nghiên cứu đánh giá chi tiết sáu nền kinh tế gồm Canada, Indonesia, Nhật Bản, Malaysia, Philippines và Thái Lan; hạn chế là mẫu chỉ có sáu nền kinh tế và là chế độ của năm 2012. Trang này chỉ dùng làm bối cảnh về thiết kế ngưỡng miễn thuế.
De Minimis Thresholds in the Digital Age: Evolution, Challenges, and Policy Implications
Điểm lại sự phát triển và thách thức của ngưỡng miễn thuế vi mô toàn cầu khi thương mại điện tử tăng trưởng nhanh, chỉ ra rằng ngưỡng vốn là công cụ hành chính để miễn thuế quan và thủ tục cho hàng giá thấp, những năm gần đây xuất hiện xu hướng chuyển từ ngưỡng số tiền cố định sang cơ chế dựa trên rủi ro, có hỗ trợ của công nghệ, và khuyến nghị cân bằng giữa thuận lợi hóa thương mại, bảo vệ nguồn thu thuế và an toàn người tiêu dùng; hạn chế là đây là bình luận chính sách và điểm lại tài liệu, không phải ước tính tổn thất thuế từ dữ liệu. Trang này chỉ dùng làm bối cảnh về ngưỡng miễn thuế và quản lý bưu kiện thương mại điện tử.
Lò vi sóng gia dụng, máy nướng bánh mì không phải dạng hộp, và loa Bluetooth có chức năng phát thanh hoặc phát từ thẻ nhớ có chịu thuế hàng hóa hay không, lần này không tìm thấy công văn hướng dẫn riêng, theo sự xác định của hải quan. Việc đồ điện tự nhập khẩu có được giảm thuế tiết kiệm năng lượng hay không là suy luận theo điều khoản. Hạn mức 800 nhân dân tệ ở phía xuất khẩu Trung Quốc có áp dụng cho gom hàng hay không không có quy định rõ. Các trường hợp xác định trước là trường hợp riêng của giai đoạn 2016–2018.
Gửi đồ điện về Đài Loan có những câu hỏi thường gặp nào?
Gửi tivi về Đài Loan còn phải nộp thuế hàng hóa không?
Máy hút ẩm có trị giá tính thuế NT$1 800, có phải nộp thuế không?
Loa Bluetooth có phải chịu thuế hàng hóa không?
Nồi chiên không dầu, máy nướng bánh mì, lò vi sóng có phải chịu thuế hàng hóa không?
Mua tủ lạnh hiệu suất năng lượng cấp 1 trên Taobao có thể xin giảm thuế hàng hóa không?
Một đồ điện chia thành nhiều thùng để gửi, ngưỡng NT$2 000 tính thế nào?
Nửa năm 6 lần tính thế nào?
Có thể gửi tủ lạnh từ Taobao về Đài Loan không?
Đồ điện chịu thuế hàng hóa có thể dùng khai đơn giản không?
HowBridge có phải công ty khai báo hải quan không?
Đọc thêm
Đồ điện chứa môi chất lạnh hỏi bộ phận chăm sóc khách hàng trước, đồ điện nhỏ tính cước vận chuyển trước
Tủ lạnh, điều hòa, máy hút ẩm máy nén và các đồ điện chứa môi chất lạnh khác, xin hỏi bộ phận chăm sóc khách hàng có nhận được không, đi bằng phương thức vận chuyển nào; lò nướng điện, nồi chiên không dầu có thể tính cước vận chuyển trước.
Tính cước vận chuyển