淘寶家電寄台灣要繳貨物稅嗎?先看是不是這 5 款
淘寶買家電寄台灣,要繳貨物稅嗎?
要,但只限貨物稅條例第 11 條電器類的 5 款:電冰箱 13%、冷暖氣機 20%(中央系統型 15%)、除濕機 15%、電烤箱 15%、音響組合 10%。同批完稅價格(含運費、保險費)超過 NT$2,000,貨物稅會和關稅、5% 營業稅一起由海關代徵;彩色電視機、錄影機、電唱機、錄音機自 2026-01-01 起刪除,不再課貨物稅。洗衣機、吸塵器、電鍋不在列舉範圍,不課貨物稅;同批完稅價格超過 NT$2,000 仍課關稅與 5% 營業稅。
適合在淘寶、拼多多、京東看中除濕機、電烤箱、氣炸鍋、藍牙喇叭、冰箱或冷氣,想寄回台灣自用的人;冰箱、冷氣、壓縮機除濕機等含冷媒家電能不能收,請先問客服。好運器只提供中國大陸→台灣集運,營運據點是深圳集運倉與桃園大園營運倉,報關由合作報關行處理,好運器不是報關行。本頁不推薦品牌或型號。
哪些家電要課貨物稅?2026 年起電器類只剩 5 款
貨物稅條例第 11 條電器類自 2026-01-01 起只剩 5 款:電冰箱 13%、冷暖氣機 20%(中央系統型 15%)、除濕機 15%、音響組合 10%、電烤箱 15%。彩色電視機、錄影機、電唱機、錄音機 4 項在 2025-08-19(民國 114-08-19)修正公布時刪除,自 2026-01-01 施行。
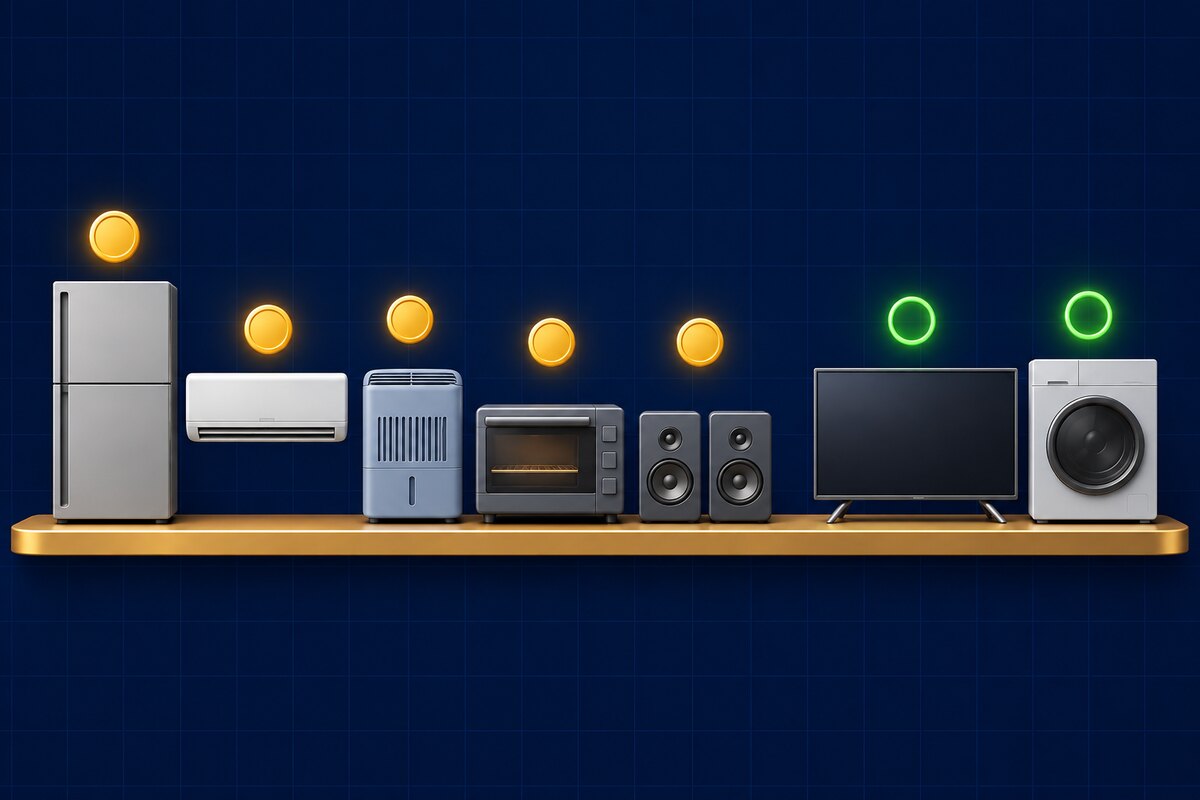
| 家電品項 | 貨物稅率 | 條文要點 |
|---|---|---|
| 電冰箱 | 13% | 第 11 條第 1 項第 1 款 |
| 冷暖氣機(冷氣機、熱氣機) | 20%;中央系統型 15% | 凡用電力調節氣溫之各種冷氣機、熱氣機等均屬之 |
| 除濕機 | 15% | 凡用電力調節室內空氣濕度之機具均屬之;工廠使用之濕度調節器免稅 |
| 音響組合 | 10% | 分離式音響組件,包括唱盤、調諧器、收音擴大器、錄音座、擴大器、揚聲器等及其組合體 |
| 電烤箱 | 15% | 凡以電熱或微波烤炙食物之器具均屬之 |
| 彩色電視機、錄影機、電唱機、錄音機 | 不課(2026-01-01 起刪除) | 仍有關稅與營業稅 |
| 洗衣機、吸塵器、電鍋 | 不課(不在第 11 條列舉) | 仍有關稅與營業稅 |
- 組合品按最高稅率:應稅電器和非應稅貨物組合成一台,或各部分稅率不同時,就全部完稅價格按最高稅率課徵(第 11 條第 2 項)。
- 號列上的 T、T*:稅則「稽徵特別規定」欄的 T 代表進口應課徵貨物稅,T* 代表部分進口應課徵貨物稅;財政部說明這些代碼僅供參考,課徵依實到貨物是否屬應稅類別認定;報關時報單上的「申請審驗方式」欄可填代碼 8(申請文件審查)。好運器稅則資料庫中,彩色電視機 8528.72.00.00-0 已沒有 T 標記,與 2026 年刪除一致,但標記只供參考,課不課仍看條文。
- 電壓與商品檢驗另外看:見下方「寄家電之前還要看哪些規定」與大陸家電電壓與商品檢驗。
進口家電的稅怎麼算?
依序疊算:關稅=完稅價格 × 關稅率;貨物稅=(完稅價格+關稅)× 貨物稅率;營業稅=(完稅價格+關稅+貨物稅)× 5%,三種稅都在進口時由海關一次代徵。以一台完稅價格 NT$10,000 的除濕機為例(假設歸 8479.89.10.00-8),稅費合計 NT$3,041。
| 步驟 | 算式 | 金額 |
|---|---|---|
| ① 關稅(8479.89.10.00-8,第一欄 8%) | 10,000 × 8% | NT$800 |
| ② 貨物稅(15%) | (10,000+800)× 15% | NT$1,620 |
| ③ 營業稅(5%) | (10,000+800+1,620)× 5% | NT$621 |
| ④ 推廣貿易服務費 | 10,000 × 0.04%=4(100 元以下免徵) | NT$0 |
| 合計 | ①+②+③+④ | NT$3,041 |
- 完稅價格:以交易價格為準,並計入運到台灣的運費、裝卸搬運費與保險費,也就是起岸價格(CIF);外幣依關務署公告的匯率換算(關稅法第 29 條、第 39 條)。
- 法源:貨物稅依貨物稅條例第 18 條,以關稅完稅價格加計進口稅捐計算;營業稅依加值型及非加值型營業稅法第 20 條,進口貨物按完稅價格加計進口稅,應徵貨物稅者再加計貨物稅額,由海關代徵。
- 換成其他家電(同樣完稅價格 NT$10,000):分離式冷氣(8415.10.10.20-5,關稅 10%、貨物稅 20%)合計 NT$3,860;全自動洗衣機(8450.11.30.00-0,關稅 8%、不課貨物稅)合計 NT$1,340。
- 自己算:可以用進口稅費計算機或淘寶稅金試算代入號列;營業稅說明見進口報關營業稅指南。海關代徵營業稅,新臺幣元以下尾數捨棄不計。
完稅價格 NT$2,000 以下就不用繳嗎?
同批完稅價格 NT$2,000 以下,免徵關稅以及海關代徵的營業稅與貨物稅;超過 NT$2,000 就以整筆完稅價格計算,不是只對超出的部分課稅。一台冰箱、冷氣或除濕機的完稅價格幾乎都會超過 NT$2,000,請直接以「會課稅」估預算。
- 法源:關稅法第 49 條第 2 項規定,同批完稅價格合併計算在財政部公告限額以下者免稅,進口次數頻繁或經財政部公告的特定貨物不適用;限額依財政部 106-09-07 台財關字第 1061018778 號公告為 NT$2,000,免徵關稅與海關代徵之營業稅及貨物稅。
- 半年 6 次:同一納稅義務人在半年度內(1–6 月、7–12 月)適用低價免稅放行逾 6 次,就屬進口次數頻繁,之後即使單筆在 NT$2,000 以下也要課稅;次數以報單所載進口日期為準(財政部 106-05-26 台財關字第 1061011007 號令)。可在關港貿單一窗口「進口次數頻繁資料查詢」(GB377,需憑證登入)查詢。
- 同批不得拆開報:同批(同一發貨人、同一航次、寄給同一收貨人)的快遞貨物,快遞業者不得分開申報(海運快遞貨物通關辦法第 15 條);空運快遞另有但書,合計未超過免稅限額或主動申報繳稅的不在此限(空運快遞貨物通關辦法第 14 條)。報運進口時虛報名稱、數量或價值,可處所漏進口稅額 5 倍以下罰鍰,或沒入貨物(海關緝私條例第 37 條第 1 項);虛報而涉及逃避管制的(例如以不實品名申報不符少量免證條件的 MW0 家電),依第 37 條第 3 項轉依第 36 條,可處貨價 3 倍以下罰鍰並沒入。
- 延伸:門檻與跨境網購規則見跨境網購進口稅規則。
海關把除濕機、氣炸鍋、藍牙喇叭歸在哪個號列?
財政部關務署公開的稅則預先審核案例中,家用除濕機有 3 件歸在 8509.80.90.00-4「其他家用電動用具」,和稅則上寫著「除濕機」的 8479.89.10.00-8 不同;氣炸鍋與 2 合 1 氣炸烤箱各歸在 8516.60.90.00-9 與 8516.60.10.00-6;無線、藍牙喇叭類分散在 6 個號列(含 1 個已改版的舊號列)。歸哪個號列由海關依實際商品核定。以下取自好運器稅則資料庫收錄的關務署開放資料,都是 2016–2018 年針對特定型號的個案,品牌型號不列出。
| 預審文號 | 貨品(依申報資料) | 核定號列 | 現行第一欄 | 稽徵特別規定 |
|---|---|---|---|---|
| 105AA0621(2016) | 除濕機(20 公升,內含馬達及壓縮機) | 8509.80.90.00-4 | 5% | T* |
| 105AA0622(2016) | 除濕機(10 公升,內含馬達及壓縮機) | 8509.80.90.00-4 | 5% | T* |
| 106BA0141(2017) | 電子式迷你除濕機(致冷晶片) | 8509.80.90.00-4 | 5% | T* |
| 105AA0387(2016) | 氣炸鍋 | 8516.60.90.00-9 | 5% | T* |
| 107AA0225(2018) | 2 合 1 氣炸烤箱(烤箱模式+氣炸模式) | 8516.60.10.00-6 | 3.7% | T* |
| 107AA0210(2018) | 藍芽喇叭(單一喇叭,沒有廣播功能) | 8518.21.00.00-4 | 0% | T* |
| 107AA0248(2018) | 藍牙喇叭(有廣播功能,可插記憶卡) | 8527.13.00.00-3 | 0% | (無) |
| 106AA0367(2017) | 直立式冷凍櫃 | 8418.40.90.00-3 | 3.5% | T* |
- 同樣叫除濕機,號列可能不同:2016 年的 2 件壓縮機除濕機(10 公升、20 公升)與 2017 年的迷你除濕機,預審都歸 8509.80.90.00-4,和稅則上寫著除濕機的 8479.89.10.00-8 不同;歸哪個號列、適用哪些輸入規定,由海關依實際商品核定。
- 號列上的標記只能當參考:有廣播功能的藍牙喇叭歸 8527.13.00.00-3,這個號列沒有 T 或 T* 標記;財政部說明標記僅供參考,是否課貨物稅依貨物稅條例第 11 條與海關認定,不能從號列有沒有標記自行推論。
- 查自己的商品:號列以現行稅則與海關核定為準,可以用稅則查詢先查。
預審答覆只對申請案的特定貨品有效,不代表你的商品一定歸在同一號列;案例年份是 2016–2018 年,之後稅則曾改版。號列以海關核定為準,請照實際商品申報,不要為了少繳稅或避開輸入規定自己改號列。
應課貨物稅的家電要用什麼報單?
依空運、海運快遞貨物通關辦法第 12 條,依貨物稅條例應課稅的貨物須以一般進口報單辦理通關,不能用簡易申報單;在好運器建立集運時要選「正式報關」(依現行設定每批報關費 NT$800,稅金另計)。
- 涉及輸入規定也一樣:家電如果涉及輸出入規定(例如屬標準檢驗局應施檢驗商品),同樣要用一般進口報單,海關另有公告的特殊情形除外(兩辦法第 12 條第 1 項第 2 款)。臺北關也提醒,依貨物稅條例應課稅的貨物不得以簡易申報單申報。
- 誰繳稅:進口貨物的貨物稅納稅義務人是收貨人、提貨單或貨物持有人(貨物稅條例第 2 條)。稅費依海關核定的稅單繳納。
- 好運器不是報關行:通關由合作報關行辦理。
寄家電之前,還要看哪些規定?
還要看四件事:台灣交流電法定頻率是 60Hz;家電號列多有標準檢驗局 C02 規定;冰箱與窗型冷氣的號列標 MW0(大陸物品不准輸入),整份報單 CIF NT$32,000 以內、單項 24 件以內才免辦輸入許可證;除濕機與彩色電視機的號列標 MP1,只准部分機種。
| 品項 | 稅則號列 | 第一欄關稅 | 貨物稅 | 輸入規定 |
|---|---|---|---|---|
| 其他壓縮式家用冰箱 | 8418.21.90.00-6 | 8% | 13% | C02、MW0 |
| 家用聯合冷凍冷藏箱(小於 500 公升) | 8418.10.13.00-3 | 3.5% | 13% | C02、MW0 |
| 窗型等自足式冷氣(具製冷裝置) | 8415.10.10.10-7 | 10% | 20% | 555、C02、MW0 |
| 分離式冷氣(具製冷裝置) | 8415.10.10.20-5 | 10% | 20% | 555、C02 |
| 空氣增濕機、除濕機 | 8479.89.10.00-8 | 8% | 15% | C02、MP1(只准無壓縮機機種) |
| 電烤箱 | 8516.60.10.00-6 | 3.7% | 15% | C02 |
| 彩色電視機 | 8528.72.00.00-0 | 10% | 不課 | C02、MP1(21 吋以上與水平解析度 1000 條以上的高畫質機種除外) |
- 電壓與頻率:台灣交流電法定頻率為 60Hz(電業供電電壓及頻率標準第 3 條),低壓供電有 110V、220V 等方式(同標準第 4 條)。商品銘牌只標 220V、50Hz 的家電,寄回前先確認能不能在台灣使用。
- 商品檢驗:C02 代表號列下部分商品屬標準檢驗局應施進口檢驗。非銷售自用品依商品免驗辦法第 5 條,同一報單同規格型式總金額在美金 1,000 元以下,或超過但數量在 2 件以內,可以免驗;美金 1,000 元以下可在報單填免驗通關代碼,其他情形要先申請;同規格型式 6 個月內以 1 次為限。通則見BSMI 商品檢驗。
- MW0 少量免證:MW0 是大陸物品不准輸入;但稅則第 25 章至第 97 章的大陸工業產品,整份報單起岸價格(CIF)在 NT$32,000 以內、單項 24 件以內(不能以件數論計者 40 公斤以內)准許免辦輸入許可證,單項以型號認定。電動機車、電動腳踏車及其控制器等 3 個號列排除。免辦輸入許可證不代表免除商品檢驗等其他輸入規定。
- MP1 不是全部准許:MP1 是大陸物品有條件准許輸入。國際貿易署的准許項目中,歸在 8479.89.10.00-8 的除濕機只列「無壓縮機之除濕機」,彩色電視機排除 21 吋以上與水平解析度 1000 條以上的高畫質機種;不在准許項目內的大陸製品,要符合上面的少量免證條件才能免證輸入。海關預審曾把家用除濕機歸在 8509.80.90.00-4,實際號列與輸入規定以海關核定為準。
- 555:輸入 7.1kW 以下、含 HCFC-22 冷媒的空氣調節器,應檢附環境部同意文件。
大件家電怎麼運?運費怎麼算?
冰箱、冷氣、壓縮機除濕機這類含冷媒或大型的家電,能不能收件、走哪種運輸方式,請先問客服;以一台除濕機外箱 38×32×62 cm、15.2 公斤估算,海快約 NT$880(只是估價)。好運器海快每單位 NT$55,空運每公斤 NT$110(2026-11-11 起),大件或重貨走海雜櫃(依商品詢問客服報價),實際以入倉丈量後的帳單為準。
| 方式 | 怎麼計價 | 加收 | 時效 |
|---|---|---|---|
| 海快 | 每單位 NT$55,單位取實重與材積重(長×寬×高 cm÷10000)較大者,無條件進位 | 計費單位未滿 10 加收 NT$100(以進位前的數值判斷) | 倉庫出貨後實測約 4 個工作天,90% 在 6 個工作天內 |
| 空運 | 每公斤 NT$110,只計實重 | 實重未滿 10 公斤加收 NT$120 | 約 3–5 個工作天 |
| 海雜櫃 | 依商品詢問客服報價 | — | 約 7–14 天 |
- 除濕機:材積重=38×32×62÷10000=7.54,取較大的實重 15.2,進位成 16 單位;16×NT$55=NT$880,不加收。
- 小型電烤箱:外箱 52×40×35 cm、9.3 公斤,材積重 7.28,進位成 10 單位;10×NT$55+NT$100=NT$650(判斷加收時用未進位的 9.3)。兩個試算都和運費試算相同,不含台灣段新竹物流超材費(超過 10 才或 40 公斤另計)。
- 含鋰電池的家電(例如無線吸塵器):有 UN38.3 證明、每顆不大於 300Wh 才收,只走海快;超過 300Wh 不收。見鋰電池集運指南。
這類家電多半體積大、有壓縮機與冷媒,冰箱與窗型冷氣的號列還標 MW0;快遞貨物每件(袋)毛重上限是 70 公斤(空運、海運快遞貨物通關辦法)。能不能收件、要走海快還是海雜櫃,請先問客服,不要先下單再問。
中國海關對個人寄往港、澳、台地區的物品,每次限值人民幣 800 元(海關總署公告 2010 年第 43 號,2024 年第 176 號公告修正後仍是 800 元);超過限值要退運或按貨物規定辦理通關,郵包內只有一件不可分割且確屬自用的可以按個人物品辦理。這是對郵運渠道個人郵遞物品的規定,集運是否適用沒有明文;超過人民幣 800 元的家電,寄出前先問客服。
淘寶買一級能效家電,可以申請貨物稅減徵嗎?
依條文推論很難適用:貨物稅條例第 11 條之 1 的節能減徵,要檢附銷售人(營業人)開立的統一發票或收據向國稅局申請退還,大陸平台的單據通常不是這類憑證(本頁推論,未取得國稅局個案確認)。個案請洽國稅局。
- 減徵條件:2025-06-15 至 2029-12-31 購買、在台灣能源效率分級標示管理系統登載第一級或第二級的新電冰箱、冷暖氣機、除濕機,每台減徵以 NT$2,000 為限,購買日次日起 6 個月內向國稅局申請(貨物稅條例第 11 條之 1、退還減徵貨物稅稅額辦法第 2–4 條)。2026 年起除濕機改用新的能源效率分級基準。
- 本頁的判斷是推論:依辦法第 2 條、第 4 條的憑證與登錄要件推論(大陸型號通常不在台灣的能源效率分級系統內),沒有向國稅局取得個案確認。
寄家電之前,照這 5 步檢查
依序確認是不是應稅家電、號列與輸入規定、電壓、運輸方式與稅費;冰箱、冷氣與含冷媒家電先問客服再下單。
1看是不是 5 款應稅家電
電冰箱、冷暖氣機、除濕機、電烤箱、音響組合要課貨物稅;彩色電視機自 2026-01-01 起不課;洗衣機、吸塵器、電鍋不在列舉範圍。
2查號列與輸入規定
用稅則查詢看第一欄關稅與 C02、MW0、MP1、555;MW0 或不在 MP1 准許項目內的,整份報單 CIF NT$32,000 以內、單項 24 件以內才免辦輸入許可證,商品檢驗仍要另外符合。
3看電壓與頻率
看商品銘牌的額定電壓與頻率,台灣交流電是 60Hz。
4選運輸方式
冰箱、冷氣、壓縮機除濕機等含冷媒或大件家電先問客服;含鋰電池的家電只走海快;應課貨物稅的家電建立集運時選「正式報關」。
5算稅費,照實申報
貨物稅=(完稅價格+關稅)× 稅率,營業稅再加計貨物稅;品名、數量、金額照你買的申報,不要分開申報或低報。
研究怎麼看節能補助、冷媒與低價免稅門檻?
研究提供這些規定的背景:墨西哥的冰箱汰換方案節電量約為事前預估的四分之一、冷氣用電反增;美國州級節能家電退稅的申請者中 70% 本來就會購買;冷氣、冰箱使用的氫氟碳化物冷媒正依國際協議削減,部分替代冷媒可燃;低價包裹免稅門檻在電商時代面臨調整,台灣目前仍是 NT$2,000。以下研究都不是針對台灣進口,只作背景,本頁也不據此推薦任何產品。
| 研究 | 發現 | 限制 |
|---|---|---|
| Davis 等(2014) | 墨西哥 2009–2012 年協助 190 萬戶汰換冰箱與冷氣,冰箱汰換使用電量減少 8%,約為事前預估的四分之一;冷氣汰換反而使用電量增加 | 只涵蓋墨西哥單一方案 |
| Houde 與 Aldy(2017) | 美國州級節能家電退稅的申請者中,70% 本來就會購買,另有 15%–20% 只是把購買時間提前數週 | 只涵蓋美國該方案與當年市場 |
| Zhang 與 Tao(2020) | 分析中國電商平台 1612 筆冰箱資料,能源效率標示與品牌等屬性對價格有重要影響 | 單一平台、特定時點 |
| Höglund-Isaksson 等(2017) | 估算《基加利修正案》在 2018–2050 年可減少約全球氫氟碳化物基線排放的 61% | 模型情境估算 |
| Yang 等(2021) | 整理近 40 種替代冷媒的冷凍能力、安全與環保表現;碳氫類可燃冷媒比鹵化烴更難抑制燃燒 | 文獻整理,不是針對特定成品 |
| Holloway 與 Rae(2012) | APEC 經濟體多設有低價免稅門檻,門檻從不到 1 美元到逾 1,000 美元不等 | 只評估 6 個經濟體 |
| Van der Meiren 與 Jerzewska(2026) | 電商成長下,低價免稅門檻出現從固定金額轉向風險導向、技術輔助制度的趨勢 | 政策評論,不是資料估計 |
研究只提供背景;要繳多少稅、能不能寄,仍以台灣的貨物稅條例、關稅法、營業稅法與海關核定為準。
家電寄台灣會遇到哪些名詞?
- 貨物稅
- 貨物稅條例對特定貨物課的稅;進口的貨物在進口時由海關和關稅一起代徵,納稅義務人是收貨人、提貨單或貨物持有人。
- 完稅價格
- 海關計稅的價格,以交易價格為準,加計運到台灣的運費、裝卸搬運費與保險費(起岸價格 CIF)。
- T/T*
- 稅則「稽徵特別規定」欄的標記:T 是進口應課徵貨物稅,T* 是部分進口應課徵貨物稅;官方說明僅供參考,是否課徵以條文與海關認定為準。
- 一般進口報單
- 正式報關用的報單;應課貨物稅或涉及輸入規定的快遞貨物要用它,不能用簡易申報單(涉及輸入規定者,海關另有公告的特殊情形除外)。
- MW0/MP1
- MW0 是大陸物品不准輸入,MP1 是大陸物品有條件准許輸入;稅則第 25–97 章大陸工業產品,整份報單起岸價格(CIF)NT$32,000 以內、單項 24 件以內(不能以件數論計者 40 公斤以內)才准許免辦輸入許可證;免證不代表免除商品檢驗等其他輸入規定。
- C02
- 貨品輸入規定代號:本項下部分商品屬標準檢驗局公告應施進口檢驗。
- 555
- 貨品輸入規定代號:輸入 7.1kW 以下、含 HCFC-22 冷媒的空氣調節器,應檢附環境部同意文件。
- 稅則預先審核
- 進口前向海關申請,對特定貨品的稅則號列先給答覆;答覆只對該案有效。
- 推廣貿易服務費
- 進口時按完稅價格 0.04% 收取,金額在 100 元以下免徵。
資料來源與查核範圍是什麼?
以下來源於 2026-11-18 查閱;文件日期與查閱日分開標示,未明示日期者不補造。海關歸類案例取自好運器稅則資料庫收錄的財政部關務署開放資料,品牌型號不列出。
政府與官方資料
- 全國法規資料庫:貨物稅條例|文件日期:2025-12-30;第 11 條第 1 項:電器類 5 款,電冰箱 13%、冷暖氣機 20%(中央系統型 15%)、除濕機 15%、音響組合 10%、電烤箱 15%(凡以電熱或微波烤炙食物之器具均屬之);第 2 項:組合品按最高稅率;第 2 條:進口貨物的納稅義務人為收貨人、提貨單或貨物持有人;第 18 條:進口應稅貨物的完稅價格按關稅完稅價格加計進口稅捐;第 23 條:進口時由海關代徵;第 11 條之 1:2025-06-15 至 2029-12-31 購買一級或二級新電冰箱、冷暖氣機、除濕機,每臺減徵以 NT$2,000 為限。
- 全國法規資料庫:貨物稅條例 沿革|文件日期:2025-11-14;民國 114-08-19 修正公布第 8、11、37 條;行政院 114-11-14 院臺財字第 1141031473 號令定自 115-01-01 施行。
- 全國法規資料庫:貨物稅條例 歷史條文(民國 114-06-13 版)第 11 條|文件日期:2025-06-13;修法前電器類還有彩色電視機 13%、錄影機 13%、電唱機 10%、錄音機 10%。
- 財政部:115 年實施 9 項利民便民措施|文件日期:2025-12-26;刪除彩色電視機、錄影機、電唱機及錄音機等 4 項電器類貨物課稅項目,自 2026-01-01 施行。
- 財政部(發布單位:財政部關務署):籲請廠商注意應申報貨物稅的 7 大類貨物 以免受罰|文件日期:2024-07-02;稅則上的 T(進口應課徵貨物稅)、T*(部分進口應課徵貨物稅)代碼僅供參考,課徵依實到貨物是否屬應稅類別;不確定時可在報單「申請審驗方式」填代碼 8。
- 財政部關務署 關港貿單一窗口:GC411 稅則稅率綜合查詢(「稽徵特別規定」欄說明與各號列)|文件日期:未標示;(2026-11-18 查詢)稽徵特別規定欄「僅供參考,如有疑義,仍應依原法規規定認定」;冰箱、冷氣、除濕機、電烤箱、微波爐、烤麵包器、揚聲器號列標 T*,彩色電視機與全自動洗衣機未標;各號列第一欄稅率與輸入規定 2026-11-18 查詢。
- 財政部(發布單位:財政部關務署):空氣炸鍋及箱型烤麵包器,進口時均應課徵貨物稅|文件日期:2025-01-23;空氣炸鍋主要功能與應徵貨物稅之電烤箱相同,進口時依規定應徵 15% 貨物稅;箱型烤麵包器亦同。
- 財政部:箱型烤麵包器核屬電烤箱應課徵貨物稅(71-05-31 台財稅第 34031 號)|文件日期:1982-05-31;以電力烤製食品之封閉箱型器具,核屬電烤箱,應課徵貨物稅。
- 財政部關務署臺北關:進口電腦用外接小喇叭箱應歸列何稅則號別?是否應課徵貨物稅|文件日期:2025-06-27;音箱僅含單一揚聲器,不論是否內建擴大器,歸列 8518.21.00 號,稅率免稅,貨物稅 10%。
- 財政部關務署臺北關:進口快遞貨物簡易申報應注意及配合事項|文件日期:2024-07-09;依貨物稅條例規定應課稅的貨物,不得以簡易申報單申報。
- 全國法規資料庫:關稅法|文件日期:2022-05-11;第 29 條:完稅價格以交易價格為準,計入運至輸入口岸之運費、裝卸搬運費及保險費;第 39 條:外幣依關務署公告匯率換算;第 49 條第 2 項:同批完稅價格合併計算在財政部公告限額以下者免稅,進口次數頻繁或經公告的特定貨物不適用。
- 財政部:關稅法第四十九條第二項免稅限額(106-09-07 台財關字第 1061018778 號公告)|文件日期:2017-09-07;限額新臺幣 2,000 元,免徵關稅與海關代徵之營業稅及貨物稅。
- 財政部:進口次數頻繁之認定原則(106-05-26 台財關字第 1061011007 號令)|文件日期:2017-05-26;同一納稅義務人半年度內(1–6 月、7–12 月)適用免稅放行逾 6 次即不再適用,以報單所載進口日期為準。
- 財政部關務署:海關提供進口貨物次數頻繁查詢服務|文件日期:2020-08-25;關港貿單一窗口 GB377 可查詢進口次數,需以憑證登入。
- 財政部關務署:海關如何課徵進口貨物營業稅?|文件日期:2026-07-09;貨物稅=(完稅價格+進口關稅)× 貨物稅率;營業稅=(完稅價格+進口稅+貨物稅或菸酒稅+菸品健康福利捐)× 營業稅率。
- 財政部關務署:進口貨物應繳之稅費有那些?|文件日期:2026-07-13;完稅價格指起岸價格(CIF);推廣貿易服務費=完稅價格 × 0.04%,100 元以下免徵。
- 財政部:海關代徵營業稅稽徵作業手冊|文件日期:2018-05-22;海關代徵之營業稅稅額,新臺幣元以下之尾數捨棄不計。
- 全國法規資料庫:加值型及非加值型營業稅法|文件日期:2025-05-28;第 20 條:進口貨物按關稅完稅價格加計進口稅後的數額計算營業稅,應徵貨物稅者加計貨物稅額;第 41 條:進口貨物的營業稅由海關代徵。
- 全國法規資料庫:空運快遞貨物通關辦法|文件日期:2026-02-23;第 12 條第 1 項第 2 款、第 9 款:涉及輸出入規定的貨物、依貨物稅條例應課稅的貨物,以一般進口報單通關;第 14 條:同批不得分開申報,但合計未超過免稅限額或主動申報繳稅者不在此限;第 6 條:每件(袋)毛重 70 公斤以下。
- 全國法規資料庫:海運快遞貨物通關辦法|文件日期:2026-02-23;第 12 條第 1 項第 2 款、第 7 款:涉及輸出入規定的貨物、依貨物稅條例應課稅的貨物,以一般進口報單通關;第 15 條:同批快遞貨物,快遞業者不得分開申報;第 3 條:每件(袋)毛重逾 70 公斤不得在專區通關。
- 全國法規資料庫:海關緝私條例|文件日期:2018-05-09;第 37 條第 1 項:虛報名稱、數量或價值等,處所漏進口稅額 5 倍以下罰鍰,或沒入或併沒入貨物;第 36 條:私運貨物進口處貨價 3 倍以下罰鍰,並沒入。
- 經濟部國際貿易署:輸入規定代號(C02、MW0、MP1、555)|文件日期:未標示;C02:部分商品屬標準檢驗局應施進口檢驗;MW0:大陸物品不准輸入;MP1:大陸物品有條件准許輸入;555:輸入 7.1kW 以下、含 HCFC-22 冷媒的空氣調節器應檢附環境部同意文件。
- 經濟部國際貿易署:大陸物品有條件准許輸入項目(MP1)|文件日期:未標示;除濕機號列 8479.89.10.00-8 只列入「無壓縮機之除濕機」;彩色電視機 8528.72.00.00-0 准許項目排除水平解析度 1000 條以上高畫質與 21 吋以上機種(2026-11-18 下載)。
- 經濟部國際貿易署:公告「輸入少量大陸物品准許免辦輸入許可證之規定」(111-08-19 經貿字第 11104603570 號)|文件日期:2022-08-19;表外大陸工業產品(稅則第 25 章至第 97 章),起岸價格 NT$32,000 以內、單項 24 件以內(不能以件數論計者 40 公斤以內)准許免證;單項以型號認定;其他輸入規定仍應依規定辦理。
- 經濟部國際貿易署:排除適用少量免證之物品項目(115-03-10 經貿字第 11550200230 號)|文件日期:2026-03-10;排除電動腳踏車等 3 個號列(控制器 8543.70.99.50-4 自 2022 年起已排除)。
- 全國法規資料庫:商品免驗辦法|文件日期:2019-11-21;第 5 條第 1 項第 1 款:非銷售自用品同一報單同規格型式總金額美金 1,000 元以下,或超過但未逾 2 件;第 3 條第 2 項:美金 1,000 元以下可逕行填報免驗通關代碼;第 8 條:同規格型式 6 個月內免驗以 1 次為限。
- 全國法規資料庫:購買電冰箱冷暖氣機除濕機退還減徵貨物稅稅額辦法|文件日期:2019-06-13;第 2 條:須在能源效率分級標示管理系統登載一級或二級、銷售人為營業人;第 3 條:購買日次日起 6 個月內向國稅局申請;第 4 條:檢附銷售人開立的統一發票或收據影本。
- 財政部臺北國稅局:115 年節能新標準上路,買對除濕機才能退還貨物稅|文件日期:2026-01-29;2026-01-01 起除濕機能源效率分級改用新基準,符合規定才能申請退還。
- 全國法規資料庫:電業供電電壓及頻率標準|文件日期:2017-06-12;第 3 條:交流電頻率為 60 赫;第 4 條:低壓供電方式含 110V 單相二線式、110V/220V 單相三線式、220V 單相二線式等。
- 中國商務部網站轉載:海關總署公告 2024 年第 176 號|文件日期:2024-11-29;個人寄往港、澳、台地區的物品,每次限值仍為人民幣 800 元,2024-12-01 起施行。
- 中國武漢海關:個人郵遞物品通關專題|文件日期:未標示;個人郵寄進出境物品超出限值的,應辦理退運或按貨物規定通關;郵包內僅有一件且不可分割、確屬個人自用者可按個人物品辦理;個人郵遞物品指通過郵運渠道進出境的包裹、小包郵件等。
- 財政部關務署:進口貨物稅則預先審核案例(政府資料開放平臺 6713,好運器稅則資料庫收錄)|文件日期:未標示;除濕機 105AA0621、105AA0622、106BA0141 歸 8509.80.90.00-4;氣炸鍋 105AA0387 歸 8516.60.90.00-9;2 合 1 氣炸烤箱 107AA0225 歸 8516.60.10.00-6;藍芽喇叭 107AA0210 歸 8518.21.00.00-4、107AA0248 歸 8527.13.00.00-3;直立式冷凍櫃 106AA0367 歸 8418.40.90.00-3。
研究文獻
Cash for Coolers: Evaluating a Large-Scale Appliance Replacement Program in Mexico
評估墨西哥 2009–2012 年協助 190 萬戶家庭汰換舊冰箱與冷氣的補助方案,用全體住宅用戶的電費帳單資料,發現冰箱汰換使用電量減少 8%,約為事前預估的四分之一,冷氣汰換反而使用電量增加;限制是只涵蓋墨西哥這個單一方案與 2009–2012 年。本頁只作為家電節能補助政策成效評估的背景。
Consumers' Response to State Energy Efficient Appliance Rebate Programs
評估美國 2009 年復甦法案下的州級節能家電退稅方案,發現申請退稅的消費者中 70% 本來就會購買,另有 15%–20% 只是把購買時間提前數週,且消費者傾向升級到品質較高但較不節能的機型,對長期能源需求影響可能很小;限制是只涵蓋美國該方案與當年的市場。本頁只作為家電退稅與補助政策成效的背景。
Will energy efficiency affect appliance price? An empirical analysis of refrigerators in China based on hedonic price model
用特徵價格模型分析從中國大型電商網站爬取、整理後的 1612 筆冰箱資料,發現能源效率標示與品牌等屬性對冰箱價格有重要影響;限制是樣本只有單一電商平台上的中國冰箱,且為特定時點的資料。本頁只作為家電能源效率標示與價格關係的背景。
Cost estimates of the Kigali Amendment to phase-down hydrofluorocarbons
氫氟碳化物(HFC)主要用於冷卻用途且溫室效應強;研究估算《基加利修正案》在 2018–2050 年可減少 39 Pg CO2eq、約全球 HFC 基線排放的 61%,並估計全球達標成本介於淨節省 2,400 億歐元到淨成本 3,500 億歐元之間;限制是屬模型情境估算,結果取決於技術進展與節電是否實現。本頁只作為冷媒管制背景。
Analysis of lower GWP and flammable alternative refrigerants
高 GWP 冷媒正被淘汰,論文依環境與安全特性分類近 40 種替代冷媒,比較其冷凍能力、COP、安全與環保表現,並整理 R32、天然冷媒等的應用特性;作者團隊對 R290、R600a 等可燃冷媒的實驗與理論研究發現,碳氫類比鹵化烴更難被抑制燃燒;限制是屬文獻整理與比較,並非針對特定成品或使用情境的風險評估。本頁只作為冷媒可燃性與安全的背景。
De Minimis Thresholds in APEC
指出微量免稅(de minimis)制度提供簡化通關並豁免關稅與其他稅,能把公共收入重心移向更有效率的來源、降低進口商成本並加快進口交付;多數 APEC 經濟體設有此制度,門檻從不到 1 美元到逾 1,000 美元不等,研究詳細評估加拿大、印尼、日本、馬來西亞、菲律賓與泰國六個經濟體;限制是樣本只有六個經濟體,且為 2012 年的制度。本頁只作為免稅門檻設計的背景。
De Minimis Thresholds in the Digital Age: Evolution, Challenges, and Policy Implications
回顧全球微量免稅門檻在電商快速成長下的演變與挑戰,指出門檻原本是豁免低價貨物關稅與程序的行政工具,近年出現從固定金額門檻轉向風險導向、技術輔助制度的趨勢,並建議在貿易便利與稅收保護、消費者安全之間取得平衡;限制是屬政策評論與文獻回顧,不是以資料估計稅收損失。本頁只作為免稅門檻與電商包裹管理的背景。
家用微波爐、非箱型的烤麵包機,以及有廣播或記憶卡播放功能的藍牙喇叭是否課貨物稅,本次沒有查到專屬函釋,以海關認定為準。自行進口家電能否適用節能減徵是依條文推論。中國出口端 800 元限值是否適用集運沒有明文。預審案例是 2016–2018 年的個案。