入境台灣行李、菸酒免稅額與申報規定
- 菸酒免稅:一條菸=10 包=200 支(每包 20 支);年滿 20 歲可免稅帶捲菸 1 條,申報補稅最多 5 條(1,000 支)、超過須退運;酒 1.5 公升免稅(滿 18 歲,2025/1/25 起由 1 公升放寬),申報補稅上限 5 公升。
- 應申報(走紅線):菸酒超量、行李物品總值逾免稅額 NT$35,000(2024/6/26 起由 2 萬元調高)、外幣現鈔逾等值美幣 1 萬元(US$10,000)、新臺幣逾 10 萬元、人民幣逾 2 萬元。
- 絕對不能帶:電子煙、未經衛福部核定的加熱菸、疫區肉品(豬肉製品首次即罰 NT$20 萬)、毒品、仿冒品、保育類。
- 超量未申報可能沒入並處罰鍰;在法定可申報限量內、且無其他禁止/限制或文件缺口時,主動走紅線申報並繳稅後才可放行。
資料來源:財政部關務署、財政部官方公告(2024/6/26 免稅額調高至 NT$35,000;2025/1/25 酒類免稅放寬至 1.5 公升)、衛福部;詳見文末文獻引用出處。

📅 最後更新:2026-10-29(依臺北關、財政部與法規原文覆核:國外購買加熱菸不得攜入、一條菸法源、電子煙草案日期與清酒關稅來源修正)· ✍️ 好運器集運編輯部 · 🛡️ 依關務署公告與現行法規整理
🖼️ 2026-10-29 新增 3 張圖解;法規數字與說明仍以 2026-10-29 覆核內容為準。
菸酒與物品免稅額
入境旅客的免稅範圍分三塊:菸品、酒類、一般行李物品,額度近兩年官方連續放寬。原 NT$20,000 免稅額已多年未調整,自 2024/6/26 起調高至 NT$35,000;酒類免稅數量亦自 2025/1/25 起由 1 公升放寬至 1.5 公升。
| 項目 | 免稅數量/限額 |
|---|---|
| 菸品(年滿 20 歲;四者擇一、不可相加) | 捲菸 200 支(1 條)或 雪茄 25 支 或 菸絲 1 磅 或 經衛福部核定通過之指定菸品(加熱菸)200 支(2026/2/1 起) |
| 酒類(年滿 18 歲) | 1.5 公升(2025/1/25 起由 1 公升放寬,瓶數不限) |
| 一般行李物品總值 | 免稅限額 NT$35,000(2024/6/26 起由 NT$20,000 調高) |
| 現鈔(外幣) | 逾等值美幣 1 萬元(US$10,000)須申報 |
| 新臺幣/人民幣 | 新臺幣逾 10 萬元、人民幣逾 2 萬元須申報 |
注意:有明顯帶貨營利行為者,或經常出入境(30 日內入出境 2 次以上,或半年內入出境 6 次以上)且有違規紀錄者,其攜帶行李物品之數量及價值,海關得依《入境旅客攜帶行李物品報驗稅放辦法》第 16 條折半計算。帶貨營利不以有違規紀錄為前提。
入境菸酒超量,補稅要繳多少錢?
捲菸每超量 1 條(200 支),實際補稅金額約新臺幣 750~980 元。其中菸酒稅 318 元與菸品健康福利捐 200 元是固定從量稅費(合計 518 元),另加關稅 27% 與營業稅 5%,兩者隨海關核估之完稅價格浮動。超量部分須在下述法定可申報限量內,且沒有其他禁止、限制或文件缺口;符合條件者主動走紅線申報並繳稅後才可放行。主動申報不代表禁限輸品或超過法定限量者一定能入境。
| 稅費項目 | 法定費率 | 超量 1 條(200 支)試算(完稅價格 NT$800 為例) |
|---|---|---|
| 進口關稅 | 第一欄 27%(CCC 24022000006) | NT$216 |
| 菸酒稅(紙菸) | 每千支 NT$1,590 | NT$318 |
| 菸品健康福利捐 | 每千支 NT$1,000 | NT$200 |
| 營業稅 | (完稅價格+關稅+菸酒稅+健康福利捐)×5% | NT$77 |
| 合計應補稅費 | — | 約 NT$811 |
其中 518 元(菸酒稅+健康福利捐)為固定從量部分,不隨價格改變;關稅與營業稅則依海關核估之完稅價格計算,完稅價格 NT$600~1,300 區間對應總額約 NT$750~980。酒類的營業稅稅基則為(完稅價格+酒稅+關稅)×5%,不含健康福利捐。
酒類依酒品類別按量課徵菸酒稅:啤酒每公升 NT$26;蒸餾酒(威士忌、白蘭地等)每公升按酒精成分每度 NT$2.5(以 40 度計即每公升 NT$100);再製酒酒精濃度逾 20% 者每公升 NT$185、20% 以下者每公升按每度 NT$7;料理酒每公升 NT$9。
可申報補稅的限量上限
超出免稅數量後,並非無上限都能以自用名義補稅進口。依輸入規定,菸品以捲菸 1,000 支(5 條)或雪茄 125 支或菸絲 5 磅或指定菸品(加熱菸)1,000 支為限,酒類以總量 5 公升為限(未開放進口之大陸地區酒類限量 1 公升)。在此範圍內申報補稅可免附菸酒進口業許可執照;超逾上述限量者,雖經申報仍不得攜帶入境,須退運或依《菸酒管理法》以進口業者身分辦理。郵寄、快遞或集運進口的包裹不適用旅客 NT$35,000 免稅額:完稅價格 NT$2,000 以下才免稅,而且不包括菸酒;同一收件人半年內第 7 次起不適用(財政部稅務入口網)。
加熱菸特別注意
自 2026 年 2 月 1 日起,年滿 20 歲旅客可免稅攜帶「經衛福部核定通過健康風險評估審查」之指定菸品(加熱菸)200 支,與捲菸、雪茄、菸絲四者擇一。旅客只能攜帶在國內合法通路購買、且經衛福部核定的指定菸品(菸害防制法第 15 條第 1 項第 3 款);在國外購買的加熱菸未經我國健康風險評估審查,即使品牌相同也不得攜帶入境(公視新聞 2026/5/21 引臺北關)。未經核定的加熱菸及電子煙不得輸入,一般旅客違規輸入可能依《菸害防制法》第 26 條第 2 項處新臺幣 5 萬元以上 500 萬元以下罰鍰。
好運器稅則資料庫覆核:本頁 27% 關稅稅率經站內稅則資料庫比對確認——資料庫截至 2026-10-29 收錄 12,705 筆現行海關進口稅則(好運器實測;每週自財政部關務署公開稅則檔自動同步),CCC 24022000006「含菸葉之紙菸」第一欄稅率 27%,可在 稅則查詢頁 即時查證;NT$811 試算為編輯部依法定稅率逐項驗算(關稅 216+菸酒稅 318+健康捐 200+營業稅 77)。
費率依據:《菸酒稅法》第 7、8 條(財政部臺北國稅局)、《菸害防制法》第 4 條;限量與申報規定依財政部關務署基隆關公告。完稅價格由海關依查得價格核估,實際稅額以海關核定為準。
入境台灣酒可以帶多少?1.5 公升是幾瓶、超量補稅怎麼算
入境台灣每人可免稅攜帶酒類 1.5 公升,限年滿 18 歲、瓶數不限。法規只看總容量:750ml 紅酒剛好 2 瓶、700ml 威士忌 2 瓶(1.4 公升)還有餘裕、720ml 清酒 2 瓶是 1.44 公升;但 750ml 帶到 3 瓶(2.25 公升)就超量 0.75 公升。
兩個放寬時間點常被搞混:年齡自 112 年 1 月 1 日起由 20 歲降為 18 歲;數量自 114 年 1 月 25 日起由 1 公升提高為 1.5 公升。超過免稅量仍可走紅線申報補稅,總量以 5 公升為限;未開放進口之大陸地區酒類限量 1 公升。超逾限量者雖經申報仍不得攜帶入境,須退運或以廠商身分辦理報關。
酒類補稅是「關稅+菸酒稅+營業稅」三段。關稅看酒種差很大:依好運器站內稅則資料庫(每週自財政部關務署公開稅則檔同步、截至 2026-10-29 收錄 12,705 筆稅則)比對,威士忌(CCC 22083000000)與啤酒(22030000001)第一欄稅率都是 0%,葡萄酒(22042100005)是 10%,清酒所屬的穀類酒(22060010006)最高、是 20%。菸酒稅則依《菸酒稅法》第 8 條按量課徵;營業稅一律 5%。
清酒為什麼特別貴?清酒所屬的穀類酒(稅則 22060010)關稅曾長期維持 40%,2019 年修正後降為 20%,也就是現行的第一欄稅率(公視新聞 2019/5/31 報導)。換句話說,同樣超帶 1 瓶,清酒要補的稅可能是威士忌的兩倍以上——不是因為酒精濃度,而是因為稅則。
| 酒種(CCC 稅則) | 進口關稅第一欄 | 菸酒稅(菸酒稅法§8) | 超量 1 瓶試算 | 合計約 |
|---|---|---|---|---|
| 紅葡萄酒 750ml/13% 22042100005 | 10% | 其他釀造酒:每公升按酒精成分每度 NT$7 | 完稅價 NT$800:關稅 80+菸酒稅 68+營業稅 47 | 約 NT$195 |
| 威士忌 700ml/40% 22083000000 | 0% | 蒸餾酒:每公升按酒精成分每度 NT$2.5 | 完稅價 NT$1,200:關稅 0+菸酒稅 70+營業稅 64 | 約 NT$134 |
| 清酒 720ml/15% 22060010006(穀類酒) | 20% | 其他釀造酒:每公升按酒精成分每度 NT$7 | 完稅價 NT$900:關稅 180+菸酒稅 76+營業稅 58 | 約 NT$313 |
| 啤酒 500ml×3=1.5 公升 22030000001 | 0% | 啤酒:每公升 NT$26 | 完稅價 NT$300:關稅 0+菸酒稅 39+營業稅 17 | 約 NT$56 |
- 只有超出 1.5 公升的部分要補稅,不是整批重課;上表以「超量 1 瓶」為單位試算。完稅價格由海關核估,實際金額以海關核定為準。
- 超量未申報的罰則比補稅重得多:超量部分沒入,並按量計罰——酒類每公升 NT$500,酒精濃度逾 10% 者每公升 NT$2,000。超出 1.5 公升的那一瓶 750ml 紅酒(13%)未申報罰 NT$1,500,是主動申報補稅 NT$195 的近 8 倍。
- 「瓶數不限」不等於「容量不限」:買 6 罐 330ml 啤酒(1.98 公升)也算超量 0.48 公升,別因為是易開罐就以為不算。
- 在免稅商店或機上買的菸酒一樣要計入免稅數量(捲菸 1 條、酒 1.5 公升);未開放進口之大陸地區酒類另有 1 公升上限,與一般 5 公升申報上限分開計算。
紅線 vs 綠線通關
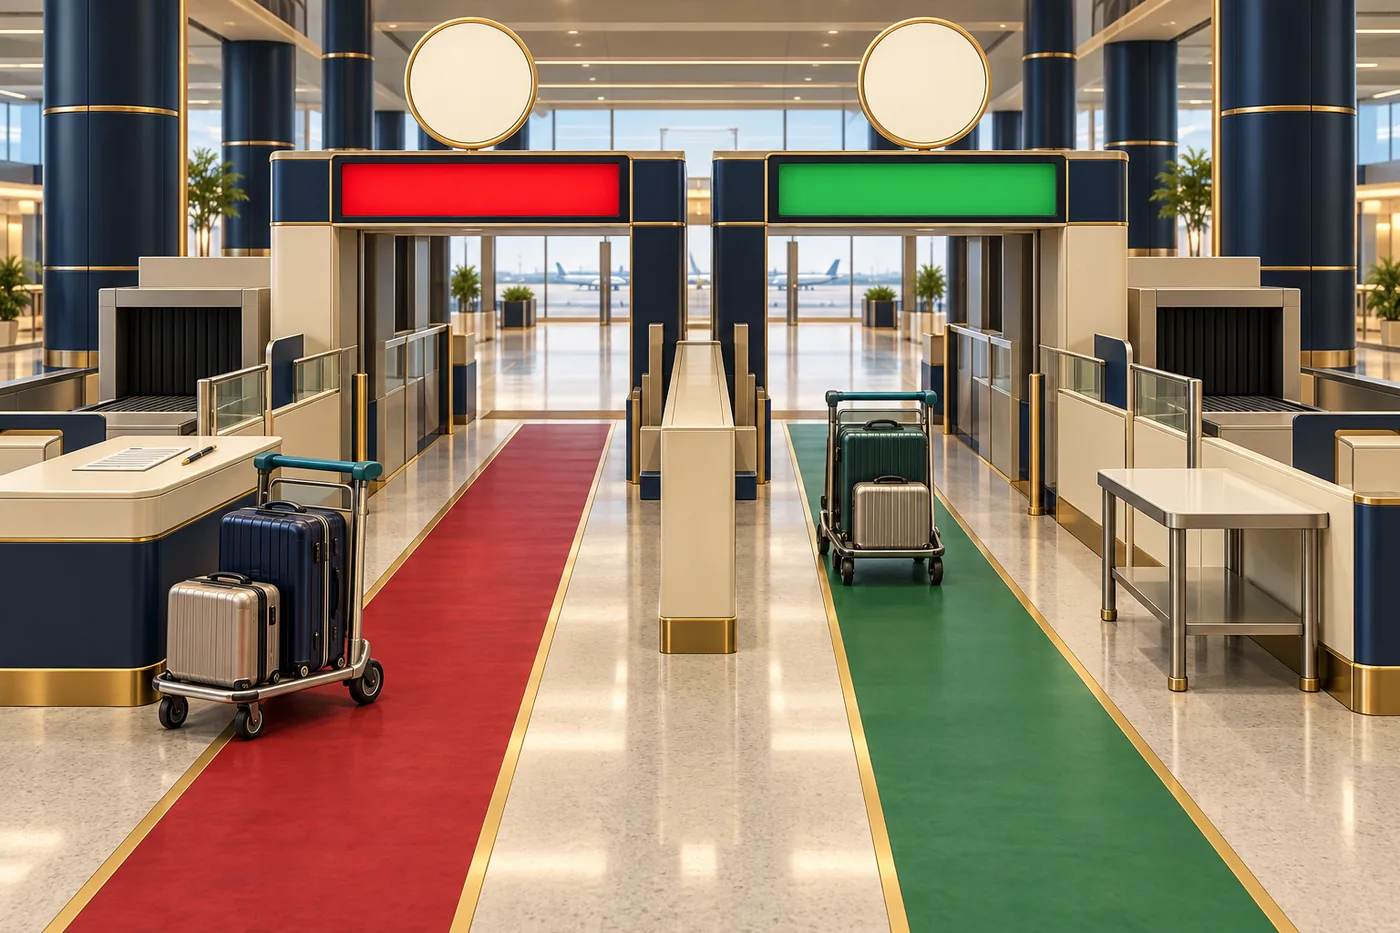
紅線(應申報)
- 菸酒超過免稅數量
- 行李物品總值逾 NT$35,000
- 外幣現鈔逾等值美幣 1 萬元
- 管制/檢疫/其他應申報物
綠線(免申報)
- 無應申報物品
- 菸酒在免稅數量內
- 物品總值在免稅限額內
- (海關仍可抽查)
哪些一定要申報
符合任一情形,須填「中華民國海關申報單」走紅線:
- 菸酒超過免稅數量
- 行李物品總值逾免稅限額 NT$35,000
- 外幣(含港幣、澳門幣)現鈔總值逾等值美幣 1 萬元(US$10,000)
- 新臺幣逾 10 萬元:須申報,且超額部分即使申報仍不得攜入(由海關退運),未申報者超額沒入;超額攜帶原則上不開放一般申請,中央銀行僅受理特殊個案核准(中央銀行法第 18-1 條)。人民幣逾 2 萬元:須申報,超額部分自行封存於海關,出境時准予攜出
- 有價證券總面額逾等值美幣 1 萬元;黃金價值逾等值美幣 2 萬元(並須辦理報關)
- 攜帶管制物品、應施檢疫動植物產品或水產品、託運行李未隨身到達(不隨身行李)、或有商業樣品/貨樣
- 總價值逾等值新臺幣 50 萬元、且有被利用進行洗錢之虞之物品(指超越自用目的之鑽石、寶石及白金)——依《洗錢防制物品出入境申報及通報辦法》第 2、3 條
誠實申報不一定要繳很多稅,但「該報未報」被查獲後果嚴重:輕則沒入、重則罰鍰甚至觸法。
絕對不能帶的物品
- 電子煙(類菸品):全面禁止,任何人不得製造、輸入、販賣。加熱菸只有「經衛福部核定通過健康風險評估審查」之指定菸品可依規定攜帶;旅客只能攜帶在國內合法通路購買、且經衛福部核定的指定菸品(菸害防制法第 15 條第 1 項第 3 款);在國外購買的加熱菸未經我國健康風險評估審查,即使品牌相同也不得攜帶入境。未經核定的加熱菸不得輸入,一般旅客違規輸入可能依《菸害防制法》第 26 條第 2 項處 NT$5 萬~500 萬罰鍰,違法輸入業者依同條第 1 項最高罰 5,000 萬(詳見 電子煙入境規定)。
- 疫區肉類製品:防非洲豬瘟,違規攜帶豬肉製品入境第一次即罰 NT$20 萬、最高 NT$100 萬(詳見 走私肉品防疫)。
- 毒品/管制藥品、仿冒品、保育類及其製品、未經檢疫的動植物/種子(詳見 進口禁運清單)。
超量/未申報罰則
- 菸酒超量未申報:超量部分沒入,並按項計罰——捲菸或指定菸品(加熱菸)每條(200 支)NT$1,000、菸絲每磅 NT$3,000、雪茄每 25 支 NT$500(葉捲雪茄每 25 支 NT$4,000)、酒類每公升 NT$500(酒精濃度逾 10% 者 NT$2,000)。主動申報補稅每條實付約 NT$811 可保留菸品;未申報則菸品沒入且另罰 NT$1,000/條,誠實申報明顯划算。上述金額是海關裁罰基準,法定罰鍰為每條/每公升新臺幣 500~5,000 元。
- 攜帶未經核定之加熱菸/電子煙:一般旅客依《菸害防制法》第 26 條第 2 項處新臺幣 5 萬元以上 500 萬元以下罰鍰,並令其限期回收、銷毀或退運;違法製造、輸入業者依同條第 1 項處 1,000 萬元以上 5,000 萬元以下罰鍰。
- 應申報而未申報、或申報不實:依《海關緝私條例》等規定處理;外幣現鈔未申報部分沒入、新臺幣超額未報沒入。
回國帶菸酒怎麼帶才合法?4 個正確觀念
✓ 4 個正確觀念
- 有疑問走紅線:不確定就申報,誠實申報常只需補稅、不會重罰。
- 菸酒記清楚:一條菸=10 包=200 支,免稅只有 1 條;酒 1.5 公升。免稅店、機上買的也要算進去,超量就走紅線申報補稅。
- 電子煙、國外買的加熱菸、疫區肉品不要帶:加熱菸只能帶國內合法通路買的核定品項。
- 大額現鈔要報:外幣逾等值美幣 1 萬元(US$10,000)、新臺幣逾 10 萬元、人民幣逾 2 萬元務必申報,免觸法。
入境免稅關鍵術語
- 紅線(應申報檯)
- 入境通關的應申報通道。攜帶菸酒超量、行李總值逾 NT$35,000、外幣現鈔逾等值美幣 1 萬元、新臺幣逾 10 萬元、人民幣逾 2 萬元或其他應申報物品時,須填海關申報單走紅線。
- 綠線(免申報檯)
- 入境通關的免申報通道。未攜帶任何應申報物品、菸酒在免稅數量內、行李總值在免稅限額內時可走綠線;海關仍得抽查。
- 免稅額(行李物品免稅限額)
- 入境旅客攜帶自用行李物品免徵關稅的價值上限,現為 NT$35,000(2024/6/26 起由 NT$20,000 調高)。
- 一條菸
- 市售捲菸的包裝單位:1 條=10 包=200 支(依入境旅客攜帶行李物品報驗稅放辦法第 16 條第 3 款「紙菸五小包(每包二十支)」,每包 20 支;菸害防制法第 8 條另禁止以少於 20 支為一販賣單位)。台灣入境免稅額即捲菸 1 條(200 支,限滿 20 歲)。
- 完稅價格
- 海關核估作為課稅基礎的貨物價格。旅客超量菸酒的關稅與營業稅隨完稅價格浮動,菸酒稅與健康福利捐則為固定從量稅費。
- 指定菸品(加熱菸)
- 經衛福部核定通過健康風險評估審查之菸品。2026/2/1 起年滿 20 歲旅客可免稅攜帶 200 支,與捲菸、雪茄、菸絲四者擇一;未經核定者禁止輸入。
- 菸品健康福利捐
- 依菸害防制法第 4 條對菸品課徵的捐費,紙菸每千支 NT$1,000(每條 200 支=NT$200);酒類不課徵健康福利捐。
- 申報限量上限
- 超出免稅數量後仍可以自用名義申報補稅的上限:捲菸 1,000 支(5 條)或雪茄 125 支或菸絲 5 磅或指定菸品 1,000 支;酒類總量 5 公升(未開放進口之大陸地區酒類限 1 公升)。超逾者雖經申報仍不得入境,須退運或以進口業者身分辦理。