Primera declaración formal de su empresa: un especialista le acompaña gratis en todo el proceso
En una frase: ¿qué es gratis y qué se sigue cobrando?
HowBridge ofrece a las sociedades y negocios individuales un acompañamiento gratuito de un especialista en su primera declaración formal por exprés marítimo comercial: evaluar las regulaciones de importación de las mercancías, enseñarle a tramitar el registro como exportador/importador y el poder permanente, rellenar la lista de empaque, la factura y el poder, y descargar la declaración y los comprobantes fiscales desde «Documentos fiscales» para su contabilidad. Tarifa de declaración aduanera NT$800; el flete y los impuestos se cobran igualmente; la declaración aduanera la realiza el agente de aduanas asociado.
Esta página explica qué incluye el «acompañamiento gratuito en la primera declaración formal para sociedades y negocios individuales» de HowBridge, qué tarifas se siguen cobrando y cómo son los 6 pasos. HowBridge actualmente solo ofrece consolidación de China continental a Taiwán (almacén de consolidación de Shenzhen y almacén operativo de Dayuan, Taoyuan); el registro mercantil de HowBridge no incluye la actividad de agente de aduanas, HowBridge no es un agente de aduanas, y la declaración formal la realiza el agente de aduanas asociado mediante una declaración de importación general. Las explicaciones de esta página describen el proceso y no constituyen asesoramiento legal ni fiscal; el importe de los impuestos y la modalidad de despacho se rigen por lo que determine la Aduana.
¿Para quién es el acompañamiento gratuito en la primera declaración formal?
Para sociedades o negocios individuales con número de identificación unificado (número fiscal de Taiwán) que, por primera vez, van a declarar formalmente a nombre de su propia empresa mercancías procedentes de China continental y necesitan la declaración de importación y los comprobantes fiscales para su contabilidad. Las personas físicas también pueden elegir la declaración formal en HowBridge, pero el acompañamiento de este programa se limita a la primera declaración de una sociedad o negocio individual. Los cuatro casos más comunes son los siguientes:
| Quién es usted | Por qué declarar formalmente a nombre de la empresa desde el primer envío | Qué debe tener antes de empezar |
|---|---|---|
| Dueños de tiendas físicas (ropa, artículos varios, papelería, decoración, ferretería) | Las compras deben contabilizarse y solo con un comprobante de IVA soportado se deduce el 5 % del impuesto sobre negocios; con una declaración simplificada a nombre personal no hay ejemplar de deducción del certificado de pago con el número de identificación unificado | Número de identificación unificado de la sociedad o negocio individual, sello de la empresa y sello del responsable |
| Vendedores online (Shopee, momo, Coupang, tienda web propia) | La conciliación con la plataforma y la declaración del impuesto sobre la renta de las empresas exigen comprobantes del costo de las mercancías compradas; las mercancías exprés de alto valor con un valor en aduana superior a NT$50 000 deben despacharse de todos modos con una declaración de importación general | Número de identificación unificado, ambos sellos, lista de productos con precios unitarios |
| Vendedores en directo, organizadores de compras grupales | Gran volumen por sesión de venta y el valor de un mismo lote suele superar NT$50 000; tras cobrar emiten facturas a los clientes, así que las compras también necesitan comprobantes | Número de identificación unificado (un estudio personal puede tramitar antes el registro comercial), lista de productos |
| YouTubers, creadores (merchandising, equipos, muestras) | El merchandising de marca propia es para la venta y no entra en el criterio de uso personal; los equipos tienen precios unitarios altos y en su mayoría están sujetos a inspección obligatoria | Número de identificación unificado, código CCC de 11 dígitos (arancel de Taiwán) y regulaciones de importación de las mercancías |
- ¿Puede hacerlo una persona física? Sí. La declaración formal de HowBridge no se limita a las sociedades y la tarifa de declaración aduanera para personas físicas es igualmente NT$800; el registro como exportador/importador corresponde a sociedades y negocios individuales, las personas físicas no figuran entre las formas de organización del sistema de registro, y la persona física puede otorgar el poder en línea mediante EZ WAY o con un poder puntual en papel. El acompañamiento de esta página se dirige a la primera declaración de una sociedad o negocio individual.
- ¿Todavía no tiene número de identificación unificado? El negocio individual (registro comercial) se tramita ante el gobierno del municipio especial, ciudad o condado donde se ubica; el registro de una sociedad se tramita ante el Ministerio de Economía (Taiwán); una vez listo, vuelva a inscribirse, o pruebe primero con un envío a nombre personal.
- Puede inscribirse aunque todavía no haya comprado la mercancía. El especialista evaluará primero el código arancelario de 11 dígitos y las regulaciones de importación a partir del nombre y las imágenes del producto, para que no descubra después de comprar que hace falta inspección o que la importación no está permitida.
¿Qué 7 cosas incluye el acompañamiento gratuito?
Las 7 cosas siguientes, más 1 sesión privada sobre el asistente de IA, se las enseña gratis un especialista uno a uno por LINE durante su primera declaración formal por exprés marítimo comercial, con videollamada si hace falta; son servicios que las consultoras o los gestores suelen cobrar. El especialista le enseña cómo hacerlo, dónde hacerlo y qué rellenar; la solicitud y el envío los realiza su empresa con su propio certificado y sus propios sellos.
① El especialista evalúa las regulaciones de importación de sus mercancías
Usted indica el nombre, el material, el uso y el enlace de la tienda del producto; el especialista consulta el código CCC de 11 dígitos, el tipo arancelario de la columna 1 y el código de regulación de importación (por ejemplo MW0 mercancías de China continental no admitidas, C02 sujeto a inspección obligatoria, F01 control de alimentos, MP1 permitido con condiciones) y le dice de antemano si el lote puede entrar y si hay que solicitar antes una inspección o un permiso. Las herramientas son la consulta de aranceles y el simulador de impuestos de importación; la conclusión se rige por lo que determine la Aduana.
② Le explica a qué organismo solicitar qué
El registro como exportador/importador, ante la Administración de Comercio Internacional del Ministerio de Economía (Taiwán); las mercancías sujetas a inspección obligatoria, ante la Oficina de Normas, Metrología e Inspección (BSMI, Taiwán); los alimentos, cosméticos y productos sanitarios, ante la Administración de Alimentos y Medicamentos (Taiwan Food and Drug Administration); los productos de radiofrecuencia, ante la Comisión Nacional de Comunicaciones (NCC, Taiwán); las regulaciones de importación de mercancías de China continental se consultan en los avisos de la Administración de Comercio Internacional. El especialista enumera, según sus mercancías, qué trámites hay que hacer y en qué orden.
③ Le enseña a tramitar el registro como exportador/importador
Para que una sociedad o negocio individual opere la exportación e importación a su propio nombre, primero se registra en línea en el «Sistema de Registro de Exportadores e Importadores» de la Administración de Comercio Internacional: inicia sesión con el certificado empresarial del MOEA (tarjeta) o con usuario y contraseña, hace primero la verificación previa del nombre en inglés (plazo oficial de tramitación: 3 horas laborables) y luego pulsa «Nuevo registro»; el resto lo revisa el sistema automáticamente. El especialista le ayuda a preparar el nombre en inglés y le acompaña mientras rellena hasta el envío; los pasos están en la guía de registro como exportador/importador.
④ Le enseña a tramitar el poder permanente en línea
El poder permanente en línea (WJA02) se tramita con el certificado empresarial en la ventanilla única de aduanas, puertos y comercio; después ya no hace falta adjuntar un poder en cada declaración. El especialista le indica el lector de tarjetas, la tarjeta del certificado y el PIN que necesita, los componentes que la web le pedirá instalar, el número de casilla y el distrito aduanero del agente de aduanas asociado, y cómo rellenar las fechas de inicio y fin; los pasos están en tramitar el poder permanente en línea.
⑤ Le enseña a rellenar la lista de empaque y la factura comercial
Con la plantilla Excel de HowBridge (dos hojas: lista de empaque y factura) rellene campo por campo: remitente, declarante (su empresa), descripción de la mercancía, cantidad, unidad, precio unitario, moneda, peso neto y bruto, origen. Antes de enviar el pedido de consolidación, el sistema revisa cada campo y enumera directamente lo que falta; si hay errores, puede volver a subir el archivo.
⑥ Le enseña a rellenar el poder puntual
Si en el primer envío aún no ha completado el poder permanente, utilice el poder puntual en el formato oficial de la Administración de Aduanas: poderdante (su empresa), apoderado (el agente de aduanas asociado), número de la declaración o del conocimiento de embarque hijo, sello de la empresa y sello del responsable, número de identificación unificado, fecha; uno por cada envío. El especialista le indica qué casillas rellena usted, cuáles rellena el agente de aduanas y qué sellos hay que estampar.
⑦ Le enseña a descargar los comprobantes fiscales y la declaración de importación para la contabilidad
Tras el despacho, la declaración de importación y el certificado de pago del impuesto sobre negocios recaudado por la Aduana aparecen en «Documentos fiscales» del área de miembros de HowBridge; el especialista le enseña a filtrar por empresa y mes para descargarlos, y cuál de los dos usa su contabilidad para deducir el IVA soportado en la declaración del formulario 401 y cuál se registra como costo de las mercancías compradas.
+ Sesión privada sobre el asistente de IA: conecte la declaración formal con la IA
Le enseñamos uno a uno a conectar un asistente de IA compatible con MCP, como Claude o ChatGPT, con la edición para miembros de HowBridge: con su autorización, la IA consulta el arancel y las regulaciones de importación, crea preavisos de paquete, genera la lista de empaque y la factura, envía el pedido de consolidación con declaración formal y consulta el estado de los documentos. La declaración aduanera la sigue realizando el agente de aduanas asociado; el poder, los sellos y el pago debe gestionarlos usted personalmente en el sitio web.
¿Qué tarifas se siguen cobrando? ¿Cuánto hay que preparar aproximadamente para el primer envío?
El acompañamiento no se cobra; lo que se sigue cobrando es la tarifa de declaración aduanera NT$800 (por cada declaración formal), el flete del exprés marítimo comercial (desde el 2026-11-11, NT$55 por unidad), los impuestos determinados por la Aduana y la comisión por el pago de impuestos. Los impuestos de la declaración formal deben pagarse por adelantado y solo puede elegirse el cobro y pago por cuenta de usted a través de HowBridge; la tarifa de declaración aduanera, los impuestos pagados por cuenta de usted y la comisión se liquidan por transferencia bancaria, mientras que el flete de la misma factura puede seguir pagándose en línea.
| Concepto | Importe | Explicación |
|---|---|---|
| Acompañamiento del especialista, guías, plantillas, sesión privada sobre el asistente de IA | NT$0 | Gratis en este programa; después, las páginas de guía, las plantillas y el asistente de IA siguen disponibles |
| Tarifa de declaración aduanera | NT$800 por cada declaración formal | Al elegir la declaración formal, en la factura aparece el concepto «tarifa de declaración aduanera»; la declaración simplificada no la cobra |
| Flete del exprés marítimo comercial | NT$55 por unidad | La unidad de facturación es el mayor valor entre el peso real (kilogramos) y el peso volumétrico (largo × ancho × alto en centímetros ÷10000); se aplica desde el 2026-11-11, y los paquetes enviados a consolidación antes de esa fecha mantienen el precio anterior |
| Impuestos de importación | Según lo determine la Aduana | Arancel = valor en aduana × tipo arancelario; impuesto sobre negocios = (valor en aduana + arancel + impuesto sobre mercancías) × 5 %; tasa de promoción comercial = valor en aduana × 0.04 %, no se cobra si es de NT$100 o menos |
| Comisión por el pago de impuestos | Se muestra antes de enviar el pedido de consolidación | Para los impuestos de la declaración formal solo puede elegirse el cobro y pago por cuenta de usted a través de HowBridge; el importe se rige por lo que determine la Aduana |
| Entrega a domicilio en Taiwán (último tramo) | Según la página de fletes | La declaración formal solo admite entrega a domicilio, no recogida en tienda de conveniencia; la consolidación y el embalaje en el almacén de Shenzhen son gratuitos, con 366 días de almacenamiento gratuito |
- Forma de pago: la tarifa de declaración aduanera, los impuestos pagados por cuenta de usted y la comisión se pagan por transferencia bancaria; la página de la factura muestra los datos para la transferencia y, una vez que contabilidad confirma el ingreso, queda liquidada. El flete puede pagarse en línea y, tras el pago, se emite automáticamente la factura electrónica.
- Plazo legal de pago de los impuestos: el artículo 43 de la Ley de Aduanas (Taiwán) establece que los impuestos deben pagarse en un plazo de 14 días contados desde el día siguiente a la entrega del certificado de pago; en la declaración formal de HowBridge, el cliente los paga por adelantado y HowBridge los abona en su nombre.
- ¿Puede cambiar el flete? Prevalecen las cifras vigentes en la página de fletes y en la sección de anuncios; las cifras de esta página se verificaron el 2026-11-09.
De la inscripción a la contabilidad: ¿cómo son los 6 pasos de la primera declaración formal?
Paso 1: inscribirse por LINE. Paso 2: el especialista evalúa las mercancías y los requisitos de la empresa. Paso 3: tramitar el registro y el poder. Paso 4: cuando la mercancía llega al almacén de Shenzhen, enviar el pedido de consolidación con declaración formal y subir los documentos. Paso 5: despacho por exprés marítimo, pago anticipado de los impuestos y entrega a domicilio. Paso 6: descargar la declaración y los comprobantes fiscales desde «Documentos fiscales» para la contabilidad. En cada paso el especialista está en LINE, con videollamada si hace falta.
1Inscríbase por LINE e indique al especialista su empresa y sus mercancías
Pulse «Inscribirse uno a uno por LINE» en esta página; el mensaje incluirá «Quiero solicitar el acompañamiento gratuito para la primera declaración formal de mi empresa»; añada el nombre de la empresa, el número de identificación unificado, los productos principales y la cantidad prevista. Puede inscribirse aunque todavía no haya comprado la mercancía.
2El especialista evalúa las regulaciones de importación de las mercancías y los requisitos de la empresa
El especialista consulta el código arancelario de 11 dígitos, el tipo arancelario de la columna 1 y las regulaciones de importación de cada producto y le dice si hay que solicitar antes una inspección o un permiso; al mismo tiempo confirma si la empresa tiene el registro como exportador/importador y el certificado empresarial.
3Tramitar el registro como exportador/importador y el poder permanente
La empresa que aún no está registrada se registra primero en línea en el «Sistema de Registro de Exportadores e Importadores» de la Administración de Comercio Internacional; la que tiene certificado empresarial tramita el poder permanente en línea en la ventanilla única de aduanas, puertos y comercio, y la que no lo tiene usa primero el poder puntual en papel. Ambos trámites los realiza su empresa con su propio certificado y sus propios sellos; el especialista le acompaña mientras rellena.
4Mercancía en el almacén de Shenzhen: enviar el pedido de consolidación con declaración formal y subir los documentos
En la pantalla de consolidación elija «Declaración formal» y exprés marítimo comercial, y suba la lista de empaque más la factura (.xlsx) y el poder; el sistema revisa campo por campo la lista de empaque y la factura, y si el poder es un escaneo o una foto pasa a confirmación manual. La declaración formal solo admite entrega a domicilio.
5Despacho por exprés marítimo, pago anticipado de los impuestos y entrega a domicilio
La mercancía se despacha en la zona de exprés marítimo (sea express) y el agente de aduanas asociado la declara con una declaración de importación general; una vez que la Aduana determina los impuestos, se incluyen en la factura, usted paga por adelantado por transferencia bancaria la tarifa de declaración aduanera, los impuestos y la comisión, y el flete puede pagarse en línea.
6Descargar la declaración y los comprobantes fiscales desde «Documentos fiscales» y entregarlos a contabilidad
En «Documentos fiscales» del área de miembros, filtre por empresa y mes y descargue la declaración de importación y el certificado de pago del impuesto sobre negocios recaudado por la Aduana; al presentar el formulario 401, contabilidad declara el IVA soportado con el ejemplar de deducción del certificado y registra el arancel como costo de las mercancías compradas.
¿Cómo se tramita el registro como exportador/importador? ¿Quién debe hacerlo obligatoriamente?
La sociedad o negocio individual que quiera operar la exportación e importación a su propio nombre debe registrarse primero como exportador/importador ante la Administración de Comercio Internacional del Ministerio de Economía (Taiwán), según el artículo 9 de la Ley de Comercio Exterior (Taiwán); la solicitud es siempre en línea: en el «Sistema de Registro de Exportadores e Importadores» se inicia sesión con el certificado empresarial o con usuario y contraseña, se hace primero la verificación previa del nombre en inglés y luego se pulsa «Nuevo registro». El registro corresponde a sociedades y negocios individuales; las personas físicas no figuran entre las formas de organización del sistema. El plazo oficial de tramitación es de 3 horas laborables para la verificación previa del nombre en inglés; el resto lo revisa el sistema automáticamente.
| Punto | Contenido | Fundamento |
|---|---|---|
| Quién puede registrarse | Sociedades y negocios individuales; las formas de organización del sistema son negocio individual / sucursal / sociedad / otros (asociación o persona jurídica), sin opción de persona física | Artículo 9 de la Ley de Comercio Exterior, artículo 2 del Reglamento de Registro de Exportadores e Importadores, preguntas frecuentes de la Administración de Comercio Internacional |
| Dónde se tramita | «Sistema de Registro de Exportadores e Importadores» de la Administración de Comercio Internacional del Ministerio de Economía (Taiwán); desde el 2021-08-04 la verificación previa del nombre en inglés y el registro se tramitan completamente en línea | Artículo 3 del Reglamento de Registro de Exportadores e Importadores, página de inicio del sistema de registro |
| Forma de inicio de sesión | Certificado empresarial o usuario y contraseña; el número de identificación unificado, el nombre en chino, el responsable y la dirección los incorpora y actualiza automáticamente la Administración de Comercio Internacional a partir de los datos del registro de sociedades o del registro comercial | Artículo 8 del Reglamento de Registro, página de inicio del sistema de registro |
| Qué decidir antes | El nombre en inglés (tras aprobarse la verificación previa se reserva 6 meses; no puede coincidir con uno existente ni con uno cancelado hace menos de 2 años); el objeto social debe incluir comercio al por mayor, comercio al por menor, comercio internacional o ZZ99999 | Artículo 9 de la Ley de Comercio Exterior, artículo 5 del Reglamento de Registro, preguntas frecuentes de la Administración de Comercio Internacional |
| Plazo de tramitación | Verificación previa del nombre en inglés: 3 horas laborables; el resto lo revisa el sistema automáticamente; el resultado se envía al correo electrónico de la persona de contacto | Sección de registro de empresas y preguntas frecuentes de la Administración de Comercio Internacional |
| Después del registro | La Administración de Comercio Internacional publica los datos del registro en línea y los transmite a la Aduana; el importador en la declaración de importación general es su empresa | Sección de registro de empresas de la Administración de Comercio Internacional |
| Costo | Ni el sitio web de la Administración de Comercio Internacional ni el Reglamento de Registro enumeran ningún concepto de cobro; esta página no indica ningún importe | El artículo 21 de la Ley de Comercio Exterior solo establece la tasa de promoción comercial |
- Fundamento legal: artículos 9 y 10 de la Ley de Comercio Exterior y Reglamento de Registro de Exportadores e Importadores. Quién puede registrarse, las reglas del nombre en inglés y cuándo se revoca el registro se rigen por el texto legal.
- Acceso a la solicitud en línea y explicaciones oficiales: Sistema de Registro de Exportadores e Importadores, sección de registro de empresas de la Administración de Comercio Internacional, preguntas frecuentes de la Administración de Comercio Internacional.
- ¿Puedo importar un primer lote antes de registrarme? Según los artículos 7 y 9 del Reglamento de Administración de la Importación de Mercancías (Taiwán), las empresas registradas importan sin licencia las mercancías que no figuran en la lista de mercancías de importación restringida; la empresa no registrada se considera «importador que no se dedica habitualmente a la importación» y, en principio, debe obtener licencia para importar, con exención solo en supuestos como las mercancías fuera de esa lista con un precio FOB de hasta 20 000 dólares estadounidenses; además, según el artículo 9, apartado 3, del mismo reglamento, quien no está registrado y solicita licencia solo puede importar las mercancías de categorías específicas para uso propio. Si va a comprar y vender a nombre de la empresa, complete el registro desde el primer envío.
- La insignia «Apto para declaración formal» del área de miembros de HowBridge solo compara el número de identificación unificado con el directorio de exportadores/importadores de la Administración de Comercio Internacional y no es un requisito de admisión; el especialista le ayudará a confirmar el estado del registro en el paso 2.
- Guía paso a paso: guía de registro como exportador/importador.
¿Cómo se rellena el poder? ¿En qué se diferencian el poder puntual y el poder permanente?
Los trámites de declaración aduanera y pago de impuestos de las mercancías pueden encomendarse a un agente de aduanas (artículo 22 de la Ley de Aduanas, Taiwán), y el poder debe seguir el formato establecido por la Aduana. Si en el primer envío aún no ha completado el poder permanente, utilice el poder puntual en el formato oficial de la Administración de Aduanas, uno por envío, con el sello de la empresa y el sello del responsable; después tramite el poder permanente en línea (WJA02) con el certificado empresarial en la ventanilla única de aduanas, puertos y comercio: el comunicado de prensa del Ministerio de Finanzas indica que no tiene costo, que una sola autorización puede tener una vigencia de hasta 5 años y que al declarar no hay que adjuntar el poder. Según las preguntas frecuentes de la Administración de Aduanas sobre la verificación de identidad real, las sociedades y negocios individuales no pueden usar la verificación de identidad real de EZ WAY y deben utilizar un poder o el poder en línea.
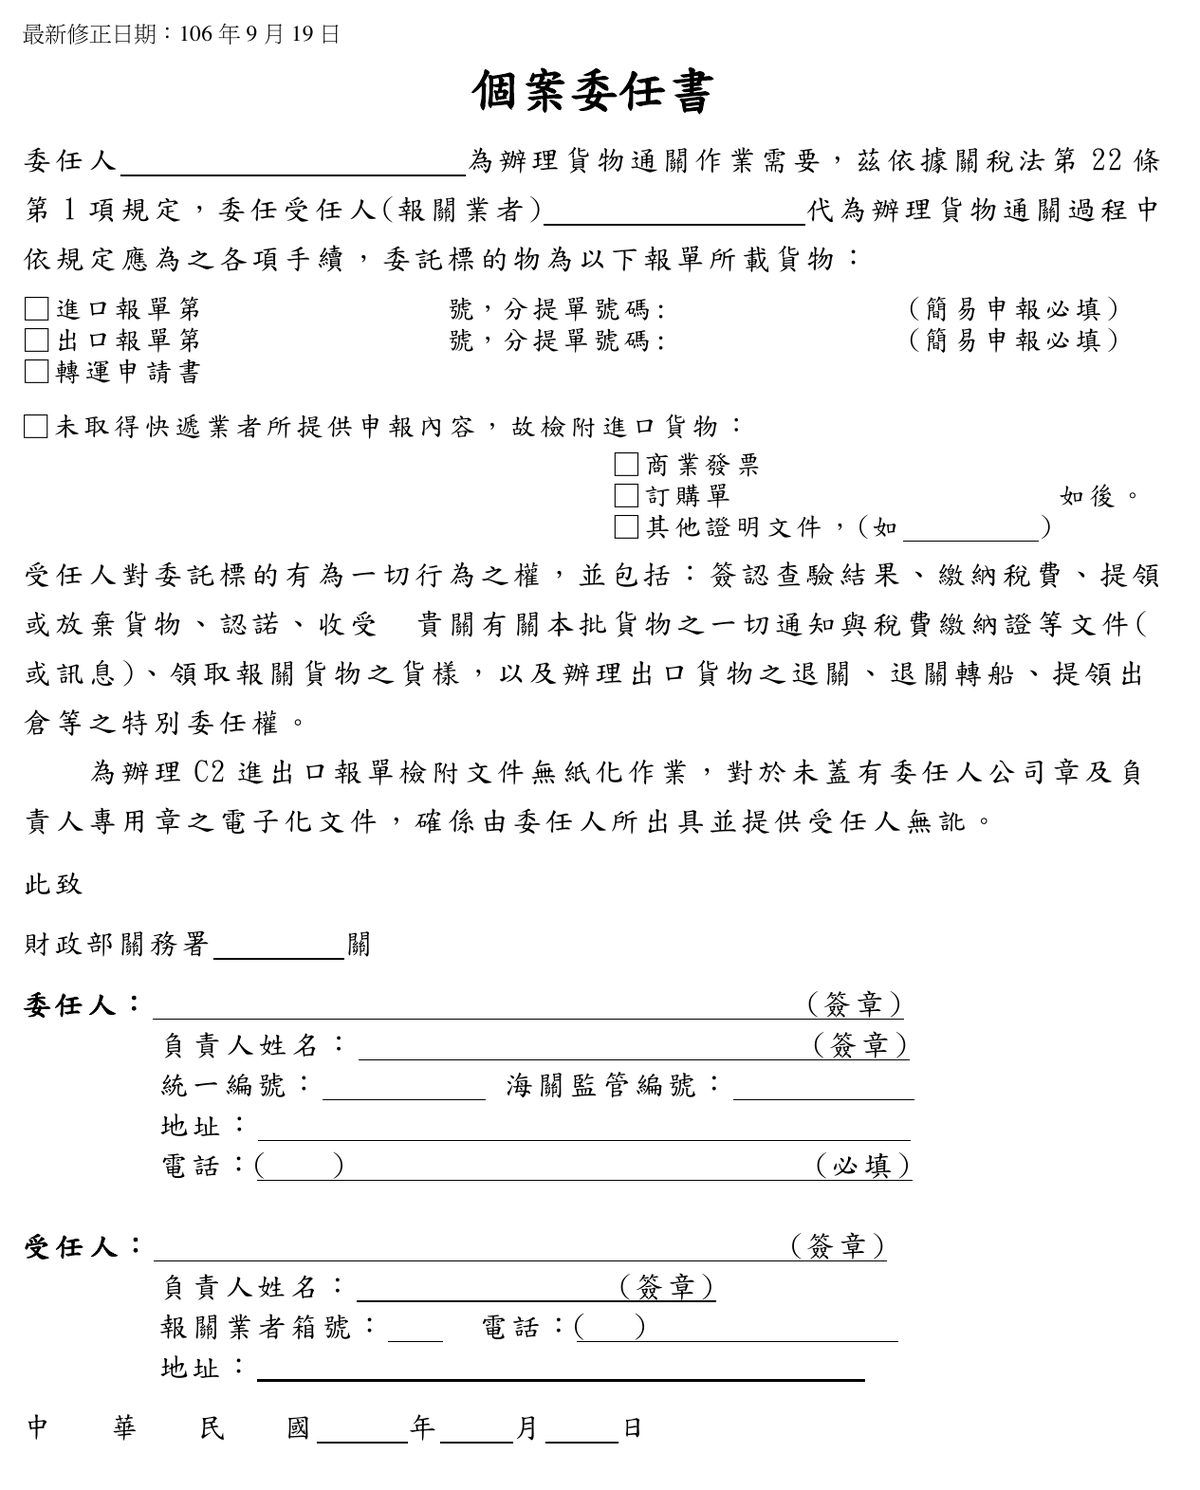
| Comparación | Poder puntual (papel) | Poder permanente en línea (ventanilla única de aduanas, puertos y comercio, WJA02) |
|---|---|---|
| Aplicación | Se firma uno por cada envío | Una sola autorización válida para todos los envíos durante el periodo; comunicado de prensa del Ministerio de Finanzas: una autorización puede tener una vigencia de hasta 5 años |
| Qué se necesita | Formato oficial de la Administración de Aduanas, sello de la empresa y sello del responsable, número de identificación unificado, nombre y número de casilla del agente de aduanas asociado | Tarjeta del certificado empresarial de la empresa (activada y con el PIN a mano), lector de tarjetas, los componentes que la ventanilla única pida instalar (se recomienda un PC con Windows), el número de casilla de 3 dígitos y el distrito aduanero del agente de aduanas asociado, y las fechas de inicio y fin del poder |
| Costo | Sin costo (se envía por fax o escaneado al agente de aduanas) | Sin costo; sustituye el trámite en papel de escribir a mano y estampar los sellos de la empresa y del responsable; al declarar no hay que adjuntar el poder |
| Quién pulsa enviar | Su empresa lo sella y lo entrega al agente de aduanas | Cualquiera de las dos partes, el poderdante o el agente de aduanas, lo inicia en WJA02 e introduce los datos de la otra parte; solo se constituye cuando la otra parte lo acepta en WJA03 |
| Fundamento legal | Artículo 22 de la Ley de Aduanas, artículo 12 del Reglamento sobre el Establecimiento y la Administración de Agentes de Aduanas | El artículo 17 del Reglamento de Despacho Aduanero de Mercancías de Exprés Aéreo y el artículo 18 del Reglamento de Despacho Aduanero de Mercancías de Exprés Marítimo lo recogen como una de las tres modalidades de poder; artículo 12 del Reglamento sobre el Establecimiento y la Administración de Agentes de Aduanas |
| Personas físicas | También pueden usar el poder puntual en papel | Las personas físicas disponen además del poder en línea de EZ WAY; según las preguntas frecuentes de la Administración de Aduanas, la verificación de identidad real no se aplica a sociedades ni negocios individuales |
- Fundamento legal: artículo 22 de la Ley de Aduanas (Taiwán) (se puede encomendar a un agente de aduanas; el agente de aduanas debe contar con la autorización de la Aduana); artículo 12 del Reglamento sobre el Establecimiento y la Administración de Agentes de Aduanas (Taiwán) (formato del poder; una vez inscrito el poder permanente, no hay que presentarlo caso por caso); artículo 17 del Reglamento de Despacho Aduanero de Mercancías de Exprés Aéreo y artículo 18 del Reglamento de Despacho Aduanero de Mercancías de Exprés Marítimo (tres modalidades de poder); comunicado de prensa del Ministerio de Finanzas del 2023-05-23 (el poder en línea no tiene costo y puede tener una vigencia de hasta 5 años); manual del sistema de poderes en línea de la ventanilla única (WJA01–WJA05).
- Formularios oficiales en blanco: poder puntual de la Administración de Aduanas (versión del 19 de septiembre de 2017, año 106 de la República de China) y poder permanente de declaración aduanera, ambos en la sección de descarga de formularios de la Administración de Aduanas. En Documentos aduaneros del área de miembros de HowBridge también puede generarse en línea un poder puntual; si el agente de aduanas asociado exige el formato oficial o solo acepta el poder permanente en línea, el especialista se lo dirá antes.
- Qué hay que preparar para el poder permanente y dónde suele atascarse: al registrarse en la ventanilla única elija «Empresa», inserte la tarjeta del certificado empresarial en el lector, introduzca el PIN y la web le pedirá instalar componentes (manual de registro simplificado); la cuenta de empresa solo admite la tarjeta del certificado empresarial, no el certificado digital ciudadano móvil. Los detalles están en tramitar el poder permanente en línea.
- EZ WAY: preguntas frecuentes de la Administración de Aduanas sobre la verificación de identidad real, Q11: «Las sociedades y negocios individuales no pueden usar la verificación de identidad real; al declarar la importación, utilice el poder en papel»; EZ WAY se vincula al número de documento de identidad o de permiso de residencia de una persona, y se dirige a los ciudadanos de la República de China (Taiwán) y a los extranjeros con permiso de residencia.
1Poderdante
Escriba el nombre completo de su empresa (coincidente con el número de identificación unificado). El poderdante de este formulario es el contribuyente que figura en la declaración de importación.
2Apoderado (agente de aduanas)
Escriba el nombre del agente de aduanas asociado; el nombre, el número de casilla y el teléfono del agente se los proporciona el especialista por LINE, no los adivine.
3Número de declaración y de conocimiento de embarque hijo
Marque «declaración de importación»; el número de conocimiento de embarque hijo se lo proporciona el especialista cuando la mercancía llega a Taiwán y el agente de aduanas asociado lo asigna; es obligatorio en la declaración simplificada y, en la declaración general, según indique el agente de aduanas.
4Firma y sello del poderdante, responsable, número de identificación unificado, dirección, teléfono
Estampe el sello de la empresa y el sello del responsable, y escriba el número de identificación unificado, la dirección registrada de la empresa y un teléfono de contacto; el teléfono es obligatorio.
5Fecha
Escriba la fecha de firma (año, mes y día según el calendario de la República de China). El envío por fax o la subida al agente de aduanas debe hacerse antes de la declaración; de lo contrario, ese día no se declara.
¿Cómo se rellenan la lista de empaque y la factura comercial?
Para la declaración formal de HowBridge hay que subir, antes de enviar el pedido de consolidación, un archivo Excel (.xlsx) con dos hojas, la lista de empaque y la factura (en la plantilla, las pestañas llevan exactamente esos dos nombres en chino, la segunda en caracteres simplificados); el sistema revisa campo por campo el remitente, el declarante, la dirección, el teléfono, la fecha y, en cada fila, la descripción de la mercancía, la cantidad, la unidad, el peso neto y bruto, la moneda de la factura y el origen, y enumera directamente lo que falta. Descargue la plantilla: iv-pk-template.xlsx.
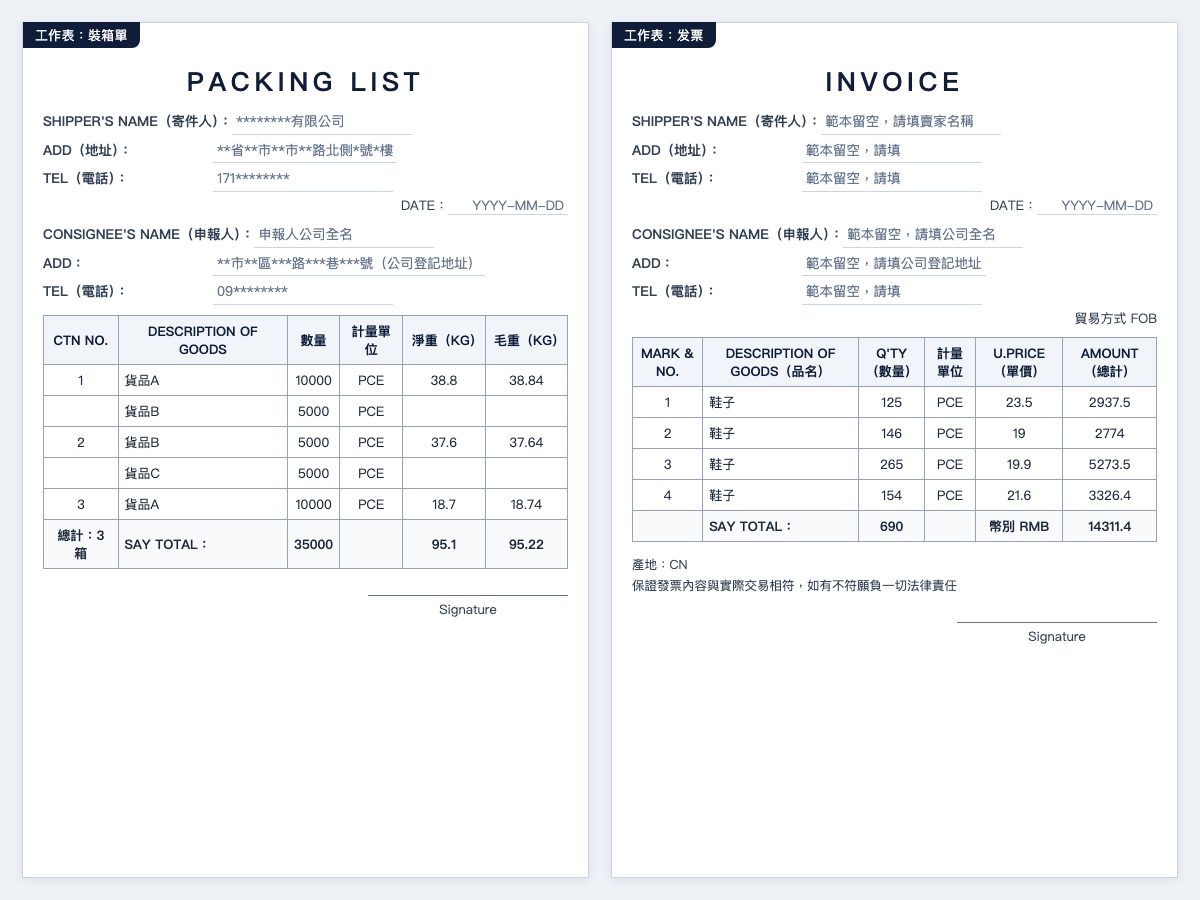
- Las exigencias aduaneras y las prácticas son dos niveles distintos: la página «Documentos que deben presentarse en la declaración de importación» de la Administración de Aduanas enumera la factura y la lista de empaque como documentos obligatorios, y la factura «debe indicar con detalle el nombre y la dirección del destinatario, la descripción de la mercancía, la marca, la cantidad, la calidad, las especificaciones, el modelo, el número, el precio unitario, el flete, la prima de seguro», etc.; el número de identificación unificado es un campo de la declaración (notas de la Aduana de Taipéi sobre la declaración simplificada: las mercancías X3 y X4 deben declarar el número de identificación unificado del destinatario); el peso neto y bruto, la moneda, el origen y las condiciones de venta son campos prácticos que el agente de aduanas y el sistema de HowBridge usan para cotejar.
- Motivos habituales de rechazo: no rellenar el remitente y el declarante en la hoja de la factura; descripción demasiado genérica; peso neto y bruto en blanco; moneda sin indicar; cantidad que no coincide con lo que llega al almacén.
- La IA también puede hacerlo: tras autorizarla, dígale al asistente de IA «prepara la lista de empaque y la factura de este lote»; generará con los datos que usted le dé un archivo .xlsx sin sellos y lo enviará al sistema para su revisión (vea asistente de IA).
- Documentación complementaria en C2 y C3: según los artículos 13 y 14 del Reglamento de Aplicación de la Automatización del Despacho Aduanero (Taiwán), cuando se asigna revisión documental (C2) o inspección física (C3), el declarante debe presentar la declaración en papel y los documentos antes del final del horario de oficina del día siguiente a la notificación de la asignación (salvo que la Aduana haya anunciado que pueden transmitirse en formato electrónico); el agente de aduanas le avisará, y los documentos son los mismos que usted subió.
1Remitente (SHIPPER)
Nombre, dirección y teléfono del vendedor o la fábrica de China continental. Debe rellenarse en ambas hojas; la hoja de la factura de la plantilla está vacía de origen, y si sube la plantilla tal cual, el sistema la rechazará.
2Declarante (CONSIGNEE)
Nombre completo de su empresa, dirección registrada de la empresa y teléfono de Taiwán, coincidentes con el registro como exportador/importador y el número de identificación unificado; este es el contribuyente de la declaración de importación.
3Descripción, cantidad, unidad
Una fila por cada tipo de mercancía; la descripción debe indicar el producto concreto y el material (por ejemplo «camiseta de punto de algodón» en lugar de «ropa»), y la cantidad y la unidad (PCE, SET, KG) deben coincidir con lo que realmente llega al almacén.
4Peso neto y peso bruto
En la lista de empaque indique el peso neto y el peso bruto (kilogramos) de cada caja; el número de cajas y el peso total deben coincidir con lo medido realmente en el almacén de Shenzhen, pues si la diferencia es grande la Aduana exigirá una corrección.
5Precio unitario, precio total, moneda, condiciones de venta
En la factura indique en cada fila el precio unitario y el precio total, especificando la moneda (RMB, USD) y las condiciones de venta (p. ej. FOB); el valor en aduana se rige por lo que determine la Aduana, pero la factura es el punto de partida de la valoración.
6Origen, fecha, firma y sello
Como origen escriba CN (China continental); como fecha, la de emisión; firma del vendedor o sello de la empresa. El origen determina si se aplican las regulaciones sobre mercancías de China continental como MW0.
¿Cómo se descargan desde «Documentos fiscales» los comprobantes fiscales y la declaración de importación que pide la Oficina Nacional de Tributación (Taiwán)?
Tras el despacho, la declaración de importación y el certificado de pago del impuesto sobre negocios recaudado por la Aduana se importan a «Documentos fiscales» del área de miembros de HowBridge, donde pueden filtrarse por empresa y mes y descargarse; al presentar el formulario 401, contabilidad declara el IVA soportado con el ejemplar de deducción del certificado que lleva el número de identificación unificado de la empresa; el arancel no es deducible y se registra como costo de las mercancías compradas. La declaración formal genera 4 documentos por envío (declaración de importación, certificado de pago de impuestos, factura de impuestos del agente de aduanas y borrador previo de la declaración); la declaración simplificada, 2.
| Documento | Dónde obtenerlo | Cómo lo usa contabilidad |
|---|---|---|
| Declaración de importación (declaración general) | Área de miembros, Documentos fiscales, filtrando por empresa y mes | Comprobante de compra; base de cálculo del valor en aduana, el arancel y el impuesto sobre negocios |
| Certificado de pago del impuesto sobre negocios recaudado por la Aduana (ejemplar de deducción) | Igual que arriba; debe llevar el número de identificación unificado de la empresa (el agente de aduanas lo anota en la declaración al declarar) | Deducción del IVA soportado en el formulario 401 (artículo 33 de la Ley del Impuesto sobre Negocios; artículo 38, apartado 1, inciso 2 del Reglamento de Aplicación) |
| Factura de impuestos del agente de aduanas, borrador previo de la declaración | Igual que arriba (solo en la declaración formal) | Para cotejar la tarifa de declaración aduanera y los impuestos pagados por cuenta de usted; el borrador previo no equivale al original emitido tras el despacho |
| Factura electrónica de HowBridge (flete, tarifa de declaración aduanera, comisión por el pago de impuestos) | Página de facturas del área de miembros | Comprobante de IVA soportado; los impuestos cobrados y pagados por cuenta de usted no figuran en la factura |
- Comprobante de IVA soportado: artículo 33 de la Ley del Impuesto sobre Negocios de Valor Agregado y No de Valor Agregado (Business Tax Act, Taiwán) y artículo 38 del Reglamento de Aplicación: el contribuyente que deduce el IVA soportado del IVA repercutido debe disponer de un comprobante que indique su nombre, dirección y número de identificación unificado; en el caso de mercancías importadas, es el ejemplar de deducción del certificado de pago del impuesto sobre negocios recaudado por la Aduana.
- Plazo y formulario de declaración: artículo 35 de la Ley del Impuesto sobre Negocios: cada dos meses forman un periodo y, dentro de los 15 días siguientes al inicio del periodo siguiente, se declaran las ventas y el impuesto a pagar o a devolver; los contribuyentes con cálculo general del impuesto y ventas exclusivamente gravadas usan la declaración de ventas e impuesto del contribuyente (formulario 401). El artículo 19 enumera el IVA soportado no deducible (sin comprobante, no destinado a la actividad propia, gastos de representación, retribuciones a empleados, automóviles de pasajeros de uso propio).
- Cómo se contabiliza el arancel: según el artículo 15 de la Ley del Impuesto sobre Negocios, el IVA soportado se refiere solo al impuesto sobre negocios; el artículo 90, inciso 10 de las Normas de Auditoría del Impuesto sobre la Renta de las Empresas (Taiwán): «el arancel de las mercancías importadas debe registrarse como costo de las mercancías», y el artículo 45 exige además conservar las facturas del proveedor extranjero y los comprobantes de pago de la Aduana; vea la guía de impuesto sobre negocios y declaración formal para importaciones de empresas.
- Versión electrónica: comunicado de prensa del Ministerio de Finanzas (Oficina Nacional de Tributación de Kaohsiung, 2020-06-02): los contribuyentes a los que ya se les han asignado series de factura electrónica pueden descargar los «datos de los comprobantes de pago de impuestos de importación» con el certificado empresarial en el portal de declaración y pago electrónico del Ministerio de Finanzas (a partir del día 6 de cada mes, con datos hasta el día 23 del mes anterior y de los 6 meses previos), y la declaración se hace en el mes al que corresponde la fecha de pago; en la ventanilla única de aduanas, puertos y comercio se puede pagar impuestos en línea con el certificado empresarial y consultar los impuestos y tasas históricos e imprimir recibos con TP102 (comunicado de prensa del Ministerio de Finanzas del 2020-11-17).
- ¿Todavía no aparecen los documentos? Cuando el agente de aduanas entrega la declaración y el certificado de pago, contabilidad de HowBridge los importa; si pasado un tiempo desde el despacho siguen sin aparecer en «Documentos fiscales», avise al especialista por LINE.
¿Hasta dónde puede ayudarle el asistente de IA? ¿Qué debe hacer usted personalmente?
Con la autorización que usted concede en HowBridge, el asistente de IA puede consultar el arancel y las regulaciones de importación, crear preavisos de paquete, generar la lista de empaque y la factura a partir de texto, enviar el pedido de consolidación con declaración formal tras una simulación y consultar el estado de los documentos; el pago en línea, la confirmación o subida del poder, la subida de los sellos y la descarga de los comprobantes fiscales debe hacerlos usted personalmente en el sitio web. La declaración aduanera la realiza el agente de aduanas asociado; HowBridge tampoco presenta declaraciones ante la Aduana en nombre de sus miembros, porque presentar declaraciones por cuenta de terceros es una actividad de declaración por encargo que requiere licencia de agente de aduanas.
| Tarea | Asistente de IA | Debe hacerlo usted |
|---|---|---|
| Consultar el código arancelario de 11 dígitos, el tipo arancelario y las regulaciones de importación | Sí (permiso mcp:use) | — |
| Crear, modificar y eliminar preavisos de paquete; reclamar paquetes | Sí (permiso mcp:consolidation) | — |
| Generar la lista de empaque más la factura sin sellos y enviarlas al sistema para su revisión | Sí (permiso mcp:consolidation) | La versión sellada la conserva usted |
| Enviar el pedido de consolidación con declaración formal, cancelar pedidos aún no pagados | Sí (permiso mcp:consolidation) | — |
| Consultar el estado de los documentos de la declaración formal, las facturas y los pagos | Sí (solo lectura) | — |
| Confirmar o subir el poder, subir los sellos | No | Lo hace usted personalmente en el sitio web |
| Pagar en línea, descargar los comprobantes fiscales en PDF, añadir declarantes | No | Lo hace usted iniciando sesión personalmente |
| Presentar la declaración ante la Aduana | No | El agente de aduanas asociado (apoderado) |
- Cómo conectarlo: en un asistente de IA compatible con MCP, añada el conector de la edición para miembros de HowBridge, inicie sesión en HowBridge y marque los permisos en la página de consentimiento (OAuth 2.1; no hace falta pegar contraseñas ni claves a la IA); los pasos y los comandos disponibles están en conectar el asistente de IA con HowBridge y en la documentación para desarrolladores.
- Sesión privada: a las empresas inscritas en este programa, el especialista les muestra una vez el proceso completo con sus productos reales: consultar el arancel, crear el preaviso, generar la lista de empaque y la factura, y enviar el pedido de consolidación con declaración formal.
- Revocar la autorización: solo surte efecto inmediato si pulsa «Revocar» en «Asistentes de IA conectados» en /member/api del área de miembros.
- Límite legal: artículo 22 de la Ley de Aduanas (Taiwán): los trámites de declaración «pueden» encomendarse a un agente de aduanas, y el agente de aduanas debe contar con la autorización de la Aduana; los artículos 2 y 7 del Reglamento de Aplicación de la Automatización del Despacho Aduanero y el Procedimiento de Declaración Aduanera por Internet permiten que el importador o exportador, tras registrarse con el certificado empresarial en la ventanilla única de aduanas, puertos y comercio, se conecte y declare por sí mismo, pero presentar declaraciones por cuenta de terceros es actividad de agente de aduanas, por lo que tanto la IA como HowBridge se limitan a «preparar y enviar los datos al agente de aduanas asociado».
¿Qué hace y qué no hace HowBridge en todo esto?
HowBridge se encarga de recibir la mercancía en el almacén de Shenzhen, consolidarla, transportarla a Taiwán por exprés marítimo comercial, entregar sus documentos al agente de aduanas asociado, cobrar y pagar los impuestos por cuenta de usted, colocar la declaración y los comprobantes fiscales en «Documentos fiscales» y dar la enseñanza personalizada de esta página; HowBridge no es un agente de aduanas, no presenta declaraciones ante la Aduana en su nombre y tampoco solicita por usted la exención de inspección BSMI.
- Lo que hacemos: evaluar las regulaciones de importación de las mercancías (la conclusión se rige por lo que determine la Aduana), enseñarle a tramitar el registro como exportador/importador y el poder permanente, enseñarle a rellenar la lista de empaque, la factura y el poder, enseñarle a descargar los comprobantes fiscales para la contabilidad, y enseñarle a conectar el asistente de IA.
- Lo que no hacemos: custodiar su certificado empresarial o su contraseña, estampar el sello de la empresa por usted, rellenar y enviar solicitudes por usted, solicitar inspecciones o permisos en su nombre; tampoco prometemos nada sobre el resultado del despacho ni sobre el importe de los impuestos.
- De lo que no hablamos: declarar un valor inferior al real o fraccionar envíos para eludir impuestos. La declaración formal consiste en declarar la verdad y obtener comprobantes legales.
- Horario de atención: atención al cliente con IA las 24 horas; atención por agentes humanos de lunes a viernes de 09:00 a 18:00 (hora de Taiwán), cerrado los días festivos. Esta página no promete ningún plazo de respuesta.
- Indemnización y reclamaciones: según las normas vigentes del sitio, la indemnización máxima por pérdida o daño de un paquete es el triple del flete de ese paquete (excepto metales preciosos y joyas), y la reclamación debe presentarse dentro de los 7 días siguientes a la firma de recepción; vea las preguntas frecuentes.
¿Qué significan los términos que aparecen en la primera declaración formal?
- Exprés marítimo comercial
- Plan de envío exprés marítimo de HowBridge para sociedades y negocios individuales que necesitan una declaración de importación general; desde el 2026-11-11, NT$55 por unidad, con la unidad de facturación igual al mayor valor entre el peso real y el peso volumétrico, y declarado por el agente de aduanas asociado con una declaración de importación general.
- Declaración formal (declaración de importación general)
- Declaración de importación ante la Aduana mediante una declaración general (G1), con su empresa como importador; se emiten la declaración de importación y el certificado de pago del impuesto sobre negocios recaudado por la Aduana, que sirven como comprobante de IVA soportado. En la pantalla de creación de pedidos de HowBridge la opción se llama «Declaración formal», con una tarifa de declaración aduanera de NT$800.
- Declaración simplificada
- Modalidad de despacho de mercancías exprés mediante una declaración simplificada; las mercancías de alto valor con un valor en aduana superior a NT$50 000, las sujetas a regulaciones de importación o al impuesto sobre mercancías, entre otras, deben despacharse con una declaración general según los reglamentos de despacho de mercancías exprés.
- Registro como exportador/importador
- Registro que la sociedad o negocio individual tramita ante la Administración de Comercio Internacional del Ministerio de Economía (Taiwán) (artículo 9 de la Ley de Comercio Exterior); una vez registrada, puede operar la exportación e importación. Se solicita en línea en el «Sistema de Registro de Exportadores e Importadores», primero la verificación previa del nombre en inglés y luego el nuevo registro.
- Poder puntual
- Documento escrito con el que el contribuyente encomienda a un agente de aduanas el despacho de un envío concreto; la Administración de Aduanas tiene un formato oficial; uno por envío, con el sello de la empresa y el sello del responsable.
- Poder permanente en línea (WJA02)
- Poder permanente que se tramita con certificado en la ventanilla única de aduanas, puertos y comercio, en el caso de las empresas con el certificado empresarial; comunicado de prensa del Ministerio de Finanzas: sin costo y con una vigencia de hasta 5 años por autorización; se constituye cuando la otra parte lo acepta en WJA03, y al declarar no hay que adjuntar el poder.
- Lista de empaque y factura comercial
- La Packing List indica qué contiene cada caja, cuántas piezas y el peso neto y bruto; la Invoice indica la descripción, la cantidad, el precio unitario, el precio total, la moneda, las condiciones de venta y el origen. Ambas son la base de la declaración aduanera y de la valoración.
- Certificado de pago del impuesto sobre negocios recaudado por la Aduana (ejemplar de deducción)
- El impuesto sobre negocios de las mercancías importadas lo recauda la Aduana; cuando el certificado de pago lleva el número de identificación unificado del contribuyente, su ejemplar de deducción es el comprobante para declarar el IVA soportado.
- Código CCC de 11 dígitos y código de regulación de importación
- Las partidas arancelarias de Taiwán tienen 11 dígitos; cada partida lleva asociado un código de regulación de importación, por ejemplo MW0 (mercancías de China continental no admitidas), MP1 (permitido con condiciones), C02 (algunas mercancías sujetas a inspección obligatoria), F01 (control de importación de alimentos).
- Certificado empresarial del MOEA
- Tarjeta de certificado electrónico que el Centro de Gestión de Certificados Empresariales del Ministerio de Economía (Taiwán) emite a sociedades y negocios individuales, para iniciar sesión y firmar en sistemas públicos como la ventanilla única de aduanas, puertos y comercio; la cuenta de empresa solo admite la tarjeta, no el certificado digital ciudadano móvil.
- EZ WAY
- Aplicación de verificación de identidad real y poder en línea para las mercancías exprés de contribuyentes que son personas físicas; las declaraciones a nombre de una empresa no usan EZ WAY.
- Autorización del asistente de IA (MCP)
- El conector MCP de la edición para miembros de HowBridge autoriza al asistente de IA, mediante OAuth 2.1, a acceder a sus propios datos y operaciones; los permisos tienen tres niveles, mcp:use, mcp:work-orders y mcp:consolidation, y pueden revocarse en cualquier momento.
¿Cuáles son las fuentes y hasta dónde llega la verificación?
Las fuentes siguientes se consultaron el 2026-11-09; para la normativa prevalece el texto vigente en la base de datos de leyes y reglamentos de Taiwán. La fecha del documento y la fecha de consulta se indican por separado; cuando no hay fecha expresa, no se inventa. Los servicios y tarifas de HowBridge se rigen por el anuncio del 2026-11-09 y la página de fletes.
Fuentes oficiales
- Ley de Comercio Exterior (Foreign Trade Act, Taiwán; artículos 3, 9, 10 y 21) (2019-12-25; consultado el 2026-11-09): artículo 9, apartado 1: «las sociedades y negocios individuales registrados como exportadores/importadores ante el Bureau of Foreign Trade del Ministerio de Economía pueden operar la exportación e importación» = solo las sociedades y negocios individuales pueden registrarse; artículo 9, apartado 2: el nombre en inglés aprobado en la verificación previa se reserva seis meses; artículo 9, apartado 4: las únicas causas de cancelación son el cese de actividad, la disolución o la revocación o anulación del registro (no existe la cancelación «por no importar ni exportar durante cierto tiempo»); artículo 10, apartado 1: las personas físicas solo pueden «sin fines de exportación o importación… exportar o importar mercancías de determinadas categorías», y el apartado 2 solo permite a personas jurídicas y asociaciones acogerse al registro por analogía = una persona física no puede registrarse como exportador/importador; artículo 21: el único costo es la tasa de promoción comercial, no hay disposición sobre tasas de registro
- Reglamento de Registro de Exportadores e Importadores (Taiwán; artículos 2, 3, 5, 8, 8-1 y 10-1) (2025-04-08; consultado el 2026-11-09): artículo 2: «la sociedad o negocio individual que opere la exportación e importación… puede solicitar, conforme a este reglamento, el registro como exportador/importador ante la Administración de Comercio Internacional del Ministerio de Economía…» = el sujeto del registro es la sociedad o el negocio individual; artículo 3: «debe realizarse mediante transmisión electrónica de datos» = la solicitud es siempre en línea; artículo 5: el nombre en inglés no puede coincidir con uno existente ni con uno cancelado hace menos de dos años; artículo 8: los cambios de número de identificación unificado, nombre en chino, responsable y dirección los actualiza automáticamente la Administración a partir de los datos del registro de sociedades o del registro comercial; artículo 8-1: la revocación del registro solo procede en dos supuestos, «solicitud propia de revocación» y «cambio del objeto social que lo haga ilegal», sin un supuesto de «falta de operaciones de importación o exportación»; artículo 10-1: las personas jurídicas y asociaciones (no las personas físicas) pueden registrarse adjuntando su certificado de constitución
- Administración de Comercio Internacional del Ministerio de Economía (Taiwán): sección de registro de empresas (introducción al registro como exportador/importador) (página consultada el 2026-11-09): diagrama de flujo oficial: «inicie sesión con el certificado empresarial o con usuario y contraseña para tramitar», «para el nuevo registro y el cambio de nombre en inglés, solicite primero la verificación previa del nombre en inglés», «una vez aprobado, los datos del registro se publican en línea y se transmiten a la Aduana»; la única cifra oficial sobre el tiempo de revisión = «plazo de tramitación: verificación previa del nombre en inglés 3 horas laborables; el resto se revisa automáticamente por el sistema»; la página no contiene ninguna mención de cobro ni de gratuidad
- Administración de Comercio Internacional del Ministerio de Economía (Taiwán): preguntas frecuentes sobre la gestión del comercio de exportación e importación (registro de empresas, licencia de importación general) (página consultada el 2026-11-09): «qué es un exportador/importador»: pueden registrarse las sociedades y negocios individuales, salvo los prohibidos o restringidos por ley; «cómo tramitarlo»: primero solicitar una cuenta en el «Sistema de Registro de Exportadores e Importadores», iniciar sesión con el certificado empresarial o con usuario y contraseña, hacer primero la verificación previa del nombre en inglés y luego el nuevo registro; el resultado se envía por correo electrónico; las formas de organización son negocio individual / sucursal / sociedad / otros (asociación o persona jurídica) = no existe la opción «persona física»; el objeto social debe incluir comercio al por mayor, comercio al por menor, comercio internacional o ZZ99999; el nombre en inglés aprobado en la verificación previa se reserva 6 meses; importación sin registro: «las personas físicas o las asociaciones sin la condición de exportador/importador que importen para uso propio mercancías no restringidas cuyo precio FOB supere los 20 000 dólares estadounidenses o su equivalente deben solicitar a la Administración de Comercio Internacional una licencia de importación general»
- Administración de Comercio Internacional del Ministerio de Economía (Taiwán): Sistema de Registro de Exportadores e Importadores (avisos de la página de inicio) (página consultada el 2026-11-09): el nombre oficial del sistema de solicitud en línea = «Sistema de Registro de Exportadores e Importadores», cuya URL es esta página; «desde el 4 de agosto de 2021 (año 110 de la República de China) la verificación previa del nombre en inglés y el registro de exportadores/importadores se tramitan íntegramente en línea» = todo el proceso es en línea; el número de identificación unificado, el nombre en chino, el responsable y la dirección los actualiza automáticamente la Administración a partir de los datos del registro comercial; «desde el 8 de abril de 2025 (año 114 de la República de China) se flexibilizan las normas de revisión del nombre en inglés»; atención al cliente 02-27921900, 02-27922269, 0800313133
- Reglamento de Administración de la Importación de Mercancías (Taiwán; artículos 7 y 9) (2023-12-26; consultado el 2026-11-09): artículo 7: «las empresas… importan sin licencia las mercancías que no figuran en la lista de mercancías de importación restringida» (empresas = exportadores/importadores registrados); artículo 9: «los importadores distintos de las empresas que no se dedican habitualmente a la importación… deben obtener licencia para importar mercancías», pero el inciso 3 exime de licencia las mercancías fuera de la lista de importación restringida introducidas por vía marítima, aérea o paquete postal cuyo precio FOB sea de 20 000 dólares estadounidenses o menos, o su equivalente = una empresa no registrada puede seguir importando, pero si el precio FOB supera los 20 000 dólares estadounidenses debe solicitar antes una licencia de importación; apartado 3: la licencia solicitada por quien no está registrado se limita a importaciones para uso propio
- Ley de Aduanas (Customs Act, Taiwán; artículos 17, 22 y 84) (2022-05-11; consultado el 2026-11-09): artículo 22, apartado 1: «los trámites de declaración, pago de impuestos y demás que correspondan a las mercancías pueden encomendarse a un agente de aduanas» = el importador puede hacerlos por sí mismo o encomendarlos («pueden»); artículo 22, apartado 2: «el agente de aduanas debe contar con la autorización de la Aduana antes de poder tramitar su registro de sociedad o registro comercial» = declarar por cuenta de terceros es una actividad de agente de aduanas sujeta a autorización; artículo 17, apartado 1: «al declarar la importación debe presentarse la declaración de importación de mercancías, acompañada de la factura, la lista de empaque y los demás documentos necesarios para la importación» = documentos obligatorios de la declaración formal; artículo 84: la infracción del reglamento de agentes de aduanas se sanciona con multa de NT$6 000 a NT$30 000
- Reglamento de Despacho Aduanero de Mercancías de Exprés Aéreo (Taiwán; artículos 11, 12 y 17) (2026-02-23; consultado el 2026-11-09): el artículo 17, apartado 1, enumera tres modalidades de poder: 1. poder escrito puntual o permanente; 2. poder puntual o permanente en línea a través de la ventanilla única de aduanas, puertos y comercio; 3. poder puntual en línea a través de la plataforma de verificación de identidad real de un operador de la red aduanera; artículo 17, apartado 2: «si no se ha completado el poder de declaración por alguna de las modalidades del apartado anterior… la Aduana puede no admitir la declaración» = el poder es requisito previo para la admisión; artículo 11: cuatro categorías (alto valor = valor en aduana superior a NT$50 000); artículo 12: las mercancías de alto valor, las sujetas a regulaciones de importación, las sujetas al impuesto sobre mercancías, etc., deben despacharse con una declaración general
- Reglamento de Despacho Aduanero de Mercancías de Exprés Marítimo (Regulations Governing Customs Clearance of Sea Express Cargo, Taiwán; artículos 11, 12 y 18) (2026-02-23; consultado el 2026-11-09): disposiciones correspondientes al exprés marítimo: artículo 11: «mercancías exprés de importación de alto valor: valor en aduana superior a NT$50 000»; artículo 12, apartado 1: las mercancías de alto valor, las sujetas a regulaciones de importación o exportación, las sujetas al impuesto sobre mercancías o al impuesto especial sobre bienes y servicios, las sujetas a contingente arancelario, etc., deben despacharse con una declaración general de importación o exportación; apartado 2: «las demás mercancías de exprés marítimo pueden despacharse con una declaración simplificada»; artículo 18: las tres modalidades de poder son las mismas que en el artículo 17 del reglamento de exprés aéreo
- Reglamento sobre el Establecimiento y la Administración de Agentes de Aduanas (Taiwán; artículos 12 y 13) (2026-02-23; consultado el 2026-11-09): artículo 12, apartado 1: «cuando el agente de aduanas realiza la declaración por encargo del importador o exportador, debe adjuntar el poder; si recibe un poder permanente de un importador o exportador fijo, puede presentar el poder previamente para que la Aduana lo inscriba y, una vez inscrito, puede anotar en la declaración… el número de inscripción de la Aduana en lugar de presentar un poder por cada operación» = poder puntual uno por envío, poder permanente sin presentación caso por caso una vez inscrito; apartado 2: el poder «debe ajustarse al formato establecido por la Aduana»; apartado 4: modalidades en línea = poder puntual o permanente en línea en la ventanilla única y poder puntual en línea en la plataforma de verificación de identidad real; artículo 13: el agente de aduanas debe declarar según la factura y el conocimiento de embarque que le proporcione el importador o exportador
- Administración de Aduanas del Ministerio de Finanzas (Taiwán): descarga de formularios (categoría de gestión de operadores) (página consultada el 2026-11-09): ubicación de descarga de los formatos oficiales de poder: sitio web de la Administración de Aduanas › Información › Descarga de datos › Descarga de formularios, donde figuran las entradas «poder puntual 2017-09-19» y «poder permanente de declaración aduanera 2017-08-31»
- Administración de Aduanas del Ministerio de Finanzas (Taiwán): poder puntual (formato oficial .doc, última modificación 19 de septiembre de 2017, año 106 de la República de China) (2017-09-19; consultado el 2026-11-09): poder puntual oficial: encomienda conforme al artículo 22, apartado 1 de la Ley de Aduanas, con objeto «las mercancías consignadas en la siguiente declaración» y el campo «□ declaración de importación n.º , número de conocimiento de embarque hijo: (obligatorio en la declaración simplificada)» = uno por envío; el campo de firma es «poderdante: (firma y sello) nombre del responsable: (firma y sello) número de identificación unificado:» y especifica «sello de la empresa del poderdante y sello personal del responsable» = sello de la empresa más sello del responsable (es decir, los dos sellos); archivo adjunto para descarga /download/cus1_62995_1206 (.doc)
- Administración de Aduanas del Ministerio de Finanzas (Taiwán): poder permanente de declaración aduanera (formato oficial .odt/.pdf, última modificación 31 de agosto de 2017, año 106 de la República de China) (2017-08-31; consultado el 2026-11-09): poder permanente oficial: «desde el día mes año hasta el día mes año» = tiene fechas de inicio y fin; en la categoría de poder se marca «importador/exportador»; firman y sellan el poderdante y el responsable por separado; «si el poderdante desea posteriormente limitar las facultades del apoderado o poner fin al poder, debe notificarlo previamente por escrito a esta Aduana, y solo surtirá efecto una vez que la Aduana actualice los datos del poder» = la terminación exige notificación escrita a la Aduana; el encabezado tiene «fecha de aprobación / número de expediente» = la Aduana lo inscribe
- Comunicado de prensa del Ministerio de Finanzas (Taiwán): el poder de declaración en línea a través de la ventanilla única de aduanas, puertos y comercio hace el despacho cómodo y seguro, le invitamos a usarlo (Aduana de Keelung) (2023-05-23; consultado el 2026-11-09): frase oficial sobre las condiciones del poder permanente en línea: «no hace falta instalar software adicional; basta con el certificado empresarial, o con autorizar a un empleado para que lo haga con su certificado digital ciudadano, para tramitarlo en línea; la operación es sencilla y no tiene costo, y una sola autorización puede tener una vigencia de hasta 5 años» = gratuito, máximo 5 años, certificado empresarial; «sustituye el antiguo trámite en papel de escribir a mano y estampar los sellos de la empresa y del responsable» = el papel exige los dos sellos; ruta del manual: Descarga de datos / Manuales de operación / Operación del sistema de la ventanilla única de aduanas, puertos y comercio / Manual de usuario / Sistema de poderes en línea
- Ventanilla única de aduanas, puertos y comercio (Taiwán): manual de operación/usuario (III)-2-13, anexo 13: sistema de poderes en línea (V300) (2017-06-16; consultado el 2026-11-09): fuente oficial de los códigos WJA: WJA01 solicitud de poder puntual de declaración, WJA02 solicitud de poder permanente de declaración, WJA03 gestión del poder de declaración (aceptar/rechazar), WJA04 consulta, WJA05 consulta por la empresa de las declaraciones con poder; WJA02 lo inicia cualquiera de las partes, «el importador/exportador o la persona física, o el agente de aduanas», y el poderdante debe introducir «el número de casilla del agente de aduanas, el distrito aduanero al que pertenece… y las fechas de inicio y fin del poder», pulsar «Enviar poder» para que se envíe un correo electrónico a ambas partes, y la otra parte lo acepta en WJA03 (estado A: pendiente de aceptación por la empresa; B: pendiente de aceptación por el agente de aduanas)
- Ventanilla única de aduanas, puertos y comercio (Taiwán): manual de registro simplificado V1.4 (2023-06-16; consultado el 2026-11-09): requisitos de hardware y componentes para que una empresa registre su certificado en la ventanilla única: «registro de certificado (tarjeta de certificado empresarial, tarjeta de certificado de organización o asociación)… paso 2: inserte la tarjeta del certificado en el lector e introduzca el código PIN del certificado» = hace falta lector de tarjetas más tarjeta de certificado empresarial; «como el registro de certificado utiliza un componente WebSocket, si no está instalado el componente WebSocket… descargue WebSocket» = hay que instalar el componente WebSocket de la ventanilla única; el manual no menciona HiCOS
- Ventanilla única de aduanas, puertos y comercio (Taiwán): página de registro de certificado digital ciudadano / certificado empresarial (página consultada el 2026-11-09): al registrarse, el tipo de solicitud se divide en «persona física / empresa», y el atributo de empresa incluye «empresa general u organización o asociación» = una empresa importadora/exportadora común se registra con el certificado empresarial; «inserte el certificado en el lector de tarjetas, introduzca el código PIN y pulse el botón de cargar el certificado digital ciudadano (o empresarial)» = hace falta lector de tarjetas; además admite el certificado digital ciudadano móvil
- Administración de Aduanas del Ministerio de Finanzas (Taiwán): documentos que deben presentarse en la declaración de importación de mercancías (2026-07-08; consultado el 2026-11-09): página oficial con la lista de documentos de la declaración formal: la factura/factura comercial y la lista de empaque son documentos obligatorios; la factura «debe indicar con detalle el nombre y la dirección del destinatario, la descripción de la mercancía, la marca, la cantidad, la calidad, las especificaciones, el modelo, el número, el precio unitario, el flete, la prima de seguro, los demás gastos que deban sumarse y los impuestos exonerados o reducidos en el puerto de exportación, etc.» (la página oficial no menciona el número de identificación unificado, el origen, las condiciones de venta ni el peso neto y bruto); el conocimiento de embarque / la guía aérea no se adjunta cuando se declara en línea; «1 poder: quien encomienda la declaración a un agente de aduanas debe adjuntarlo caso por caso. En los casos de poder permanente registrado por la Aduana, no se adjunta al declarar… quien tramita el poder mediante el sistema web de poderes de declaración en línea tampoco adjunta el poder al declarar»; las mercancías exentas de licencia de importación no la adjuntan; en C2/C3 los documentos en papel deben presentarse antes del final del horario de oficina del día siguiente a la transmisión de la declaración
- Reglamento de Aplicación de la Automatización del Despacho Aduanero (Taiwán; artículos 2, 7, 11, 13 y 14) (2022-10-12; consultado el 2026-11-09): artículo 2, inciso 6: los operadores conectados incluyen a «las empresas de importación y exportación y las personas físicas» = el importador o exportador puede conectarse y declarar por sí mismo; artículo 7, inciso 1: «quien lo tramite mediante conexión informática debe solicitar primero el registro con certificado en la ventanilla única y, una vez aprobado, comenzar a declarar en línea»; artículo 11: la declaración debe basarse en la factura original auténtica y el conocimiento de embarque; artículo 13: C1 sin revisión ni inspección, C2 revisión documental, C3 inspección física de las mercancías; artículo 14, apartados 2 y 3: en C2/C3 «la declaración en papel y los demás documentos pertinentes deben presentarse antes del final del horario de oficina del día siguiente a la recepción de la notificación de asignación en línea de la Aduana», pero cuando la Aduana ha anunciado que pueden transmitirse en formato electrónico no hace falta el papel
- Normas de Auditoría del Impuesto sobre la Renta de las Empresas (Taiwán; artículos 37, 45 y 90) (2023-12-11; consultado el 2026-11-09): artículo 90, inciso 10: «el arancel de las mercancías importadas debe registrarse como costo de las mercancías» = el arancel no es IVA soportado deducible, sino costo de las mercancías compradas; artículo 37: el costo de adquisición incluye «todos los gastos necesarios pagados para obtener el bien y hacerlo apto para el uso en la actividad»; artículo 45, inciso 1: los comprobantes originales de las compras en el extranjero = «facturas del proveedor extranjero, comprobantes de pago de impuestos de la Aduana y comprobantes de los diversos gastos de declaración y retirada» = la empresa debe conservar las facturas extranjeras y los comprobantes de la Aduana para el impuesto sobre la renta
- Aduana de Taipéi, Administración de Aduanas del Ministerio de Finanzas (Taiwán): puntos a tener en cuenta y de colaboración en la declaración simplificada de mercancías exprés de importación (2024-07-09; consultado el 2026-11-09): clasificación X1–X4 y «las últimas (X4) deben declararse con una declaración general formal»; (2) declaración formal: «un destinatario, una declaración»; (12) «las mercancías exprés de importación de bajo valor sujetas a impuestos (X3) y las mercancías exprés de alto valor (X4) deben declarar el nombre, la dirección y el número de identificación unificado de empresa del destinatario; si no se declara el número de identificación unificado de empresa… debe pagarse el impuesto sobre negocios conforme a la normativa» = la empresa debe hacer que el agente de aduanas anote el número de identificación unificado en la declaración para que el certificado de pago lo incluya y permita la deducción
- Ley del Impuesto sobre Negocios de Valor Agregado y No de Valor Agregado (Business Tax Act, Taiwán; artículos 15, 19, 33 y 35) (2025-05-28; consultado el 2026-11-09): artículo 15, apartado 3: «el IVA soportado es el impuesto sobre negocios que el contribuyente paga conforme a la normativa al comprar bienes o servicios» = solo el impuesto sobre negocios es deducible, el arancel no es IVA soportado; artículo 33: el comprobante de deducción «debe indicar su nombre, dirección y número de identificación unificado», y el inciso 3, «otros comprobantes aprobados por el Ministerio de Finanzas que indiquen el importe del impuesto sobre negocios», abarca el certificado de pago del impuesto sobre negocios recaudado por la Aduana; artículo 19, apartado 1: inciso 1, quien no obtenga y conserve el comprobante del artículo 33 no puede deducir; inciso 2, no destinado a la actividad propia; inciso 3, gastos de representación; inciso 4, retribuciones a empleados; inciso 5, automóviles de pasajeros de uso propio, no deducibles; artículo 35: «cada dos meses forman un periodo y, dentro de los quince días siguientes al inicio del periodo siguiente, debe presentarse la declaración en el formato establecido… declarando las ventas y el impuesto sobre negocios a pagar o a devolver»
- Reglamento de Aplicación de la Ley del Impuesto sobre Negocios de Valor Agregado y No de Valor Agregado (Taiwán; artículo 38) (2024-12-17; consultado el 2026-11-09): artículo 38, apartado 1, inciso 2: «ejemplar de deducción del certificado de pago del impuesto sobre negocios recaudado por la Aduana que indique el importe del impuesto sobre negocios» = nombre del comprobante de IVA soportado de las mercancías importadas; inciso 12 del mismo apartado: ejemplar de certificación de la factura electrónica; apartado 2: con autorización, la transmisión de datos por internet puede sustituir al comprobante
- Reglamento sobre el Uso de Facturas Uniformes (Taiwán; artículo 7) (2024-12-12; consultado el 2026-11-09): artículo 7, inciso 1: en la factura uniforme de tres ejemplares «el segundo ejemplar es el ejemplar de deducción, que se entrega al comprador para declarar la deducción o reducción del impuesto conforme a esta ley» = ejemplar de deducción de la factura para compras nacionales; en la importación no hay factura uniforme, y el comprobante de deducción es el ejemplar de deducción del certificado de pago del impuesto sobre negocios recaudado por la Aduana
- Comunicado de prensa del Ministerio de Finanzas (Oficina Nacional de Tributación de Kaohsiung): los contribuyentes que usan factura electrónica pueden descargar con el certificado empresarial los comprobantes de pago de impuestos de importación y declarar el impuesto sobre negocios más fácilmente (2020-06-02; consultado el 2026-11-09): fuente primaria de la descarga electrónica: «el portal de declaración y pago electrónico del Ministerio de Finanzas permite a los contribuyentes a los que se les han asignado números de serie de factura electrónica descargar con el “certificado empresarial” los datos de los comprobantes de pago de impuestos de importación recaudados por la Aduana», ruta: tax.nat.gov.tw inicio / impuesto sobre negocios / consulta de declaraciones / descargas relacionadas con el impuesto sobre negocios para contribuyentes nacionales / descarga de comprobantes de pago de impuestos de importación; «a partir del día 6 de cada mes… se descargan los datos de los 6 meses anteriores hasta el día 23 del mes previo»; la declaración debe hacerse en el mes al que corresponde la fecha de pago y no puede incluir conceptos no deducibles del artículo 19; obsérvese que se trata del portal de declaración y pago electrónico del Ministerio de Finanzas y no de la ventanilla única de aduanas, puertos y comercio
- Portal tributario del Ministerio de Finanzas (Taiwán): declaración de ventas e impuesto del contribuyente con columnas explicativas (401, 403 y 404), formato A4 (descargado el 2026-11-09): «401» es el número de formulario oficial de la «declaración de ventas e impuesto del contribuyente (401) (cálculo general del impuesto – para contribuyentes con ventas exclusivamente gravadas)», es decir, la «declaración en el formato establecido» del artículo 35 de la Ley del Impuesto sobre Negocios; dentro del formulario, la sección «IVA soportado deducible» distingue columnas para los ejemplares de deducción de facturas uniformes, las compras y gastos, los activos fijos, etc.
- Comunicado de prensa del Ministerio de Finanzas (Taiwán): para acelerar el despacho de mercancías, la Aduana ofrece múltiples canales de pago de impuestos (Aduana de Keelung) (2020-11-17; consultado el 2026-11-09): los códigos de función para consultar impuestos y tasas en la ventanilla única de aduanas, puertos y comercio son de la serie TP, no GC: «TP102 (consulta de datos históricos de impuestos y tasas e impresión de recibos de pago) permite consultar los datos de impuestos y tasas de las declaraciones de importación generales»; los canales de pago incluyen «iniciar sesión en la ventanilla única de aduanas, puertos y comercio con el certificado digital ciudadano o el certificado empresarial… y pagar los impuestos y tasas por cajero automático en línea o transferencia desde cuenta bancaria»
- Comunicado de prensa de la Administración de Aduanas del Ministerio de Finanzas (Taiwán): la Aduana invita a los importadores a usar más el pago de impuestos y tasas en línea en la ventanilla única de aduanas, puertos y comercio (2023-09-27; consultado el 2026-11-09): tras pagar en línea, «se puede consultar en línea el recibo de pago de impuestos y tasas durante 1 año desde que se completa el pago… para que las empresas y los ciudadanos lo descarguen y lo utilicen»; forma de registro: «las empresas y los ciudadanos pueden registrarse en la ventanilla única de aduanas, puertos y comercio de la Aduana con su certificado y, en adelante, iniciar sesión con el certificado y consultar los avisos de impuestos pendientes de pago»; límites de transferencia de cada tipo de cuenta
- Comunicado de prensa del Ministerio de Finanzas (Taiwán): el «certificado de pago del impuesto sobre mercancías» electrónico de las mercancías importadas ya está disponible en el sitio web de la ventanilla única de aduanas, puertos y comercio de la Administración de Aduanas (2020-02-04; consultado el 2026-11-09): para las mercancías importadas sujetas al impuesto sobre mercancías (electrodomésticos, etc.), el certificado de pago puede obtenerse «en formato electrónico iniciando sesión en la ventanilla única de aduanas, puertos y comercio con el certificado empresarial o con un certificado digital ciudadano autorizado por el certificado empresarial» = el comprobante electrónico que la empresa puede obtener en la ventanilla única con el certificado empresarial es el certificado de pago del impuesto sobre mercancías, no el certificado de pago del impuesto sobre negocios (el comprobante del impuesto sobre negocios se obtiene, en cambio, en el portal de declaración y pago electrónico del Ministerio de Finanzas)
- Administración de Aduanas del Ministerio de Finanzas (Taiwán): verificación de identidad real del destinatario de mercancías exprés – preguntas frecuentes (FAQ) (2020-07-08; consultado el 2026-11-09): Q11: «las sociedades y negocios individuales no pueden usar la verificación de identidad real; al declarar la importación, utilice el poder en papel y entregue el poder puntual al agente de aduanas al que su empresa encomiende la declaración» = la empresa no puede usar el poder en línea de EZ WAY; encabezado de la página: «destinatarios: ciudadanos de la República de China y extranjeros con permiso de residencia»; Q1: «los números de teléfono registrados a nombre de una empresa, las tarjetas prepago y los planes especiales de las operadoras no pueden verificarse»; Q7: código de consulta del estado de la mercancía (GC329); Q2: consulta de regulaciones de importación (GC473)
- Administración de Aduanas del Ministerio de Finanzas (Taiwán): verificación de identidad real del destinatario de mercancías exprés – puntos a tener en cuenta por los ciudadanos (2020-03-18; consultado el 2026-11-09): la verificación de identidad real tiene como «ámbito de aplicación: la declaración simplificada de mercancías exprés de importación (sin regulaciones de importación y con un valor en aduana no superior a NT$50 000)» y como «destinatarios: ciudadanos de la República de China y extranjeros con permiso de residencia» = solo personas físicas; «el control por muestreo del poder de declaración mantiene el sistema de doble vía, es decir, los ciudadanos pueden seguir presentando un poder en papel conforme al procedimiento actual» = el papel sigue siendo válido
- Administración de Aduanas del Ministerio de Finanzas (Taiwán): verificación de identidad real del destinatario de mercancías exprés – introducción e instrucciones de uso (2021-04-09; consultado el 2026-11-09): el mecanismo de EZ WAY es «un procedimiento de verificación de identidad real que vincula el número de teléfono móvil al número de documento de identidad o de permiso de residencia de la persona» = lo que se vincula es el número de identidad personal, y las personas jurídicas no lo tienen; «desde el 16 de mayo de 2020 (año 109 de la República de China), el sistema de despacho de la Aduana comprueba el poder de declaración de las mercancías exprés; si al declarar el agente de aduanas no declara bajo su responsabilidad que ha obtenido el documento de poder del importador y el importador declarado tampoco ha pasado la verificación de identidad real, no se admitirá la declaración»
- Administración de Aduanas del Ministerio de Finanzas (Taiwán): verificación de identidad real del destinatario de mercancías exprés – fundamento legal (2020-03-18; consultado el 2026-11-09): fundamentos legales de la verificación de identidad real citados por la propia Administración de Aduanas = artículo 27 de la Ley de Aduanas, artículo 17 del Reglamento de Despacho Aduanero de Mercancías de Exprés Aéreo, artículo 18 del Reglamento de Despacho Aduanero de Mercancías de Exprés Marítimo y artículo 12 del Reglamento sobre el Establecimiento y la Administración de Agentes de Aduanas
- Procedimiento de Declaración Aduanera por Internet (Administración de Aduanas del Ministerio de Finanzas, Taiwán) (2018-11-23; consultado el 2026-11-09): punto 2: «el declarante utiliza el sistema de declaración por internet proporcionado por un operador de la red aduanera o por la ventanilla única de aduanas, puertos y comercio para declarar en línea»; punto 3 (2): «quien declare mediante el sistema de declaración por internet de la ventanilla única de aduanas, puertos y comercio solicita el registro en la ventanilla única con cualquiera de estos certificados: certificado empresarial, certificado digital ciudadano, certificado gubernamental o certificado de organización o asociación» = la empresa puede registrarse por sí misma con el certificado empresarial y declarar por internet; punto 4: el mensaje de recepción equivale a la declaración completada; en relación con el artículo 22 de la Ley de Aduanas, declarar por sí mismo = el importador declara para sí mismo, y solo declarar por cuenta de terceros requiere licencia de agente de aduanas
Esta página no cubre: el tiempo de revisión del registro como exportador/importador (prevalece lo que muestre el sistema de la Administración de Comercio Internacional); los detalles de las solicitudes de inspección, control o permiso de cada tipo de mercancía (según la normativa de la autoridad competente); los requisitos particulares del agente de aduanas sobre el formato y la forma de envío del poder (los comunica el especialista por LINE); los detalles del reconocimiento del costo de las mercancías compradas en el impuesto sobre la renta de las empresas (consulte a un contador público); la prueba práctica de la autorización del asistente de IA en ChatGPT (por ahora solo se ha probado en Claude).
¿Cuáles son las preguntas frecuentes sobre el acompañamiento gratuito en la primera declaración formal?
¿Puede solicitarlo una persona física sin número de identificación unificado?
¿Es obligatorio tramitar primero el registro como exportador/importador para hacer la declaración formal?
¿Puedo tramitar el poder permanente en línea sin certificado empresarial?
¿El acompañamiento gratuito es solo para el primer envío? ¿Qué pasa a partir del segundo?
¿Qué hay que pagar en el primer envío? ¿De verdad el acompañamiento no se cobra?
¿Cuándo y cómo se pagan los impuestos?
¿Con el número de identificación unificado de la empresa también puedo deducir el impuesto sobre negocios en una declaración simplificada?
¿Puede la IA hacer la declaración aduanera por mí?
¿El especialista presentará por mí los trámites ante la Administración de Comercio Internacional o la Aduana?
¿Puedo hacerlo sin LINE?
Tras el despacho, ¿cuándo aparecen la declaración y los comprobantes fiscales en «Documentos fiscales»?
¿HowBridge es un agente de aduanas? ¿Quién se encarga de la declaración?
Lecturas relacionadas
Importación de sociedades y negocios individuales: guía de impuesto sobre negocios, impuestos de importación y declaración formal
Guía completa del exprés marítimo comercial
Guía de registro como exportador/importador
Guía para solicitar el poder permanente en línea WJA02 en la ventanilla única de aduanas, puertos y comercio
¿Cómo se lee la declaración de importación? Guía de deducción del IVA soportado
Declaración simplificada (declaración X) y los diez supuestos de exclusión
Panorama de las licencias de importación y códigos de autorización
Conectar el asistente de IA con HowBridge: consultar paquetes, crear preavisos, enviar pedidos de consolidación
Documentación para desarrolladores y herramientas MCP
Explicación de la factura electrónica
Consulta de aranceles (código de 11 dígitos y regulaciones de importación)
Simulador de flete e impuestos de importación
Inscríbase por LINE en el acompañamiento gratuito para la primera declaración formal
Al pulsar se abrirá la cuenta oficial de HowBridge en LINE @0523tw con el mensaje de inscripción ya incluido; añada el nombre de la empresa y los productos principales y el especialista tomará el relevo uno a uno; puede inscribirse aunque todavía no haya comprado la mercancía.
Inscribirse uno a uno por LINE