Apa arti berikat? Apa beda Zona Perdagangan Bebas, gudang berikat, dan pusat logistik?
Apa arti berikat?
Berikat (bonded, bea masuk ditangguhkan) = barang impor disimpan dulu di tempat yang diawasi pabean, sementara belum dipungut pajak.Jika diekspor dalam kondisi asli atau setelah rekondisi, barang bebas pajak; jika akan dijual ke pasar dalam negeri Taiwan (wilayah kena pajak), harus diurus deklarasi impor saat keluar gudang (keluar zona) dan pajaknya dibayar. Tempat berikat di Taiwan meliputi gudang berikat, pabrik berikat, pusat logistik, serta 7 Zona Perdagangan Bebas (6 di pelabuhan laut, 1 di bandara). Pada prinsipnya pengelolanya harus perusahaan yang sudah disetujui; paket belanja online pribadi tidak melalui prosedur berikat.
Halaman ini menjelaskan dasar hukum, waktu pemungutan pajak, dan perbedaan sistem berikat serta Zona Perdagangan Bebas di Taiwan, juga mengapa belanja online pribadi mengikuti aturan lain. HowBridge menyediakan layanan konsolidasi pengiriman dari Tiongkok daratan → Taiwan (gudang konsolidasi Shenzhen dan gudang operasional Dayuan, Taoyuan), tidak mengelola gudang berikat, pusat logistik, atau usaha di Zona Perdagangan Bebas, dan bukan agen kepabeanan (customs broker). Perusahaan yang ingin mengajukan tempat berikat silakan menghubungi Customs Administration, Ministry of Finance (Taiwan) atau otoritas pengelola Zona Perdagangan Bebas.
Apa arti berikat dan "di dalam batas negara, tetapi di luar daerah pabean"?
Undang-Undang Kepabeanan Taiwan (Customs Act) menempatkan sistem berikat di Bab III "Keringanan Pajak" Bagian 2, tetapi undang-undang itu tidak mendefinisikan kata "berikat" secara tersendiri; yang diatur terpisah adalah gudang berikat, pabrik berikat, pusat logistik, dan toko bebas bea. Makna bersamanya: meskipun barang sudah masuk wilayah Taiwan, selama masih berada di tempat berikat yang diawasi pabean, pajak impor belum dipungut.
- Tarif menurut tanggal kapan: jika Undang-Undang Kepabeanan atau tarif bea diubah, barang di gudang berikat memakai "tanggal pengajuan impor keluar gudang", dan barang di pusat logistik memakai "tanggal pengajuan impor keluar pusat logistik" untuk menentukan tarif yang berlaku (Pasal 2 Peraturan Pelaksanaan Undang-Undang Kepabeanan).
- Diekspor berarti bebas pajak: Pasal 58 Undang-Undang Kepabeanan mengatur bahwa barang impor yang disimpan di gudang berikat, jika dalam masa simpan yang ditentukan "diekspor dalam kondisi asli atau setelah rekondisi, dibebaskan dari pajak"; untuk pusat logistik (Pasal 60), ekspor dalam kondisi asli atau setelah rekondisi maupun pengolahan juga bebas pajak.
- "Di dalam batas negara, tetapi di luar daerah pabean": Maritime and Port Bureau, MOTC memakai istilah ini untuk menjelaskan Zona Perdagangan Bebas: di dalam batas negara ditetapkan suatu area di luar daerah pabean; keluar-masuk barang tidak dikenai bea masuk, dan bea masuk serta kontrol impor baru diterapkan saat barang keluar dari area itu untuk dipakai atau dikonsumsi di wilayah kena pajak lain di dalam negeri.
Pasal-pasal peraturan terkait memakai istilah "wilayah kena pajak" (daerah pabean dalam negeri) untuk wilayah umum di dalam negeri di luar tempat berikat dan FTZ; barang yang masuk ke sana harus dideklarasikan dan dibayar pajaknya sesuai aturan impor. Gudang berikat, pabrik berikat, pusat logistik, dan cakupan berikat di berbagai kawasan disebut bersama sebagai "area berikat". Barang dari Zona Perdagangan Bebas yang dikirim ke wilayah kena pajak atau area berikat harus diurus kepabeanannya sesuai aturan ekspor-impor barang (Pasal 17 Undang-Undang Pendirian dan Pengelolaan Zona Perdagangan Bebas, Taiwan).
Kapan pajak harus dibayar saat barang keluar-masuk area berikat?
Ambil contoh Zona Perdagangan Bebas: satu kiriman dari luar negeri bisa menempuh dua jalur berbeda, dengan hasil pajak yang sama sekali berbeda:
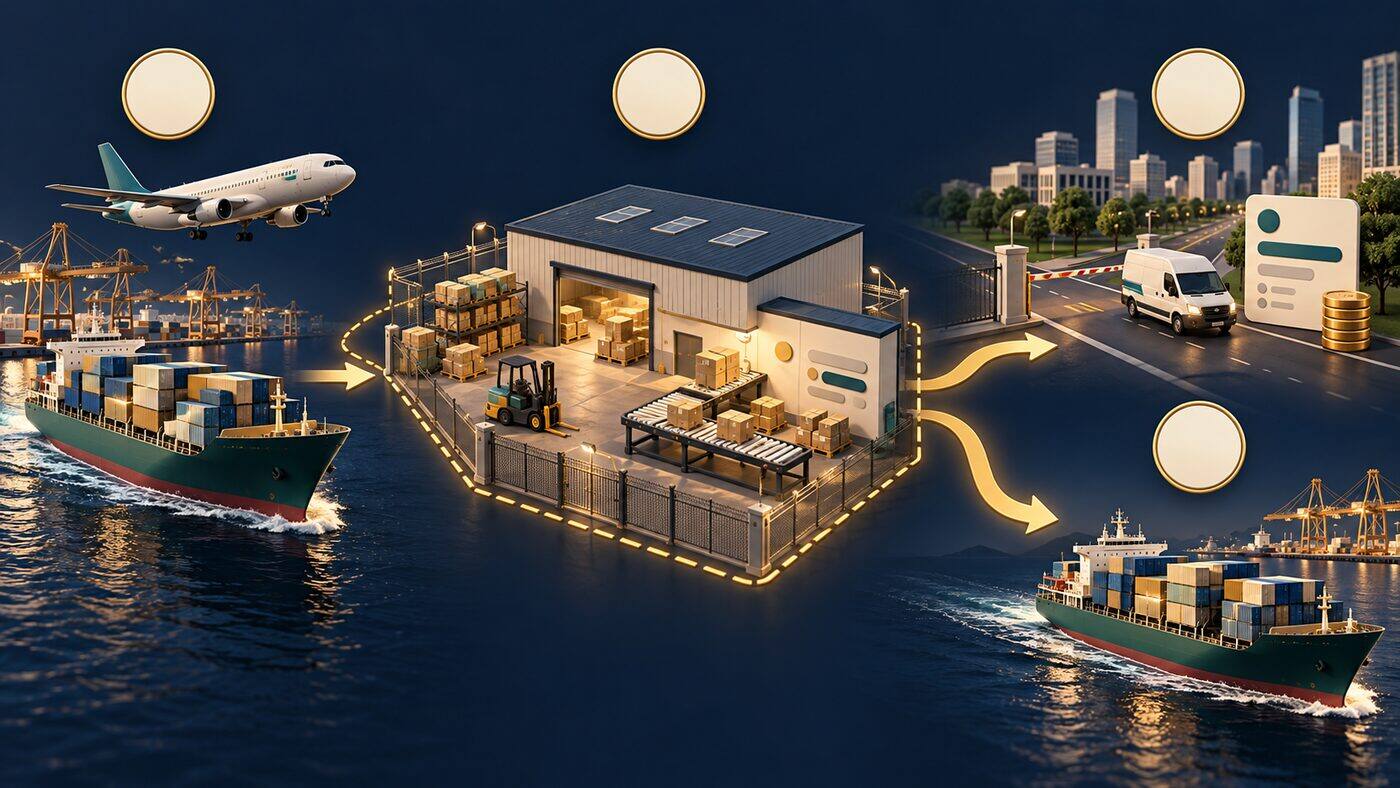
1Barang luar negeri masuk area berikat
Barang yang masuk Zona Perdagangan Bebas cukup "dilaporkan" (notifikasi) ke pabean; setelah sistem komputer pabean merespons dan mencatatnya, barang boleh keluar-masuk. Pada tahap ini pajak impor belum dipungut. Menurut Pasal 21 Undang-Undang Pendirian dan Pengelolaan Zona Perdagangan Bebas, barang yang dimasukkan perusahaan FTZ dari luar negeri ke dalam zona untuk kegiatan operasional dibebaskan dari bea masuk, cukai komoditas (commodity tax), pajak usaha (business tax), dan pungutan lain.
2Disimpan, direkondisi, atau diolah di dalam zona
Gudang berikat hanya boleh melakukan "rekondisi" seperti pemeriksaan, pengujian, penataan, penyortiran, pemecahan, perakitan, dan pengemasan ulang, tanpa mengubah sifat atau bentuk asli barang; pusat logistik boleh melakukan "rekondisi dan pengolahan sederhana"; pabrik berikat dan perusahaan FTZ boleh melakukan pengolahan dan produksi.
3Dijual ke dalam negeri: deklarasi keluar zona dan bayar pajak
Saat barang dikirim ke wilayah kena pajak, wajib pajak (pihak yang wajib membayar bea) mendeklarasikannya ke pabean; barang baru boleh keluar zona setelah kepabeanan selesai sesuai regulasi impor, lalu dipungut bea masuk, cukai komoditas, pajak usaha, dan lain-lain sesuai aturan barang impor (kepabeanan menurut Pasal 6 Peraturan Pengelolaan Kepabeanan Barang FTZ, pemungutan pajak menurut Pasal 23 undang-undang tersebut). Barang gudang berikat yang keluar gudang untuk diimpor dideklarasikan dan dibayar pajaknya sesuai aturan impor umum; jika barang dari gudang berikat untuk pemakaian sendiri dijual kepada perusahaan di wilayah kena pajak, pengeluaran dari gudang dianggap sebagai impor (deemed importation) dan pajak dipungut menurut bentuk barang saat keluar gudang.
4Diekspor kembali: bebas pajak
Barang yang diekspor lagi dalam kondisi asli atau setelah rekondisi maupun pengolahan tidak dikenai pajak impor Taiwan. Inilah alasan sistem berikat memungkinkan transit dan distribusi logistik internasional tanpa harus bayar pajak dulu lalu meminta pengembalian.
Jika perusahaan FTZ memakai barang operasional untuk keperluan non-operasional, ia harus lebih dulu melapor ke pabean dan membayar bea masuk, cukai komoditas, pajak usaha, dan pungutan lain (Pasal 30 undang-undang tersebut); mesin dan peralatan untuk pemakaian sendiri yang didatangkan dari luar negeri juga dikenai pungutan susulan bila dikirim ke wilayah kena pajak dalam 5 tahun setelah masuk (Pasal 21 ayat 2).
Apa beda gudang berikat, pabrik berikat, pusat logistik, dan FTZ?
Keempat tempat ini sama-sama "belum dipajaki dulu, baru dipajaki saat masuk pasar dalam negeri"; bedanya ada pada tingkat pengolahan yang boleh dilakukan, berapa lama barang boleh disimpan, dan syarat pengajuannya:
| Jenis | Dasar hukum | Kegiatan yang boleh di dalamnya | Batas waktu simpan | Syarat |
|---|---|---|---|---|
| Gudang berikat (bonded warehouse) | Pasal 58 Undang-Undang Kepabeanan; Peraturan Pendirian dan Pengelolaan Gudang Berikat | Hanya "rekondisi": pemeriksaan, pengujian, penataan, penyortiran, pemecahan, perakitan, pengemasan ulang; tidak boleh mengubah sifat atau bentuk asli, tidak boleh memakai mesin besar yang rumit | Paling lama 2 tahun, tidak bisa diperpanjang (ada pengecualian, misalnya bahan baku penting dan kebutuhan pokok) | Modal disetor minimal NT$20 000 000; gudang berikat untuk pemakaian sendiri minimal NT$50 000 000 |
| Pabrik berikat (bonded factory) | Pasal 59 Undang-Undang Kepabeanan; Peraturan Pengelolaan Pabrik Berikat oleh Pabean | Bahan baku impor diproduksi atau diolah lalu diekspor; jika dijual di dalam negeri, pajak impor dipungut susulan menurut bentuk barang saat keluar pabrik | Diatur menurut peraturan tersebut | Modal disetor minimal NT$50 000 000 |
| Pusat logistik (berikat, Pasal 60 Customs Act Taiwan) | Pasal 60 Undang-Undang Kepabeanan; Peraturan Kepabeanan Barang Pusat Logistik | Penyimpanan, transit, dan distribusi barang berikat; boleh "rekondisi dan pengolahan sederhana" | Pada prinsipnya tidak dibatasi; kecuali yang batas waktunya ditetapkan pengumuman pabean, dan barang yang disimpan setelah clearance dari wilayah kena pajak (2 tahun) | Perseroan terbatas dengan modal disetor minimal NT$150 000 000, jaminan NT$20 000 000 |
| Zona Perdagangan Bebas (FTZ, Taiwan) | Undang-Undang Pendirian dan Pengelolaan Zona Perdagangan Bebas | Perdagangan, penyimpanan, logistik, transit, transshipment, rekondisi, pengemasan, perbaikan, pengolahan, produksi, pemeriksaan, pengujian, pameran, dan lain-lain | Menurut undang-undang tersebut dan peraturan pengelolaan operasionalnya | Harus berupa perusahaan atau cabang perusahaan asing di Taiwan, dan disetujui otoritas pengelola sebagai perusahaan FTZ |
Istilah dalam peraturan Taiwan adalah "pusat logistik" (Pasal 60 Undang-Undang Kepabeanan), yaitu tempat berikat yang disetujui dan terdaftar di pabean untuk usaha penyimpanan, transit, dan distribusi barang berikat. Istilah "pusat logistik berikat" yang sering muncul di internet adalah istilah Tiongkok daratan.
Untuk toko bebas bea menurut Pasal 61 Undang-Undang Kepabeanan, barang berikat yang disimpan untuk dijual bebas pajak jika dalam jangka waktu yang ditentukan dijual kepada pelancong dan dibawa ke luar negeri dalam kondisi asli. Toko bebas bea tercantum bersama gudang berikat, pabrik berikat, dan pusat logistik di Bab III Bagian 2 "Berikat" Undang-Undang Kepabeanan; FTZ diatur dengan undang-undang tersendiri.
Zona Perdagangan Bebas apa saja yang ada di Taiwan?
Menurut Customs Administration, Ministry of Finance (Taiwan) dan Maritime and Port Bureau, MOTC, saat ini Taiwan memiliki 7 Zona Perdagangan Bebas (6 pelabuhan laut, 1 bandara). Otoritas pengelola FTZ pelabuhan laut adalah Maritime and Port Bureau, MOTC, sedangkan FTZ Bandara Taoyuan berada di bawah Civil Aeronautics Administration, MOTC:
| Zona | Jenis | Unit pengawas pabean | Keterangan |
|---|---|---|---|
| FTZ Pelabuhan Keelung | Pelabuhan laut | Keelung Customs | |
| FTZ Pelabuhan Taipei | Pelabuhan laut | Keelung Customs | Keelung Customs menjelaskan bahwa Pelabuhan Taipei menangani sekaligus FTZ dan keluar-masuk barang e-commerce (kiriman ekspres laut / sea express consignment) |
| FTZ Pelabuhan Su-ao | Pelabuhan laut | Keelung Customs | |
| FTZ Bandara Taoyuan (Taoyuan Air) | Bandara | Taipei Customs | Dibangun dan dioperasikan oleh Farglory Free Trade Zone Co., Ltd. atas penugasan MOTC, beroperasi sejak 2006-01-01 |
| FTZ Pelabuhan Taichung | Pelabuhan laut | Taichung Customs | Resmi beroperasi 2005-11-17 |
| FTZ Pelabuhan Anping | Pelabuhan laut | Kaohsiung Customs | Siaran pers Executive Yuan 2012-10-25 belum mencantumkan Pelabuhan Anping sebagai zona yang beroperasi; Anping ditambahkan kemudian |
| FTZ Pelabuhan Kaohsiung | Pelabuhan laut | Kaohsiung Customs | Maritime and Port Bureau mencantumkan bidang usaha representatifnya: perdagangan berjangka logam LME dan distribusi logistik internasional |
Taman Bioteknologi Pertanian Pingtung tunduk pada Undang-Undang Pendirian dan Pengelolaan Taman Sains dan Teknologi Pertanian (Taiwan) dan menawarkan kemudahan berikat lewat "cakupan berikat", tetapi tidak termasuk dalam daftar resmi 7 Zona Perdagangan Bebas. Untuk tanggal persetujuan Executive Yuan bagi tiap zona, selain Bandara Taoyuan (persetujuan persiapan pendirian oleh Executive Yuan pada 2005-05-25), teks asli sumber primernya tidak ditemukan; untuk Pelabuhan Taichung hanya ditemukan tanggal mulai beroperasi resmi 2005-11-17.
Seberapa besar skala Zona Perdagangan Bebas?
Tabel 24 Laporan Tahunan Statistik Kemaritiman dan Pelabuhan Tahun 114 (ROC) dari Maritime and Port Bureau, MOTC: pada akhir 2025 FTZ pelabuhan laut memiliki total 85 perusahaan, nilai perdagangan setahun sekitar NT$888,8 miliar, dan volume perdagangan 7 020 000 ton; nilai perdagangan naik 39.83% dibanding 2024. Laporan tahunan menjelaskan pertumbuhan berasal dari kenaikan volume penyimpanan dan transit mesin, peralatan listrik, dan produknya.
| Tahun | Jumlah perusahaan (akhir tahun) | Nilai perdagangan | Volume perdagangan |
|---|---|---|---|
| 2023 | 90 | Sekitar NT$599,1 miliar | 4 713 091 ton |
| 2024 | 85 | Sekitar NT$635,6 miliar | 6 307 706 ton |
| 2025 | 85 | Sekitar NT$888,8 miliar | 7 024 147 ton |
- Per pelabuhan tahun 2025: Pelabuhan Taichung terbesar, sekitar NT$476,2 miliar (29 perusahaan), disusul Pelabuhan Taipei sekitar NT$242,3 miliar (8 perusahaan) dan Pelabuhan Kaohsiung sekitar NT$168,4 miliar (34 perusahaan); Pelabuhan Anping dan Pelabuhan Keelung masing-masing sekitar NT$1,06 miliar dan NT$860 juta; Pelabuhan Su-ao 1 perusahaan, tanpa angka di tabel.
- FTZ Bandara Taoyuan: menurut Civil Aeronautics Administration, pada kuartal 1 tahun 2026 ada 34 perusahaan FTZ di kawasan nilai tambah, dengan nilai perdagangan kuartal 1 sebesar NT$1 787,49 miliar (sekitar NT$1,79 triliun), naik 85.81% dibanding periode yang sama tahun 2025.
Statistik pelabuhan laut dari Maritime and Port Bureau tidak mencakup FTZ Bandara Taoyuan, sedangkan angka Bandara Taoyuan dari Civil Aeronautics Administration adalah akumulasi kuartalan yang diumumkan terpisah, dengan dasar perhitungan berbeda; tidak ditemukan tabel gabungan pelabuhan laut dan bandara yang diterbitkan MOTC.
Pajak apa saja yang dibebaskan di FTZ? Kapan harus membayar susulan?
Banyak artikel hanya menulis "FTZ bebas bea masuk", padahal Pasal 21 Undang-Undang Pendirian dan Pengelolaan Zona Perdagangan Bebas membebaskan lebih dari sekadar bea masuk, dan ada syaratnya:
- Yang dibebaskan: untuk barang operasional yang dimasukkan perusahaan FTZ dari luar negeri ke dalam zona, dibebaskan bea masuk, cukai komoditas, pajak usaha, pajak tembakau dan alkohol, pungutan kesehatan dan kesejahteraan produk tembakau, biaya layanan promosi perdagangan, dan biaya layanan pelabuhan niaga (Pasal 21 ayat 1).
- Mesin dan peralatan untuk pemakaian sendiri: mesin dan peralatan untuk pemakaian sendiri yang didatangkan dari luar negeri dibebaskan bea masuk, cukai komoditas, pajak usaha, biaya layanan promosi perdagangan, dan biaya layanan pelabuhan niaga (tidak termasuk pajak tembakau dan alkohol serta pungutan kesehatan dan kesejahteraan produk tembakau), tetapi pungutan susulan berlaku jika dikirim ke wilayah kena pajak dalam 5 tahun setelah masuk (Pasal 21 ayat 2).
- Dijual ke dalam negeri, dipajaki: saat barang dikirim ke wilayah kena pajak, semua pajak dan pungutan dikenakan sesuai aturan impor; untuk barang yang diolah, diproduksi, atau direkondisi di dalam zona, nilai pabean (dutiable value) ditetapkan dari harga menurut bentuk saat dikeluarkan dikurangi nilai tambah di dalam zona (Pasal 23).
- Dikirim ke area berikat lain: pajak dan pungutan terkait dibebaskan sesuai aturan barang berikat (Pasal 27).
- Pajak penghasilan badan usaha: Pasal 29 mengatur bahwa badan usaha yang di Taiwan hanya melakukan kegiatan bersifat persiapan atau penunjang, lalu sendiri atau melalui perusahaan FTZ membeli, mengimpor, menyimpan, atau mengangkut barang di dalam zona, dan telah ditinjau serta disetujui otoritas pengelola, dibebaskan pajak penghasilan atas penjualan barang tersebut, berlaku sampai 2042-12-31 (tanggal 31 Desember tahun 131 kalender ROC); ini pajak penghasilan, berbeda dengan pajak impor.
Menurut riwayat di Basis Data Hukum dan Peraturan Nasional, Undang-Undang Pendirian dan Pengelolaan Zona Perdagangan Bebas ditetapkan 2003-07-23, direvisi menyeluruh 2009-07-08, dan perubahan terakhir pada 2019-01-16 hanya mengubah Pasal 29; sampai batas pemutakhiran 2026-10-08 tidak ada perubahan lagi.
Apakah taman sains dan Taman Industri Teknologi juga termasuk berikat?
Selain FTZ, Taiwan juga punya beberapa jenis kawasan yang memiliki cakupan berikat. Perusahaan di dalamnya dibebaskan dari pajak impor, cukai komoditas, dan pajak usaha atas bahan baku dan barang lain yang diimpor dari luar negeri, dan baru dipungut sesuai aturan impor saat dikirim ke wilayah kena pajak:
| Kawasan | Dasar hukum | Keterangan |
|---|---|---|
| Taman Industri Teknologi (dulu Zona Pengolahan Ekspor) | Pasal 7 dan 21 Undang-Undang Pendirian dan Pengelolaan Taman Industri Teknologi | Berganti nama dari "Zona Pengolahan Ekspor" sejak 2021-03-28; barang berikat perusahaan di dalamnya yang dikirim ke wilayah kena pajak diperlakukan seperti barang impor |
| Taman sains | Pasal 22 dan 23 Undang-Undang Pendirian dan Pengelolaan Taman Sains | Otoritas yang berwenang dapat mengajukan ke Executive Yuan untuk menetapkan cakupan berikat |
| Taman sains dan teknologi pertanian | Pasal 21 dan 22 Undang-Undang Pendirian dan Pengelolaan Taman Sains dan Teknologi Pertanian | Contohnya Taman Bioteknologi Pertanian Pingtung; perusahaan di dalam cakupan berikat mendapat kemudahan berikat |
Bisakah e-commerce lintas batas memakai gudang berikat untuk "impor berikat"?
Di internet sering disebut "e-commerce lintas batas bisa menyetok barang di gudang berikat dulu, lalu barang dikeluarkan setelah konsumen memesan, sehingga cepat sekaligus efisien pajak". "Impor berikat" adalah istilah sistem e-commerce lintas batas di Tiongkok daratan; di situs Ministry of Finance (Taiwan), Customs Administration, dan Maritime and Port Bureau tidak ditemukan sistem impor berikat atau program uji coba resmi Taiwan yang dirancang khusus untuk e-commerce lintas batas. Perusahaan memang bisa menyimpan barang di gudang berikat atau pusat logistik menurut aturan umum, tetapi setiap kali barang keluar gudang menuju wilayah kena pajak, deklarasi dan pembayaran pajak tetap harus mengikuti aturan impor umum.
- Di Taiwan, barang dari gudang berikat, pusat logistik, atau FTZ yang dikirim ke wilayah kena pajak semuanya harus dideklarasikan dan dibayar pajaknya sesuai aturan impor umum (Pasal 24 dan 29 peraturan gudang berikat; Pasal 10 peraturan kepabeanan pusat logistik; Pasal 6 peraturan pengelolaan kepabeanan FTZ).
- Apakah barang yang diimpor keluar zona bisa memakai pembebasan bea nilai rendah NT$2 000, halaman ini tidak menemukan ketentuan resmi tertulis, sehingga tidak boleh dianggap sebagai praktik yang sudah pasti.
- Pengelola tempat berikat pada prinsipnya harus perusahaan yang sudah disetujui (gudang berikat punya pengecualian, misalnya instansi pemerintah dan badan usaha milik pemerintah); perorangan tidak bisa mengajukan. Gudang berikat, pabrik berikat, dan pusat logistik juga punya syarat modal (lihat tabel perbandingan di atas).
- Xu dkk. (2019, Sustainability) membandingkan dua model e-commerce lintas batas Tiongkok daratan, yaitu "menyetok barang dulu di gudang berikat" dan "saat stok habis beralih ke kiriman langsung per paket"; ini hanya model teoretis, sistem Taiwan berbeda, sehingga hanya dapat dipakai secara analogi untuk menjelaskan untung-rugi kedua cara penyetokan.
Peraturan Pendirian dan Pengelolaan Gudang Berikat diubah pada 2026-07-20 dan menegaskan bahwa gudang berikat boleh menyimpan barang yang dialihkan (dijual) oleh perusahaan FTZ; Ketentuan Operasional Kepabeanan Barang Pusat Logistik diubah pada 2026-01-20 dan mengatur masuk-keluarnya barang antara pusat logistik dan FTZ. Ini adalah aturan peredaran barang berikat antarperusahaan, bukan jalur bebas pajak untuk belanja online pribadi.
Apa beda belanja online pribadi, paket konsolidasi, dan sistem berikat?
Barang yang dibeli perorangan di Taobao, Pinduoduo, dan platform lain lalu dikirim ke Taiwan lewat jasa konsolidasi atau kurir ekspres tidak melalui prosedur berikat, melainkan diurus kepabeanannya menurut aturan barang kiriman ekspres, barang pos, atau impor umum. Barang kiriman ekspres bernilai rendah (nilai pabean NT$50 000 ke bawah) yang tidak terkait pembatasan seperti regulasi impor dapat memakai deklarasi sederhana; sejak 2026-03-01, deklarasi sederhana harus didahului pemberian kuasa kepabeanan (tertulis, lewat Single Window Bea Cukai-Pelabuhan-Perdagangan Taiwan, atau platform verifikasi identitas EZ WAY):
| Perbandingan | Tempat berikat (perusahaan) | Paket belanja online pribadi (ekspres / pos) |
|---|---|---|
| Siapa yang bisa memakai | Perusahaan yang disetujui pabean atau otoritas pengelola | Penerima paket pada umumnya |
| Kapan dipajaki | Saat keluar zona dan dijual ke dalam negeri, menurut aturan impor umum | Saat clearance impor |
| Pembebasan nilai kecil | Apakah impor keluar zona bisa memakai pembebasan NT$2 000, tidak ditemukan ketentuan resmi tertulis | Nilai pabean per kiriman NT$2 000 ke bawah dibebaskan bea masuk, cukai komoditas, dan pajak usaha (ada batasan frekuensi dan jenis barang) |
| Berapa lama boleh disimpan | Gudang berikat 2 tahun, pusat logistik pada prinsipnya tidak dibatasi | Tidak disimpan, langsung clearance |
- NT$2 000 adalah ambang batas, bukan kuota: pembebasan hanya berlaku jika nilai pabean per kiriman (termasuk ongkos kirim dan asuransi) NT$2 000 ke bawah; jika lebih, seluruh kiriman dipajaki sesuai aturan.
- 6 kali per setengah tahun: jika wajib pajak yang sama dalam satu semester (bulan 1–6, bulan 7–12) sudah mendapat pembebasan nilai rendah lebih dari 6 kali, pembebasan tidak berlaku lagi; sisa jumlah kesempatan bisa dicek di Single Window Bea Cukai-Pelabuhan-Perdagangan melalui "Pencarian Data Frekuensi Impor (GB377)".
- Barang yang tidak berlaku: tembakau, alkohol, dan produk pertanian yang dikenai kuota tarif tidak berlaku untuk pembebasan nilai rendah.
- Barang yang memerlukan izin/pemeriksaan instansi: obat, makanan kesehatan, produk segar pertanian, perikanan, dan peternakan, tanaman hidup, satwa dan tumbuhan liar yang dilindungi serta produk turunannya, dan lain-lain tidak boleh diurus lewat deklarasi sederhana kiriman ekspres (peringatan Taipei Customs, Customs Administration, Ministry of Finance).
- Sejak 2026-03-01: untuk barang kiriman ekspres dengan deklarasi sederhana yang belum didahului pemberian kuasa kepabeanan, pabean dapat menolak deklarasinya (Peraturan Kepabeanan Barang Kiriman Ekspres Udara dan Kiriman Ekspres Laut diubah 2026-02-23).
Per 2026-10-17, Ministry of Finance (Taiwan), Customs Administration, dan Basis Data Hukum dan Peraturan Nasional tidak menunjukkan pengumuman perubahan atas NT$2 000 atau batas 6 kali per setengah tahun; pengumuman batas pembebasan yang berlaku masih versi 2017-09-07. Arah kajian yang diberitakan media bukan kebijakan yang sudah ditetapkan; ikuti pengumuman Ministry of Finance.
Bagaimana penelitian menilai efektivitas Zona Perdagangan Bebas?
Penelitian berikut memberi latar belakang; tidak ada yang dilakukan khusus tentang HowBridge, sehingga hanya menjelaskan prinsip umum:
- Hambatan FTZ Taiwan ada pada kepabeanan dan pengelolaan oleh banyak instansi: Chang Chih-Ching dkk. (2014, Maritime Quarterly) memakai Analytic Hierarchy Process untuk membandingkan empat aspek: operasional, personel, pengolahan, dan kepabeanan; hasilnya, aspek yang paling perlu diprioritaskan adalah "kepabeanan", disusul "operasional". Yu Kun-Tung dkk. (2016, Maritime Quarterly) menyurvei enam FTZ pelabuhan laut; pelaku usaha paling berharap penerapan single window, penyederhanaan dokumen izin/pemeriksaan, dan penyatuan unit pengelola. Huang dkk. (2020, Journal of Marine Science and Technology) juga memasukkan "koordinasi dan penyatuan peraturan" sebagai salah satu dari tiga solusi utama. Ketiganya adalah studi kuesioner atau pendapat pakar yang mencerminkan pandangan pelaku usaha dan pemerintah, bukan evaluasi kuantitatif atas kinerja zona.
- Pelaku usaha memilih zona karena efisiensi administrasi, bukan hanya bebas pajak: Chiu dkk. (2011, The Asian Journal of Shipping and Logistics) mewawancarai perusahaan multinasional yang beroperasi di FTZ Taiwan; lima faktor yang paling dihargai adalah efisiensi administrasi pemerintah, biaya rendah, penyederhanaan prosedur kepabeanan, kejelasan peraturan, dan insentif pajak. Hsu dkk. (2021, Promet) mengambil contoh FTZ Pelabuhan Kaohsiung dan dari sudut pandang investor asing menemukan bahwa yang paling perlu diperbaiki adalah akses bahan baku, efisiensi pemerintah daerah, stabilitas politik, dan keamanan sosial. Peningkatan kinerja setelah masuk zona pada studi pertama adalah penilaian diri pelaku usaha dengan data yang sudah lama, sehingga hanya menunjukkan persepsi pelaku usaha.
- Zona perdagangan bebas efektif, tetapi hasilnya bergantung pada kondisi: Wang (2013, Journal of Development Economics) membandingkan kota-kota di Tiongkok daratan yang mendirikan zona ekonomi khusus lebih awal dan lebih lambat; zona khusus terbukti menambah investasi asing tanpa menyingkirkan investasi domestik, tetapi makin lambat didirikan, makin kecil manfaatnya. Frick dkk. (2019, Economic Geography) memakai data cahaya malam untuk menganalisis sejumlah negara berkembang dan menemukan pertumbuhan zona khusus sulit dipertahankan; kedekatan dengan kota besar dan pasar besar lebih berpengaruh daripada insentif pajak. Objek penelitiannya bukan Taiwan, sehingga hanya dapat dipakai secara analogi untuk menjelaskan bahwa "mendirikan zona khusus tidak menjamin keberhasilan".
- "Berikat" berarti penangguhan pajak, bukan wilayah di luar negeri secara hukum: Chiu Haw-Jy (2020, tesis magister program magister bisnis profesional, National Taiwan University) membandingkan Taiwan dan Singapura, dan menjelaskan bahwa di area berikat bea masuk, pajak usaha, dan sejenisnya biasanya ditangguhkan atau dibebaskan, sedangkan zona perdagangan bebas adalah area berikat dengan fungsi paling lengkap yang memungkinkan pengolahan, penyimpanan, pengujian, pelabelan, pengemasan, dan kegiatan lain. Shadikhodjaev (2011, World Trade Review) menganalisis norma internasional dan menunjukkan bahwa Revised Kyoto Convention memandang zona bebas memiliki sebagian sifat "di luar wilayah" (extraterritorial), tetapi hukum WTO tidak memperlakukannya demikian. Studi pertama adalah perbandingan sistem, studi kedua analisis hukum internasional; keduanya tidak menghitung besaran penghematan pajak.
- Menyetok di gudang berikat dan kiriman langsung masing-masing punya untung-rugi: Xu dkk. (2019, Sustainability) memakai model teori permainan untuk membandingkan dua model e-commerce impor lintas batas, yaitu "seluruh barang disetok dulu di gudang berikat" dan "saat stok gudang berikat habis beralih ke kiriman langsung per paket"; hasilnya menunjukkan model campuran dapat menaikkan laba pemasok luar negeri dan menurunkan laba platform e-commerce. Ini model teoretis berlatar e-commerce lintas batas Tiongkok daratan, bukan data nyata; sistem impor Taiwan berbeda, sehingga hanya dapat dipakai secara analogi untuk menjelaskan untung-rugi kedua cara penyetokan.
Apa saja istilah umum terkait berikat dan FTZ?
- Berikat (bonded)
- Selama barang impor berada di tempat berikat yang diawasi pabean, pajak impor belum dipungut; diekspor bebas pajak, dan saat masuk pasar dalam negeri baru dideklarasikan dan dibayar pajaknya sesuai aturan.
- Di dalam batas negara, tetapi di luar daerah pabean
- Area yang ditetapkan di dalam batas negara tetapi berada di luar daerah pabean; keluar-masuk barang tidak dikenai bea masuk, dan pajak baru dipungut saat barang dikirim ke wilayah kena pajak lain di dalam negeri.
- Wilayah kena pajak
- Wilayah umum di dalam negeri di luar area berikat (daerah pabean dalam negeri); barang yang masuk harus dideklarasikan dan dibayar pajaknya sesuai aturan impor.
- Perusahaan FTZ
- Usaha yang disetujui untuk menjalankan perdagangan, penyimpanan, logistik, transit, pengolahan, produksi, dan kegiatan lain di dalam Zona Perdagangan Bebas; harus berupa perusahaan atau cabang perusahaan asing di Taiwan.
- Rekondisi
- Pemeriksaan, pengujian, penataan, penyortiran, pemecahan, perakitan, dan pengemasan ulang yang diizinkan di gudang berikat, tanpa mengubah sifat atau bentuk asli barang.
- Pusat logistik
- Tempat berikat yang disetujui dan terdaftar di pabean untuk usaha penyimpanan, transit, dan distribusi barang berikat; boleh melakukan rekondisi dan pengolahan sederhana.
- Dianggap sebagai impor (deemed importation)
- Saat barang dari gudang berikat untuk pemakaian sendiri dijual kepada perusahaan di wilayah kena pajak, pengeluaran dari gudang langsung dianggap impor, dan deklarasi serta pajaknya mengikuti bentuk barang saat keluar gudang.
- Nilai pabean (dutiable value)
- Harga dasar untuk menghitung bea masuk, berdasarkan harga transaksi ditambah ongkos angkut dan asuransi sampai pelabuhan impor.
Apa sumber data dan cakupan pemeriksaan faktanya?
Sumber berikut diakses pada 2026-10-17; tanggal dokumen dan tanggal akses dicantumkan terpisah, dan dokumen tanpa tanggal tidak diberi tanggal karangan.
Sumber resmi dan dokumen primer pemerintah
- Undang-Undang Pendirian dan Pengelolaan Zona Perdagangan Bebas (MOTC / Basis Data Hukum dan Peraturan Nasional Taiwan) | Tanggal dokumen: 2019-01-16; teks asli definisi Pasal 3, notifikasi dan kepabeanan Pasal 17, pembebasan tujuh jenis pajak dan pungutan termasuk bea masuk di Pasal 21, serta pemajakan barang yang dikirim ke wilayah kena pajak di Pasal 23
- Riwayat Undang-Undang Pendirian dan Pengelolaan Zona Perdagangan Bebas (Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2019-01-16; membuktikan perubahan terakhir pada 16 Januari tahun 108 ROC hanya mengubah Pasal 29, dan tidak ada perubahan sesudahnya
- Undang-Undang Kepabeanan / Customs Act (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2022-05-11; Pasal 58 gudang berikat, Pasal 59 pabrik berikat, Pasal 60 pusat logistik, Pasal 61 toko bebas bea, Pasal 49 ayat 2 pembebasan nilai rendah, Pasal 29 nilai pabean termasuk ongkos angkut dan asuransi
- Peraturan Pelaksanaan Undang-Undang Kepabeanan (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2024-12-23; Pasal 2: saat tarif diubah, tarif untuk barang gudang berikat dan pusat logistik ditentukan oleh tanggal pengajuan impor keluar gudang (keluar pusat logistik)
- Peraturan Pendirian dan Pengelolaan Gudang Berikat (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2026-07-20; Pasal 34 cakupan dan batasan rekondisi, Pasal 45 masa simpan 2 tahun, Pasal 24 barang gudang berikat pemakaian sendiri yang dijual ke wilayah kena pajak dianggap impor, Pasal 29 impor keluar gudang mengikuti batas waktu pelunasan pajak umum
- Penjelasan umum perubahan Peraturan Pendirian dan Pengelolaan Gudang Berikat 115.07.20 (Ministry of Finance) | Tanggal dokumen: 2026-07-20; aturan baru setahun terakhir: gudang berikat boleh menyimpan barang yang dialihkan (dijual) oleh perusahaan FTZ
- Peraturan Pengelolaan Pabrik Berikat oleh Pabean (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2026-06-12; Pasal 40 penjualan dalam negeri dikenai pajak impor susulan menurut bentuk saat keluar pabrik; poin perubahan Juni tahun 115 ROC
- Peraturan Kepabeanan Barang Pusat Logistik (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2025-01-14; Pasal 3 definisi pusat logistik serta rekondisi dan pengolahan sederhana, Pasal 10 pengiriman ke wilayah kena pajak wajib clearance, Pasal 18 masa simpan pada prinsipnya tidak dibatasi
- Peraturan Pengelolaan Kepabeanan Barang Zona Perdagangan Bebas (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2025-05-09; Pasal 6 barang FTZ yang dikirim ke wilayah kena pajak dideklarasikan oleh wajib pajak dan diurus sesuai regulasi impor
- Peraturan Pengelolaan Operasional Perusahaan Zona Perdagangan Bebas (MOTC / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2024-10-16; Pasal 2: perusahaan FTZ harus berupa perusahaan atau cabang perusahaan asing di Taiwan
- Undang-Undang Pendirian dan Pengelolaan Taman Industri Teknologi (dulu Undang-Undang Zona Pengolahan Ekspor) (Ministry of Economic Affairs / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2023-01-19; Zona Pengolahan Ekspor berganti nama sejak 28 Maret tahun 110 ROC; Pasal 7 dan 21 barang berikat yang dikirim ke wilayah kena pajak dikenai pajak susulan seperti impor
- Undang-Undang Pendirian dan Pengelolaan Taman Sains (National Science and Technology Council / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2018-06-06; Pasal 22 penetapan cakupan berikat, Pasal 23 pembebasan pajak bahan baku dan pemajakan saat dikirim ke wilayah kena pajak
- Undang-Undang Pendirian dan Pengelolaan Taman Sains dan Teknologi Pertanian (Ministry of Agriculture / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2026-02-04; Pasal 21 dan 22 cakupan berikat; menunjukkan taman sains pertanian dan FTZ diatur undang-undang yang berbeda
- Peraturan Kepabeanan Barang Kiriman Ekspres Udara (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2026-02-23; Pasal 11 kiriman ekspres bebas pajak nilai rendah = nilai pabean NT$2 000 ke bawah; Pasal 17 sejak 2026-03-01 deklarasi sederhana harus didahului pemberian kuasa kepabeanan
- Peraturan Kepabeanan Barang Kiriman Ekspres Laut (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2026-02-23; kiriman ekspres laut (sea express consignment) diurus di zona khusus barang kiriman ekspres laut, bukan berikat FTZ; aturan baru pemberian kuasa di muka tahun 115 ROC
- Peraturan Kepabeanan Ekspor-Impor Barang Pos (Ministry of Finance / Basis Data Hukum dan Peraturan Nasional) | Tanggal dokumen: 2020-04-01; Pasal 7 paket pos dengan nilai pabean sampai NT$2 000 dibebaskan bea masuk, cukai komoditas, dan pajak usaha
- Pengumuman batas pembebasan menurut Pasal 49 ayat 2 Undang-Undang Kepabeanan (Ministry of Finance) | Tanggal dokumen: 2017-09-07; teks asli pengumuman resmi bahwa barang impor per kiriman dengan nilai pabean NT$2 000 ke bawah dibebaskan pajak
- Ketentuan Operasional Kepabeanan Barang Pusat Logistik (Customs Administration, Ministry of Finance) | Tanggal dokumen: 2026-01-20; aturan baru setahun terakhir: prosedur kepabeanan masuk-keluarnya barang antara pusat logistik dan FTZ diatur
- FTZ apa saja yang ada saat ini? Apa unit pengawas pabean tiap zona? (Customs Administration, Ministry of Finance) | Tanggal dokumen: 2026-07-06; daftar resmi 7 FTZ dan pabean pengawasnya
- Belanja online luar negeri memang mudah, tetapi waspadai impor yang terlalu sering (Ministry of Finance) | Tanggal dokumen: 2024-10-01; prinsip lengkap pembebasan nilai rendah NT$2 000 dan batas 6 kali per semester
- Aturan yang perlu diperhatikan saat belanja online lintas batas (Taipei Customs, Customs Administration) | Tanggal dokumen: 2025-02-12; barang belanja online yang memerlukan izin/pemeriksaan instansi tidak boleh memakai deklarasi sederhana kiriman ekspres
- Pertanyaan umum: Apa itu Zona Perdagangan Bebas (Maritime and Port Bureau, MOTC) | Tanggal dokumen: 2026-10-13; konsep "di dalam batas negara, tetapi di luar daerah pabean" dan daftar 6 pelabuhan laut + 1 bandara
- FTZ Bandara Taoyuan (Civil Aeronautics Administration, MOTC) | Tanggal dokumen: 2026-05-19; persetujuan persiapan pendirian tahun 94 ROC, izin operasi, serta jumlah perusahaan dan nilai perdagangan kuartal 1 tahun 115 ROC
- Laporan Tahunan Statistik Kemaritiman dan Pelabuhan Tahun 114 ROC, Tabel 24 FTZ Pelabuhan Laut (Maritime and Port Bureau, MOTC) | Tanggal dokumen: 2026-07; (terbit Juli 2026) tahun 114 ROC FTZ pelabuhan laut 85 perusahaan, nilai perdagangan sekitar NT$888,8 miliar, volume perdagangan 7 020 000 ton
Literatur penelitian
An Evaluation of Free Trade Port Zone in Taiwan
Melalui survei kuesioner terhadap perusahaan multinasional yang beroperasi di FTZ Taiwan, studi ini memakai Importance-Performance Analysis (IPA) untuk menemukan lima faktor yang paling dihargai pelaku usaha: efisiensi administrasi pemerintah, biaya rendah, penyederhanaan prosedur kepabeanan, kejelasan peraturan, dan insentif pajak; pelaku usaha juga melaporkan peningkatan reputasi, investasi, kepuasan pelanggan, dan pendapatan setelah masuk zona (penilaian diri). Mendukung pernyataan "nilai FTZ terletak pada efisiensi kepabeanan dan administrasi, bukan hanya bebas pajak".
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
Abstraknya menyebut Taiwan merencanakan FTZ sejak 2002, tetapi lebih dari sepuluh tahun kemudian hasilnya tidak sesuai harapan awal; unit pengelola dan peraturan yang terlalu rumit menjadi faktor penting kinerja yang kurang baik. Dengan Analytic Hierarchy Process membandingkan empat aspek "operasional, personel, pengolahan, kepabeanan"; hasilnya, yang paling perlu diprioritaskan adalah "kepabeanan", lalu "operasional", dan di antara isu-isunya "pajak berganda atas badan usaha asing" paling disorot. Mendukung pernyataan "hambatan FTZ ada pada kepabeanan dan peraturan lintas instansi".
應用品質機能展開法於臺灣自由貿易港區政策改善
Memakai Quality Function Deployment (QFD) untuk menyurvei pelaku usaha dan pemerintah di enam FTZ pelabuhan laut; abstraknya menyebut penelitian sebelumnya menemukan masalah seperti arus barang tidak lancar, terlalu banyak pembatasan perekrutan, dan aturan pengelolaan mandiri yang terlalu ketat. Menurut pelaku usaha, dua tujuan kebijakan teratas yang perlu diperbaiki adalah penerapan single window dan insentif pajak penghasilan badan usaha; dua solusi teratas adalah penyederhanaan dokumen izin/pemeriksaan dan penyatuan unit pengelola perusahaan FTZ. Mendukung pernyataan "dokumen izin/pemeriksaan dan pengelolaan oleh banyak instansi adalah masalah utama pelaku usaha".
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
Memakai Quality Function Deployment bertingkat yang sekaligus mencakup sudut pandang pengguna dan penyedia layanan (seperti Maritime and Port Bureau) untuk menilai kualitas layanan FTZ Taiwan, dan mengusulkan tiga solusi teknis utama: memperkuat sistem informasi dan teknologi, mengoordinasikan dan menyatukan peraturan, serta membangun jalan otomatis dan sistem peraturan. Mendukung pernyataan "penyatuan peraturan dan sistem informasi adalah kunci kualitas layanan FTZ".
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
Memakai Fuzzy Analytic Hierarchy Process untuk menyusun model evaluasi kinerja investasi asing langsung (FDI) di FTZ dari sudut pandang investor asing, dengan studi empiris di FTZ Pelabuhan Kaohsiung; hasilnya, prioritas yang paling perlu diperbaiki di Kaohsiung adalah akses bahan baku, efisiensi pemerintah daerah, stabilitas politik, dan keamanan sosial. Mendukung pernyataan "daya tarik zona bagi investasi asing bukan hanya soal pajak".
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
Tesis magister berbahasa Inggris yang membandingkan zona perdagangan bebas Taiwan dan Singapura melalui wawancara pakar dan SWOT; abstraknya menjelaskan bahwa di area berikat bea masuk, pajak usaha, dan sejenisnya biasanya ditangguhkan atau dibebaskan dengan pengawasan pabean minimal, sedangkan zona perdagangan bebas adalah area berikat dengan fungsi paling lengkap yang memungkinkan kegiatan rantai pasok seperti produksi, pengolahan, penyimpanan, pengujian, perbaikan, pelabelan, pengemasan, dan pameran, sehingga membantu perusahaan meringankan tekanan arus kas dan meningkatkan efisiensi logistik. Mendukung bagian penjelasan "berikat = penangguhan pajak, bukan barang bebas pajak selamanya". Teks lengkap berlisensi berbayar.
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
Membandingkan kota yang mendirikan zona ekonomi khusus lebih awal dan lebih lambat; zona khusus terbukti meningkatkan investasi asing langsung, bukan sekadar relokasi perusahaan, tidak menyingkirkan investasi domestik, dan kenaikan upah melebihi kenaikan biaya hidup setempat; tetapi zona yang didirikan lebih lambat memberi manfaat lebih kecil dan distorsi lokasi perusahaan lebih besar. Objek penelitiannya kota-kota Tiongkok daratan, sehingga hanya dapat dipakai secara analogi; mendukung pernyataan "zona khusus efektif tetapi manfaatnya menurun dan bergantung pada kondisi pendiriannya".
Toward Economically Dynamic Special Economic Zones in Emerging Countries
Memakai data cahaya malam untuk mengukur pertumbuhan zona ekonomi khusus di berbagai negara; pertumbuhan zona khusus sulit dipertahankan, peningkatan teknologi industri lewat zona khusus sering sulit, dan zona yang lebih luas lebih diuntungkan; kedekatan dengan kota besar dan pasar besar serta tingkat industrialisasi yang sudah ada membantu kinerja, sedangkan variabel program seperti insentif pajak tidak berkorelasi struktural dengan kinerja. Objek penelitiannya negara berkembang, sehingga hanya dapat dipakai secara analogi; mendukung pernyataan "insentif saja tidak menjamin keberhasilan".
International regulation of free zones: an analysis of multilateral customs and trade rules
Menganalisis pengaturan Revised Kyoto Convention dan aturan WTO tentang zona bebas: konvensi pertama memandang zona bebas sebagai area dengan sebagian sifat "di luar wilayah" (extraterritorial), sedangkan hukum WTO tidak memberikan perlakuan itu, sehingga fleksibilitas kedua rezim berbeda; per 1 Juni 2010, 63 dari 69 pihak dalam Revised Kyoto Convention adalah anggota WTO. Ini analisis norma hukum internasional, bukan studi empiris Taiwan; mendukung pernyataan "zona bebas tidak sama dengan wilayah di luar negeri secara hukum".
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
Memakai model permainan Stackelberg untuk membandingkan dua model e-commerce impor lintas batas, yaitu "murni menyetok di gudang berikat" dan "gudang berikat + beralih ke kiriman langsung per paket saat stok habis"; hasil analisis menunjukkan model campuran dapat menaikkan laba pemasok luar negeri dan menurunkan laba platform e-commerce. Objek penelitiannya model teoretis e-commerce impor lintas batas Tiongkok daratan, bukan studi empiris; sistem Taiwan berbeda, sehingga hanya dapat dipakai secara analogi untuk menjelaskan untung-rugi menyetok di gudang berikat dan kiriman langsung.
Pasal peraturan mengikuti teks asli di Basis Data Hukum dan Peraturan Nasional (batas pemutakhiran 2026-10-08); statistik FTZ mengikuti Tabel 24 Laporan Tahunan Statistik Kemaritiman dan Pelabuhan Tahun 114 ROC dari Maritime and Port Bureau, MOTC serta halaman web Civil Aeronautics Administration. Selain Bandara Taoyuan, teks asli sumber primer tanggal persetujuan Executive Yuan untuk tiap zona tidak ditemukan (untuk Pelabuhan Taichung hanya ditemukan tanggal mulai beroperasi resmi); sistem resmi impor e-commerce lintas batas melalui tempat berikat, serta apakah impor keluar zona bisa memakai pembebasan nilai rendah NT$2 000, keduanya tidak ditemukan ketentuan resmi tertulisnya. Penelitian yang dikutip tidak ada yang dilakukan khusus tentang HowBridge.
Apa saja pertanyaan umum tentang berikat dan Zona Perdagangan Bebas?
Apa arti berikat?
Apa beda berikat dan bebas pajak?
Berapa jumlah Zona Perdagangan Bebas di Taiwan?
Pajak apa saja yang dibebaskan di Zona Perdagangan Bebas?
Berapa lama barang boleh disimpan di gudang berikat?
Apakah gudang berikat boleh melakukan pengolahan?
Apakah "pusat logistik berikat" sama dengan pusat logistik?
Bisakah perorangan menaruh barang belanja online di gudang berikat untuk menghemat pajak?
Apakah Taiwan punya impor berikat untuk e-commerce lintas batas?
Apakah Zona Pengolahan Ekspor masih ada?
Apakah kiriman konsolidasi dari Tiongkok ke Taiwan melewati FTZ?
Bacaan lanjutan
Alur lengkap kepabeanan impor Taiwan
Aturan pajak impor belanja online lintas batas (NT$2 000 dan 6 kali per setengah tahun)
Beda kepabeanan kiriman ekspres dan pos
Cara memberi kuasa di muka lewat EZ WAY
Pelabuhan Taipei dan kepabeanan kiriman ekspres laut
Cara memakai Single Window Bea Cukai-Pelabuhan-Perdagangan
Nilai pabean impor dan royalti
Kalkulator ongkos kirim Tiongkok ke Taiwan
Kirim barang dari Tiongkok ke Taiwan? Hitung dulu ongkos kirim dan pajaknya
Paket belanja online pribadi tidak melalui sistem berikat dan diurus kepabeanannya menurut aturan kiriman ekspres; hitung ongkos kirim ekspres laut dan udara dengan HowBridge, lalu cek pajak impor dan regulasi impor lewat pencarian kode tarif.
Kalkulator ongkos kirim Tiongkok ke Taiwan