¿Qué significa régimen bonded? ¿En qué se diferencian la Zona de Libre Comercio, el depósito aduanero y el centro logístico?
¿Qué significa régimen bonded?
Régimen bonded (suspensión de tributos aduaneros) = la mercancía importada se guarda primero en un lugar bajo control aduanero y no paga tributos de momento. Si se exporta en el mismo estado o tras el reacondicionamiento, queda exenta; para venderla dentro de Taiwán (en el área gravada), se declara la importación a la salida del depósito (o de la zona) y se pagan los tributos. Los lugares bonded de Taiwán incluyen depósitos aduaneros, fábricas bonded, centros logísticos y las 7 Zonas de Libre Comercio (seis marítimas y una aérea); por regla general, el operador debe ser una empresa autorizada, y los paquetes de compras personales en línea no pasan por el régimen bonded.
Este artículo explica la base legal, el momento de la tributación y las diferencias del régimen bonded y las Zonas de Libre Comercio de Taiwán, y por qué las compras personales en línea siguen otras reglas. HowBridge ofrece consolidación de envíos de China continental a Taiwán (almacén de consolidación en Shenzhen y almacén operativo en Dayuan, Taoyuan); no opera depósitos aduaneros, centros logísticos ni actividades de Zona de Libre Comercio, y no es agente de aduanas. Las empresas que quieran solicitar un lugar bonded deben consultar a la Customs Administration, Ministry of Finance (Taiwan) o al organismo gestor de la Zona de Libre Comercio.
¿Qué significan régimen bonded y “dentro de la frontera, pero fuera del territorio aduanero”?
La Ley de Aduanas (Taiwán) regula el régimen bonded en la sección 2 del capítulo 3, “Beneficios tributarios”; la ley no define por separado la palabra “bonded”, sino que regula por separado los depósitos aduaneros, las fábricas bonded, los centros logísticos y las tiendas libres de impuestos. Lo que tienen en común es esto: aunque la mercancía ya esté dentro de Taiwán, mientras permanezca en un lugar bonded bajo control aduanero, no se cobran todavía los tributos de importación.
- Qué fecha determina el tipo: cuando se modifica la Ley de Aduanas o el arancel, para la mercancía en depósito aduanero rige la “fecha de solicitud de importación a la salida del depósito” y, para la mercancía almacenada en un centro logístico, la “fecha de solicitud de importación a la salida del centro logístico” (art. 2 del Reglamento de Aplicación de la Ley de Aduanas).
- Si se exporta, queda exenta: el art. 58 de la Ley de Aduanas dispone que la mercancía importada almacenada en un depósito aduanero que, dentro del plazo de almacenamiento, “se exporte en el mismo estado o tras el reacondicionamiento, queda exenta”; en el centro logístico (art. 60), la exportación en el mismo estado o tras reacondicionamiento y procesamiento también está exenta.
- “Dentro de la frontera, pero fuera del territorio aduanero”: el Maritime and Port Bureau, MOTC usa esta expresión para explicar las Zonas de Libre Comercio: dentro de las fronteras del país se delimita un área fuera del territorio aduanero; la entrada y salida de mercancías no paga derechos de aduana, y solo cuando la mercancía sale del área y va a otra área gravada del país para su uso o consumo se cobran derechos de aduana y se aplican los controles de importación.
Los textos legales usan “área gravada” (territorio aduanero nacional) para el territorio general del país fuera de los lugares bonded y de las Zonas de Libre Comercio, donde la mercancía que entra debe declararse y tributar según las normas de importación; y llaman en conjunto “área bonded” al ámbito bonded de depósitos aduaneros, fábricas bonded, centros logísticos y los distintos parques. La mercancía de una Zona de Libre Comercio que se envía al área gravada o a un área bonded debe pasar el despacho aduanero según las normas de importación y exportación de mercancías (art. 17 de la Ley de Establecimiento y Gestión de las Zonas de Libre Comercio).
¿Cuándo hay que pagar tributos al entrar y salir de un área bonded?
Tomando como ejemplo la Zona de Libre Comercio, un lote que llega del extranjero puede seguir dos caminos distintos, con resultados tributarios totalmente diferentes:
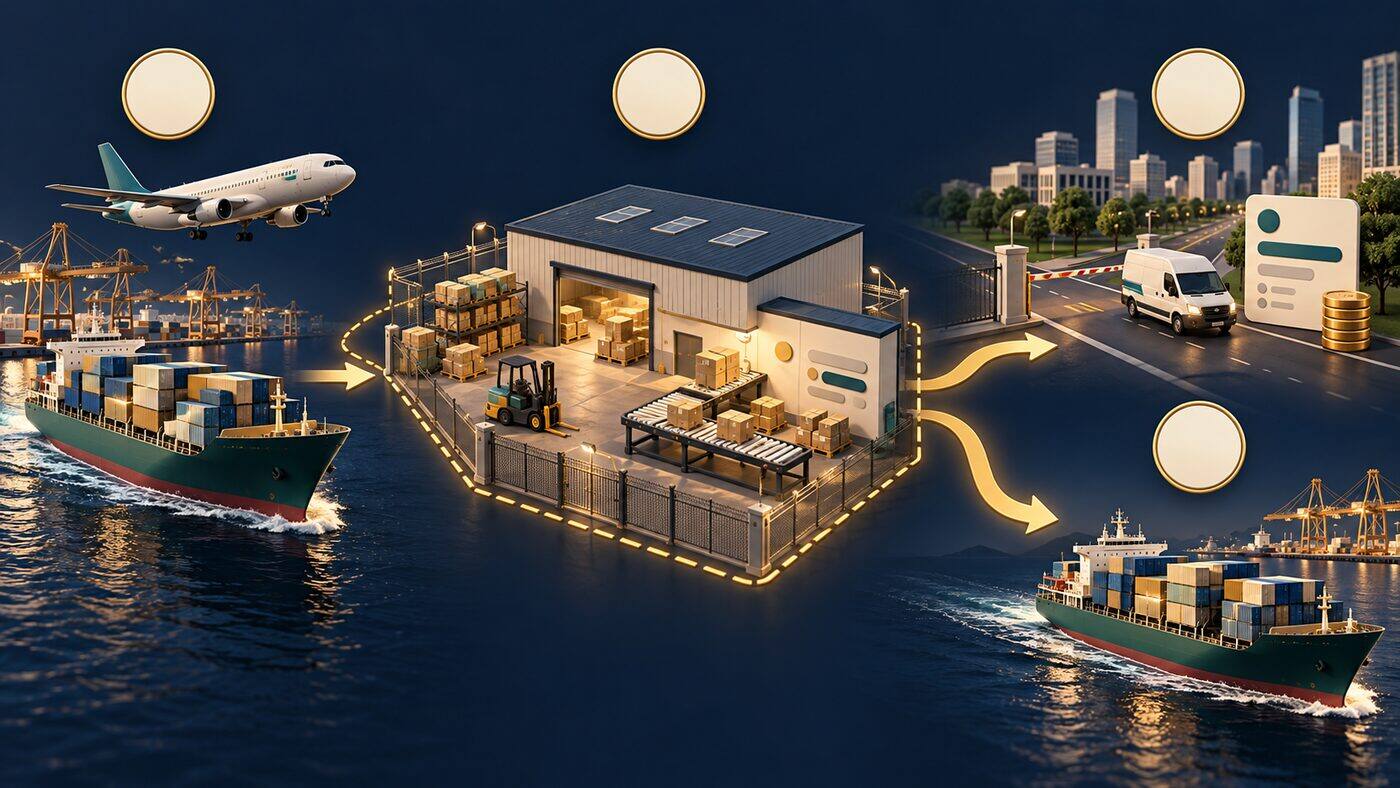
1La mercancía extranjera entra en el área bonded
Al entrar en la Zona de Libre Comercio, la mercancía se “notifica” a la aduana; una vez que la respuesta del sistema aduanero deja constancia del registro, puede entrar y salir, y todavía no se cobran tributos de importación. Según el art. 21 de la Ley de Establecimiento y Gestión de las Zonas de Libre Comercio, la mercancía que las empresas de FTZ traen del extranjero para sus operaciones en la zona está exenta de derechos de aduana, impuesto sobre mercancías (commodity tax), impuesto sobre el valor añadido (business tax) y otros tributos.
2Almacenamiento, reacondicionamiento o procesamiento en la zona
El depósito aduanero solo permite el “reacondicionamiento” —inspección, prueba, ordenación, clasificación, división, montaje y reembalaje—, sin alterar la naturaleza ni la forma original de la mercancía; el centro logístico permite “reacondicionamiento y procesamiento simple”; las fábricas bonded y las empresas de FTZ pueden procesar y fabricar.
3Venta en el mercado interno: declaración a la salida y pago
Cuando la mercancía va al área gravada, el contribuyente la declara ante la aduana y solo puede sacarla de la zona tras completar el despacho según los requisitos de importación; se cobran derechos de aduana, impuesto sobre mercancías, impuesto sobre el valor añadido, etc., según las normas de mercancías importadas (despacho según el art. 6 del reglamento de despacho; tributación según el art. 23 de la Ley). La mercancía que sale de un depósito aduanero para importarse se declara y tributa según las normas generales de importación; cuando la mercancía de un depósito aduanero de uso propio se vende a empresas del área gravada, la salida se trata como importación presunta (deemed importation) y tributa según el estado en que sale.
4Reexportación: exenta
Si la mercancía se reexporta en el mismo estado o tras reacondicionamiento o procesamiento, no paga los tributos de importación de Taiwán. Por eso el régimen bonded permite que el tránsito y la distribución logística internacional no tengan que pagar tributos primero para pedir la devolución después.
Si una empresa de FTZ destina mercancía para operaciones a fines no operativos, debe declararlo antes ante la aduana y pagar los derechos de aduana, el impuesto sobre mercancías, el impuesto sobre el valor añadido y otros tributos (art. 30 de la Ley); la maquinaria y los equipos de uso propio traídos del extranjero también deben pagar si se envían al área gravada dentro de los 5 años siguientes a su entrada (art. 21, apdo. 2).
¿En qué se diferencian el depósito aduanero, la fábrica bonded, el centro logístico y la FTZ?
En los cuatro tipos de lugar la regla es “no tributa ahora, tributa al entrar en el mercado interno”; la diferencia está en hasta qué punto se puede procesar la mercancía, cuánto tiempo puede quedarse y cuáles son los requisitos:
| Tipo | Base legal | Qué se puede hacer | Plazo de almacenamiento | Requisitos |
|---|---|---|---|---|
| Depósito aduanero (bonded warehouse) | Art. 58 de la Ley de Aduanas; Reglamento de Establecimiento y Gestión de Depósitos Aduaneros | Solo “reacondicionamiento”: inspección, prueba, ordenación, clasificación, división, montaje, reembalaje; sin alterar la naturaleza o forma original ni usar maquinaria grande y compleja | Límite de 2 años, sin prórroga (con excepciones para materias primas importantes, bienes de primera necesidad, etc.) | Capital desembolsado de NT$20 000 000 o más; depósito de uso propio, NT$50 000 000 o más |
| Fábrica bonded (bonded factory) | Art. 59 de la Ley de Aduanas; Reglamento Aduanero de Gestión de Fábricas Bonded | Fabrica o procesa materias primas importadas para exportar; las ventas internas pagan los tributos de importación según el estado en que salen de la fábrica | Según el reglamento | Capital desembolsado de NT$50 000 000 o más |
| Centro logístico (bonded, art. 60 de la Ley de Aduanas de Taiwán) | Art. 60 de la Ley de Aduanas; Reglamento de Despacho de Mercancías en Centros Logísticos | Almacenamiento, transbordo y distribución de mercancía bonded; permite “reacondicionamiento y procesamiento simple” | Por regla general, sin límite; salvo cuando la aduana fije un plazo por aviso y para la mercancía almacenada tras despacho procedente del área gravada (2 años) | Sociedad anónima con capital desembolsado de NT$150 000 000 o más; garantía de NT$20 000 000 |
| Zona de Libre Comercio (FTZ, Taiwán) | Ley de Establecimiento y Gestión de las Zonas de Libre Comercio | Comercio, almacenamiento, logística, tránsito, transbordo, reacondicionamiento, embalaje, reparación, procesamiento, fabricación, inspección, prueba, exposición, etc. | Según la Ley y el reglamento de gestión operativa | Debe ser una sociedad o la sucursal en Taiwán de una sociedad extranjera, aprobada por el organismo gestor como empresa de FTZ |
El término de la legislación de Taiwán es “centro logístico” (art. 60 de la Ley de Aduanas): un lugar bonded aprobado y registrado por la aduana que se dedica al almacenamiento, transbordo y distribución de mercancía bonded. El término “centro logístico bonded”, frecuente en internet, se usa en China continental.
En las tiendas libres de impuestos del art. 61 de la Ley de Aduanas, la mercancía bonded almacenada para la venta queda exenta si se vende a viajeros dentro del plazo y estos la sacan del país en el mismo estado. Las tiendas libres de impuestos figuran junto con los depósitos aduaneros, las fábricas bonded y los centros logísticos en la sección 2 del capítulo 3 de la Ley de Aduanas (“bonded”); las Zonas de Libre Comercio tienen una ley propia.
¿Qué Zonas de Libre Comercio hay en Taiwán?
Según los avisos de la Customs Administration, Ministry of Finance (Taiwan) y del Maritime and Port Bureau, MOTC, Taiwán tiene actualmente 7 Zonas de Libre Comercio (seis marítimas y una aérea). El organismo gestor de las FTZ portuarias marítimas es el Maritime and Port Bureau, MOTC; la FTZ Aérea de Taoyuan depende de la Civil Aeronautics Administration, MOTC:
| Zona | Tipo | Unidad aduanera de control | Observaciones |
|---|---|---|---|
| FTZ del Puerto de Keelung | Puerto marítimo | Keelung Customs | |
| FTZ del Puerto de Taipei | Puerto marítimo | Keelung Customs | Según la Keelung Customs, el Puerto de Taipei atiende a la vez la Zona de Libre Comercio y la entrada y salida de mercancía de comercio electrónico (envío exprés marítimo) |
| FTZ del Puerto de Su-ao | Puerto marítimo | Keelung Customs | |
| FTZ Aérea de Taoyuan | Aeropuerto | Taipei Customs | El MOTC encargó su construcción y operación a Farglory Free Trade Zone Co., Ltd.; en operación desde el 2006-01-01 |
| FTZ del Puerto de Taichung | Puerto marítimo | Taichung Customs | Operación oficial desde el 2005-11-17 |
| FTZ del Puerto de Anping | Puerto marítimo | Kaohsiung Customs | El comunicado del Yuan Ejecutivo del 2012-10-25 aún no incluía Anping entre las zonas en operación; se añadió después |
| FTZ del Puerto de Kaohsiung | Puerto marítimo | Kaohsiung Customs | El Maritime and Port Bureau cita como actividades representativas el comercio de futuros de metales de la LME y la distribución logística internacional |
El Parque de Biotecnología Agrícola de Pingtung se rige por la Ley de Establecimiento y Gestión de Parques de Ciencia y Tecnología Agrícola y ofrece facilidades bonded mediante un “ámbito bonded”; no figura en la lista oficial de las 7 Zonas de Libre Comercio. En cuanto a las fechas de aprobación de cada zona por el Yuan Ejecutivo, salvo la de Taoyuan Aérea (aprobación de su planificación por el Yuan Ejecutivo el 2005-05-25), no se encontró texto original de fuente primaria; para el Puerto de Taichung solo se encontró la fecha de inicio oficial de operaciones, el 2005-11-17.
¿Qué tamaño tienen las Zonas de Libre Comercio?
Tabla 24 del Anuario Estadístico Marítimo y Portuario del año 114 (2025) del Maritime and Port Bureau, MOTC: a finales de 2025, las FTZ portuarias marítimas tenían 85 empresas, un valor comercial anual de unos NT$888,8 mil millones y un volumen de 7 020 000 toneladas; el valor comercial aumentó un 39.83% respecto de 2024. El anuario atribuye el crecimiento al aumento del almacenamiento y tránsito de maquinaria, equipos eléctricos y sus productos.
| Año | Empresas (fin de año) | Valor comercial | Volumen comercial |
|---|---|---|---|
| 2023 | 90 | unos NT$599,1 mil millones | 4 713 091 toneladas |
| 2024 | 85 | unos NT$635,6 mil millones | 6 307 706 toneladas |
| 2025 | 85 | unos NT$888,8 mil millones | 7 024 147 toneladas |
- Por puerto en 2025: el Puerto de Taichung encabeza con unos NT$476,2 mil millones (29 empresas), seguido del Puerto de Taipei con unos NT$242,3 mil millones (8 empresas) y del Puerto de Kaohsiung con unos NT$168,4 mil millones (34 empresas); los puertos de Anping y Keelung registraron unos NT$1,06 mil millones y NT$860 millones, respectivamente; el Puerto de Su-ao tiene 1 empresa y no figura ningún valor en la tabla.
- FTZ Aérea de Taoyuan: según la Civil Aeronautics Administration, en el 1.er trimestre de 2026 el parque de valor añadido tenía 34 empresas de FTZ instaladas, con un valor comercial de NT$1 787 487 millones en el 1.er trimestre, un 85.81% más que en el mismo periodo de 2025.
Las estadísticas portuarias marítimas del Maritime and Port Bureau no incluyen la FTZ Aérea de Taoyuan; las cifras de Taoyuan Aérea de la Civil Aeronautics Administration son un acumulado trimestral publicado aparte, con criterios distintos; no se encontró ninguna tabla del MOTC que sume puertos marítimos y aeropuerto.
¿De qué tributos está exenta la FTZ? ¿Cuándo hay que pagar la diferencia?
Muchos artículos solo dicen que “la FTZ está exenta de derechos de aduana”, pero el art. 21 de la Ley de Establecimiento y Gestión de las Zonas de Libre Comercio exime de más que los derechos de aduana, y con condiciones:
- Qué está exento: la mercancía que las empresas de FTZ traen del extranjero para sus operaciones en la zona está exenta de derechos de aduana, impuesto sobre mercancías, impuesto sobre el valor añadido, impuesto sobre el tabaco y el alcohol, contribución de salud y bienestar sobre productos de tabaco, tasa de promoción comercial y tasa de servicio portuario comercial (art. 21, apdo. 1).
- Maquinaria y equipos de uso propio: la maquinaria y los equipos de uso propio traídos del extranjero están exentos de derechos de aduana, impuesto sobre mercancías, impuesto sobre el valor añadido, tasa de promoción comercial y tasa de servicio portuario comercial (sin incluir el impuesto sobre el tabaco y el alcohol ni la contribución sobre el tabaco), pero deben pagar si se envían al área gravada dentro de los 5 años siguientes a su entrada (art. 21, apdo. 2).
- La venta en el mercado interno tributa: cuando la mercancía va al área gravada, se cobran los tributos según las normas de importación; si se procesó, fabricó o reacondicionó en la zona, el valor en aduana (dutiable value) se determina a partir del precio en el estado en que sale, descontando el valor añadido en la zona (art. 23).
- Envío a otra área bonded: los tributos correspondientes quedan exentos según las normas de mercancía bonded (art. 27).
- Impuesto sobre la renta de sociedades: el art. 29 dispone que las empresas que en Taiwán solo realizan actividades preparatorias o auxiliares y que, directamente o a través de una empresa de FTZ, compran, importan, almacenan o transportan mercancía en la zona, con aprobación del organismo gestor, quedan exentas del impuesto sobre la renta de sociedades por la venta de esa mercancía, hasta el 2042-12-31 (31 de diciembre del año 131 del calendario de la República de China); se trata de un impuesto sobre la renta, distinto de los tributos de importación.
Según el historial de la Base de Datos de Leyes y Reglamentos, la Ley de Establecimiento y Gestión de las Zonas de Libre Comercio se promulgó el 2003-07-23, se revisó íntegramente el 2009-07-08 y su última modificación fue el 2019-01-16, solo en el art. 29; hasta la fecha de corte de la compilación, el 2026-10-08, no ha vuelto a modificarse.
¿Los parques científicos y los Parques Industriales Tecnológicos también son régimen bonded?
Además de las FTZ, Taiwán tiene varios tipos de parque con un ámbito bonded delimitado: las empresas del área importan materias primas, etc., del extranjero exentas de tributos de importación, impuesto sobre mercancías e impuesto sobre el valor añadido, y pagan según las normas de importación cuando las envían al área gravada:
| Parque | Base legal | Observaciones |
|---|---|---|
| Parque Industrial Tecnológico (antigua Zona de Procesamiento para la Exportación) | Arts. 7 y 21 de la Ley de Establecimiento y Gestión de Parques Industriales Tecnológicos | Desde el 2021-03-28, la “Zona de Procesamiento para la Exportación” cambió de nombre; la mercancía bonded de las empresas del área enviada al área gravada se trata como mercancía importada |
| Parque Científico | Arts. 22 y 23 de la Ley de Establecimiento y Gestión de Parques Científicos | La autoridad competente puede, con aprobación del Yuan Ejecutivo, delimitar un ámbito bonded |
| Parque de Ciencia y Tecnología Agrícola | Arts. 21 y 22 de la Ley de Establecimiento y Gestión de Parques de Ciencia y Tecnología Agrícola | Por ejemplo, el Parque de Biotecnología Agrícola de Pingtung; las empresas dentro del ámbito bonded tienen facilidades bonded |
¿Puede el comercio electrónico transfronterizo usar un depósito para la “importación bonded”?
En internet se lee a menudo que “el comercio electrónico transfronterizo puede almacenar antes la mercancía en un depósito aduanero y sacarla cuando el consumidor compra, combinando rapidez y eficiencia fiscal”. “Importación bonded” es un término del régimen de comercio electrónico transfronterizo de China continental; en los sitios web del Ministerio de Finanzas, la Customs Administration y el Maritime and Port Bureau no se encontró ningún régimen de importación bonded ni programa piloto de Taiwán diseñado específicamente para el comercio electrónico transfronterizo. Aunque las empresas pueden, según las normas generales, guardar mercancía en un depósito aduanero o en un centro logístico, cada salida hacia el área gravada exige declarar y pagar tributos según las normas generales de importación.
- En Taiwán, la mercancía que sale de un depósito aduanero, un centro logístico o una FTZ hacia el área gravada debe declararse y tributar según las normas generales de importación (arts. 24 y 29 del reglamento de depósitos aduaneros; art. 10 del reglamento de despacho de centros logísticos; art. 6 del reglamento de despacho de las FTZ).
- Este artículo no encontró ninguna disposición oficial expresa sobre si la mercancía importada a la salida de la zona puede acogerse a la exención de bajo valor de NT$2 000; no puede tratarse como práctica establecida.
- Por regla general, el operador de un lugar bonded debe ser una empresa autorizada (los depósitos aduaneros tienen excepciones, como organismos públicos y empresas estatales); las personas físicas no pueden solicitarlo; los depósitos aduaneros, las fábricas bonded y los centros logísticos tienen además requisitos de capital (ver la tabla comparativa de arriba).
- Xu y colaboradores (2019, Sustainability) compararon dos modelos del comercio electrónico transfronterizo de China continental —“almacenar antes en el depósito aduanero” y “ante falta de existencias, envío directo por unidad”—; es solo un modelo teórico, el régimen de Taiwán es distinto y solo sirve por analogía para explicar las ventajas y desventajas de ambas formas de abastecimiento.
El Reglamento de Establecimiento y Gestión de Depósitos Aduaneros, modificado el 2026-07-20, establece que el depósito aduanero puede almacenar mercancía transferida (o vendida) por empresas de FTZ; las Normas Operativas de Despacho de Mercancías en Centros Logísticos, modificadas el 2026-01-20, pasaron a regular la entrada y salida de mercancía entre los centros logísticos y las FTZ. Son normas de circulación de mercancía bonded entre empresas, no una vía de exención para las compras personales en línea.
¿En qué se diferencian las compras personales en línea, los paquetes consolidados y el régimen bonded?
Lo que una persona compra en plataformas como Taobao o Pinduoduo y envía a Taiwán por consolidación o mensajería no pasa por el régimen bonded; el despacho sigue las normas de envíos exprés, paquetes postales o importación ordinaria. Los envíos exprés de bajo valor (valor en aduana de hasta NT$50 000) y sin restricciones de código de regulación de importación pueden usar la declaración simplificada; desde el 2026-03-01, la declaración simplificada exige haber otorgado antes el mandato de despacho aduanero (por escrito, por la Ventanilla Única Aduanera-Portuaria-Comercial o por la plataforma de verificación de identidad EZ WAY):
| Comparación | Lugares bonded (empresas) | Paquetes de compras personales (mensajería/correo) |
|---|---|---|
| Quién puede usarlo | Empresas autorizadas por la aduana o por el organismo gestor | Destinatarios en general |
| Cuándo se tributa | Al salir de la zona para venderse en el mercado interno, según las normas generales de importación | En el despacho de importación |
| Exención para pequeños importes | No se encontró disposición oficial expresa sobre si la importación a la salida de la zona puede acogerse a la exención de NT$2 000 | El lote con valor en aduana de hasta NT$2 000 está exento de derechos de aduana, impuesto sobre mercancías e impuesto sobre el valor añadido (con límites de frecuencia y de tipos de producto) |
| Cuánto tiempo puede quedarse | Depósito aduanero 2 años; centro logístico, por regla general sin límite | No se almacena; despacho directo |
- NT$2 000 es un umbral, no una franquicia: solo hay exención si el valor en aduana del lote (incluidos flete y seguro) es de hasta NT$2 000; si lo supera, todo el lote tributa según las normas.
- 6 veces por semestre: si un mismo contribuyente usa el despacho con exención de bajo valor más de 6 veces en un semestre (meses 1–6 y 7–12), deja de tener derecho a ella; el saldo puede consultarse en la Ventanilla Única Aduanera-Portuaria-Comercial, en la “consulta de importaciones frecuentes (GB377)”.
- Productos excluidos: el tabaco, las bebidas alcohólicas y los productos agrícolas sujetos a contingente arancelario no pueden acogerse a la exención de bajo valor.
- Productos sujetos a licencia o inspección: medicamentos, alimentos saludables, productos agrícolas, pesqueros y ganaderos frescos, animales y plantas vivos, especies silvestres protegidas y sus derivados, etc., no pueden despacharse con la declaración simplificada de envío exprés (advertencia de la Taipei Customs de la Customs Administration, Ministry of Finance (Taiwan)).
- Desde el 2026-03-01: si el envío exprés con declaración simplificada no tiene otorgado antes el mandato de despacho aduanero, la aduana puede no admitir la declaración (reglamentos de despacho de envíos exprés aéreos y de envíos exprés marítimos, modificados el 2026-02-23).
Al 2026-10-17, ni en el Ministerio de Finanzas, ni en la Customs Administration, ni en la Base de Datos de Leyes y Reglamentos se encontró ningún aviso de modificación de los NT$2 000 o de las 6 veces por semestre; el aviso vigente del límite de exención sigue siendo la versión del 2017-09-07. Las propuestas en estudio publicadas por la prensa no son política establecida; rige lo que publique el Ministerio de Finanzas.
¿Qué dicen los estudios sobre los resultados de las Zonas de Libre Comercio?
Los estudios siguientes aportan contexto; ninguno se hizo sobre HowBridge y solo sirven para explicar principios generales:
- El cuello de botella de las FTZ de Taiwán está en la aduana y en la gestión fragmentada: Chang Chih-ching y colaboradores (2014, Maritime Quarterly) usaron el proceso de análisis jerárquico para comparar cuatro dimensiones —operación, personal, procesamiento y aduana— y concluyeron que la dimensión más prioritaria es la “aduana”, seguida de la “operación”; Yu Kun-tung y colaboradores (2016, Maritime Quarterly) encuestaron las seis FTZ portuarias marítimas, y las empresas desean sobre todo una ventanilla única efectiva, documentos de licencia e inspección simplificados y un organismo gestor unificado; Huang y colaboradores (2020, Journal of Marine Science and Technology) también incluyen “coordinar y unificar la normativa” entre las tres soluciones principales. Los tres son estudios de encuesta u opinión de expertos que reflejan la visión de las empresas y de la administración, no evaluaciones cuantitativas de los resultados de las zonas.
- Las empresas se instalan por la eficiencia administrativa, no solo por la exención: Chiu y colaboradores (2011, The Asian Journal of Shipping and Logistics) entrevistaron a multinacionales que operan en las FTZ de Taiwán, y los cinco factores más valorados fueron la eficiencia administrativa del gobierno, las tarifas bajas, la simplificación del despacho aduanero, la claridad normativa y los incentivos fiscales; Hsu y colaboradores (2021, Promet), con la FTZ del Puerto de Kaohsiung como caso y desde la perspectiva del inversor extranjero, concluyeron que lo que más debe mejorar es el acceso a materias primas, la eficiencia del gobierno local, la estabilidad política y la seguridad social. La mejora de desempeño tras instalarse, en el primer estudio, es una autoevaluación de las empresas con datos antiguos y solo refleja su percepción.
- Las zonas de libre comercio funcionan, pero el efecto depende de las condiciones: Wang (2013, Journal of Development Economics) comparó ciudades de China continental que crearon zonas económicas especiales antes o después y concluyó que las zonas aumentan la inversión extranjera sin desplazar la inversión nacional, pero cuanto más tardía la zona, menor el beneficio; Frick y colaboradores (2019, Economic Geography) analizaron varios países emergentes con datos de luz nocturna y concluyeron que el crecimiento de las zonas es difícil de sostener y que la cercanía a grandes ciudades y mercados importa más que los incentivos fiscales. Ninguno de los estudios trata sobre Taiwán; solo sirven por analogía para mostrar que “crear una zona especial no garantiza el éxito”.
- “Bonded” es una suspensión de tributos, no territorio extranjero desde el punto de vista legal: Chiu Haw-jy (2020, tesis de maestría del Global MBA de la Universidad Nacional de Taiwán) comparó Taiwán y Singapur y explica que en las áreas bonded los derechos de aduana, el impuesto sobre el valor añadido, etc., suelen suspenderse o eximirse, y que la zona de libre comercio es el área bonded más completa, donde pueden hacerse procesamiento, almacenamiento, pruebas, etiquetado, embalaje, etc.; Shadikhodjaev (2011, World Trade Review) analizó las normas internacionales y señala que el Convenio de Kioto Revisado trata las zonas francas como si tuvieran cierto carácter “extraterritorial”, pero el derecho de la OMC no las trata así. El primero es una comparación de regímenes y el segundo un análisis de derecho internacional; ninguno estima el importe del ahorro fiscal.
- El abastecimiento en depósito aduanero y el envío directo tienen ventajas y desventajas: Xu y colaboradores (2019, Sustainability) usaron un modelo de teoría de juegos para comparar, en el comercio electrónico transfronterizo de importación, los modelos “todo almacenado antes en el depósito aduanero” y “ante falta de existencias en el depósito, envío directo por unidad”; los resultados muestran que el modelo mixto puede aumentar el beneficio del proveedor extranjero y reducir el de la plataforma. Es un modelo teórico basado en el comercio electrónico transfronterizo de China continental, no datos reales; el régimen de importación de Taiwán es distinto y solo sirve por analogía para explicar las ventajas y desventajas de ambas formas de abastecimiento.
¿Cuáles son los términos habituales del régimen bonded y las FTZ?
- Régimen bonded (suspensión de tributos aduaneros)
- Mientras la mercancía importada está en un lugar bonded bajo control aduanero, no se cobran todavía los tributos de importación; la exportación está exenta y, al entrar en el mercado interno, se declara y se paga según las normas.
- Dentro de la frontera, pero fuera del territorio aduanero
- Área delimitada dentro de las fronteras del país, pero fuera del territorio aduanero; la entrada y salida de mercancías no paga derechos de aduana, y solo se tributa cuando la mercancía va a otra área gravada del país.
- Área gravada (territorio aduanero nacional)
- Territorio general del país fuera de las áreas bonded; la mercancía que entra debe declararse y tributar según las normas de importación.
- Empresa de FTZ
- Empresa autorizada para realizar en la Zona de Libre Comercio actividades de comercio, almacenamiento, logística, tránsito, procesamiento, fabricación, etc.; debe ser una sociedad o la sucursal en Taiwán de una sociedad extranjera.
- Reacondicionamiento (reconditioning)
- Inspección, prueba, ordenación, clasificación, división, montaje y reembalaje permitidos en el depósito aduanero, sin alterar la naturaleza ni la forma original de la mercancía.
- Centro logístico
- Lugar bonded aprobado y registrado por la aduana que se dedica al almacenamiento, transbordo y distribución de mercancía bonded; permite reacondicionamiento y procesamiento simple.
- Importación presunta (deemed importation)
- Cuando la mercancía de un depósito aduanero de uso propio se vende a empresas del área gravada, la salida del depósito ya se considera importación, y se declara y tributa según el estado en que sale.
- Valor en aduana (dutiable value)
- Precio base para calcular los derechos de aduana; se basa en el valor de transacción e incluye el flete y el seguro hasta el puerto de entrada.
¿Cuáles son las fuentes y el alcance de la verificación?
Las fuentes siguientes se consultaron el 2026-10-17; la fecha del documento y la de consulta se indican por separado, y las fechas no indicadas no se han inventado.
Fuentes oficiales y gubernamentales primarias
- Ley de Establecimiento y Gestión de las Zonas de Libre Comercio (Taiwán) (MOTC / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2019-01-16; texto original del art. 3 (definiciones), art. 17 (notificación y despacho), art. 21 (exención de siete tributos y tasas, entre ellos los derechos de aduana) y art. 23 (tributación al ir al área gravada)
- Historial de la Ley de Establecimiento y Gestión de las Zonas de Libre Comercio (Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2019-01-16; muestra que la última modificación fue el 16 de enero del año 108 (calendario de la República de China), solo en el art. 29, sin cambios posteriores
- Ley de Aduanas (Taiwán) (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2022-05-11; art. 58 depósito aduanero, art. 59 fábrica bonded, art. 60 centro logístico, art. 61 tienda libre de impuestos, art. 49, apdo. 2 exención de bajo valor, art. 29 valor en aduana con flete y seguro
- Reglamento de Aplicación de la Ley de Aduanas (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2024-12-23; art. 2: para la mercancía de depósito aduanero y de centro logístico, cuando cambia el arancel, el tipo aplicable se determina por la fecha de solicitud de importación a la salida del depósito (del centro logístico)
- Reglamento de Establecimiento y Gestión de Depósitos Aduaneros (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2026-07-20; art. 34 alcance y límites del reacondicionamiento, art. 45 almacenamiento de dos años, art. 24 venta de mercancía de depósito de uso propio al área gravada como importación presunta, art. 29 importación a la salida del depósito con el plazo general de pago
- Exposición general de motivos de la modificación del Reglamento de Establecimiento y Gestión de Depósitos Aduaneros, 115.07.20 (Ministerio de Finanzas) | Fecha del documento: 2026-07-20; novedad del último año: el depósito aduanero puede almacenar mercancía transferida (o vendida) por empresas de FTZ
- Reglamento Aduanero de Gestión de Fábricas Bonded (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2026-06-12; art. 40 las ventas internas pagan los tributos de importación según el estado en que salen de la fábrica; puntos clave de la modificación de junio del año 115 (2026)
- Reglamento de Despacho de Mercancías en Centros Logísticos (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2025-01-14; art. 3 definición de centro logístico y de reacondicionamiento y procesamiento simple, art. 10 despacho hacia el área gravada, art. 18 almacenamiento por regla general sin límite de plazo
- Reglamento de Gestión del Despacho de Mercancías en las Zonas de Libre Comercio (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2025-05-09; art. 6 la mercancía de FTZ que va al área gravada la declara el contribuyente según los requisitos de importación
- Reglamento de Gestión Operativa de las Empresas de FTZ (MOTC / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2024-10-16; art. 2: la empresa de FTZ debe ser una sociedad o la sucursal en Taiwán de una sociedad extranjera
- Ley de Establecimiento y Gestión de Parques Industriales Tecnológicos (antigua Ley de Zonas de Procesamiento para la Exportación) (Ministerio de Asuntos Económicos / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2023-01-19; la Zona de Procesamiento para la Exportación cambió de nombre a partir del 28 de marzo del año 110 (2021); arts. 7 y 21: la mercancía bonded enviada al área gravada paga tributos como importación
- Ley de Establecimiento y Gestión de Parques Científicos (Consejo Nacional de Ciencia y Tecnología / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2018-06-06; art. 22 delimitación del ámbito bonded, art. 23 exención de materias primas y tributación al ir al área gravada
- Ley de Establecimiento y Gestión de Parques de Ciencia y Tecnología Agrícola (Ministerio de Agricultura / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2026-02-04; arts. 21 y 22 ámbito bonded; muestra que los parques agrícolas y las FTZ se rigen por leyes distintas
- Reglamento de Despacho de Envíos Exprés Aéreos (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2026-02-23; art. 11 envío exprés de bajo valor exento = valor en aduana de hasta NT$2 000; art. 17 desde el 2026-03-01 la declaración simplificada exige el mandato de despacho aduanero previo
- Reglamento de Despacho de Envíos Exprés Marítimos (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2026-02-23; el envío exprés marítimo se despacha en el área específica de envíos exprés marítimos, no por el régimen bonded de la FTZ; nuevo mandato previo del año 115 (2026)
- Reglamento de Despacho de Importación y Exportación de Paquetes Postales (Ministerio de Finanzas / Base de Datos de Leyes y Reglamentos) | Fecha del documento: 2020-04-01; art. 7 el paquete postal con valor en aduana de hasta NT$2 000 está exento de derechos de aduana, impuesto sobre mercancías e impuesto sobre el valor añadido
- Aviso del límite de exención del art. 49, apdo. 2 de la Ley de Aduanas (Ministerio de Finanzas) | Fecha del documento: 2017-09-07; texto original del aviso oficial de exención para el lote importado con valor en aduana de hasta NT$2 000
- Normas Operativas de Despacho de Mercancías en Centros Logísticos (Customs Administration) | Fecha del documento: 2026-01-20; novedad del último año: se regula el despacho de entrada y salida de mercancía entre los centros logísticos y las FTZ
- ¿Qué Zonas de Libre Comercio existen y qué unidades aduaneras las controlan? (Customs Administration, Ministry of Finance (Taiwan)) | Fecha del documento: 2026-07-06; lista oficial de las 7 Zonas de Libre Comercio y de las aduanas responsables
- Comprar en línea en el extranjero es fácil, pero atención a las importaciones frecuentes (Ministerio de Finanzas) | Fecha del documento: 2024-10-01; criterios completos de la exención de bajo valor de NT$2 000 y de las 6 veces por semestre
- Normas que hay que tener en cuenta en las compras en línea transfronterizas (Taipei Customs, Customs Administration) | Fecha del documento: 2025-02-12; los productos de compras en línea sujetos a licencia o inspección no pueden usar la declaración simplificada de envío exprés
- Preguntas frecuentes: qué es una Zona de Libre Comercio (Maritime and Port Bureau, MOTC) | Fecha del documento: 2026-10-13; concepto de “dentro de la frontera, pero fuera del territorio aduanero” y lista de las seis marítimas y una aérea
- FTZ Aérea de Taoyuan (Civil Aeronautics Administration, MOTC) | Fecha del documento: 2026-05-19; aprobación de su planificación en el año 94 (2005), licencia de operación, y número de empresas y valor comercial del 1.er trimestre del año 115 (2026)
- Anuario Estadístico Marítimo y Portuario del año 114 de la República de China, Tabla 24, FTZ portuarias marítimas (Maritime and Port Bureau, MOTC) | Fecha del documento: 2026-07; (publicado en julio de 2026) en el año 114 (2025), las FTZ portuarias marítimas tenían 85 empresas, un valor comercial de unos NT$888,8 mil millones y un volumen de 7 020 000 toneladas
Literatura académica
An Evaluation of Free Trade Port Zone in Taiwan
Mediante cuestionarios y entrevistas a multinacionales que operan en las FTZ de Taiwán, usa el análisis importancia-desempeño (IPA) para identificar los cinco factores más valorados por las empresas: eficiencia administrativa del gobierno, tarifas bajas, simplificación del despacho aduanero, claridad normativa e incentivos fiscales; las empresas también informan de mejoras en reputación, inversión, satisfacción de clientes e ingresos tras instalarse (autoevaluación). Respalda que “el valor de las FTZ está en la eficiencia aduanera y administrativa, no solo en la exención”.
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
El resumen señala que Taiwán planifica las FTZ desde 2002 y que, más de una década después, los resultados no cumplen lo previsto, siendo la complejidad de los organismos gestores y de la normativa un factor importante del bajo desempeño; con el proceso de análisis jerárquico compara cuatro dimensiones —“operación, personal, procesamiento y aduana”—, y la más prioritaria es la “aduana”, seguida de la “operación”; entre los temas, la “doble imposición de las empresas extranjeras” es el más valorado. Respalda que “el cuello de botella de las FTZ está en la aduana y en la normativa entre organismos”.
應用品質機能展開法於臺灣自由貿易港區政策改善
Con el despliegue de la función de calidad (QFD), encuesta a empresas y administración de las seis FTZ portuarias marítimas; el resumen señala que estudios anteriores hallaron problemas como el flujo de mercancía poco fluido, restricciones de contratación excesivas y normas de autogestión demasiado estrictas; las empresas consideran que los dos principales objetivos de política que deben mejorarse son una ventanilla única efectiva y los incentivos en el impuesto sobre la renta de sociedades, y las dos principales soluciones son simplificar los documentos de licencia e inspección y unificar el organismo gestor de las empresas de FTZ. Respalda que “los documentos de licencia e inspección y la gestión fragmentada son problemas para las empresas”.
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
Con un despliegue de la función de calidad multinivel, evalúa la calidad de servicio de las FTZ de Taiwán incorporando a la vez la visión de los usuarios y de los proveedores de servicio (como el Maritime and Port Bureau), y propone tres soluciones técnicas clave: reforzar los sistemas de información y tecnología, coordinar y unificar la normativa, e implantar vías automatizadas y sistemas normativos. Respalda que “la unificación normativa y los sistemas de información son clave para la calidad de servicio de las FTZ”.
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
Con el proceso de análisis jerárquico difuso, construye desde la perspectiva del inversor extranjero un modelo de evaluación del desempeño de la inversión extranjera directa (IED) en las FTZ, con estudio empírico de la FTZ del Puerto de Kaohsiung; los resultados indican que las prioridades de mejora en Kaohsiung son el acceso a materias primas, la eficiencia del gobierno local, la estabilidad política y la seguridad social. Respalda que “atraer inversión extranjera a las zonas no depende solo de los impuestos”.
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
Tesis de maestría redactada en inglés que compara las zonas de libre comercio de Taiwán y Singapur mediante entrevistas a expertos y análisis DAFO (SWOT); el resumen explica que en las áreas bonded los derechos de aduana, el impuesto sobre el valor añadido, etc., suelen suspenderse o eximirse y el control aduanero es mínimo, y que la zona de libre comercio es el área bonded más completa, que permite actividades de la cadena de suministro como fabricación, procesamiento, almacenamiento, pruebas, reparación, etiquetado, embalaje y exposición, lo que ayuda a las empresas a aliviar la presión de tesorería y mejorar la eficiencia logística. Respalda el pasaje que explica que “bonded = suspensión de tributos, no exención permanente de la mercancía”. El texto completo requiere licencia de pago.
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
Compara ciudades que crearon zonas económicas especiales antes o después y concluye que las zonas aumentan la inversión extranjera directa, no se limitan a la reubicación de empresas y no desplazan la inversión nacional, y que los salarios suben más que el costo de vida local; pero las zonas más tardías tienen beneficios menores y mayor distorsión en la ubicación de las empresas. El objeto son ciudades de China continental, solo sirve por analogía y respalda que “las zonas especiales funcionan, pero con rendimientos decrecientes y según las condiciones de su creación”.
Toward Economically Dynamic Special Economic Zones in Emerging Countries
Usa datos de luz nocturna para medir el crecimiento de zonas económicas especiales en varios países y concluye que su crecimiento es difícil de sostener, que usar las zonas para elevar el nivel tecnológico de la industria suele ser difícil y que las zonas más grandes tienen ventaja; la cercanía a grandes ciudades y mercados y el grado de industrialización previo favorecen el desempeño, mientras que variables de programa como los incentivos fiscales no tienen relación estructural con el desempeño. El objeto son países emergentes, solo sirve por analogía y respalda que “los incentivos por sí solos no garantizan el éxito”.
International regulation of free zones: an analysis of multilateral customs and trade rules
Analiza cómo el Convenio de Kioto Revisado (Revised Kyoto Convention) y las normas de la OMC regulan las zonas francas: el primero considera las zonas francas como áreas con cierto carácter “extraterritorial”, y el derecho de la OMC no les da ese trato, de modo que ambos conjuntos de normas tienen una flexibilidad distinta; al 1 de junio de 2010, 63 de las 69 partes contratantes del Convenio de Kioto Revisado eran miembros de la OMC. Es un análisis de normas de derecho internacional, no un estudio empírico sobre Taiwán, y respalda que “una zona franca no equivale a territorio extranjero desde el punto de vista legal”.
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
Usa un modelo de juego de Stackelberg para comparar, en el comercio electrónico transfronterizo de importación, los modelos “abastecimiento solo en depósito aduanero” y “depósito aduanero + envío directo por unidad ante falta de existencias”; el análisis muestra que el modelo mixto puede elevar el beneficio del proveedor extranjero y reducir el de la plataforma. Es un modelo teórico del comercio electrónico transfronterizo de importación de China continental, no un estudio empírico; el régimen de Taiwán es distinto y solo sirve por analogía para explicar las ventajas y desventajas del abastecimiento bonded y del envío directo.
Los textos legales siguen el original de la Base de Datos de Leyes y Reglamentos (compilación al 2026-10-08); las estadísticas de las FTZ siguen la Tabla 24 del Anuario Estadístico Marítimo y Portuario del año 114 (2025) del Maritime and Port Bureau, MOTC, y la página de la Civil Aeronautics Administration. Salvo Taoyuan Aérea, no se encontró texto original de fuente primaria con las fechas de aprobación de cada zona por el Yuan Ejecutivo (para el Puerto de Taichung, solo la fecha de inicio oficial de operaciones); no se encontró disposición oficial expresa ni sobre un régimen oficial de importación de comercio electrónico transfronterizo a través de lugares bonded, ni sobre si la importación a la salida de la zona puede acogerse a la exención de bajo valor de NT$2 000. Ninguno de los estudios citados se hizo sobre HowBridge.
¿Cuáles son las preguntas frecuentes sobre el régimen bonded y las Zonas de Libre Comercio?
¿Qué significa régimen bonded?
¿En qué se diferencian el régimen bonded y la exención?
¿Cuántas Zonas de Libre Comercio tiene Taiwán?
¿De qué tributos están exentas las Zonas de Libre Comercio?
¿Cuánto tiempo puede quedarse la mercancía en un depósito aduanero?
¿Se puede procesar mercancía en un depósito aduanero?
¿Es lo mismo un “centro logístico bonded” que un centro logístico?
¿Puede una persona guardar sus compras en línea en un depósito aduanero para ahorrar tributos?
¿Tiene Taiwán importación bonded para el comercio electrónico transfronterizo?
¿Sigue existiendo la Zona de Procesamiento para la Exportación?
¿La consolidación de envíos de China a Taiwán pasa por una FTZ?
Lecturas relacionadas
Proceso completo de importación y despacho en Taiwán
Normas tributarias de las compras en línea transfronterizas (NT$2 000 y 6 veces por semestre)
Diferencias entre el despacho de envíos exprés y postales
Cómo hacer el mandato previo en EZ WAY
Puerto de Taipei y despacho de envíos exprés marítimos
Cómo usar la Ventanilla Única Aduanera-Portuaria-Comercial
Valor en aduana de importación y regalías
Calculadora de flete China–Taiwán
¿Vas a enviar algo de China a Taiwán? Calcula antes el flete y los tributos
Los paquetes de compras personales no pasan por el régimen bonded; el despacho sigue las normas de envío exprés. Usa HowBridge para calcular el flete de envío exprés marítimo y aéreo, y confirma en la consulta arancelaria los tributos de importación y el código de regulación de importación.
Calculadora de flete China–Taiwán