保稅是什麼意思?自由貿易港區、保稅倉庫與物流中心差在哪?
保稅是什麼意思?
保稅=進口貨物先存在海關監管的場所,暫時不課稅。原貨或重整後出口就免稅;要賣進台灣國內(課稅區)時,辦理出倉(出區)進口報關、繳稅。台灣的保稅場所包括保稅倉庫、保稅工廠、物流中心,以及六海一空共 7 個自由貿易港區,經營者原則上須是經核准的公司,個人網購包裹不走保稅程序。
本篇說明台灣保稅與自由貿易港區制度的法源、課稅時點與差別,以及個人網購為什麼走另一套規則。好運器提供中國大陸→台灣集運(深圳集運倉與桃園大園營運倉),不經營保稅倉庫、物流中心或自由貿易港區業務,也不是報關行;企業要申請保稅場所,請洽財政部關務署或自由貿易港區管理機關。
保稅和「境內關外」是什麼意思?
《關稅法》把保稅放在第三章「稅款之優待」第二節,法律上沒有單獨定義「保稅」這個詞,而是分別規定保稅倉庫、保稅工廠、物流中心與免稅商店。共通的意思是:貨物雖然已經進到台灣境內,只要還在海關監管的保稅場所裡,就先不課進口稅捐。
- 稅率看哪一天:關稅法或稅則修正時,存在保稅倉庫的貨物以「申請出倉進口日」、進儲物流中心的貨物以「申請出物流中心進口日」為準,決定適用的稅率(《關稅法施行細則》第 2 條)。
- 出口就免稅:《關稅法》第 58 條規定,進口貨物存入保稅倉庫後,在規定存倉期間內「原貨出口或重整後出口者,免稅」;物流中心(第 60 條)也是原貨出口或重整、加工後出口免稅。
- 「境內關外」:交通部航港局用這個詞說明自由貿易港區:在國境以內劃出一塊關稅領域以外的區域,貨物進出不徵關稅,只有離開區域、運到國內其他課稅區使用或消費時,才徵收關稅並採取進口管制。
相關法規條文用「課稅區」指保稅場所與自貿港區以外的國內一般地區,貨物進來要依進口規定報關納稅;並把保稅倉庫、保稅工廠、物流中心與各類園區的保稅範圍並稱「保稅區」。自由貿易港區的貨物輸往課稅區或保稅區,都要依貨品輸出入規定向海關辦理通關(《自由貿易港區設置管理條例》第 17 條)。
貨物進出保稅區時,什麼時候要繳稅?
以自由貿易港區為例,一批貨從國外進來,可能走向兩條不同的路,課稅結果完全不同:
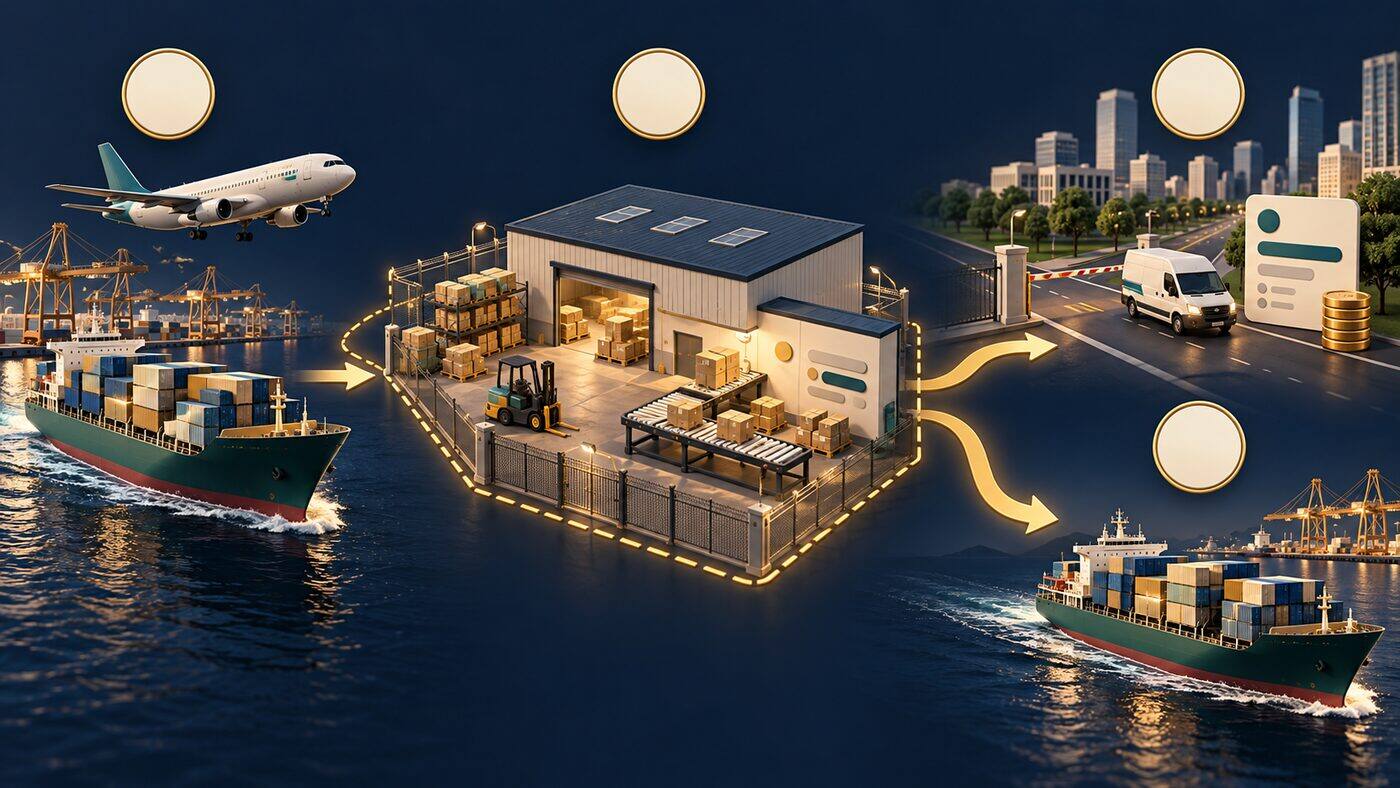
1國外貨物運進保稅區
自由貿易港區的貨物進區時向海關「通報」,經海關電腦回應紀錄有案即可進出;這時還不課進口稅捐。依《自由貿易港區設置管理條例》第 21 條,自由港區事業自國外運入區內供營運的貨物,免徵關稅、貨物稅、營業稅等稅費。
2在區內存儲、重整或加工
保稅倉庫只能做檢驗、測試、整理、分類、分割、裝配、重裝等「重整」,不得改變貨物原來的性質或形狀;物流中心可以「重整及簡單加工」;保稅工廠與自貿港區事業可以加工、製造。
3賣進國內:出區報關、繳稅
貨物輸往課稅區時,由納稅義務人向海關報關,依輸入規定完成通關後才能出區,並依進口貨物規定課徵關稅、貨物稅、營業稅等(通關依通關管理辦法第 6 條、課稅依條例第 23 條)。保稅倉庫貨物出倉進口,依一般進口規定報關繳稅;自用保稅倉庫貨物售與課稅區廠商時,出倉視同進口,按出倉形態徵稅。
4復運出口:免稅
原貨或重整、加工後再出口,不課台灣的進口稅捐。這是保稅制度讓轉口、國際物流配銷不必先繳稅再退稅的原因。
自由港區事業把供營運的貨物改成非營運目的使用,要事前向海關申報補繳關稅、貨物稅、營業稅等稅費(條例第 30 條);自國外運入的自用機器設備,運入後 5 年內輸往課稅區也要補徵(第 21 條第 2 項)。
保稅倉庫、保稅工廠、物流中心、自貿港區差在哪?
四種場所都「先不課稅、進國內才課」,差別在能做到什麼程度的加工、能放多久,以及申請門檻:
| 類型 | 法源 | 區內能做什麼 | 存放期限 | 申請門檻 |
|---|---|---|---|---|
| 保稅倉庫 | 《關稅法》第 58 條、《保稅倉庫設立及管理辦法》 | 只能「重整」:檢驗、測試、整理、分類、分割、裝配、重裝;不得改變原來性質或形狀、不得使用複雜大型機器 | 存倉以 2 年為限、不得延長(有重要原料、民生物資等例外) | 實收資本額 NT$2,000 萬元以上;自用保稅倉庫 NT$5,000 萬元以上 |
| 保稅工廠 | 《關稅法》第 59 條、《海關管理保稅工廠辦法》 | 進口原料製造或加工後外銷;內銷要依出廠形態補徵進口稅捐 | 依辦法管理 | 實收資本額 NT$5,000 萬元以上 |
| 物流中心 | 《關稅法》第 60 條、《物流中心貨物通關辦法》 | 保稅貨物倉儲、轉運及配送;可做「重整及簡單加工」 | 原則上不受限制;海關公告定有期限者、自課稅區通關後進儲者(2 年)除外 | 實收資本額 NT$1.5 億元以上股份有限公司,保證金 NT$2,000 萬元 |
| 自由貿易港區 | 《自由貿易港區設置管理條例》 | 貿易、倉儲、物流、轉口、轉運、重整、包裝、修理、加工、製造、檢驗、測試、展覽等 | 依條例與營運管理辦法 | 須是公司或外國公司在台分公司,經管理機關核准成為自由港區事業 |
台灣法規的用語是「物流中心」(《關稅法》第 60 條),指經海關核准登記、經營保稅貨物倉儲、轉運及配送業務的保稅場所。網路上常見的「保稅物流中心」是中國大陸的用語。
《關稅法》第 61 條的免稅商店,進儲供銷售的保稅貨物在規定期間內賣給旅客、原貨攜運出口者免稅。免稅商店和保稅倉庫、保稅工廠、物流中心同列《關稅法》第三章第二節「保稅」;自貿港區另有專法。
台灣有哪些自由貿易港區?
依財政部關務署與交通部航港局公告,台灣現有 7 個自由貿易港區(六海一空)。海港自貿港區的管理機關是交通部航港局,桃園航空自由貿易港區由交通部民用航空局管轄:
| 港區 | 類型 | 海關監管單位 | 說明 |
|---|---|---|---|
| 基隆港自由貿易港區 | 海港 | 基隆關 | |
| 臺北港自由貿易港區 | 海港 | 基隆關 | 基隆關說明臺北港同時肩負自由貿易港區與電商貨物(海運快遞)進出 |
| 蘇澳港自由貿易港區 | 海港 | 基隆關 | |
| 桃園航空自由貿易港區 | 空港 | 臺北關 | 交通部委託遠雄自由貿易港區股份有限公司建設經營,2006-01-01 起營運 |
| 臺中港自由貿易港區 | 海港 | 臺中關 | 2005-11-17 正式營運 |
| 安平港自由貿易港區 | 海港 | 高雄關 | 行政院 2012-10-25 新聞稿當時列的營運港區還沒有安平港,是之後加入 |
| 高雄港自由貿易港區 | 海港 | 高雄關 | 航港局列代表業別為 LME 金屬期貨交易及國際物流配銷 |
屏東農業生物科技園區適用的是《農業科技園區設置管理條例》,以「保稅範圍」提供保稅便利,不在官方 7 個自由貿易港區清單內。各港區的行政院核定日期,除桃園航空(2005-05-25 行政院核准籌設)外查無一手原文;臺中港只查到 2005-11-17 正式營運日。
自由貿易港區的規模有多大?
交通部航港局《114 年航港統計年報》表 24:2025 年底海港自由貿易港區共 85 家事業,全年貿易值約 8,888 億元,貿易量 702 萬公噸,貿易值比 2024 年增加 39.83%。年報說明成長來自機械電力電器及其製品的儲轉量增加。
| 年度 | 家數(年底) | 貿易值 | 貿易量 |
|---|---|---|---|
| 2023 | 90 | 約 5,991 億元 | 4,713,091 公噸 |
| 2024 | 85 | 約 6,356 億元 | 6,307,706 公噸 |
| 2025 | 85 | 約 8,888 億元 | 7,024,147 公噸 |
- 2025 年分港:臺中港約 4,762 億元(29 家)最多,其次是臺北港約 2,423 億元(8 家)、高雄港約 1,684 億元(34 家);安平港與基隆港各約 10.6 億元、8.6 億元,蘇澳港 1 家、表內無數值。
- 桃園航空自由貿易港區:民用航空局公布,2026 年第 1 季加值園區有 34 家自由港區事業進駐,第 1 季貿易值 17,874.87 億元,比 2025 年同期增加 85.81%。
航港局的海港統計不含桃園航空自由貿易港區,民航局的桃園航空數字是另外公布的季累計,口徑不同;查無交通部公布的海港加空港合計表。
自貿港區免哪些稅?什麼時候要補稅?
很多文章只寫「自貿港區免關稅」,但《自由貿易港區設置管理條例》第 21 條免的不只關稅,而且有條件:
- 免哪些:自由港區事業自國外運入區內供營運的貨物,免徵關稅、貨物稅、營業稅、菸酒稅、菸品健康福利捐、推廣貿易服務費及商港服務費(第 21 條第 1 項)。
- 自用機器設備:自國外運入的自用機器、設備免徵關稅、貨物稅、營業稅、推廣貿易服務費及商港服務費(不含菸酒稅與菸品健康福利捐),但運入後 5 年內輸往課稅區要補徵(第 21 條第 2 項)。
- 賣進國內要課:貨物輸往課稅區時,依進口規定課徵各項稅費;在區內加工、製造、重整過的,按運出時形態的價格扣除區內附加價值後核估完稅價格(第 23 條)。
- 輸往其他保稅區:依保稅貨物規定免徵相關稅費(第 27 條)。
- 營利事業所得稅:第 29 條規定,在台僅從事準備或輔助性質活動的營利事業,自行或委託自由港區事業在區內採購、輸入、儲存或運送貨物,經管理機關審查核准者,銷售貨物所得免徵營所稅,實施到 2042-12-31(民國 131 年 12 月 31 日);這是所得稅,和進口稅捐是兩回事。
依全國法規資料庫沿革,《自由貿易港區設置管理條例》2003-07-23 制定、2009-07-08 全文修正,最近一次修正是 2019-01-16,只改第 29 條;到 2026-10-08 整編截止日都沒有再修正。
科學園區、科技產業園區也算保稅嗎?
除了自貿港區,台灣還有幾種園區也劃有保稅範圍,區內事業自國外輸入原料等免徵進口稅捐、貨物稅與營業稅,輸往課稅區時再依進口規定課徵:
| 園區 | 法源 | 說明 |
|---|---|---|
| 科技產業園區(原加工出口區) | 《科技產業園區設置管理條例》第 7、21 條 | 2021-03-28 起由「加工出口區」改名;區內事業保稅貨品輸往課稅區,比照進口貨品方式處理 |
| 科學園區 | 《科學園區設置管理條例》第 22、23 條 | 主管機關得報行政院核准劃定保稅範圍 |
| 農業科技園區 | 《農業科技園區設置管理條例》第 21、22 條 | 例如屏東農業生物科技園區;保稅範圍內事業享有保稅便利 |
跨境電商可以用保稅倉「保稅進口」嗎?
網路上常說「跨境電商可以先把貨備進保稅倉,消費者下單再出區,兼顧時效與稅務效率」。「保稅進口」是中國大陸跨境電商的制度用語;財政部、關務署、航港局網站查無台灣專為跨境電商設計的保稅進口制度或試辦計畫。企業雖可依一般規定把貨存在保稅倉庫或物流中心,但每次出倉運往課稅區都要依一般進口規定報關、繳稅。
- 在台灣,貨物從保稅倉庫、物流中心或自貿港區運往課稅區,都要依一般進口規定報關、繳稅(保稅倉庫辦法第 24、29 條;物流中心通關辦法第 10 條;自貿港區通關管理辦法第 6 條)。
- 出區進口的貨物能不能適用 NT$2,000 低價免稅,本篇查無官方明文,不能當成既定做法。
- 保稅場所的經營者原則上須是經核准的公司(保稅倉庫另有政府機關、公營事業等例外),個人無法申請;保稅倉庫、保稅工廠、物流中心另有資本額門檻(見上方比較表)。
- Xu 等人(2019,Sustainability)比較中國大陸跨境電商「先備貨進保稅倉」與「缺貨改單件直郵」兩種模式,只是理論模型,台灣制度不同,只能類推說明兩種備貨方式的取捨。
《保稅倉庫設立及管理辦法》2026-07-20 修正,明定保稅倉庫得存儲由自由貿易港區事業轉儲(售)的貨物;《物流中心貨物通關作業規定》2026-01-20 修正,把物流中心與自貿港區之間的貨物運入運出納入規範。這些是企業間保稅貨物流通的規定,不是個人網購的免稅管道。
個人網購、集運包裹和保稅有什麼不同?
個人在淘寶、拼多多等平台買的東西,由集運或快遞寄回台灣,不走保稅程序,而是依快遞貨物、郵包物品或一般進口的規定通關。屬低價(完稅價格 NT$50,000 以下)、不涉輸入規定等限制的快遞貨物,可以簡易申報通關;2026-03-01 起,簡易申報要先完成報關委任(書面、關港貿單一窗口或 EZ WAY 實名認證平臺):
| 比較 | 保稅場所(企業) | 個人網購包裹(快遞/郵包) |
|---|---|---|
| 誰能用 | 經海關或管理機關核准的公司 | 一般收件人 |
| 什麼時候課稅 | 出區賣進國內時,依一般進口規定 | 進口通關時 |
| 小額免稅 | 出區進口能否適用 NT$2,000 免稅查無官方明文 | 同批完稅價格 NT$2,000 以下免徵關稅、貨物稅、營業稅(有次數與品項限制) |
| 可以存多久 | 保稅倉庫 2 年、物流中心原則不限 | 不存放,直接通關 |
- NT$2,000 是門檻不是額度:同批完稅價格(含運費與保險費)在 NT$2,000 以下才免稅;超過就整批依規定課稅。
- 每半年 6 次:同一納稅義務人在半年度(1–6 月、7–12 月)內適用低價免稅放行超過 6 次,就不再適用;可在關港貿單一窗口「進口次數頻繁資料查詢作業(GB377)」查剩餘次數。
- 不適用的貨品:菸酒與實施關稅配額的農產品不適用低價免稅。
- 涉及簽審的貨品:藥品、健康食品、生鮮農漁畜產品、活動植物、保育類野生動植物及其產製品等,不得以快遞簡易申報通關(財政部關務署臺北關提醒)。
- 2026-03-01 起:簡易申報的快遞貨物沒有先完成報關委任,海關可以不受理報關(空運、海運快遞貨物通關辦法 2026-02-23 修正)。
截至 2026-10-17,財政部、關務署與全國法規資料庫都查無調整 NT$2,000 或半年 6 次的修正公告;免稅限額公告仍是 2017-09-07 版本。媒體報導的研議方向不是既定政策,請以財政部公告為準。
研究怎麼看自由貿易港區的成效?
下面的研究提供背景,都不是針對好運器做的,只能說明一般原則:
- 台灣自由貿易港區的瓶頸在關務與多頭管理:張志清等人(2014,《航運季刊》)用層級分析法比較營運、人員、加工、關務四個面向,研究結果最應優先處理的構面是「關務」,其次是「營運」;余坤東等人(2016,《航運季刊》)調查六個海港自貿港區,業者最希望落實單一窗口、簡化簽審文件、統一管理單位;Huang 等人(2020,Journal of Marine Science and Technology)也把「協調並統一法規」列為三大改善方案之一。這三篇都是問卷或專家意見研究,反映的是業者與官方的看法,不是對港區成效的量化評估。
- 業者進駐看的是行政效率,不只是免稅:Chiu 等人(2011,The Asian Journal of Shipping and Logistics)訪查在台灣自貿港區營運的跨國企業,最被看重的五項因素是政府行政效率、費率低廉、通關程序簡化、法規明確與租稅優惠;Hsu 等人(2021,Promet)以高雄港自貿港區為例,從外國投資人角度發現最需改善的是原物料取得、地方政府效率、政治穩定與社會安全。前者的進駐後績效提升是業者自評、資料年代較早,只能說明業者的認知。
- 自由貿易區有效,但效果看條件:Wang(2013,Journal of Development Economics)比較中國大陸較早與較晚設立經濟特區的城市,發現特區能增加外資且不排擠國內投資,但越晚設立的特區效益越小;Frick 等人(2019,Economic Geography)用夜間燈光資料分析多個新興國家,發現特區成長難以持續,鄰近大城市與大市場比租稅獎勵更有關係。研究對象都不是台灣,只能類推說明「設了特區不等於一定成功」。
- 「保稅」是稅捐暫緩,不是法律上的境外:邱皓之(2020,臺大企管碩士專班碩士論文)比較台灣與新加坡,說明保稅區內關稅、營業稅等通常暫緩或免徵,自由貿易區則是可進行加工、儲存、檢測、貼標、包裝等活動、功能最完整的保稅區;Shadikhodjaev(2011,World Trade Review)分析國際規範,指出修正京都公約把自由區視為帶有若干「境外」性質,但 WTO 法並不這樣對待。前者是制度比較,後者是國際法分析,兩者都沒有估算節稅金額。
- 保稅備貨與直郵各有得失:Xu 等人(2019,Sustainability)用賽局模型比較跨境進口電商「全部先備貨進保稅倉」與「保稅倉缺貨時改單件直郵」兩種模式,結果顯示混合模式可能讓海外供應商獲利增加、電商獲利減少。這是以中國大陸跨境電商為背景的理論模型,不是實際數據,台灣的進口制度不同,只能類推說明兩種備貨方式的取捨。
保稅與自貿港區常見用語是什麼?
- 保稅
- 進口貨物存在海關監管的保稅場所期間暫不課徵進口稅捐;出口免稅,進入國內時再依規定報關納稅。
- 境內關外
- 在國境內劃出、但在關稅領域以外的區域;貨物進出不徵關稅,運到國內其他課稅區時才課稅。
- 課稅區
- 保稅區以外的國內一般地區,貨物進入要依進口規定報關納稅。
- 自由港區事業
- 經核准在自由貿易港區內從事貿易、倉儲、物流、轉口、加工、製造等業務的事業,必須是公司或外國公司在台分公司。
- 重整
- 保稅倉庫內允許的檢驗、測試、整理、分類、分割、裝配、重裝,不得改變貨物原來的性質或形狀。
- 物流中心
- 經海關核准登記、經營保稅貨物倉儲、轉運及配送業務的保稅場所,可做重整及簡單加工。
- 視同進口
- 自用保稅倉庫貨物售與課稅區廠商時,出倉即視為進口,按出倉形態報關徵稅。
- 完稅價格
- 計算關稅的基準價格,以交易價格為準,並計入運到輸入口岸的運費與保險費。
資料來源與查核範圍是什麼?
以下來源於 2026-10-17 查閱;文件日期與查閱日分開標示,未明示日期者不補造。
官方與政府一手資料
- 自由貿易港區設置管理條例(交通部/全國法規資料庫)|文件日期:2019-01-16;第3條定義、第17條通報與通關、第21條免徵關稅等七項稅費、第23條輸往課稅區課稅的原文
- 自由貿易港區設置管理條例沿革(全國法規資料庫)|文件日期:2019-01-16;證明最近一次修正是108年1月16日、只修第29條,之後沒有再修
- 關稅法(財政部/全國法規資料庫)|文件日期:2022-05-11;第58條保稅倉庫、第59條保稅工廠、第60條物流中心、第61條免稅商店、第49條第2項低價免稅、第29條完稅價格含運費保險費
- 關稅法施行細則(財政部/全國法規資料庫)|文件日期:2024-12-23;第2條:保稅倉庫、物流中心貨物於稅則修正時,以申請出倉(出物流中心)進口日決定適用稅率
- 保稅倉庫設立及管理辦法(財政部/全國法規資料庫)|文件日期:2026-07-20;第34條重整範圍與限制、第45條存倉二年、第24條自用保稅倉庫貨物售與課稅區視同進口、第29條出倉進口依一般完稅期限
- 保稅倉庫設立及管理辦法修正總說明 115.07.20(財政部)|文件日期:2026-07-20;近一年新制:保稅倉庫可存儲自由貿易港區事業轉儲(售)的貨物
- 海關管理保稅工廠辦法(財政部/全國法規資料庫)|文件日期:2026-06-12;第40條內銷依出廠形態補徵進口稅捐;115年6月修正重點
- 物流中心貨物通關辦法(財政部/全國法規資料庫)|文件日期:2025-01-14;第3條物流中心定義與重整及簡單加工、第10條運往課稅區要通關、第18條存儲期間原則不受限制
- 自由貿易港區貨物通關管理辦法(財政部/全國法規資料庫)|文件日期:2025-05-09;第6條自貿港區貨物輸往課稅區由納稅義務人報關、依輸入規定辦理
- 自由貿易港區事業營運管理辦法(交通部/全國法規資料庫)|文件日期:2024-10-16;第2條:自由港區事業必須是公司或外國公司在台分公司
- 科技產業園區設置管理條例(原加工出口區設置管理條例)(經濟部/全國法規資料庫)|文件日期:2023-01-19;加工出口區自110年3月28日起改名;第7、21條保稅貨品輸往課稅區比照進口補稅
- 科學園區設置管理條例(國家科學及技術委員會/全國法規資料庫)|文件日期:2018-06-06;第22條劃定保稅範圍、第23條原料免稅與輸往課稅區課稅
- 農業科技園區設置管理條例(農業部/全國法規資料庫)|文件日期:2026-02-04;第21、22條保稅範圍;說明農科園區和自貿港區是不同法律
- 空運快遞貨物通關辦法(財政部/全國法規資料庫)|文件日期:2026-02-23;第11條低價免稅快遞=完稅價格NT$2,000以下;第17條2026-03-01起簡易申報要先完成報關委任
- 海運快遞貨物通關辦法(財政部/全國法規資料庫)|文件日期:2026-02-23;海運快遞在海運快遞貨物專區通關,不是自貿港區保稅;115年預先委任新制
- 郵包物品進出口通關辦法(財政部/全國法規資料庫)|文件日期:2020-04-01;第7條郵包完稅價格NT$2,000以內免徵關稅、貨物稅及營業稅
- 關稅法第四十九條第二項免稅限額公告(財政部)|文件日期:2017-09-07;同批進口貨物完稅價格NT$2,000以下免稅的正式公告原文
- 物流中心貨物通關作業規定(財政部關務署)|文件日期:2026-01-20;近一年新制:物流中心與自由貿易港區貨物運入運出的通關程序納入規範
- 現行有哪些自由貿易港區?各港區之海關監管單位為何?(財政部關務署)|文件日期:2026-07-06;官方7個自由貿易港區清單與監管海關
- 海外網購雖容易 頻繁進口要留意(財政部)|文件日期:2024-10-01;NT$2,000低價免稅與每半年度6次的完整認定原則
- 跨境網購應注意相關規定(財政部關務署臺北關)|文件日期:2025-02-12;涉及簽審的網購貨品不得用快遞簡易申報
- 民眾常見問題:何謂自由貿易港區(交通部航港局)|文件日期:2026-10-13;「境內關外」概念與六海一空清單
- 桃園航空自由貿易港區(交通部民用航空局)|文件日期:2026-05-19;94年核准籌設、營運許可,以及115年第1季的家數與貿易值
- 中華民國114年航港統計年報 表24 海港自由貿易港區(交通部航港局)|文件日期:2026-07;(2026 年 7 月出版)114年海港自貿港區85家、貿易值約8,888億元、貿易量702萬公噸
研究文獻
An Evaluation of Free Trade Port Zone in Taiwan
以問卷訪查在台灣自由貿易港區營運的跨國企業,用重要度—表現分析(IPA)找出業者最看重的五項因素:政府行政效率、費率低廉、通關程序簡化、法規明確、租稅優惠;業者也回報進駐後在商譽、投資、顧客滿意與營收上有提升(業者自評)。可支撐「自由港區的價值在通關與行政效率,不只是免稅」。
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
摘要指出台灣自 2002 年起規劃自由貿易港區,十數年後成果不符原先預期,管理單位與法規過於複雜是績效不彰的重要因素;以層級分析法比較「營運、人員、加工、關務」四構面,結果最應優先處理的是「關務」,其次「營運」,議題中以「外國營利事業重複課稅」最受重視。可支撐「自貿港區的瓶頸在關務與跨部門法規」。
應用品質機能展開法於臺灣自由貿易港區政策改善
以品質機能展開法(QFD)調查六個海港自貿港區的業者與政府;摘要指出過去研究發現港區有貨物流通不順、雇用限制過多、自主管理規定過嚴等問題;業者認為最該改善的政策目標前兩項是落實單一窗口與營利事業所得稅優惠,改善方案前兩項是簡化簽審文件、統一自貿港區事業管理單位。可支撐「簽審文件與多頭管理是業者痛點」。
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
以多層次品質機能展開同時納入使用者與服務提供者(如航港局)觀點評估台灣自貿港區服務品質,提出三項關鍵技術方案:強化資訊與科技系統、協調並統一法規、建置自動化道路與法規系統。可支撐「法規統一與資訊系統是自貿港區服務品質的關鍵」。
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
以模糊層級分析法從外國投資人觀點建立自貿港區外人直接投資(FDI)績效評估模型,並以高雄港自貿港區實證;結果指出高雄港最需改善的優先項目是原物料取得、地方政府效率、政治穩定與社會安全。可支撐「港區吸引外資看的不只是租稅」。
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
英文撰寫的碩士論文,以專家訪談與 SWOT 比較台灣與新加坡自由貿易區;摘要說明保稅區內關稅、營業稅等通常暫緩或免徵、海關監管最小化,而自由貿易區是功能最完整的保稅區,可進行製造、加工、儲存、檢測、維修、貼標、包裝、展示等供應鏈活動,可協助企業紓解現金流壓力、提升物流效率。可支撐「保稅=稅捐暫緩,不是貨物永遠免稅」的說明段。全文為有償授權。
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
比較較早與較晚設立經濟特區的城市,發現特區提高外人直接投資且不只是廠商搬遷、未排擠國內投資,工資增幅高於當地生活成本上升;但較晚設立的特區效益較小、廠商區位扭曲較大。研究對象是中國大陸城市,只能類推,可支撐「特區有效但效益遞減、取決於設立條件」。
Toward Economically Dynamic Special Economic Zones in Emerging Countries
以夜間燈光資料衡量多國經濟特區成長,發現特區成長難以持續、靠特區升級產業技術常有困難、面積較大的特區較有優勢;鄰近大城市與大市場、既有工業化程度有助績效,而租稅獎勵等計畫變數與績效沒有結構性相關。研究對象是新興國家,只能類推,可支撐「光靠優惠不保證成功」。
International regulation of free zones: an analysis of multilateral customs and trade rules
分析修正京都公約(Revised Kyoto Convention)與 WTO 規則對自由區的規範:前者把自由區視為帶有若干「境外」性質的區域,WTO 法則不給予這種待遇,兩套規範的彈性不同;截至 2010 年 6 月 1 日,修正京都公約 69 個締約方中有 63 個是 WTO 會員。屬國際法規範分析、非台灣實證,可支撐「自由區不等於法律上的境外」。
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
以 Stackelberg 賽局模型比較跨境進口電商的「純保稅倉備貨」與「保稅倉+缺貨時改單件直郵」兩種模式,分析結果顯示混合模式可能提高海外供應商利潤、降低電商利潤。研究對象是中國大陸跨境進口電商的理論模型、非實證,台灣制度不同,只能類推說明保稅備貨與直郵的取捨。
法規條文依全國法規資料庫(整編截止日 2026-10-08)原文;自貿港區統計依交通部航港局《114 年航港統計年報》表 24 與民用航空局網頁。除桃園航空外,各港區的行政院核定日期查無一手原文(臺中港只查到正式營運日);跨境電商經保稅場所進口的官方制度、以及出區進口能否適用 NT$2,000 低價免稅,均查無官方明文。文中研究都不是針對好運器做的。