Что такое бондовый режим? Чем отличаются зона свободной торговли, бондовый склад и логистический центр?
Что такое бондовый режим?
Бондовый режим (приостановка уплаты таможенных платежей) = импортный товар сначала хранится в месте под таможенным контролем и временно не облагается. Если товар вывозится за границу в неизменном виде или после доработки, платежи не взимаются; чтобы продать его внутри Тайваня (в облагаемой зоне), при выпуске со склада (из зоны) подают импортную декларацию и платят налоги. К бондовым местам Тайваня относятся бондовые склады, бондовые фабрики, логистические центры и 7 зон свободной торговли (шесть морских и одна воздушная); оператором, как правило, должна быть одобренная компания, а посылки с личными онлайн-покупками через бондовый режим не проходят.
В статье объясняются правовые основы, момент налогообложения и различия бондового режима и зон свободной торговли Тайваня, а также почему личные онлайн-покупки подчиняются другим правилам. HowBridge предоставляет консолидацию посылок из материкового Китая на Тайвань (консолидационный склад в Шэньчжэне и операционный склад в Даюане, Таоюань); HowBridge не управляет бондовыми складами, логистическими центрами и не ведёт деятельность в зонах свободной торговли, а также не является таможенным брокером. Компаниям, которые хотят получить статус бондового места, следует обращаться в Customs Administration, Ministry of Finance (Taiwan) или в орган управления зоной свободной торговли.
Что означают бондовый режим и «внутри государственной границы, но вне таможенной территории»?
Таможенный закон (Тайвань) помещает бондовый режим в раздел 2 главы 3 «Налоговые льготы»; отдельного определения слова «бондовый» в законе нет — по отдельности регулируются бондовые склады, бондовые фабрики, логистические центры и магазины беспошлинной торговли. Общий смысл: хотя товар уже находится на территории Тайваня, пока он остаётся в бондовом месте под таможенным контролем, импортные пошлины и налоги временно не взимаются.
- Какая дата определяет ставку: при изменении Таможенного закона или тарифа для товаров на бондовом складе применяется «дата подачи заявления на импорт при выпуске со склада», а для товаров в логистическом центре — «дата подачи заявления на импорт при выпуске из логистического центра» (ст. 2 Правил применения Таможенного закона).
- Вывоз — без платежей: ст. 58 Таможенного закона устанавливает, что импортный товар, помещённый на бондовый склад, если он в установленный срок хранения «вывезен в неизменном виде или после доработки, освобождается от пошлин»; для логистического центра (ст. 60) вывоз в неизменном виде или после доработки и переработки также освобождается.
- «Внутри государственной границы, но вне таможенной территории»: Maritime and Port Bureau, MOTC так объясняет зоны свободной торговли: в пределах государственной границы выделяется участок вне таможенной территории; ввоз и вывоз товаров не облагаются пошлиной, и только когда товар покидает участок и поступает в другую облагаемую зону Тайваня для использования или потребления, взимается пошлина и применяется импортный контроль.
В нормативных актах «облагаемой зоной» (внутренней таможенной территорией) называют обычную территорию Тайваня за пределами бондовых мест и зон свободной торговли: ввозимый туда товар нужно декларировать и облагать по правилам импорта; а бондовые пространства бондовых складов, бондовых фабрик, логистических центров и различных парков вместе называют «бондовой зоной». Товары из зоны свободной торговли, направляемые в облагаемую или бондовую зону, должны проходить таможенное оформление по правилам ввоза и вывоза товаров (ст. 17 Закона о создании и управлении зонами свободной торговли).
Когда нужно платить налоги при ввозе в бондовую зону и вывозе из неё?
На примере зоны свободной торговли: партия, пришедшая из-за границы, может пойти по двум разным путям, и налоговый результат будет совершенно разным:
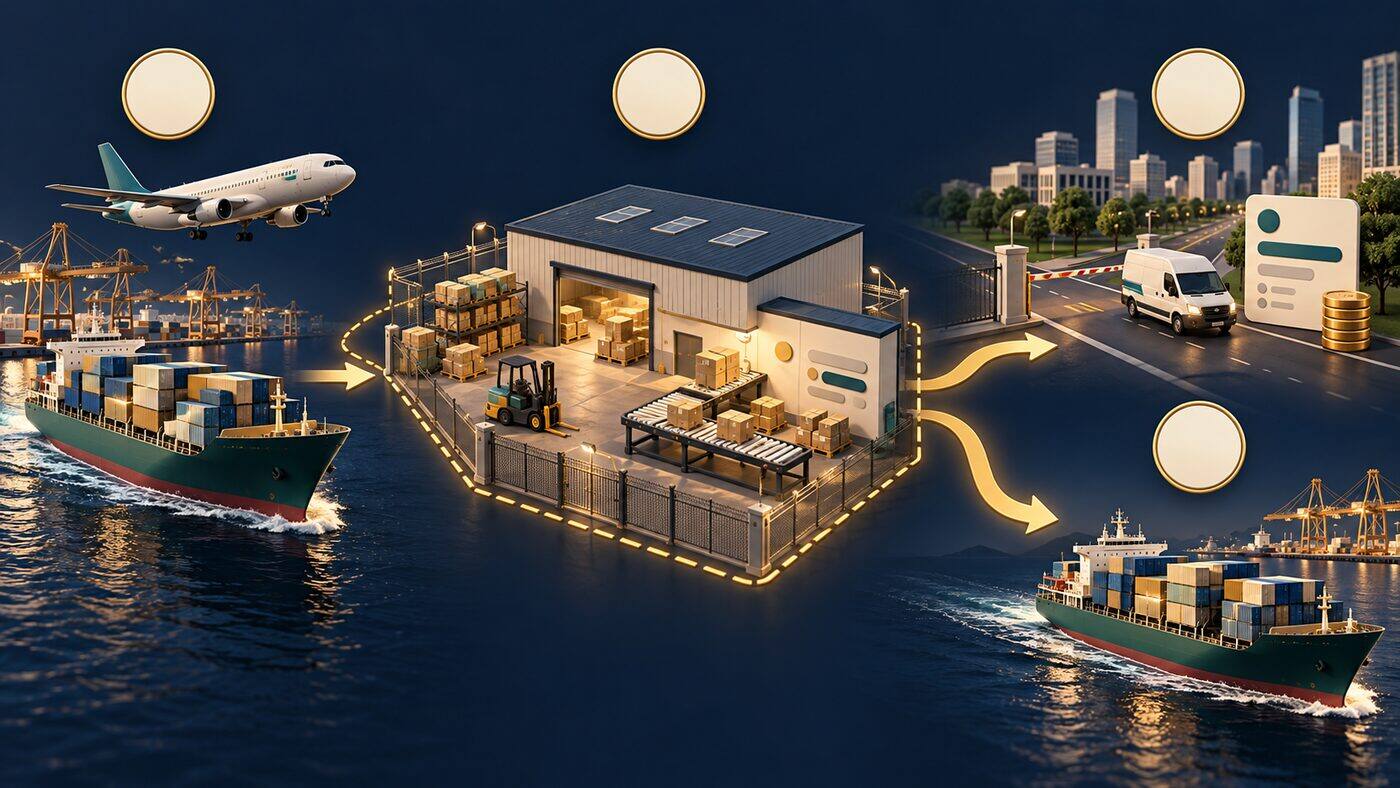
1Иностранный товар поступает в бондовую зону
При ввозе в зону свободной торговли товар «уведомляется» таможне; после того как компьютерная система таможни подтвердит запись, товар можно ввозить и вывозить, и импортные пошлины и налоги на этом этапе ещё не взимаются. Согласно ст. 21 Закона о создании и управлении зонами свободной торговли, товары, ввозимые предприятием FTZ из-за границы в зону для своей деятельности, освобождаются от таможенной пошлины, товарного налога (commodity tax), налога на добавленную стоимость (business tax) и других платежей.
2Хранение, доработка или переработка в зоне
На бондовом складе разрешена только «доработка» — проверка, испытание, сортировка, классификация, разделение, сборка, переупаковка — без изменения исходных свойств или формы товара; в логистическом центре допускаются «доработка и простая переработка»; бондовые фабрики и предприятия FTZ могут перерабатывать и производить.
3Продажа на внутреннем рынке Тайваня: декларирование при выпуске и уплата
Когда товар направляется в облагаемую зону, налогоплательщик подаёт декларацию в таможню и может вывезти товар из зоны только после оформления по импортным требованиям; взимаются таможенная пошлина, товарный налог, налог на добавленную стоимость и т. д. по правилам для импортных товаров (оформление — по ст. 6 правил таможенного оформления, налогообложение — по ст. 23 Закона). Товары, выпускаемые с бондового склада для импорта, декларируются и облагаются по общим правилам импорта; когда товары с бондового склада для собственных нужд продаются компаниям облагаемой зоны, выпуск со склада считается условным импортом (deemed importation) и облагается по состоянию товара на момент выпуска.
4Обратный вывоз: без платежей
Если товар вывозится обратно в неизменном виде или после доработки или переработки, импортные пошлины и налоги Тайваня не взимаются. Поэтому бондовый режим позволяет при транзите и международной логистической дистрибуции не платить налоги заранее, чтобы потом добиваться возврата.
Если предприятие FTZ начинает использовать товары, предназначенные для деятельности, в иных целях, оно должно заранее заявить об этом таможне и доплатить таможенную пошлину, товарный налог, налог на добавленную стоимость и другие платежи (ст. 30 Закона); машины и оборудование для собственных нужд, ввезённые из-за границы, также облагаются, если в течение 5 лет после ввоза направляются в облагаемую зону (ч. 2 ст. 21).
Чем отличаются бондовый склад, бондовая фабрика, логистический центр и FTZ?
Во всех четырёх типах мест действует принцип «сейчас не облагается, облагается при поступлении на внутренний рынок Тайваня»; различаются они тем, насколько глубоко можно перерабатывать товар, как долго его можно хранить и какие требования предъявляются:
| Тип | Правовая основа | Что разрешено | Срок хранения | Требования |
|---|---|---|---|---|
| Бондовый склад (bonded warehouse) | Ст. 58 Таможенного закона; Правила создания и управления бондовыми складами | Только «доработка»: проверка, испытание, сортировка, классификация, разделение, сборка, переупаковка; нельзя менять исходные свойства или форму и использовать сложное крупное оборудование | Не более 2 лет, без продления (есть исключения для важного сырья, товаров первой необходимости и т. п.) | Оплаченный капитал от NT$20 000 000; для склада для собственных нужд — от NT$50 000 000 |
| Бондовая фабрика (bonded factory) | Ст. 59 Таможенного закона; Правила таможенного управления бондовыми фабриками | Производство или переработка импортного сырья для экспорта; при продаже на внутреннем рынке Тайваня импортные платежи доплачиваются по состоянию товара на выходе с фабрики | По правилам | Оплаченный капитал от NT$50 000 000 |
| Логистический центр (бондовый, ст. 60 Таможенного закона Тайваня) | Ст. 60 Таможенного закона; Правила таможенного оформления товаров логистических центров | Хранение, перевалка и дистрибуция бондовых товаров; допускаются «доработка и простая переработка» | В принципе без ограничений; кроме случаев, когда таможня объявила срок, и товаров, помещённых после оформления из облагаемой зоны (2 года) | Акционерное общество с оплаченным капиталом от NT$150 млн, залог NT$20 000 000 |
| Зона свободной торговли (FTZ, Тайвань) | Закон о создании и управлении зонами свободной торговли | Торговля, хранение, логистика, транзит, перевалка, доработка, упаковка, ремонт, переработка, производство, проверка, испытания, выставки и т. д. | По Закону и правилам управления деятельностью | Должна быть компанией или тайваньским филиалом иностранной компании, одобренной органом управления как предприятие FTZ |
В законодательстве Тайваня используется термин «логистический центр» (ст. 60 Таможенного закона): это бондовое место, одобренное и зарегистрированное таможней, которое занимается хранением, перевалкой и дистрибуцией бондовых товаров. Часто встречающийся в интернете «бондовый логистический центр» — термин материкового Китая.
В магазинах беспошлинной торговли по ст. 61 Таможенного закона бондовые товары, помещённые для продажи, освобождаются от платежей, если в установленный срок проданы путешественникам и вывезены ими в неизменном виде. Магазины беспошлинной торговли стоят в одном ряду с бондовыми складами, бондовыми фабриками и логистическими центрами в разделе 2 главы 3 Таможенного закона («бондовый режим»); для зон свободной торговли есть отдельный закон.
Какие зоны свободной торговли есть на Тайване?
По объявлениям Customs Administration, Ministry of Finance (Taiwan) и Maritime and Port Bureau, MOTC, сейчас на Тайване 7 зон свободной торговли (шесть морских и одна воздушная). Органом управления морскими портовыми FTZ является Maritime and Port Bureau, MOTC, а воздушная FTZ Таоюань находится в ведении Civil Aeronautics Administration, MOTC:
| Зона | Тип | Таможенный контроль | Примечание |
|---|---|---|---|
| FTZ порта Keelung | Морской порт | Keelung Customs | |
| FTZ порта Taipei | Морской порт | Keelung Customs | По словам Keelung Customs, порт Taipei одновременно обслуживает зону свободной торговли и ввоз-вывоз товаров электронной торговли (морская экспресс-доставка) |
| FTZ порта Su-ao | Морской порт | Keelung Customs | |
| Воздушная FTZ Taoyuan | Аэропорт | Taipei Customs | MOTC поручил строительство и эксплуатацию компании Farglory Free Trade Zone Co., Ltd.; работает с 2006-01-01 |
| FTZ порта Taichung | Морской порт | Taichung Customs | Официально работает с 2005-11-17 |
| FTZ порта Anping | Морской порт | Kaohsiung Customs | В пресс-релизе Исполнительного юаня от 2012-10-25 среди действующих зон порта Anping ещё не было; он добавлен позже |
| FTZ порта Kaohsiung | Морской порт | Kaohsiung Customs | Maritime and Port Bureau называет типичными видами деятельности торговлю фьючерсами на металлы LME и международную логистическую дистрибуцию |
Пиндунский парк агробиотехнологий действует на основании Закона о создании и управлении парками сельскохозяйственных наук и технологий и предоставляет бондовые льготы через «бондовую территорию»; в официальный список 7 зон свободной торговли он не входит. Даты утверждения каждой зоны Исполнительным юанем, кроме воздушной FTZ Taoyuan (одобрение подготовки к созданию Исполнительным юанем 2005-05-25), в первоисточниках не найдены; для порта Taichung найдена только дата официального начала работы — 2005-11-17.
Каков масштаб зон свободной торговли?
Таблица 24 «Статистического ежегодника морского транспорта и портов за 114 год (2025)» Maritime and Port Bureau, MOTC: на конец 2025 года в морских портовых FTZ работали 85 предприятий, годовой товарооборот составил около 888,8 млрд NT$, объём — 7 020 000 т; товарооборот вырос на 39.83% по сравнению с 2024 годом. Ежегодник объясняет рост увеличением хранения и транзита машин, электрооборудования и изделий из них.
| Год | Предприятий (на конец года) | Товарооборот | Объём |
|---|---|---|---|
| 2023 | 90 | около 599,1 млрд NT$ | 4 713 091 т |
| 2024 | 85 | около 635,6 млрд NT$ | 6 307 706 т |
| 2025 | 85 | около 888,8 млрд NT$ | 7 024 147 т |
- По портам за 2025 год: лидирует порт Taichung — около 476,2 млрд NT$ (29 предприятий), далее порт Taipei — около 242,3 млрд NT$ (8 предприятий) и порт Kaohsiung — около 168,4 млрд NT$ (34 предприятия); у портов Anping и Keelung — около 1,06 млрд NT$ и 860 млн NT$ соответственно; в порту Su-ao 1 предприятие, значения в таблице нет.
- Воздушная FTZ Taoyuan: по данным Civil Aeronautics Administration, в 1-м квартале 2026 года в парке добавленной стоимости работали 34 предприятия FTZ, товарооборот за 1-й квартал составил 1 787 487 млн NT$, что на 85.81% больше, чем за тот же период 2025 года.
Морская портовая статистика Maritime and Port Bureau не включает воздушную FTZ Taoyuan; данные по воздушной FTZ Taoyuan от Civil Aeronautics Administration — это отдельно публикуемый квартальный нарастающий итог с другой методикой; сводной таблицы MOTC по морским портам и аэропорту не найдено.
Какие налоги не взимаются в FTZ? Когда нужно доплатить?
Многие статьи пишут лишь, что «FTZ освобождена от таможенных пошлин», но ст. 21 Закона о создании и управлении зонами свободной торговли освобождает не только от пошлины, и с условиями:
- От чего освобождает: товары, ввозимые предприятием FTZ из-за границы в зону для своей деятельности, освобождаются от таможенной пошлины, товарного налога, налога на добавленную стоимость, налога на табак и алкоголь, сбора на здравоохранение и социальное обеспечение с табачных изделий, сбора на продвижение торговли и сбора за услуги торгового порта (ч. 1 ст. 21).
- Машины и оборудование для собственных нужд: ввезённые из-за границы машины и оборудование для собственных нужд освобождаются от таможенной пошлины, товарного налога, налога на добавленную стоимость, сбора на продвижение торговли и сбора за услуги торгового порта (освобождение не распространяется на налог на табак и алкоголь и на сбор на здравоохранение и социальное обеспечение с табачных изделий), но при направлении в облагаемую зону в течение 5 лет после ввоза платежи доплачиваются (ч. 2 ст. 21).
- Продажа на внутреннем рынке Тайваня облагается: при направлении товара в облагаемую зону платежи взимаются по правилам импорта; если товар перерабатывался, производился или дорабатывался в зоне, таможенная стоимость (dutiable value) определяется по цене в состоянии на момент вывоза за вычетом добавленной в зоне стоимости (ст. 23).
- Направление в другую бондовую зону: соответствующие платежи не взимаются по правилам для бондовых товаров (ст. 27).
- Налог на прибыль организаций: ст. 29 устанавливает, что компании, ведущие на Тайване только подготовительную или вспомогательную деятельность и самостоятельно или через предприятие FTZ закупающие, ввозящие, хранящие или перевозящие товары в зоне, при одобрении органа управления освобождаются от налога на прибыль с продажи этих товаров до 2042-12-31 (31 декабря 131 года по календарю Китайской Республики); это налог на прибыль, а не импортные платежи.
По истории изменений в Базе данных законов и нормативных актов, Закон о создании и управлении зонами свободной торговли принят 2003-07-23, полностью пересмотрен 2009-07-08, а последнее изменение внесено 2019-01-16 и касалось только ст. 29; по состоянию на дату редакции 2026-10-08 новых изменений не было.
Научные парки и технологические промышленные парки — тоже бондовый режим?
Помимо FTZ, на Тайване есть несколько видов парков с выделенной бондовой территорией: предприятия в них ввозят из-за границы сырьё и т. п. без импортных пошлин и налогов, товарного налога и налога на добавленную стоимость, а при направлении в облагаемую зону платят по правилам импорта:
| Парк | Правовая основа | Примечание |
|---|---|---|
| Технологический промышленный парк (бывшая экспортная перерабатывающая зона) | Ст. 7 и 21 Закона о создании и управлении технологическими промышленными парками | С 2021-03-28 «экспортная перерабатывающая зона» переименована; бондовые товары предприятий парка при направлении в облагаемую зону оформляются как импортные |
| Научный парк | Ст. 22 и 23 Закона о создании и управлении научными парками | Компетентный орган может с одобрения Исполнительного юаня выделить бондовую территорию |
| Парк сельскохозяйственных наук и технологий | Ст. 21 и 22 Закона о создании и управлении парками сельскохозяйственных наук и технологий | Например, Пиндунский парк агробиотехнологий; предприятия на бондовой территории пользуются бондовыми льготами |
Может ли трансграничная электронная торговля использовать бондовый склад для «бондового импорта»?
В интернете часто пишут, что «в трансграничной электронной торговле можно заранее завезти товар на бондовый склад и выпускать его после заказа покупателя, совмещая скорость и налоговую эффективность». «Бондовый импорт» — термин режима трансграничной электронной торговли материкового Китая; на сайтах Министерства финансов, Customs Administration и Maritime and Port Bureau не найдено тайваньского режима бондового импорта или пилотной программы, созданных специально для трансграничной электронной торговли. Компании могут по общим правилам хранить товар на бондовом складе или в логистическом центре, но каждый выпуск в облагаемую зону требует декларирования и уплаты налогов по общим правилам импорта.
- На Тайване товары, направляемые с бондового склада, из логистического центра или FTZ в облагаемую зону, декларируются и облагаются по общим правилам импорта (ст. 24 и 29 правил о бондовых складах; ст. 10 правил оформления логистических центров; ст. 6 правил таможенного оформления FTZ).
- Применим ли к товарам, ввозимым при выпуске из зоны, беспошлинный порог для малоценных отправлений NT$2 000, — в этой статье официальной прямой нормы не найдено; считать это устоявшейся практикой нельзя.
- Оператором бондового места, как правило, должна быть одобренная компания (для бондовых складов есть исключения — государственные органы, государственные предприятия и т. п.); физические лица подать заявку не могут; для бондовых складов, бондовых фабрик и логистических центров также действуют требования к капиталу (см. сравнительную таблицу выше).
- Xu и соавторы (2019, Sustainability) сравнили две модели трансграничной электронной торговли материкового Китая — «заранее завезти товар на бондовый склад» и «при нехватке запаса — прямая почтовая отправка поштучно»; это лишь теоретическая модель, режим Тайваня отличается, и её можно использовать только по аналогии, чтобы показать компромисс между двумя способами формирования запаса.
В Правилах создания и управления бондовыми складами в редакции от 2026-07-20 прямо указано, что бондовый склад может хранить товары, переданные (проданные) предприятиями FTZ; Регламент таможенного оформления товаров логистических центров в редакции от 2026-01-20 включил в регулирование ввоз и вывоз товаров между логистическими центрами и FTZ. Это правила оборота бондовых товаров между компаниями, а не беспошлинный канал для личных онлайн-покупок.
Чем личные онлайн-покупки и консолидированные посылки отличаются от бондового режима?
Вещи, купленные частным лицом на платформах вроде Taobao и Pinduoduo и отправленные на Тайвань через консолидацию или курьерскую доставку, не проходят через бондовый режим, а оформляются по правилам для экспресс-грузов, почтовых отправлений или обычного импорта. Малоценные экспресс-грузы (таможенная стоимость до NT$50 000), не подпадающие под ограничения кодов импортного регулирования, можно оформлять по упрощённой декларации; с 2026-03-01 для упрощённой декларации нужно заранее оформить поручение на таможенное оформление (письменно, через Единое окно таможни, портов и торговли или через платформу верификации личности EZ WAY):
| Сравнение | Бондовые места (компании) | Посылки с личными онлайн-покупками (курьер/почта) |
|---|---|---|
| Кто может пользоваться | Компании, одобренные таможней или органом управления | Обычные получатели |
| Когда облагается | При выпуске из зоны для продажи на внутреннем рынке Тайваня, по общим правилам импорта | При импортном таможенном оформлении |
| Освобождение для малых сумм | Официальной прямой нормы о том, применимо ли освобождение NT$2 000 к импорту при выпуске из зоны, не найдено | Партия с таможенной стоимостью до NT$2 000 освобождается от таможенной пошлины, товарного налога и налога на добавленную стоимость (с ограничениями по количеству раз и видам товаров) |
| Как долго можно хранить | Бондовый склад — 2 года; логистический центр — в принципе без ограничений | Не хранится, оформляется сразу |
- NT$2 000 — порог, а не лимит: освобождение действует, только если таможенная стоимость партии (включая доставку и страховку) не превышает NT$2 000; при превышении облагается вся партия по правилам.
- 6 раз за полугодие: если один и тот же налогоплательщик в течение полугодия (месяцы 1–6 или 7–12) воспользовался беспошлинным выпуском малоценных отправлений более 6 раз, право на него утрачивается; остаток можно проверить в Едином окне таможни, портов и торговли в сервисе «запрос данных о частом импорте (GB377)».
- Исключённые товары: табак, алкоголь и сельскохозяйственная продукция, на которую действуют тарифные квоты, под беспошлинный порог для малоценных отправлений не подпадают.
- Товары, требующие разрешений или проверок: лекарства, оздоровительные пищевые продукты, свежая сельскохозяйственная, рыбная и животноводческая продукция, живые животные и растения, охраняемые виды дикой фауны и флоры и изделия из них и т. п. нельзя оформлять по упрощённой декларации для экспресс-грузов (предупреждение Taipei Customs при Customs Administration, Ministry of Finance (Taiwan)).
- С 2026-03-01: если для экспресс-груза с упрощённой декларацией заранее не оформлено поручение на таможенное оформление, таможня может не принять декларацию (правила таможенного оформления авиационных и морских экспресс-грузов в редакции от 2026-02-23).
По состоянию на 2026-10-17 ни у Министерства финансов, ни у Customs Administration, ни в Базе данных законов и нормативных актов не найдено объявлений об изменении порога NT$2 000 или правила 6 раз за полугодие; действующее объявление о беспошлинном лимите — редакция от 2017-09-07. Обсуждаемые в СМИ варианты не являются утверждённой политикой; ориентируйтесь на объявления Министерства финансов.
Что говорят исследования об эффективности зон свободной торговли?
Приведённые ниже исследования дают контекст; ни одно из них не проводилось в отношении HowBridge, и они лишь поясняют общие принципы:
- Узкое место FTZ Тайваня — таможня и множественность органов управления: Чжан Чжицин и соавторы (2014, Maritime Quarterly) методом анализа иерархий сравнили четыре аспекта — операционную деятельность, персонал, переработку и таможню — и пришли к выводу, что в первую очередь нужно решать вопросы «таможни», затем «операционной деятельности»; Юй Куньдун и соавторы (2016, Maritime Quarterly) опросили участников шести морских портовых FTZ: компании больше всего хотят реального единого окна, упрощения разрешительных документов и единого органа управления; Huang и соавторы (2020, Journal of Marine Science and Technology) также включили «согласование и унификацию нормативов» в число трёх главных мер. Все три — исследования на основе анкет или экспертных мнений; они отражают взгляды бизнеса и государства, а не количественную оценку эффективности зон.
- Компании приходят ради административной эффективности, а не только ради льгот: Chiu и соавторы (2011, The Asian Journal of Shipping and Logistics) опросили транснациональные компании, работающие в FTZ Тайваня; важнейшими пятью факторами оказались административная эффективность государства, низкие тарифы, упрощённое таможенное оформление, ясность нормативов и налоговые льготы; Hsu и соавторы (2021, Promet) на примере FTZ порта Kaohsiung с точки зрения иностранных инвесторов выяснили, что больше всего нужно улучшить доступ к сырью, эффективность местных властей, политическую стабильность и общественную безопасность. Рост показателей после размещения в первом исследовании — самооценка компаний на давних данных, он отражает лишь их восприятие.
- Зоны свободной торговли работают, но эффект зависит от условий: Wang (2013, Journal of Development Economics) сравнил города материкового Китая, раньше и позже создавшие особые экономические зоны, и показал, что зоны увеличивают иностранные инвестиции, не вытесняя внутренние, но чем позже создана зона, тем меньше эффект; Frick и соавторы (2019, Economic Geography) проанализировали ряд развивающихся стран по данным ночного освещения и пришли к выводу, что рост зон трудно удержать, а близость к крупным городам и рынкам важнее налоговых стимулов. Ни одно из исследований не касается Тайваня; их можно использовать только по аналогии, чтобы показать: «создать особую зону — не значит гарантировать успех».
- «Бондовый» — это отсрочка платежей, а не юридически иностранная территория: Цю Хаочжи (2020, магистерская диссертация программы Executive MBA Национального университета Тайваня) сравнил Тайвань и Сингапур и пояснил, что в бондовых зонах таможенная пошлина, налог на добавленную стоимость и т. п. обычно отсрочены или не взимаются, а зона свободной торговли — наиболее полнофункциональная бондовая зона, где возможны переработка, хранение, испытания, маркировка, упаковка и т. д.; Shadikhodjaev (2011, World Trade Review), анализируя международные нормы, указывает, что пересмотренная Киотская конвенция рассматривает свободные зоны как обладающие некоторыми «внетерриториальными» чертами, но право ВТО так к ним не относится. Первое — сравнение режимов, второе — анализ международного права; ни одно не оценивает размер налоговой экономии.
- У бондового запаса и прямой отправки есть плюсы и минусы: Xu и соавторы (2019, Sustainability) с помощью теоретико-игровой модели сравнили в трансграничной импортной электронной торговле модели «весь запас заранее на бондовом складе» и «при нехватке на бондовом складе — прямая почтовая отправка поштучно»; результаты показывают, что смешанная модель может увеличить прибыль зарубежного поставщика и снизить прибыль продавца электронной торговли. Это теоретическая модель на фоне трансграничной электронной торговли материкового Китая, а не реальные данные; импортный режим Тайваня отличается, и её можно использовать только по аналогии, чтобы показать компромисс между двумя способами формирования запаса.
Какие термины часто встречаются в теме бондового режима и FTZ?
- Бондовый режим (приостановка уплаты таможенных платежей)
- Пока импортный товар находится в бондовом месте под таможенным контролем, импортные пошлины и налоги временно не взимаются; при вывозе за границу платежи не взимаются, а при поступлении на внутренний рынок Тайваня товар декларируется и облагается по правилам.
- Внутри государственной границы, но вне таможенной территории
- Участок в пределах государственной границы, но вне таможенной территории; ввоз и вывоз товаров не облагаются пошлиной, налог взимается только при поступлении товара в другую облагаемую зону Тайваня.
- Облагаемая зона (внутренняя таможенная территория)
- Обычная территория Тайваня за пределами бондовых зон; ввозимый туда товар нужно декларировать и облагать по правилам импорта.
- Предприятие FTZ
- Предприятие, получившее одобрение на торговлю, хранение, логистику, транзит, переработку, производство и т. п. в зоне свободной торговли; должно быть компанией или тайваньским филиалом иностранной компании.
- Доработка (reconditioning)
- Разрешённые на бондовом складе проверка, испытание, сортировка, классификация, разделение, сборка и переупаковка без изменения исходных свойств или формы товара.
- Логистический центр
- Бондовое место, одобренное и зарегистрированное таможней, которое занимается хранением, перевалкой и дистрибуцией бондовых товаров; допускаются доработка и простая переработка.
- Условный импорт (deemed importation)
- Когда товары с бондового склада для собственных нужд продаются компаниям облагаемой зоны, выпуск со склада считается импортом, и товар декларируется и облагается по состоянию на момент выпуска.
- Таможенная стоимость (dutiable value)
- Базовая цена для расчёта таможенной пошлины; определяется по цене сделки и включает стоимость доставки и страховки до пункта ввоза.
Какие источники использованы и каковы пределы проверки?
Источники ниже проверены 2026-10-17; дата документа и дата обращения указаны отдельно, не указанные в источнике даты не придумывались.
Официальные и государственные первоисточники
- Закон о создании и управлении зонами свободной торговли (Тайвань) (MOTC / База данных законов и нормативных актов) | Дата документа: 2019-01-16; текст ст. 3 (определения), ст. 17 (уведомление и оформление), ст. 21 (освобождение от семи видов платежей, включая таможенную пошлину), ст. 23 (налогообложение при направлении в облагаемую зону)
- История изменений Закона о создании и управлении зонами свободной торговли (База данных законов и нормативных актов) | Дата документа: 2019-01-16; подтверждает, что последнее изменение внесено 16 января 108 года по календарю Китайской Республики, только в ст. 29, и после этого не было изменений
- Таможенный закон (Тайвань) (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2022-05-11; ст. 58 бондовый склад, ст. 59 бондовая фабрика, ст. 60 логистический центр, ст. 61 магазин беспошлинной торговли, ч. 2 ст. 49 беспошлинный порог для малоценных отправлений, ст. 29 таможенная стоимость с учётом доставки и страховки
- Правила применения Таможенного закона (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2024-12-23; ст. 2: для товаров бондового склада и логистического центра при изменении тарифа применимая ставка определяется по дате подачи заявления на импорт при выпуске со склада (из логистического центра)
- Правила создания и управления бондовыми складами (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2026-07-20; ст. 34 объём и ограничения доработки, ст. 45 хранение два года, ст. 24 продажа товаров со склада для собственных нужд в облагаемую зону как условный импорт, ст. 29 импорт при выпуске со склада по общему сроку уплаты
- Общая пояснительная записка к изменению Правил создания и управления бондовыми складами, 115.07.20 (Министерство финансов) | Дата документа: 2026-07-20; новое за последний год: бондовый склад может хранить товары, переданные (проданные) предприятиями FTZ
- Правила таможенного управления бондовыми фабриками (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2026-06-12; ст. 40 при продаже на внутреннем рынке Тайваня импортные платежи доплачиваются по состоянию на выходе с фабрики; основные изменения июня 115 года (2026)
- Правила таможенного оформления товаров логистических центров (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2025-01-14; ст. 3 определение логистического центра, доработки и простой переработки, ст. 10 оформление при направлении в облагаемую зону, ст. 18 срок хранения в принципе не ограничен
- Правила управления таможенным оформлением товаров зон свободной торговли (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2025-05-09; ст. 6 товары FTZ, направляемые в облагаемую зону, декларирует налогоплательщик по импортным требованиям
- Правила управления деятельностью предприятий FTZ (MOTC / База данных законов и нормативных актов) | Дата документа: 2024-10-16; ст. 2: предприятие FTZ должно быть компанией или тайваньским филиалом иностранной компании
- Закон о создании и управлении технологическими промышленными парками (бывший Закон об экспортных перерабатывающих зонах) (Министерство экономики / База данных законов и нормативных актов) | Дата документа: 2023-01-19; экспортные перерабатывающие зоны переименованы с 28 марта 110 года (2021); ст. 7 и 21: бондовые товары при направлении в облагаемую зону облагаются как импорт
- Закон о создании и управлении научными парками (Национальный совет по науке и технологиям / База данных законов и нормативных актов) | Дата документа: 2018-06-06; ст. 22 выделение бондовой территории, ст. 23 освобождение сырья и налогообложение при направлении в облагаемую зону
- Закон о создании и управлении парками сельскохозяйственных наук и технологий (Министерство сельского хозяйства / База данных законов и нормативных актов) | Дата документа: 2026-02-04; ст. 21 и 22 бондовая территория; показывает, что агротехнологические парки и FTZ регулируются разными законами
- Правила таможенного оформления авиационных экспресс-грузов (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2026-02-23; ст. 11 беспошлинный малоценный экспресс-груз = таможенная стоимость до NT$2 000; ст. 17 с 2026-03-01 для упрощённой декларации требуется предварительное поручение на таможенное оформление
- Правила таможенного оформления морских экспресс-грузов (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2026-02-23; морская экспресс-доставка оформляется в специальной зоне морских экспресс-грузов, а не в бондовом режиме FTZ; новое правило предварительного поручения 115 года (2026)
- Правила таможенного оформления ввоза и вывоза почтовых отправлений (Министерство финансов / База данных законов и нормативных актов) | Дата документа: 2020-04-01; ст. 7 почтовые отправления с таможенной стоимостью до NT$2 000 освобождаются от таможенной пошлины, товарного налога и налога на добавленную стоимость
- Объявление о беспошлинном лимите по ч. 2 ст. 49 Таможенного закона (Министерство финансов) | Дата документа: 2017-09-07; официальный текст объявления об освобождении партий с таможенной стоимостью до NT$2 000
- Регламент таможенного оформления товаров логистических центров (Customs Administration) | Дата документа: 2026-01-20; новое за последний год: в регулирование включено оформление ввоза и вывоза товаров между логистическими центрами и FTZ
- Какие зоны свободной торговли действуют и какие таможенные подразделения их контролируют? (Customs Administration, Ministry of Finance (Taiwan)) | Дата документа: 2026-07-06; официальный список 7 зон свободной торговли и контролирующих таможен
- Покупать за рубежом онлайн легко, но следите за частотой импорта (Министерство финансов) | Дата документа: 2024-10-01; полные критерии беспошлинного порога NT$2 000 и правила 6 раз за полугодие
- Правила, которые нужно учитывать при трансграничных онлайн-покупках (Taipei Customs, Customs Administration) | Дата документа: 2025-02-12; товары онлайн-покупок, требующие разрешений или проверок, нельзя оформлять по упрощённой декларации для экспресс-грузов
- Частые вопросы: что такое зона свободной торговли (Maritime and Port Bureau, MOTC) | Дата документа: 2026-10-13; понятие «внутри государственной границы, но вне таможенной территории» и список «шесть морских и одна воздушная»
- Воздушная FTZ Taoyuan (Civil Aeronautics Administration, MOTC) | Дата документа: 2026-05-19; одобрение подготовки к созданию в 94 году (2005), разрешение на эксплуатацию, а также число предприятий и товарооборот за 1-й квартал 115 года (2026)
- Статистический ежегодник морского транспорта и портов Китайской Республики за 114 год, таблица 24 «Морские портовые FTZ» (Maritime and Port Bureau, MOTC) | Дата документа: 2026-07; (опубликован в июле 2026 года) в 114 году (2025) в морских портовых FTZ работали 85 предприятий, товарооборот около 888,8 млрд NT$, объём 7 020 000 т
Научная литература
An Evaluation of Free Trade Port Zone in Taiwan
Анкетный опрос транснациональных компаний, работающими в FTZ Тайваня; с помощью анализа «важность — исполнение» (IPA) выделены пять наиболее важных для компаний факторов: административная эффективность государства, низкие тарифы, упрощённое таможенное оформление, ясность нормативов и налоговые льготы; компании также сообщают об улучшении репутации, инвестиций, удовлетворённости клиентов и выручки после размещения (самооценка). Подкрепляет тезис «ценность FTZ — в эффективности таможни и администрирования, а не только в льготах».
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
В аннотации указано, что Тайвань планирует FTZ с 2002 года и спустя более десяти лет результаты не оправдали ожиданий, а чрезмерная сложность органов управления и нормативов — важная причина слабых показателей; методом анализа иерархий сравниваются четыре аспекта — «операционная деятельность, персонал, переработка, таможня», — и в первую очередь нужно решать вопросы «таможни», затем «операционной деятельности»; среди тем наибольшее внимание получила «двойное налогообложение иностранных компаний». Подкрепляет тезис «узкое место FTZ — таможня и межведомственные нормативы».
應用品質機能展開法於臺灣自由貿易港區政策改善
Методом развёртывания функции качества (QFD) опрошены компании и государственные органы шести морских портовых FTZ; в аннотации отмечено, что прежние исследования выявили затруднённое движение товаров, чрезмерные ограничения найма и слишком жёсткие правила самоуправления; компании считают двумя главными целями политики реальное единое окно и льготы по налогу на прибыль организаций, а двумя главными мерами — упрощение разрешительных документов и единый орган управления предприятиями FTZ. Подкрепляет тезис «разрешительные документы и множественность органов — болевые точки бизнеса».
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
С помощью многоуровневого развёртывания функции качества оценивается качество услуг FTZ Тайваня с одновременным учётом мнений пользователей и поставщиков услуг (например, Maritime and Port Bureau); предложены три ключевых технических решения: усиление информационных и технологических систем, согласование и унификация нормативов, создание автоматизированных дорожных и нормативных систем. Подкрепляет тезис «унификация нормативов и информационные системы — ключ к качеству услуг FTZ».
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
Методом нечёткого анализа иерархий с точки зрения иностранных инвесторов построена модель оценки эффективности прямых иностранных инвестиций (ПИИ) в FTZ с эмпирической проверкой на FTZ порта Kaohsiung; результаты показывают, что приоритетами улучшения для Kaohsiung являются доступ к сырью, эффективность местных властей, политическая стабильность и общественная безопасность. Подкрепляет тезис «привлечение иностранных инвестиций в зоны зависит не только от налогов».
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
Магистерская диссертация на английском языке, сравнивающая зоны свободной торговли Тайваня и Сингапура на основе экспертных интервью и SWOT-анализа; в аннотации поясняется, что в бондовых зонах таможенная пошлина, налог на добавленную стоимость и т. п. обычно отсрочены или не взимаются, а таможенный контроль минимален, и что зона свободной торговли — наиболее полнофункциональная бондовая зона, где возможны производство, переработка, хранение, испытания, ремонт, маркировка, упаковка, демонстрация и другие операции цепочки поставок, что помогает компаниям снизить нагрузку на денежный поток и повысить эффективность логистики. Подкрепляет пояснение «бондовый режим = отсрочка платежей, а не вечное освобождение товара». Полный текст доступен по платной лицензии.
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
Сравниваются города, раньше и позже создавшие особые экономические зоны; показано, что зоны увеличивают прямые иностранные инвестиции, не сводятся к переезду компаний и не вытесняют внутренние инвестиции, а рост зарплат опережает рост местной стоимости жизни; однако у более поздних зон эффект меньше, а искажение размещения компаний больше. Объект — города материкового Китая, применимо только по аналогии; подкрепляет тезис «особые зоны работают, но с убывающей отдачей и в зависимости от условий создания».
Toward Economically Dynamic Special Economic Zones in Emerging Countries
По данным ночного освещения измеряется рост особых экономических зон в ряде стран; показано, что рост зон трудно поддерживать, модернизировать технологии отрасли с помощью зон часто сложно, а более крупные зоны имеют преимущество; близость к крупным городам и рынкам и достигнутый уровень индустриализации способствуют результатам, тогда как программные переменные вроде налоговых стимулов структурно не связаны с результатами. Объект — развивающиеся страны, применимо только по аналогии; подкрепляет тезис «одни лишь льготы не гарантируют успеха».
International regulation of free zones: an analysis of multilateral customs and trade rules
Анализ того, как пересмотренная Киотская конвенция (Revised Kyoto Convention) и правила ВТО регулируют свободные зоны: первая рассматривает свободные зоны как территории с некоторыми «внетерриториальными» чертами, а право ВТО такого режима не предоставляет, поэтому гибкость двух систем норм различна; по состоянию на 1 июня 2010 года 63 из 69 договаривающихся сторон пересмотренной Киотской конвенции были членами ВТО. Это анализ норм международного права, а не эмпирическое исследование Тайваня; подкрепляет тезис «свободная зона не равна юридически иностранной территории».
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
С помощью игровой модели Штакельберга сравниваются в трансграничной импортной электронной торговле модели «запас только на бондовом складе» и «бондовый склад + поштучная прямая почтовая отправка при нехватке запаса»; анализ показывает, что смешанная модель может повысить прибыль зарубежного поставщика и снизить прибыль продавца электронной торговли. Это теоретическая модель трансграничной импортной электронной торговли материкового Китая, а не эмпирическое исследование; режим Тайваня отличается, применимо только по аналогии для пояснения компромисса между бондовым запасом и прямой отправкой.
Тексты законов приведены по Базе данных законов и нормативных актов (редакция на 2026-10-08); статистика FTZ — по таблице 24 «Статистического ежегодника морского транспорта и портов за 114 год (2025)» Maritime and Port Bureau, MOTC, и странице Civil Aeronautics Administration. Кроме воздушной FTZ Taoyuan, даты утверждения каждой зоны Исполнительным юанем в первоисточниках не найдены (для порта Taichung найдена только дата официального начала работы); официального режима импорта трансграничной электронной торговли через бондовые места, а также прямой нормы о применимости беспошлинного порога NT$2 000 к импорту при выпуске из зоны не найдено. Ни одно из упомянутых исследований не проводилось в отношении HowBridge.
Какие вопросы часто задают о бондовом режиме и зонах свободной торговли?
Что такое бондовый режим?
Чем бондовый режим отличается от освобождения от пошлин?
Сколько зон свободной торговли на Тайване?
От каких налогов освобождают зоны свободной торговли?
Как долго товар может храниться на бондовом складе?
Можно ли перерабатывать товар на бондовом складе?
«Бондовый логистический центр» и логистический центр — одно и то же?
Может ли частное лицо поместить онлайн-покупки на бондовый склад, чтобы сэкономить на налогах?
Есть ли на Тайване бондовый импорт для трансграничной электронной торговли?
Существуют ли ещё экспортные перерабатывающие зоны?
Проходит ли консолидированная посылка из Китая на Тайвань через FTZ?
Читайте также
Полный порядок импортного таможенного оформления на Тайване
Налоги на трансграничные онлайн-покупки (NT$2 000 и 6 раз за полугодие)
Чем оформление экспресс-грузов отличается от почтовых отправлений
Как оформить предварительное поручение в EZ WAY
Порт Taipei и оформление морской экспресс-доставки
Как пользоваться Единым окном таможни, портов и торговли
Таможенная стоимость импорта и роялти
Расчёт стоимости доставки из Китая на Тайвань
Отправляете вещи из Китая на Тайвань? Сначала рассчитайте доставку и налоги
Посылки с личными онлайн-покупками не проходят через бондовый режим, а оформляются по правилам для экспресс-грузов. Рассчитайте в HowBridge стоимость морской экспресс-доставки и авиадоставки, а затем проверьте в поиске по тарифу импортные налоги и коды импортного регулирования.
Расчёт доставки из Китая на Тайвань