Que signifie « sous douane » ? Quelles différences entre zones franches, entrepôts sous douane et centres logistiques ?
Que signifie « sous douane » ?
Sous douane (bonded, droits suspendus) = la marchandise importée est d'abord placée dans un lieu sous contrôle douanier et n'est pas taxée pour l'instant. Exportée en l'état ou après reconditionnement, elle est exonérée ; pour être vendue sur le marché intérieur de Taïwan (zone taxable), elle fait l'objet, à sa sortie de l'entrepôt (de la zone), d'une déclaration d'importation et du paiement des taxes. Les lieux sous douane à Taïwan comprennent les entrepôts sous douane, les usines sous douane, les centres logistiques et 7 zones franches (six maritimes et une aérienne). Les exploitants doivent en principe être des sociétés agréées ; les colis d'achats en ligne des particuliers ne passent pas par le régime sous douane.
Cet article présente la base légale, le moment de la taxation et les différences entre les régimes sous douane et les zones franches de Taïwan, ainsi que la raison pour laquelle les achats en ligne des particuliers suivent d'autres règles. HowBridge propose le groupage de colis de la Chine continentale vers Taïwan (entrepôt de groupage de Shenzhen et entrepôt d'exploitation de Dayuan, Taoyuan) ; HowBridge n'exploite ni entrepôt sous douane, ni centre logistique, ni activité en zone franche, et n'est pas un commissionnaire en douane. Les entreprises qui souhaitent demander un lieu sous douane doivent s'adresser à la Customs Administration, Ministry of Finance (Taïwan) ou à l'autorité de gestion de la zone franche.
Que signifient « sous douane » et « à l'intérieur de la frontière mais hors du territoire douanier » ?
La Loi douanière (Customs Act, Taïwan) traite le régime sous douane au chapitre 3 « Avantages fiscaux », section 2. La loi ne définit pas séparément le terme « sous douane » : elle réglemente un par un les entrepôts sous douane, les usines sous douane, les centres logistiques et les boutiques hors taxes. Leur point commun : même si la marchandise est déjà entrée sur le territoire de Taïwan, aucune taxe à l'importation n'est perçue tant qu'elle reste dans un lieu sous douane contrôlé par la douane.
- Quelle date compte pour le taux : en cas de modification de la Loi douanière ou du tarif, le taux applicable est déterminé par la « date de demande de sortie d'entrepôt pour importation » pour les marchandises en entrepôt sous douane, et par la « date de demande de sortie du centre logistique pour importation » pour celles stockées dans un centre logistique (art. 2 des Règles d'application de la Loi douanière).
- Exportation exonérée : selon l'art. 58 de la Loi douanière, la marchandise importée placée en entrepôt sous douane et « exportée en l'état ou après reconditionnement » pendant la durée de stockage autorisée « est exonérée » ; pour les centres logistiques (art. 60), l'exportation en l'état ou après reconditionnement ou transformation est également exonérée.
- « À l'intérieur de la frontière mais hors du territoire douanier » : le Maritime and Port Bureau, MOTC, utilise cette expression pour expliquer les zones franches : à l'intérieur des frontières nationales, on délimite une zone située hors du territoire douanier. Les marchandises y entrent et en sortent sans droits de douane ; ce n'est que lorsqu'elles quittent la zone pour être utilisées ou consommées dans une autre zone taxable du pays que les droits sont perçus et que les contrôles à l'importation s'appliquent.
Les textes applicables appellent « zone taxable » (taxable area, territoire douanier national) le reste du pays, hors lieux sous douane et zones franches ; la marchandise qui y entre doit être déclarée et taxée selon les règles d'importation. Les entrepôts sous douane, usines sous douane, centres logistiques et périmètres sous douane des différents parcs sont désignés ensemble comme « zones sous douane » (bonded areas). Les marchandises d'une zone franche envoyées vers une zone taxable ou une zone sous douane doivent être dédouanées selon les règles d'importation et d'exportation des marchandises (art. 17 de la Loi sur l'établissement et la gestion des zones franches, Taïwan).
Quand faut-il payer les taxes lorsque la marchandise entre dans une zone sous douane ou en sort ?
Prenons l'exemple d'une zone franche : un lot arrivant de l'étranger peut suivre deux chemins, avec des conséquences fiscales totalement différentes :
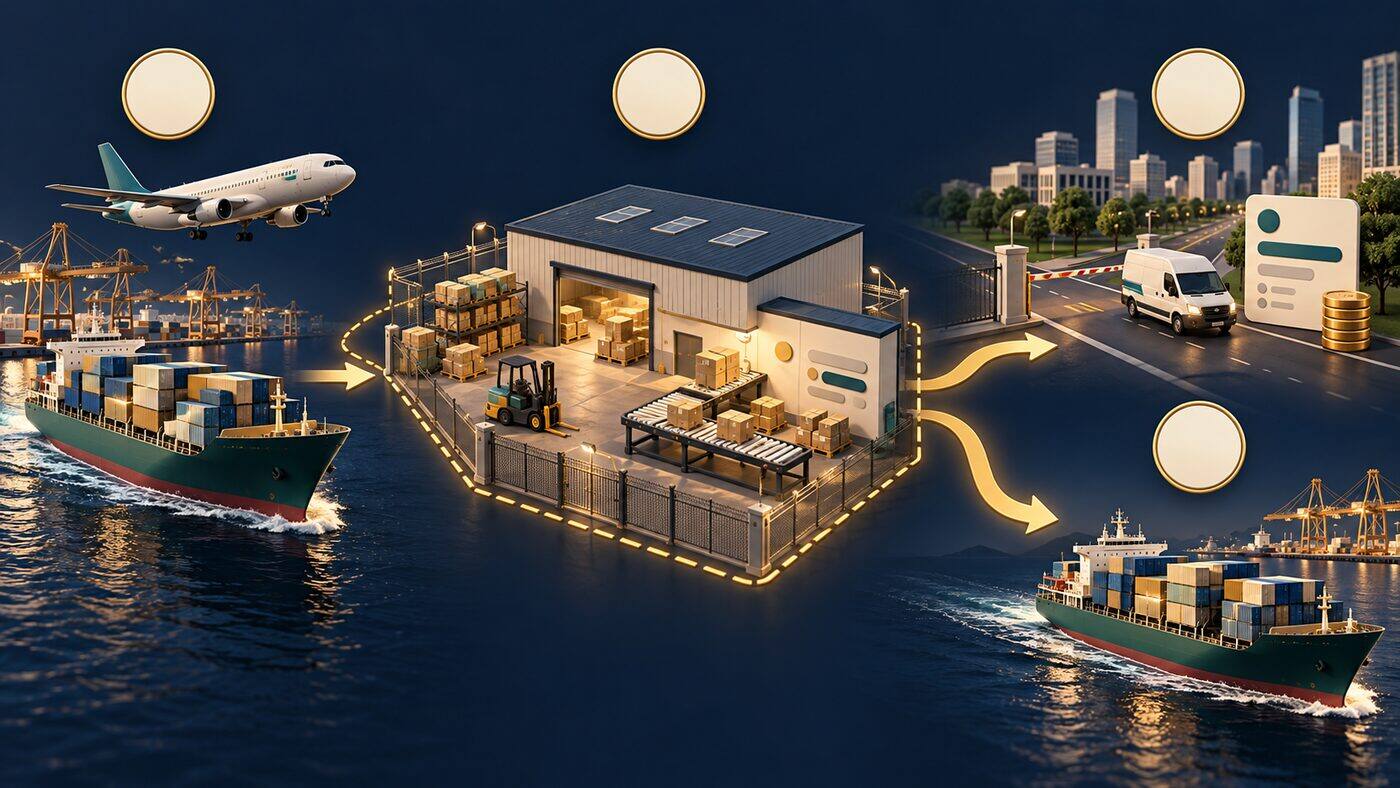
1La marchandise étrangère entre dans la zone sous douane
À l'entrée en zone franche, la marchandise fait l'objet d'une « notification » à la douane ; une fois la notification enregistrée et confirmée par le système informatique douanier, elle peut entrer et sortir. Aucune taxe à l'importation n'est encore perçue à ce stade. Selon l'art. 21 de la Loi sur l'établissement et la gestion des zones franches, les marchandises qu'une entreprise de FTZ fait entrer de l'étranger dans la zone pour son exploitation sont exonérées de droits de douane, de taxe sur les marchandises, de taxe sur les ventes et d'autres prélèvements.
2Stockage, reconditionnement ou transformation dans la zone
En entrepôt sous douane, seul le « reconditionnement » est permis : contrôle, essais, tri, classement, division, assemblage, réemballage, etc., sans modifier la nature ni la forme d'origine de la marchandise. Les centres logistiques peuvent effectuer un « reconditionnement et une transformation simple » ; les usines sous douane et les entreprises de FTZ peuvent transformer et fabriquer.
3Vente sur le marché intérieur : déclaration et taxes à la sortie de la zone
Lorsque la marchandise est envoyée vers une zone taxable, le redevable la déclare à la douane ; elle ne peut quitter la zone qu'après dédouanement conforme aux règles d'importation, et les droits de douane, la taxe sur les marchandises, la taxe sur les ventes, etc. sont perçus selon les règles applicables aux marchandises importées (dédouanement selon l'art. 6 du Règlement sur le dédouanement des marchandises en zone franche, taxation selon l'art. 23 de la loi). La marchandise d'un entrepôt sous douane sortie pour importation est déclarée et taxée selon les règles générales d'importation ; lorsque la marchandise d'un entrepôt sous douane à usage propre est vendue à une entreprise de la zone taxable, sa sortie est une importation réputée (deemed importation) et elle est taxée selon son état à la sortie.
4Réexportation : exonérée
La marchandise réexportée en l'état ou après reconditionnement ou transformation ne supporte pas de taxes à l'importation de Taïwan. C'est pourquoi, grâce au régime sous douane, le transit et la distribution logistique internationale n'ont pas à payer les taxes d'abord pour se les faire rembourser ensuite.
Si une entreprise de FTZ affecte à un usage non opérationnel des marchandises destinées à son exploitation, elle doit le déclarer au préalable à la douane et acquitter les droits de douane, la taxe sur les marchandises, la taxe sur les ventes et les autres prélèvements (art. 30 de la loi) ; les machines et équipements à usage propre importés de l'étranger sont également soumis à un rappel de taxes s'ils sont envoyés vers une zone taxable dans les 5 ans suivant leur entrée (art. 21, al. 2).
Quelles différences entre entrepôt sous douane, usine sous douane, centre logistique et zone franche ?
Dans ces quatre lieux, le principe est le même : « pas de taxes d'abord, taxation seulement à l'entrée sur le marché intérieur ». Les différences portent sur le degré de transformation autorisé, la durée de stockage et les conditions d'accès :
| Type | Base légale | Activités autorisées | Durée de stockage | Conditions |
|---|---|---|---|---|
| Entrepôt sous douane (bonded warehouse) | Art. 58 de la Loi douanière ; Règlement sur l'établissement et la gestion des entrepôts sous douane | Uniquement le « reconditionnement » : contrôle, essais, tri, classement, division, assemblage, réemballage ; interdiction de modifier la nature ou la forme d'origine et d'utiliser de grosses machines complexes | 2 ans au maximum, sans prolongation (exceptions notamment pour les matières premières importantes et les biens de première nécessité) | Capital libéré d'au moins NT$20 000 000 ; entrepôt sous douane à usage propre : au moins NT$50 000 000 |
| Usine sous douane (bonded factory) | Art. 59 de la Loi douanière ; Règlement douanier sur la gestion des usines sous douane | Fabrication ou transformation à partir de matières premières importées pour l'exportation ; en cas de vente sur le marché intérieur, rappel des taxes à l'importation selon l'état à la sortie de l'usine | Selon le règlement | Capital libéré d'au moins NT$50 000 000 |
| Centre logistique | Art. 60 de la Loi douanière ; Règlement sur le dédouanement des marchandises des centres logistiques | Stockage, transbordement et distribution de marchandises sous douane ; « reconditionnement et transformation simple » possibles | En principe sans limite ; sauf délai fixé par avis de la douane et marchandises stockées après dédouanement depuis la zone taxable (2 ans) | Société anonyme au capital libéré d'au moins NT$150 000 000, garantie de NT$20 000 000 |
| Zone franche (FTZ) | Loi sur l'établissement et la gestion des zones franches | Commerce, stockage, logistique, transit, transbordement, reconditionnement, emballage, réparation, transformation, fabrication, contrôle, essais, exposition, etc. | Selon la loi et le règlement sur l'exploitation | Doit être une société ou la succursale taïwanaise d'une société étrangère, agréée par l'autorité de gestion comme entreprise de FTZ |
Les textes taïwanais parlent de « centre logistique » (art. 60 de la Loi douanière) : un lieu sous douane agréé et enregistré par la douane, qui exerce des activités de stockage, de transbordement et de distribution de marchandises sous douane. L'expression « centre logistique sous douane », fréquente sur Internet, est un terme de la Chine continentale.
Dans les boutiques hors taxes visées à l'art. 61 de la Loi douanière, les marchandises sous douane stockées pour la vente sont exonérées si elles sont vendues à des voyageurs pendant la période prévue et exportées en l'état avec eux. Les boutiques hors taxes figurent, avec les entrepôts sous douane, les usines sous douane et les centres logistiques, au chapitre 3, section 2 « Sous douane » de la Loi douanière ; les zones franches relèvent d'une loi spécifique.
Quelles sont les zones franches de Taïwan ?
Selon les avis de la Customs Administration, Ministry of Finance (Taïwan) et du Maritime and Port Bureau, MOTC, Taïwan compte actuellement 7 zones franches (six maritimes et une aérienne). Les zones franches portuaires sont gérées par le Maritime and Port Bureau, MOTC ; la Taoyuan Air Free Trade Zone relève de la Civil Aeronautics Administration, MOTC :
| Zone | Type | Bureau de douane compétent | Remarque |
|---|---|---|---|
| Zone franche du port de Keelung | Port maritime | Keelung Customs | |
| Zone franche du port de Taipei | Port maritime | Keelung Customs | Selon Keelung Customs, le port de Taipei sert à la fois de zone franche et de point d'entrée et de sortie des marchandises d'e-commerce (envois express maritimes, sea express consignment) |
| Zone franche du port de Su-ao | Port maritime | Keelung Customs | |
| Taoyuan Air Free Trade Zone | Aéroport | Taipei Customs | Construite et exploitée par Farglory Free Trade Zone Co., Ltd. sur mandat du ministère des Transports, en service depuis le 2006-01-01 |
| Zone franche du port de Taichung | Port maritime | Taichung Customs | Mise en service officielle le 2005-11-17 |
| Zone franche du port d'Anping | Port maritime | Kaohsiung Customs | Le communiqué du Yuan exécutif du 2012-10-25 ne listait pas encore Anping parmi les zones en service ; le port a été ajouté ensuite |
| Zone franche du port de Kaohsiung | Port maritime | Kaohsiung Customs | Le Maritime and Port Bureau cite comme activités représentatives les contrats à terme sur métaux du LME et la distribution logistique internationale |
Le Pingtung Agricultural Biotechnology Park relève de la Loi sur l'établissement et la gestion des parcs de technologie agricole (Taïwan) et offre les avantages du régime sous douane au moyen d'un « périmètre sous douane » ; il ne figure pas sur la liste officielle des 7 zones franches. Les dates d'approbation des différentes zones par le Yuan exécutif n'ont pas été trouvées dans un texte original, sauf pour Taoyuan Air (approbation du projet par le Yuan exécutif le 2005-05-25) ; pour Taichung, seule la date de mise en service officielle, le 2005-11-17, a été trouvée.
Quelle est la taille des zones franches ?
Annuaire statistique des ports et de la navigation 114 (année ROC 114 = 2025) du Maritime and Port Bureau, MOTC, tableau 24 : fin 2025, les zones franches portuaires comptaient 85 entreprises, pour une valeur des échanges annuelle d'environ 888,8 milliards de NT$ et un volume de 7 020 000 tonnes ; la valeur des échanges a progressé de 39.83 % par rapport à 2024. Selon l'annuaire, la croissance vient de la hausse du stockage et du transbordement de machines, d'appareils électriques et de leurs produits.
| Année | Entreprises (fin d'année) | Valeur des échanges | Volume des échanges |
|---|---|---|---|
| 2023 | 90 | environ 599,1 milliards de NT$ | 4 713 091 t |
| 2024 | 85 | environ 635,6 milliards de NT$ | 6 307 706 t |
| 2025 | 85 | environ 888,8 milliards de NT$ | 7 024 147 t |
- 2025 par port : Taichung arrive en tête avec environ 476,2 milliards de NT$ (29 entreprises), suivi de Taipei avec environ 242,3 milliards de NT$ (8 entreprises) et de Kaohsiung avec environ 168,4 milliards de NT$ (34 entreprises) ; Anping et Keelung affichent respectivement environ 1,06 milliard de NT$ et 860 millions de NT$ ; Su-ao compte 1 entreprise, sans valeur dans le tableau.
- Taoyuan Air Free Trade Zone : selon la Civil Aeronautics Administration, au 1er trimestre 2026, 34 entreprises de FTZ étaient installées dans le parc à valeur ajoutée ; la valeur des échanges du 1er trimestre s'élevait à 1 787,49 milliards de NT$, en hausse de 85.81 % par rapport à la même période de 2025.
Les statistiques portuaires du Maritime and Port Bureau n'incluent pas la Taoyuan Air Free Trade Zone ; les chiffres de la Civil Aeronautics Administration pour Taoyuan Air sont des cumuls trimestriels publiés séparément, selon un périmètre différent. Aucun tableau cumulant zones maritimes et aérienne publié par le ministère des Transports n'a été trouvé.
De quelles taxes les zones franches sont-elles exonérées, et quand faut-il les régulariser ?
Beaucoup d'articles se contentent d'écrire « les zones franches sont exonérées de droits de douane ». Or l'art. 21 de la Loi sur l'établissement et la gestion des zones franches n'exonère pas que des droits de douane, et sous conditions :
- Quelles exonérations : les marchandises destinées à l'exploitation qu'une entreprise de FTZ fait entrer de l'étranger dans la zone sont exonérées de droits de douane, de taxe sur les marchandises, de taxe sur les ventes, de taxe sur le tabac et l'alcool, de contribution santé sur les produits du tabac, de redevance de promotion commerciale et de redevance de services portuaires (art. 21, al. 1).
- Machines et équipements à usage propre : les machines et équipements à usage propre importés de l'étranger sont exonérés de droits de douane, de taxe sur les marchandises, de taxe sur les ventes, de redevance de promotion commerciale et de redevance de services portuaires (hors taxe sur le tabac et l'alcool et contribution santé sur les produits du tabac) ; mais s'ils sont envoyés vers une zone taxable dans les 5 ans suivant leur entrée, les taxes sont rappelées (art. 21, al. 2).
- Vente sur le marché intérieur taxée : les marchandises envoyées vers une zone taxable supportent les taxes selon les règles d'importation ; pour celles transformées, fabriquées ou reconditionnées dans la zone, la valeur en douane (dutiable value) est déterminée à partir du prix dans leur état à la sortie, déduction faite de la valeur ajoutée dans la zone (art. 23).
- Envoi vers une autre zone sous douane : exonération des taxes concernées selon les règles applicables aux marchandises sous douane (art. 27).
- Impôt sur les bénéfices des entreprises (profit-seeking enterprise income tax) : selon l'art. 29, les entreprises qui n'exercent à Taïwan que des activités préparatoires ou auxiliaires et qui, elles-mêmes ou par l'intermédiaire d'une entreprise de FTZ, achètent, importent, stockent ou transportent des marchandises dans la zone, sont exonérées d'impôt sur les bénéfices tirés de la vente de ces marchandises après examen et approbation de l'autorité de gestion, jusqu'au 2042-12-31 (31 décembre de l'année ROC 131) ; il s'agit d'un impôt sur le revenu, distinct des taxes à l'importation.
Selon l'historique de la Laws & Regulations Database of Taiwan, la Loi sur l'établissement et la gestion des zones franches a été adoptée le 2003-07-23, entièrement révisée le 2009-07-08 et modifiée pour la dernière fois le 2019-01-16, uniquement à l'art. 29 ; aucune autre modification jusqu'à la date de consolidation du 2026-10-08.
Les parcs scientifiques et les Technology Industry Parks relèvent-ils aussi du régime sous douane ?
Outre les zones franches, Taïwan compte plusieurs types de parcs dotés d'un périmètre sous douane : les entreprises qui y sont établies sont exonérées de taxes à l'importation, de taxe sur les marchandises et de taxe sur les ventes, par exemple sur les matières premières importées de l'étranger ; à l'envoi vers une zone taxable, les taxes sont perçues selon les règles d'importation :
| Parc | Base légale | Remarque |
|---|---|---|
| Technology Industry Park (anciennement Export Processing Zone) | Loi sur l'établissement et la gestion des Technology Industry Parks (Taïwan), art. 7 et 21 | Renommé depuis le 2021-03-28 (anciennement « Export Processing Zone ») ; les marchandises sous douane des entreprises du parc envoyées vers une zone taxable sont traitées comme des marchandises importées |
| Parc scientifique | Loi sur l'établissement et la gestion des parcs scientifiques (Taïwan), art. 22 et 23 | L'autorité compétente peut délimiter un périmètre sous douane avec l'approbation du Yuan exécutif |
| Parc de technologie agricole | Loi sur l'établissement et la gestion des parcs de technologie agricole (Taïwan), art. 21 et 22 | Par exemple le Pingtung Agricultural Biotechnology Park ; les entreprises du périmètre sous douane bénéficient des avantages du régime sous douane |
L'e-commerce transfrontalier peut-il « importer sous douane » via un entrepôt sous douane ?
On lit souvent en ligne : « l'e-commerce transfrontalier peut stocker la marchandise à l'avance en entrepôt sous douane et ne la sortir qu'à la commande du client, pour gagner à la fois en délai et en efficacité fiscale ». L'« importation sous douane » est un terme du régime de l'e-commerce transfrontalier de Chine continentale ; on ne trouve sur les sites du ministère des Finances, de la Customs Administration et du Maritime and Port Bureau aucun régime d'importation sous douane ni programme pilote conçu spécifiquement pour l'e-commerce transfrontalier à Taïwan. Les entreprises peuvent certes stocker des marchandises en entrepôt sous douane ou en centre logistique selon les règles générales, mais chaque sortie vers une zone taxable doit être déclarée et taxée selon les règles générales d'importation.
- À Taïwan, les marchandises envoyées d'un entrepôt sous douane, d'un centre logistique ou d'une zone franche vers une zone taxable doivent toujours être déclarées et taxées selon les règles générales d'importation (Règlement sur les entrepôts sous douane, art. 24 et 29 ; Règlement sur le dédouanement des centres logistiques, art. 10 ; Règlement sur le dédouanement en zone franche, art. 6).
- Nos recherches n'ont trouvé aucun texte officiel indiquant si les marchandises importées à la sortie d'une zone peuvent bénéficier de la franchise pour faible valeur de NT$2 000 ; cela ne doit pas être considéré comme une pratique établie.
- Les exploitants de lieux sous douane doivent en principe être des sociétés agréées (pour les entrepôts sous douane, il existe des exceptions, notamment pour les administrations et les entreprises publiques) ; les particuliers ne peuvent pas en faire la demande. Les entrepôts sous douane, usines sous douane et centres logistiques sont en outre soumis à un capital minimum (voir le tableau comparatif ci-dessus).
- Xu et al. (2019, Sustainability) comparent, pour l'e-commerce transfrontalier de Chine continentale, le modèle « stock préalable en entrepôt sous douane » et le modèle « envoi direct à l'unité en cas de rupture de stock ». Il ne s'agit que d'un modèle théorique ; le régime de Taïwan est différent, et l'étude ne peut servir que par analogie à illustrer l'arbitrage entre ces deux modes d'approvisionnement.
Modifié le 2026-07-20, le Règlement sur l'établissement et la gestion des entrepôts sous douane prévoit expressément que les entrepôts sous douane peuvent stocker des marchandises transférées (vendues) par des entreprises de zone franche ; les Dispositions sur le dédouanement des marchandises des centres logistiques, modifiées le 2026-01-20, encadrent désormais les entrées et sorties de marchandises entre centres logistiques et zones franches. Ce sont des règles de circulation des marchandises sous douane entre entreprises, et non une voie d'exonération pour les achats en ligne des particuliers.
Quelle différence entre achats en ligne de particuliers, colis groupés et régime sous douane ?
Les articles achetés par des particuliers sur des plateformes comme Taobao ou Pinduoduo et envoyés à Taïwan par un service de groupage ou un express ne passent pas par le régime sous douane : ils sont dédouanés selon les règles des envois express, des envois postaux ou de l'importation générale. Les envois express de faible valeur (valeur en douane jusqu'à NT$50 000) non soumis à des restrictions telles que les règles d'importation peuvent faire l'objet d'une déclaration simplifiée ; depuis le 2026-03-01, la déclaration simplifiée exige au préalable un mandat de déclaration en douane (par écrit, via le guichet unique Douane-Port-Commerce ou via la plateforme d'authentification nominative EZ WAY) :
| Comparaison | Lieu sous douane (entreprises) | Colis d'achats en ligne de particuliers (express / poste) |
|---|---|---|
| Qui peut l'utiliser | Sociétés agréées par la douane ou l'autorité de gestion | Destinataires ordinaires |
| Quand la taxation intervient | À la sortie de la zone pour vente sur le marché intérieur, selon les règles générales d'importation | Lors du dédouanement à l'importation |
| Franchise pour faible valeur | Aucun texte officiel trouvé sur l'application de la franchise de NT$2 000 aux importations à la sortie de la zone | Les envois d'une valeur en douane jusqu'à NT$2 000 sont exonérés de droits de douane, de taxe sur les marchandises et de taxe sur les ventes (avec limites de fréquence et de catégories) |
| Durée de stockage | Entrepôt sous douane : 2 ans ; centre logistique : en principe sans limite | Pas de stockage, dédouanement direct |
- NT$2 000 est un seuil, pas un abattement : l'exonération ne s'applique que si la valeur en douane de l'envoi (fret et assurance compris) ne dépasse pas NT$2 000 ; au-delà, c'est l'envoi entier qui est taxé selon les règles.
- 6 fois par semestre : si un même redevable bénéficie de la franchise pour faible valeur plus de 6 fois au cours d'un semestre (mois 1–6 ou 7–12), elle ne s'applique plus ; le nombre restant peut être consulté sur le guichet unique Douane-Port-Commerce via la « consultation des importations fréquentes (GB377) ».
- Marchandises exclues : le tabac, l'alcool et les produits agricoles soumis à un contingent tarifaire ne bénéficient pas de la franchise pour faible valeur.
- Marchandises soumises à autorisation : les médicaments, aliments de santé, produits agricoles, halieutiques et d'élevage frais, plantes vivantes, espèces sauvages protégées et produits qui en sont issus, etc. ne peuvent pas être dédouanés par déclaration express simplifiée (rappel de la Taipei Customs, Customs Administration).
- Depuis le 2026-03-01 : si aucun mandat de déclaration n'a été donné au préalable pour un envoi express en déclaration simplifiée, la douane peut refuser la déclaration (modification du 2026-02-23 des règlements sur le dédouanement des envois express aériens et des envois express maritimes).
Au 2026-10-17, aucun avis modifiant le seuil de NT$2 000 ou la limite de 6 fois par semestre n'a été trouvé auprès du ministère des Finances, de la Customs Administration ni dans la Laws & Regulations Database of Taiwan ; l'avis sur le plafond d'exonération reste celui du 2017-09-07. Les pistes évoquées dans les médias ne sont pas une politique arrêtée ; seuls les avis du ministère des Finances font foi.
Que dit la recherche sur l'efficacité des zones franches ?
Les études ci-dessous apportent un contexte ; aucune n'a été menée sur HowBridge, et elles ne peuvent illustrer que des principes généraux :
- Les goulets d'étranglement des zones franches taïwanaises tiennent aux procédures douanières et à la multiplicité des autorités : Chang et al. (2014, Maritime Quarterly) comparent par la méthode d'analyse hiérarchique quatre dimensions – exploitation, personnel, transformation, douane – et concluent que la dimension à traiter en priorité est la « douane », puis l'« exploitation » ; Yu et al. (2016, Maritime Quarterly) ont enquêté dans les six zones franches portuaires, où les entreprises souhaitent surtout la mise en œuvre du guichet unique, la simplification des documents d'autorisation et l'unification de l'autorité de gestion ; Huang et al. (2020, Journal of Marine Science and Technology) placent aussi « coordonner et unifier la réglementation » parmi trois axes d'amélioration. Ces trois études reposent sur des questionnaires ou des avis d'experts et reflètent le point de vue des entreprises et de l'administration ; elles ne constituent pas une évaluation quantitative de l'efficacité des zones.
- Les entreprises regardent l'efficacité administrative, pas seulement l'exonération : Chiu et al. (2011, The Asian Journal of Shipping and Logistics) ont interrogé des multinationales opérant dans les zones franches de Taïwan ; les cinq facteurs les plus valorisés sont l'efficacité administrative, des tarifs bas, des procédures douanières simplifiées, une réglementation claire et les avantages fiscaux. Hsu et al. (2021, Promet), à partir de la zone franche de Kaohsiung et du point de vue des investisseurs étrangers, relèvent que les points à améliorer en priorité sont l'accès aux matières premières, l'efficacité de l'administration locale, la stabilité politique et la sécurité publique. L'amélioration des performances après installation, dans la première étude, est une auto-évaluation des entreprises sur des données anciennes et ne traduit que leur perception.
- Les zones franches fonctionnent, mais sous conditions : Wang (2013, Journal of Development Economics) compare des villes de Chine continentale dotées tôt ou tard de zones économiques spéciales et constate que ces zones augmentent l'investissement étranger sans évincer l'investissement intérieur, mais que plus la zone est créée tard, plus ses effets sont faibles ; Frick et al. (2019, Economic Geography), à partir de données d'éclairage nocturne dans plusieurs pays émergents, observent que la croissance des zones est difficile à maintenir et que la proximité de grandes villes et de grands marchés compte davantage que les incitations fiscales. Aucune de ces études ne porte sur Taïwan ; elles ne peuvent illustrer que par analogie qu'« une zone spéciale ne garantit pas le succès ».
- « Sous douane » signifie suspension des taxes, pas extraterritorialité juridique : Chiu (2020, mémoire de master, Global MBA de l'Université nationale de Taïwan) compare Taïwan et Singapour et explique que, dans les zones sous douane, les droits de douane, la taxe sur les ventes, etc. sont généralement suspendus ou exonérés, la zone franche étant la zone sous douane la plus complète, où transformation, stockage, contrôle, étiquetage, emballage, etc. sont possibles ; Shadikhodjaev (2011, World Trade Review) analyse les règles internationales et souligne que la Convention de Kyoto révisée considère les zones franches comme dotées d'un certain caractère « extraterritorial », ce que le droit de l'OMC ne fait pas. La première est une comparaison de régimes, la seconde une analyse de droit international ; aucune n'estime le montant des économies fiscales.
- Stock sous douane et envoi direct ont chacun leurs avantages et inconvénients : Xu et al. (2019, Sustainability) comparent par un modèle de théorie des jeux, pour l'e-commerce transfrontalier à l'importation, le modèle « tout le stock à l'avance en entrepôt sous douane » et le modèle « envoi direct à l'unité en cas de rupture en entrepôt sous douane » ; les résultats indiquent que le modèle mixte peut accroître le profit des fournisseurs étrangers et réduire celui de la plateforme d'e-commerce. Il s'agit d'un modèle théorique fondé sur l'e-commerce transfrontalier de Chine continentale, non de données réelles ; le régime d'importation de Taïwan est différent, et l'étude ne peut servir que par analogie à illustrer l'arbitrage entre les deux modes d'approvisionnement.
Quels sont les termes courants du régime sous douane et des zones franches ?
- Sous douane (bonded)
- Pendant que la marchandise importée est stockée dans un lieu sous douane contrôlé par la douane, les taxes à l'importation sont suspendues ; l'exportation est exonérée, et l'entrée sur le marché intérieur donne lieu à déclaration et paiement des taxes selon les règles.
- À l'intérieur de la frontière mais hors du territoire douanier
- Zone délimitée à l'intérieur des frontières nationales mais située hors du territoire douanier ; les marchandises y entrent et en sortent sans droits de douane, et ne sont taxées qu'à leur envoi vers une autre zone taxable du pays.
- Zone taxable
- Le reste du pays, hors zones sous douane ; la marchandise qui y entre doit être déclarée et taxée selon les règles d'importation.
- Entreprise de FTZ
- Entreprise agréée pour exercer en zone franche des activités de commerce, stockage, logistique, transit, transformation, fabrication, etc. ; elle doit être une société ou la succursale taïwanaise d'une société étrangère.
- Reconditionnement (reconditioning)
- Contrôle, essais, tri, classement, division, assemblage et réemballage autorisés en entrepôt sous douane, sans modifier la nature ni la forme d'origine de la marchandise.
- Centre logistique
- Lieu sous douane agréé et enregistré par la douane, qui exerce des activités de stockage, de transbordement et de distribution de marchandises sous douane ; reconditionnement et transformation simple y sont possibles.
- Importation réputée (deemed importation)
- Lorsque la marchandise d'un entrepôt sous douane à usage propre est vendue à une entreprise de la zone taxable, sa sortie est considérée comme une importation et elle est déclarée et taxée selon son état à la sortie.
- Valeur en douane (dutiable value)
- Base de calcul des droits de douane : la valeur transactionnelle, augmentée du fret et de l'assurance jusqu'au point d'entrée.
Quelles sources ont été utilisées et quelle est la portée de la vérification ?
Les sources ci-dessous ont été consultées le 2026-10-17 ; la date du document et la date de consultation sont indiquées séparément, et aucune date non précisée n'a été inventée.
Sources officielles et gouvernementales de première main
- Loi sur l'établissement et la gestion des zones franches (ministère des Transports / Laws & Regulations Database of Taiwan)|Date du document : 2019-01-16 ; texte de l'art. 3 (définitions), de l'art. 17 (notification et dédouanement), de l'art. 21 (exonération de sept prélèvements, dont les droits de douane) et de l'art. 23 (taxation à l'envoi vers une zone taxable)
- Historique de la Loi sur l'établissement et la gestion des zones franches (Laws & Regulations Database of Taiwan)|Date du document : 2019-01-16 ; atteste que la dernière modification, le 16 janvier de l'année ROC 108, n'a porté que sur l'art. 29 et qu'aucune autre n'a suivi
- Loi douanière (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2022-05-11 ; art. 58 entrepôt sous douane, art. 59 usine sous douane, art. 60 centre logistique, art. 61 boutique hors taxes, art. 49, al. 2 franchise pour faible valeur, art. 29 valeur en douane incluant fret et assurance
- Règles d'application de la Loi douanière (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2024-12-23 ; art. 2 : en cas de modification du tarif, le taux applicable aux marchandises en entrepôt sous douane ou en centre logistique est déterminé par la date de demande de sortie d'entrepôt (de sortie du centre logistique) pour importation
- Règlement sur l'établissement et la gestion des entrepôts sous douane (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2026-07-20 ; art. 34 étendue et limites du reconditionnement, art. 45 stockage de deux ans, art. 24 vente de marchandises d'un entrepôt à usage propre à la zone taxable valant importation réputée, art. 29 sortie pour importation selon les délais généraux de paiement
- Exposé général des motifs de la modification du Règlement sur l'établissement et la gestion des entrepôts sous douane 115.07.20 (ministère des Finances)|Date du document : 2026-07-20 ; nouveauté de l'année écoulée : les entrepôts sous douane peuvent stocker des marchandises transférées (vendues) par des entreprises de zone franche
- Règlement douanier sur la gestion des usines sous douane (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2026-06-12 ; art. 40 rappel des taxes à l'importation en cas de vente intérieure selon l'état à la sortie de l'usine ; points clés de la modification de juin de l'année ROC 115
- Règlement sur le dédouanement des marchandises des centres logistiques (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2025-01-14 ; art. 3 définition du centre logistique, reconditionnement et transformation simple, art. 10 dédouanement obligatoire à l'envoi vers une zone taxable, art. 18 durée de stockage en principe illimitée
- Règlement sur le dédouanement des marchandises en zone franche (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2025-05-09 ; art. 6 : les marchandises de zone franche envoyées vers une zone taxable sont déclarées par le redevable, selon les règles d'importation
- Règlement sur l'exploitation des entreprises de zone franche (ministère des Transports / Laws & Regulations Database of Taiwan)|Date du document : 2024-10-16 ; art. 2 : les entreprises de FTZ doivent être des sociétés ou des succursales taïwanaises de sociétés étrangères
- Loi sur l'établissement et la gestion des Technology Industry Parks (anciennement Loi sur les Export Processing Zones) (ministère de l'Économie / Laws & Regulations Database of Taiwan)|Date du document : 2023-01-19 ; les Export Processing Zones ont changé de nom le 28 mars de l'année ROC 110 ; art. 7 et 21 rappel des taxes sur les marchandises sous douane envoyées vers une zone taxable, comme à l'importation
- Loi sur l'établissement et la gestion des parcs scientifiques (National Science and Technology Council / Laws & Regulations Database of Taiwan)|Date du document : 2018-06-06 ; art. 22 délimitation du périmètre sous douane, art. 23 exonération des matières premières et taxation à l'envoi vers une zone taxable
- Loi sur l'établissement et la gestion des parcs de technologie agricole (ministère de l'Agriculture / Laws & Regulations Database of Taiwan)|Date du document : 2026-02-04 ; art. 21 et 22 périmètre sous douane ; montre que les parcs de technologie agricole et les zones franches relèvent de lois différentes
- Règlement sur le dédouanement des envois express aériens (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2026-02-23 ; art. 11 envois express de faible valeur exonérés = valeur en douane jusqu'à NT$2 000 ; art. 17 mandat de déclaration préalable obligatoire pour la déclaration simplifiée à partir du 2026-03-01
- Règlement sur le dédouanement des envois express maritimes (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2026-02-23 ; les envois express maritimes sont dédouanés dans l'espace dédié aux envois express maritimes, et non sous le régime sous douane des zones franches ; nouveau régime de mandat préalable de l'année ROC 115
- Règlement sur le dédouanement des envois postaux à l'importation et à l'exportation (ministère des Finances / Laws & Regulations Database of Taiwan)|Date du document : 2020-04-01 ; art. 7 envois postaux d'une valeur en douane jusqu'à NT$2 000 exonérés de droits de douane, de taxe sur les marchandises et de taxe sur les ventes
- Avis sur le plafond d'exonération de l'art. 49, al. 2 de la Loi douanière (ministère des Finances)|Date du document : 2017-09-07 ; texte officiel de l'avis exonérant les envois d'une valeur en douane jusqu'à NT$2 000
- Dispositions sur le dédouanement des marchandises des centres logistiques (Customs Administration, Ministry of Finance)|Date du document : 2026-01-20 ; nouveauté de l'année écoulée : encadrement des procédures de dédouanement pour les entrées et sorties de marchandises entre centres logistiques et zones franches
- Quelles sont les zones franches actuelles et quels bureaux de douane les contrôlent ? (Customs Administration, Ministry of Finance)|Date du document : 2026-07-06 ; liste officielle des 7 zones franches et des bureaux de douane compétents
- Les achats en ligne à l'étranger sont faciles, mais attention aux importations fréquentes (ministère des Finances)|Date du document : 2024-10-01 ; principes complets d'application de la franchise de NT$2 000 et de la limite de 6 fois par semestre
- Règles à respecter pour les achats en ligne transfrontaliers (Taipei Customs, Customs Administration)|Date du document : 2025-02-12 ; les achats en ligne soumis à autorisation ne peuvent pas être dédouanés par déclaration express simplifiée
- Questions fréquentes : qu'est-ce qu'une zone franche ? (Maritime and Port Bureau, MOTC)|Date du document : 2026-10-13 ; notion « à l'intérieur de la frontière mais hors du territoire douanier » et liste des six zones maritimes et de la zone aérienne
- Taoyuan Air Free Trade Zone (Civil Aeronautics Administration, MOTC)|Date du document : 2026-05-19 ; approbation du projet en l'année ROC 94, autorisation d'exploitation, ainsi que nombre d'entreprises et valeur des échanges au 1er trimestre de l'année ROC 115
- Annuaire statistique des ports et de la navigation de la République de Chine 114, tableau 24 Zones franches portuaires (Maritime and Port Bureau, MOTC)|Date du document : 2026-07 ; (publié en juillet 2026) année ROC 114 : 85 entreprises dans les zones franches portuaires, valeur des échanges d'environ 888,8 milliards de NT$, volume de 7 020 000 tonnes
Littérature scientifique
An Evaluation of Free Trade Port Zone in Taiwan
Enquête auprès de multinationales opérant dans les zones franches de Taïwan ; une analyse importance-performance (IPA) dégage les cinq facteurs les plus valorisés : efficacité administrative, tarifs bas, procédures douanières simplifiées, réglementation claire, avantages fiscaux ; les entreprises déclarent aussi des progrès de réputation, d'investissement, de satisfaction client et de chiffre d'affaires après leur installation (auto-évaluation). Étaye l'idée que « la valeur d'une zone franche tient au dédouanement et à l'efficacité administrative, pas seulement à l'exonération ».
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
Selon le résumé, Taïwan planifie des zones franches depuis 2002, mais plus de dix ans après, les résultats restent en deçà des attentes, la complexité des autorités de gestion et de la réglementation étant un facteur majeur de ces faibles performances ; une analyse hiérarchique compare quatre dimensions « exploitation, personnel, transformation, douane » : la priorité revient à la « douane », puis à l'« exploitation », et parmi les sujets, la « double imposition des entreprises étrangères » retient le plus l'attention. Étaye l'idée que « les goulets d'étranglement des zones franches sont la douane et la réglementation interministérielle ».
應用品質機能展開法於臺灣自由貿易港區政策改善
Enquête par déploiement de la fonction qualité (QFD) auprès des entreprises et de l'administration des six zones franches portuaires ; selon le résumé, des études antérieures relevaient une circulation difficile des marchandises, des restrictions d'emploi excessives et des règles d'autogestion trop strictes ; pour les entreprises, les deux premiers objectifs à améliorer sont la mise en œuvre du guichet unique et les avantages en matière d'impôt sur les bénéfices, et les deux premières mesures sont la simplification des documents d'autorisation et l'unification de l'autorité de gestion des entreprises de FTZ. Étaye l'idée que « les documents d'autorisation et la multiplicité des autorités sont des points sensibles pour les entreprises ».
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
Évalue par un déploiement de la fonction qualité multiniveau la qualité de service des zones franches de Taïwan en intégrant les points de vue des usagers et des prestataires (comme le Maritime and Port Bureau), et propose trois solutions techniques clés : renforcer les systèmes d'information et technologiques, coordonner et unifier la réglementation, mettre en place des voies et des systèmes réglementaires automatisés. Étaye l'idée que « l'unification de la réglementation et les systèmes d'information sont déterminants pour la qualité de service des zones franches ».
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
Construit, par une analyse hiérarchique floue et du point de vue des investisseurs étrangers, un modèle d'évaluation des performances des zones franches en matière d'investissement direct étranger (IDE), validé empiriquement sur la zone franche de Kaohsiung ; les priorités d'amélioration pour Kaohsiung sont l'accès aux matières premières, l'efficacité de l'administration locale, la stabilité politique et la sécurité publique. Étaye l'idée que « l'attractivité d'une zone pour les capitaux étrangers ne tient pas qu'à la fiscalité ».
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
Mémoire de master rédigé en anglais, comparant par entretiens d'experts et analyse SWOT les zones franches de Taïwan et de Singapour ; selon le résumé, dans les zones sous douane, les droits de douane, la taxe sur les ventes, etc. sont généralement suspendus ou exonérés et le contrôle douanier réduit au minimum, la zone franche étant la zone sous douane la plus complète, permettant des activités de chaîne d'approvisionnement comme la fabrication, la transformation, le stockage, le contrôle, la réparation, l'étiquetage, l'emballage et l'exposition, ce qui peut alléger la trésorerie des entreprises et améliorer l'efficacité logistique. Étaye le passage « sous douane = suspension des taxes, et non exonération définitive de la marchandise ». Texte intégral accessible uniquement sous licence payante.
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
Compare des villes dotées tôt ou tard de zones économiques spéciales : les zones accroissent l'investissement direct étranger, qui ne se résume pas à des relocalisations d'entreprises et n'évince pas l'investissement intérieur, et les salaires augmentent plus vite que le coût de la vie local ; mais les zones créées plus tard ont des effets moindres et faussent davantage la localisation des entreprises. L'étude porte sur des villes de Chine continentale et ne vaut que par analogie ; elle étaye l'idée que « les zones spéciales fonctionnent, mais avec des effets décroissants qui dépendent des conditions de leur création ».
Toward Economically Dynamic Special Economic Zones in Emerging Countries
Mesure la croissance des zones économiques spéciales de plusieurs pays à l'aide de données d'éclairage nocturne : la croissance des zones est difficile à maintenir, la montée en gamme technologique par les zones est souvent difficile et les grandes zones sont avantagées ; la proximité de grandes villes et de grands marchés et le niveau d'industrialisation existant favorisent les performances, tandis que les variables de programme comme les incitations fiscales n'ont pas de lien structurel avec les performances. L'étude porte sur des pays émergents et ne vaut que par analogie ; elle étaye l'idée que « les avantages seuls ne garantissent pas le succès ».
International regulation of free zones: an analysis of multilateral customs and trade rules
Analyse l'encadrement des zones franches par la Convention de Kyoto révisée (Revised Kyoto Convention) et par les règles de l'OMC : la première considère les zones franches comme des espaces dotés d'un certain caractère « extraterritorial », ce que le droit de l'OMC n'accorde pas, les deux corpus offrant une souplesse différente ; au 1er juin 2010, 63 des 69 parties contractantes à la Convention de Kyoto révisée étaient membres de l'OMC. Analyse de droit international, et non étude empirique sur Taïwan ; étaye l'idée que « zone franche ne veut pas dire extraterritorialité juridique ».
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
Compare par un modèle de jeu de Stackelberg, pour l'e-commerce transfrontalier à l'importation, le modèle « stock exclusivement en entrepôt sous douane » et le modèle « entrepôt sous douane + envoi direct à l'unité en cas de rupture » ; l'analyse montre que le modèle mixte peut accroître le profit des fournisseurs étrangers et réduire celui de la plateforme d'e-commerce. Modèle théorique sur l'e-commerce transfrontalier à l'importation en Chine continentale, non empirique ; le régime de Taïwan est différent, et l'étude ne peut servir que par analogie à illustrer l'arbitrage entre stock sous douane et envoi direct.
Textes de loi d'après la Laws & Regulations Database of Taiwan (date de consolidation 2026-10-08) ; statistiques des zones franches d'après le tableau 24 de l'Annuaire statistique des ports et de la navigation 114 du Maritime and Port Bureau, MOTC, et le site de la Civil Aeronautics Administration. Hormis Taoyuan Air, les dates d'approbation des différentes zones par le Yuan exécutif n'ont pas été trouvées dans un texte original (pour Taichung, seule la date de mise en service officielle) ; aucun texte officiel n'a été trouvé ni sur un régime d'importation de l'e-commerce transfrontalier via des lieux sous douane, ni sur l'application de la franchise de NT$2 000 aux importations à la sortie d'une zone. Aucune des études citées n'a été menée sur HowBridge.
Quelles sont les questions fréquentes sur le régime sous douane et les zones franches ?
Que signifie « sous douane » ?
Quelle différence entre « sous douane » et « exonéré » ?
Combien de zones franches compte Taïwan ?
De quelles taxes les zones franches sont-elles exonérées ?
Combien de temps la marchandise peut-elle rester en entrepôt sous douane ?
Peut-on transformer la marchandise en entrepôt sous douane ?
Un « centre logistique sous douane » est-il la même chose qu'un centre logistique ?
Un particulier peut-il placer ses achats en ligne en entrepôt sous douane pour économiser des taxes ?
Taïwan a-t-il un régime d'importation sous douane pour l'e-commerce transfrontalier ?
Les Export Processing Zones existent-elles encore ?
Les colis groupés de Chine vers Taïwan passent-ils par une zone franche ?
Pour aller plus loin
Le processus complet de dédouanement à l'importation à Taïwan
Taxes à l'importation sur les achats en ligne transfrontaliers (NT$2 000 et 6 fois par semestre)
Envois express et envois postaux : quelles différences de dédouanement
Comment faire le mandat préalable EZ WAY
Le port de Taipei et le dédouanement des envois express maritimes
Comment utiliser le guichet unique Douane-Port-Commerce
Valeur en douane à l'importation et redevances
Calculateur de frais d'envoi Chine–Taïwan
Envoyer de Chine vers Taïwan : calculez d'abord les frais d'envoi et les taxes
Les colis d'achats en ligne des particuliers ne passent pas par le régime sous douane et sont dédouanés selon les règles des envois express ; estimez avec HowBridge les frais d'envoi express maritime et aérien, puis vérifiez avec la recherche tarifaire les taxes à l'importation et les règles d'importation.
Calculateur de frais d'envoi Chine–Taïwan