保税とはどういう意味?自由貿易港区・保税倉庫・物流センターは何が違う?
保税とはどういう意味?
保税=輸入貨物をまず税関の監督下にある場所に置き、当面は課税しないこと。原貨のまま、または再整理後に輸出すれば免税です。台湾国内(課税区域)に販売する場合は、倉庫(区域)から出す際に輸入通関を行い、税を納めます。台湾の保税施設には保税倉庫、保税工場、物流センター、そして海港6か所・空港1か所の計7つの自由貿易港区があります。運営者は原則として許可を受けた会社でなければならず、個人のネット通販の荷物は保税手続を経由しません。
本記事では、台湾の保税制度と自由貿易港区(FTZ、台湾)制度の法的根拠、課税のタイミングと違い、そして個人のネット通販が別のルールで扱われる理由を説明します。HowBridge は中国大陸→台湾の集約輸送(転送)サービス(深圳の集約倉庫と桃園・大園の運営倉庫)を提供しており、保税倉庫・物流センター・自由貿易港区の事業は運営しておらず、通関業者でもありません。企業が保税施設を申請する場合は、財政部関務署(台湾)または自由貿易港区の管理機関にお問い合わせください。
保税と「国境の内側でありながら関税領域の外」とはどういう意味?
台湾の『関税法』は保税を第3章「税額の優遇」第2節に置いていますが、法律上「保税」という言葉そのものの定義はありません。保税倉庫、保税工場、物流センター、免税店をそれぞれ別に規定しています。共通する考え方は、貨物がすでに台湾の国内に入っていても、税関が監督する保税施設の中にある限り、輸入税はまだ課さないということです。
- 税率はどの日で決まるか:関税法や関税率表が改正された場合、保税倉庫に保管された貨物は「出庫輸入の申請日」、物流センターに搬入された貨物は「物流センターからの搬出輸入の申請日」を基準に適用税率を決めます(『関税法施行細則』第 2 条)。
- 輸出すれば免税:『関税法』第 58 条は、輸入貨物を保税倉庫に保管し、定められた保管期間内に「原貨のまま、または再整理後に輸出するものは免税」と定めています。物流センター(第 60 条)も、原貨のまま、または再整理・加工後に輸出すれば免税です。
- 「国境の内側でありながら関税領域の外」:交通部航港局はこの言葉で自由貿易港区を説明しています。国境の内側に関税領域の外となる区域を設け、貨物の出入りには関税を課さず、区域を出て台湾国内の他の課税区域で使用・消費されるときに初めて関税を徴収し、輸入規制を適用するという考え方です。
関係法令では、保税施設と自由貿易港区以外の台湾国内の一般地域を「課税区域」(国内の関税領域)と呼び、そこに入る貨物は輸入規定に従って通関・納税が必要です。また保税倉庫、保税工場、物流センターと各種園区の保税範囲をまとめて「保税区域」と呼びます。自由貿易港区の貨物を課税区域や保税区域へ送る場合は、いずれも貨物の輸出入規定に従って税関で通関手続を行います(台湾『自由貿易港区設置管理条例』第 17 条)。
貨物が保税区域を出入りするとき、いつ税金がかかる?
自由貿易港区を例にすると、海外から届いた貨物は二つの異なるルートをたどる可能性があり、課税の結果はまったく異なります:
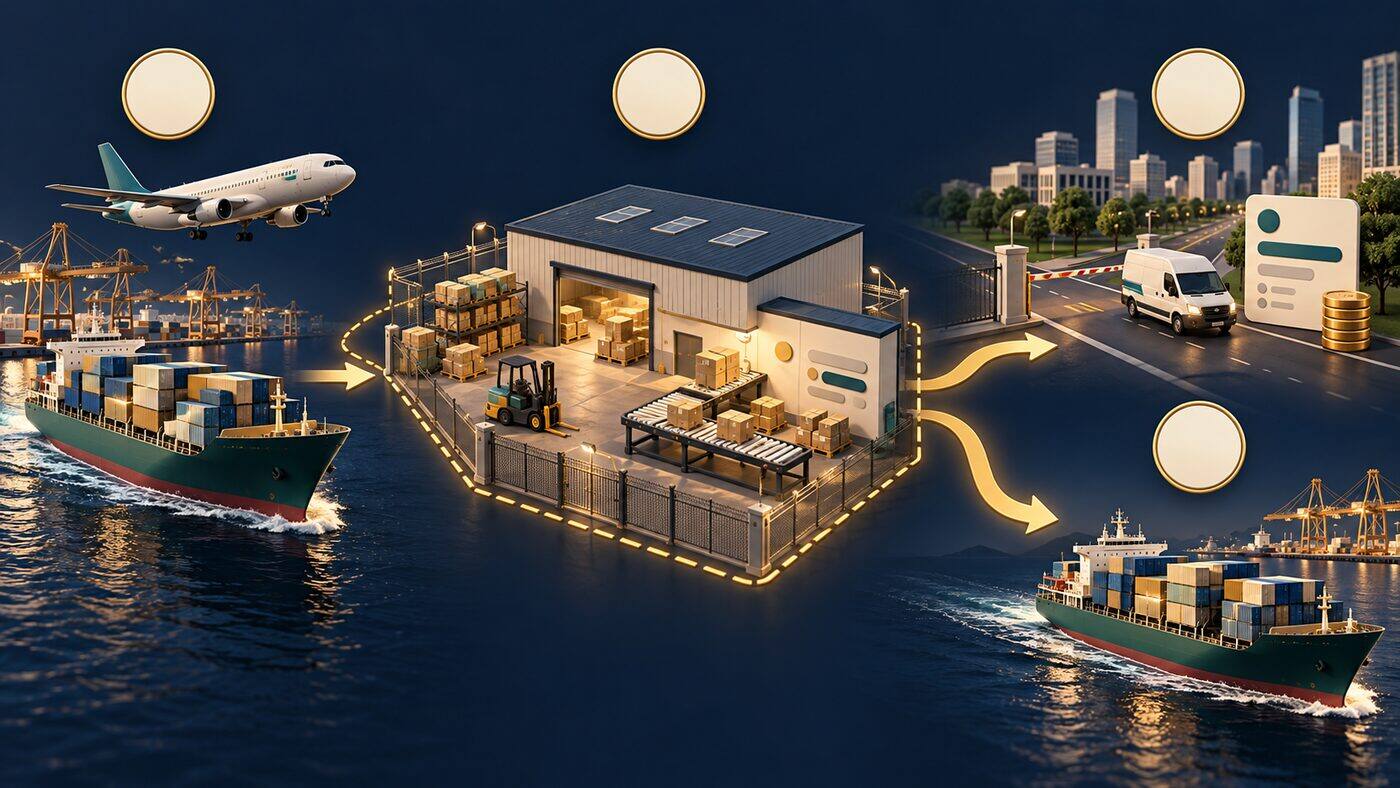
1海外の貨物が保税区域に入る
自由貿易港区の貨物は、搬入時に税関へ「通報」し、税関のコンピューターが応答して記録されれば出入りできます。この時点では輸入税はかかりません。『自由貿易港区設置管理条例』第 21 条により、自由港区事業者が海外から区域内に搬入する事業用の貨物は、関税、貨物税、営業税などが免除されます。
2区域内での保管・再整理・加工
保税倉庫でできるのは、検査、テスト、整理、仕分け、分割、組立、再包装などの「再整理」に限られ、貨物本来の性質や形状を変えることはできません。物流センターでは「再整理と簡易加工」ができ、保税工場と自由港区事業者は加工・製造ができます。
3台湾国内へ販売:区域を出る際に通関・納税
貨物を課税区域へ送る場合は、納税義務者が税関に申告し、輸入規定に従って通関を終えてから区域を出ることができ、輸入貨物の規定に従って関税、貨物税、営業税などが課されます(通関は通関管理弁法第 6 条、課税は条例第 23 条による)。保税倉庫の貨物を出庫して輸入する場合は一般の輸入規定に従って通関・納税し、自用保税倉庫の貨物を課税区域の業者に販売する場合は、出庫がみなし輸入となり、出庫時の形態で課税されます。
4再輸出:免税
原貨のまま、または再整理・加工後に再輸出すれば、台湾の輸入税はかかりません。保税制度があるからこそ、中継貿易や国際物流の配送で「先に納税して後で還付を受ける」必要がないのです。
自由港区事業者が事業用の貨物を事業目的以外に転用する場合は、事前に税関へ申告して関税、貨物税、営業税などを追納しなければなりません(条例第 30 条)。海外から搬入した自社使用の機械設備も、搬入後 5 年以内に課税区域へ送る場合は追徴されます(第 21 条第 2 項)。
保税倉庫・保税工場・物流センター・自由貿易港区は何が違う?
4種類の施設はいずれも「当面は課税せず、台湾国内に入るときに課税する」点は同じで、違いはどこまで加工できるか、どれだけ長く置けるか、そして申請のハードルにあります:
| 種類 | 法的根拠 | 区域内でできること | 保管期間 | 要件 |
|---|---|---|---|---|
| 保税倉庫 | 『関税法』第 58 条、『保税倉庫設立及管理弁法』 | 「再整理」のみ:検査、テスト、整理、仕分け、分割、組立、再包装。本来の性質や形状の変更、複雑な大型機械の使用は不可 | 保管は 2 年が上限で延長不可(重要原料・生活必需物資などの例外あり) | 払込資本金 NT$2,000 万以上。自用保税倉庫は NT$5,000 万以上 |
| 保税工場 | 『関税法』第 59 条、『税関管理保税工場弁法』 | 輸入原料を製造・加工して輸出。国内販売する場合は出荷時の形態で輸入税を追徴 | 弁法に基づき管理 | 払込資本金 NT$5,000 万以上 |
| 物流センター | 『関税法』第 60 条、『物流センター貨物通関弁法』 | 保税貨物の保管、積み替え、配送。「再整理と簡易加工」が可能 | 原則として制限なし。税関が期限を公告したもの、課税区域から通関後に搬入したもの(2 年)を除く | 払込資本金 NT$1.5 億以上の株式会社、保証金 NT$2,000 万 |
| 自由貿易港区 | 『自由貿易港区設置管理条例』 | 貿易、倉庫、物流、中継、積み替え、再整理、包装、修理、加工、製造、検査、テスト、展示など | 条例と営業管理弁法に基づく | 会社または外国会社の台湾支店であり、管理機関の許可を受けて自由港区事業者となる必要あり |
台湾の法令上の用語は「物流センター」(『関税法』第 60 条)で、税関の許可・登録を受け、保税貨物の保管、積み替え、配送を営む保税施設を指します。ネットでよく見かける「保税物流センター」は中国大陸の用語です。
『関税法』第 61 条の免税店では、販売用に搬入した保税貨物を定められた期間内に旅客へ販売し、原貨のまま携帯して出国する場合に免税となります。免税店は保税倉庫、保税工場、物流センターとともに『関税法』第3章第2節「保税」に並んで規定されており、自由貿易港区には別の専用法があります。
台湾にはどんな自由貿易港区がある?
財政部関務署(台湾)と交通部航港局の公表によると、台湾には現在 7つの自由貿易港区(海港6か所・空港1か所)があります。海港の自由貿易港区は交通部航港局が管理し、桃園航空自由貿易港区は交通部民用航空局が所管しています:
| 港区 | 種類 | 監督税関 | 説明 |
|---|---|---|---|
| 基隆港自由貿易港区 | 海港 | 基隆関 | |
| 台北港自由貿易港区 | 海港 | 基隆関 | 基隆関によると、台北港は自由貿易港区と EC 貨物(海上エクスプレス貨物)の出入りを同時に担っている |
| 蘇澳港自由貿易港区 | 海港 | 基隆関 | |
| 桃園航空自由貿易港区 | 空港 | 台北関 | 交通部の委託により遠雄自由貿易港区股份有限公司(Farglory Free Trade Zone)が建設・運営、2006-01-01 から営業 |
| 台中港自由貿易港区 | 海港 | 台中関 | 2005-11-17 に正式営業開始 |
| 安平港自由貿易港区 | 海港 | 高雄関 | 行政院の 2012-10-25 のプレスリリースの時点では営業中の港区に安平港は含まれておらず、その後に加わった |
| 高雄港自由貿易港区 | 海港 | 高雄関 | 航港局は代表的な業種として LME 金属先物取引と国際物流配送を挙げている |
屏東農業バイオテクノロジーパークに適用されるのは台湾の『農業科技園区設置管理条例』で、「保税範囲」により保税の便宜を提供しており、公式の7つの自由貿易港区のリストには含まれません。各港区の行政院による承認日は、桃園航空(2005-05-25 に行政院が設立準備を承認)を除いて一次資料の原文が見つからず、台中港は 2005-11-17 の正式営業開始日のみ確認できました。
自由貿易港区の規模はどのくらい?
交通部航港局『114年(2025年)航港統計年報』表 24 によると、2025 年末の海港自由貿易港区は計 85 社、年間の貿易額は約 NT$8,888 億、貿易量は 702 万トンで、貿易額は 2024 年比 39.83% 増でした。年報は、機械・電気機器およびその製品の保管・積み替え量の増加が伸びの要因だと説明しています。
| 年 | 事業者数(年末) | 貿易額 | 貿易量 |
|---|---|---|---|
| 2023 | 90 | 約 NT$5,991 億 | 4,713,091 トン |
| 2024 | 85 | 約 NT$6,356 億 | 6,307,706 トン |
| 2025 | 85 | 約 NT$8,888 億 | 7,024,147 トン |
- 2025 年の港別:台中港が約 NT$4,762 億(29 社)で最も多く、次いで台北港が約 NT$2,423 億(8 社)、高雄港が約 NT$1,684 億(34 社)でした。安平港と基隆港はそれぞれ約 NT$10.6 億、約 NT$8.6 億、蘇澳港は 1 社で表中に数値はありません。
- 桃園航空自由貿易港区:民用航空局の公表によると、2026 年第 1 四半期には付加価値パークに 34 社の自由港区事業者が入居し、第 1 四半期の貿易額は NT$17,874.87 億で、2025 年同期比 85.81% 増でした。
航港局の海港統計には桃園航空自由貿易港区が含まれず、民航局の桃園航空の数字は別途公表される四半期累計で、集計基準が異なります。交通部が公表した海港と空港の合計表は見つかりませんでした。
自由貿易港区ではどの税が免除される?いつ追納が必要?
多くの記事は「自由貿易港区は関税が免除される」とだけ書いていますが、『自由貿易港区設置管理条例』第 21 条が免除するのは関税だけではなく、しかも条件があります:
- 免除されるもの:自由港区事業者が海外から区域内に搬入する事業用の貨物は、関税、貨物税、営業税、たばこ酒税、たばこ健康福祉負担金、貿易推進サービス料および商港サービス料が免除されます(第 21 条第 1 項)。
- 自社使用の機械設備:海外から搬入した自社使用の機械・設備は、関税、貨物税、営業税、貿易推進サービス料および商港サービス料が免除されます(たばこ酒税とたばこ健康福祉負担金は含まない)。ただし搬入後 5 年以内に課税区域へ送る場合は追徴されます(第 21 条第 2 項)。
- 台湾国内への販売は課税:貨物を課税区域へ送る場合は、輸入規定に従って各種税費が課されます。区域内で加工・製造・再整理したものは、搬出時の形態の価格から区域内の付加価値を差し引いて課税価格を算定します(第 23 条)。
- 他の保税区域への搬出:保税貨物の規定に従い、関連する税費が免除されます(第 27 条)。
- 営利事業所得税:第 29 条は、台湾で準備的または補助的な性質の活動のみを行う営利事業者が、自ら、または自由港区事業者に委託して区域内で貨物の購入、輸入、保管または運送を行い、管理機関の審査・承認を受けた場合、貨物の販売所得について営利事業所得税を免除すると定めており、2042-12-31(民国 131 年 12 月 31 日)まで実施されます。これは所得税であり、輸入税とは別のものです。
全国法規データベースの沿革によると、『自由貿易港区設置管理条例』は 2003-07-23 に制定、2009-07-08 に全文改正され、最新の改正は 2019-01-16 で第 29 条のみの改正でした。2026-10-08 の整理基準日まで、その後の改正はありません。
サイエンスパークやテクノロジー産業パークも保税になる?
自由貿易港区のほかにも、台湾にはいくつかの園区で保税範囲が設けられています。区域内の事業者が海外から輸入する原料などは輸入税、貨物税、営業税が免除され、課税区域へ送るときに輸入規定に従って課税されます:
| 園区 | 法的根拠 | 説明 |
|---|---|---|
| テクノロジー産業パーク(旧・輸出加工区) | 『科技産業園区設置管理条例』第 7・21 条 | 2021-03-28 から「加工出口区(輸出加工区)」より改称。区域内事業者の保税貨物を課税区域へ送る場合は、輸入貨物と同様に扱う |
| サイエンスパーク | 『科学園区設置管理条例』第 22・23 条 | 主管機関は行政院の承認を得て保税範囲を指定できる |
| 農業科技園区 | 『農業科技園区設置管理条例』第 21・22 条 | 例:屏東農業バイオテクノロジーパーク。保税範囲内の事業者は保税の便宜を受けられる |
越境ECは保税倉庫を使って「保税輸入」できる?
ネット上では「越境ECは先に保税倉庫に在庫を置き、消費者が注文してから区域外に出せば、スピードと税務効率を両立できる」とよく言われます。「保税輸入」は中国大陸の越境ECの制度用語であり、財政部、関務署、航港局のウェブサイトでは、台湾で越境EC専用に設けられた保税輸入制度や試行計画は見つかりませんでした。企業は一般の規定に従って保税倉庫や物流センターに貨物を保管することはできますが、出庫して課税区域へ送るたびに一般の輸入規定に従って通関・納税が必要です。
- 台湾では、保税倉庫、物流センター、自由貿易港区から課税区域へ送る貨物は、いずれも一般の輸入規定に従って通関・納税が必要です(保税倉庫弁法第 24・29 条、物流センター通関弁法第 10 条、自由貿易港区通関管理弁法第 6 条)。
- 区域から輸入される貨物に NT$2,000 の少額免税が適用されるかどうかは、本記事では公式の明文規定が見つかっておらず、確立した方法とみなすことはできません。
- 保税施設の運営者は原則として許可を受けた会社でなければならず(保税倉庫には政府機関・公営事業などの例外あり)、個人は申請できません。保税倉庫、保税工場、物流センターにはさらに資本金の要件があります(上の比較表を参照)。
- Xu ら(2019、Sustainability)は、中国大陸の越境ECにおける「先に保税倉庫へ在庫を置く」モデルと「在庫切れ時に単品直送へ切り替える」モデルを比較していますが、これは理論モデルにすぎず、台湾の制度は異なるため、二つの在庫方式のトレードオフを類推で説明するにとどまります。
『保税倉庫設立及管理弁法』は 2026-07-20 に改正され、保税倉庫が自由貿易港区事業者から移送(販売)された貨物を保管できることが明記されました。『物流センター貨物通関作業規定』は 2026-01-20 に改正され、物流センターと自由貿易港区の間の貨物の搬出入が規定の対象に加わりました。これらは企業間の保税貨物の流通に関する規定であり、個人のネット通販の免税ルートではありません。
個人のネット通販や転送の荷物は保税とどう違う?
個人がタオバオ(淘宝)や拼多多などのプラットフォームで購入し、転送サービスや国際宅配便で台湾に送る荷物は、保税手続を経由せず、エクスプレス貨物、郵便物、または一般輸入の規定に従って通関します。少額(課税価格 NT$50,000 以下)で輸入規定などの制限に該当しないエクスプレス貨物は簡易申告で通関できます。2026-03-01 からは、簡易申告の前に通関委任(書面、関港貿シングルウィンドウ、または EZ WAY 実名認証プラットフォーム)を済ませる必要があります:
| 比較 | 保税施設(企業) | 個人のネット通販の荷物(エクスプレス/郵便) |
|---|---|---|
| 利用できる者 | 税関または管理機関の許可を受けた会社 | 一般の受取人 |
| 課税のタイミング | 区域を出て台湾国内へ販売するとき、一般の輸入規定による | 輸入通関時 |
| 少額免税 | 区域から輸入する貨物に NT$2,000 の免税が適用されるかは公式の明文規定が見つからない | 同一貨物の課税価格 NT$2,000 以下は関税・貨物税・営業税を免除(回数と品目の制限あり) |
| 保管できる期間 | 保税倉庫 2 年、物流センターは原則無制限 | 保管せず、そのまま通関 |
- NT$2,000 は「枠」ではなく「基準額」:同一貨物の課税価格(運賃・保険料を含む)が NT$2,000 以下の場合にのみ免税となり、超えた場合は貨物全体が規定に従って課税されます。
- 半年に 6 回まで:同一の納税義務者が半年度(1–6 月、7–12 月)内に少額免税での通関を 6 回を超えて受けた場合、それ以降は適用されません。残り回数は関港貿シングルウィンドウの「輸入回数頻繁資料照会(GB377)」で確認できます。
- 適用されない貨物:たばこ・酒類と関税割当が実施されている農産物は、少額免税の対象外です。
- 輸入許可・検査が必要な貨物:医薬品、健康食品、生鮮の農水畜産物、生きた動植物、保護対象の野生動植物とその製品などは、エクスプレスの簡易申告で通関することはできません(財政部関務署台北関の注意喚起)。
- 2026-03-01 から:簡易申告のエクスプレス貨物で事前に通関委任を済ませていない場合、税関は申告を受理しないことがあります(航空・海上エクスプレス貨物通関弁法、2026-02-23 改正)。
2026-10-17 時点で、財政部、関務署、全国法規データベースのいずれにも NT$2,000 や半年 6 回の基準を変更する改正公告は見当たらず、免税限度額の公告は現在も 2017-09-07 版のままです。メディアが報じている検討中の方向性は確定した政策ではないため、財政部の公告を基準にしてください。
自由貿易港区の効果について、研究はどう見ている?
以下の研究は背景情報であり、いずれも HowBridge を対象にしたものではありません。一般的な原則を説明するものにすぎません:
- 台湾の自由貿易港区のボトルネックは通関業務と管理の分散:張志清ら(2014、『航運季刊』)は階層分析法(AHP)で営業、人員、加工、通関業務の4つの側面を比較し、最も優先して対処すべき側面は「通関業務」、次いで「営業」という結果を示しました。余坤東ら(2016、『航運季刊』)は6つの海港自由貿易港区を調査し、事業者が最も望むのはシングルウィンドウの徹底、許可・検査書類の簡素化、管理機関の一本化であることを示しました。Huang ら(2020、Journal of Marine Science and Technology)も「法規の調整と統一」を三大改善策の一つに挙げています。3本ともアンケートや専門家の意見に基づく研究で、事業者と行政の見方を反映したものであり、港区の効果を定量的に評価したものではありません。
- 事業者の進出は免税だけでなく行政効率で決まる:Chiu ら(2011、The Asian Journal of Shipping and Logistics)は台湾の自由貿易港区で事業を行う多国籍企業を調査し、最も重視される5つの要因は政府の行政効率、料金の安さ、通関手続の簡素化、法規の明確さ、税制優遇でした。Hsu ら(2021、Promet)は高雄港自由貿易港区を例に、外国投資家の視点から最も改善が必要なのは原材料の調達、地方政府の効率、政治的安定、社会の安全だとしています。前者の進出後の業績向上は事業者の自己評価で、データもやや古いため、事業者の認識を示すにとどまります。
- 自由貿易区は有効だが、効果は条件次第:Wang(2013、Journal of Development Economics)は中国大陸で経済特区を早く設けた都市と遅く設けた都市を比較し、特区は外資を増やし国内投資を締め出さない一方、設置が遅い特区ほど効果が小さいことを示しました。Frick ら(2019、Economic Geography)は夜間光データで複数の新興国を分析し、特区の成長は持続しにくく、税制優遇よりも大都市・大市場への近さのほうが関係が深いとしています。いずれも台湾を対象とした研究ではなく、「特区を設ければ必ず成功するわけではない」ことを類推で説明するにとどまります。
- 「保税」は税の猶予であり、法律上の国外ではない:邱皓之(2020、国立台湾大学 企業管理修士専門課程の修士論文)は台湾とシンガポールを比較し、保税区域内では関税や営業税などが通常猶予または免除され、自由貿易区は加工、保管、検査、ラベル貼付、包装などの活動ができる最も機能が整った保税区域だと説明しています。Shadikhodjaev(2011、World Trade Review)は国際規範を分析し、改正京都規約は自由区域にいくらか「国外」の性質を認めているが、WTO 法はそのように扱っていないと指摘しています。前者は制度比較、後者は国際法の分析であり、どちらも節税額は試算していません。
- 保税在庫と直送にはそれぞれ長所と短所がある:Xu ら(2019、Sustainability)はゲーム理論モデルを用いて、越境輸入ECの「すべて先に保税倉庫へ在庫を置く」モデルと「保税倉庫が在庫切れの時に単品直送へ切り替える」モデルを比較し、混合モデルでは海外サプライヤーの利益が増え、EC事業者の利益が減る可能性があるという結果を示しました。これは中国大陸の越境ECを背景とした理論モデルで実データではなく、台湾の輸入制度は異なるため、二つの在庫方式のトレードオフを類推で説明するにとどまります。
保税と自由貿易港区のよく使われる用語は?
- 保税(関税の徴収を猶予)
- 輸入貨物が税関の監督する保税施設にある間は輸入税を課さないこと。輸出すれば免税、台湾国内に入るときに規定に従って通関・納税する。
- 国境の内側でありながら関税領域の外
- 国境の内側に設けられながら関税領域の外にある区域。貨物の出入りには関税を課さず、台湾国内の他の課税区域へ運ぶときに初めて課税する。
- 課税区域(国内の関税領域)
- 保税区域以外の台湾国内の一般地域。貨物が入る際は輸入規定に従って通関・納税が必要。
- 自由港区事業者
- 許可を受けて自由貿易港区内で貿易、倉庫、物流、中継、加工、製造などの業務を行う事業者。会社または外国会社の台湾支店でなければならない。
- 再整理(リコンディショニング)
- 保税倉庫内で認められる検査、テスト、整理、仕分け、分割、組立、再包装。貨物本来の性質や形状を変えてはならない。
- 物流センター
- 税関の許可・登録を受け、保税貨物の保管、積み替え、配送を営む保税施設。再整理と簡易加工ができる。
- みなし輸入
- 自用保税倉庫の貨物を課税区域の業者に販売する場合、出庫した時点で輸入とみなし、出庫時の形態で申告・課税する。
- 課税価格
- 関税を計算する基準となる価格。取引価格を基準とし、輸入港までの運賃と保険料を含める。
出典と確認範囲は?
以下の資料は 2026-10-17 に閲覧しました。文書の日付と閲覧日は分けて記載し、日付が明示されていないものは補っていません。
公式・政府の一次資料
- 自由貿易港区設置管理条例(交通部/全国法規データベース)|文書日付:2019-01-16;第3条の定義、第17条の通報と通関、第21条の関税など7項目の税費免除、第23条の課税区域への搬出時の課税の原文
- 自由貿易港区設置管理条例の沿革(全国法規データベース)|文書日付:2019-01-16;最新の改正が民国108年1月16日で第29条のみの改正であり、その後改正がないことを確認
- 関税法(財政部/全国法規データベース)|文書日付:2022-05-11;第58条 保税倉庫、第59条 保税工場、第60条 物流センター、第61条 免税店、第49条第2項 少額免税、第29条 課税価格に運賃・保険料を含む
- 関税法施行細則(財政部/全国法規データベース)|文書日付:2024-12-23;第2条:保税倉庫・物流センターの貨物は、関税率表の改正時に出庫(物流センターからの搬出)輸入の申請日で適用税率を決める
- 保税倉庫設立及管理弁法(財政部/全国法規データベース)|文書日付:2026-07-20;第34条 再整理の範囲と制限、第45条 保管2年、第24条 自用保税倉庫の貨物を課税区域へ販売する場合はみなし輸入、第29条 出庫輸入は一般の納税期限による
- 保税倉庫設立及管理弁法 改正総説明 115.07.20(財政部)|文書日付:2026-07-20;この1年の新制度:保税倉庫は自由貿易港区事業者から移送(販売)された貨物を保管できる
- 税関管理保税工場弁法(財政部/全国法規データベース)|文書日付:2026-06-12;第40条 国内販売は出荷時の形態で輸入税を追徴;民国115年6月改正の要点
- 物流センター貨物通関弁法(財政部/全国法規データベース)|文書日付:2025-01-14;第3条 物流センターの定義と再整理・簡易加工、第10条 課税区域への搬出には通関が必要、第18条 保管期間は原則として制限なし
- 自由貿易港区貨物通関管理弁法(財政部/全国法規データベース)|文書日付:2025-05-09;第6条 自由貿易港区の貨物を課税区域へ送る場合は納税義務者が申告し、輸入規定に従って処理
- 自由貿易港区事業営業管理弁法(交通部/全国法規データベース)|文書日付:2024-10-16;第2条:自由港区事業者は会社または外国会社の台湾支店でなければならない
- 科技産業園区設置管理条例(旧・加工出口区設置管理条例)(経済部/全国法規データベース)|文書日付:2023-01-19;加工出口区は民国110年3月28日から改称;第7・21条 保税貨物を課税区域へ送る場合は輸入に準じて課税
- 科学園区設置管理条例(国家科学及技術委員会/全国法規データベース)|文書日付:2018-06-06;第22条 保税範囲の指定、第23条 原料の免税と課税区域への搬出時の課税
- 農業科技園区設置管理条例(農業部/全国法規データベース)|文書日付:2026-02-04;第21・22条 保税範囲;農業科技園区と自由貿易港区が別の法律であることを示す
- 航空エクスプレス貨物通関弁法(財政部/全国法規データベース)|文書日付:2026-02-23;第11条 少額免税のエクスプレス=課税価格 NT$2,000 以下;第17条 2026-03-01 から簡易申告には事前の通関委任が必要
- 海上エクスプレス貨物通関弁法(財政部/全国法規データベース)|文書日付:2026-02-23;海上エクスプレス貨物は海上エクスプレス貨物専用区域で通関し、自由貿易港区の保税ではない;民国115年の事前委任の新制度
- 郵便物輸出入通関弁法(財政部/全国法規データベース)|文書日付:2020-04-01;第7条 郵便物の課税価格 NT$2,000 以内は関税・貨物税・営業税を免除
- 関税法第49条第2項の免税限度額公告(財政部)|文書日付:2017-09-07;同一貨物の課税価格 NT$2,000 以下は免税とする正式な公告の原文
- 物流センター貨物通関作業規定(財政部関務署)|文書日付:2026-01-20;この1年の新制度:物流センターと自由貿易港区の間の貨物搬出入の通関手続を規定の対象に
- 現行の自由貿易港区はどこか?各港区の税関の監督機関は?(財政部関務署)|文書日付:2026-07-06;公式の7つの自由貿易港区のリストと監督税関
- 海外のネット通販は手軽でも、頻繁な輸入には注意(財政部)|文書日付:2024-10-01;NT$2,000 の少額免税と半年度6回の認定基準の全文
- 越境ネット通販で注意すべき規定(財政部関務署台北関)|文書日付:2025-02-12;輸入許可・検査が必要なネット通販の貨物はエクスプレスの簡易申告を利用できない
- よくある質問:自由貿易港区とは(交通部航港局)|文書日付:2026-10-13;「国境の内側でありながら関税領域の外」の概念と海港6か所・空港1か所のリスト
- 桃園航空自由貿易港区(交通部民用航空局)|文書日付:2026-05-19;民国94年の設立準備承認、営業許可、民国115年第1四半期の事業者数と貿易額
- 中華民国114年 航港統計年報 表24 海港自由貿易港区(交通部航港局)|文書日付:2026-07;(2026 年 7 月発行)民国114年の海港自由貿易港区は85社、貿易額約 NT$8,888億、貿易量702万トン
研究文献
An Evaluation of Free Trade Port Zone in Taiwan
台湾の自由貿易港区で事業を行う多国籍企業をアンケートで調査し、重要度・パフォーマンス分析(IPA)で事業者が最も重視する5つの要因(政府の行政効率、料金の安さ、通関手続の簡素化、法規の明確さ、税制優遇)を特定。事業者は進出後に信用、投資、顧客満足、売上が向上したとも回答している(事業者の自己評価)。「自由港区の価値は免税だけでなく通関と行政の効率にある」ことの裏付けになる。
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
要旨によると、台湾は 2002 年から自由貿易港区を計画したが、十数年たっても成果は当初の期待に届かず、管理機関と法規が複雑すぎることが業績不振の重要な要因とされる。階層分析法で「営業、人員、加工、通関業務」の4側面を比較し、最も優先して対処すべきは「通関業務」、次いで「営業」で、論点の中では「外国営利事業者の二重課税」が最も重視された。「自由貿易港区のボトルネックは通関業務と省庁横断の法規にある」ことの裏付けになる。
應用品質機能展開法於臺灣自由貿易港區政策改善
品質機能展開(QFD)で6つの海港自由貿易港区の事業者と行政を調査。要旨によると、先行研究では港区に貨物の流れの悪さ、雇用制限の多さ、自主管理規定の厳しさなどの問題が見つかっている。事業者が最も改善すべきと考える政策目標の上位2つはシングルウィンドウの徹底と営利事業所得税の優遇、改善策の上位2つは許可・検査書類の簡素化と自由港区事業者の管理機関の一本化だった。「許可・検査書類と管理の分散が事業者の悩み」であることの裏付けになる。
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
多層的な品質機能展開により、利用者とサービス提供者(航港局など)の双方の視点から台湾の自由貿易港区のサービス品質を評価し、情報・技術システムの強化、法規の調整と統一、自動化された道路と法規システムの整備という3つの重要な技術的解決策を提示。「法規の統一と情報システムが自由貿易港区のサービス品質の鍵」であることの裏付けになる。
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
ファジィ階層分析法で外国投資家の視点から自由貿易港区の外国直接投資(FDI)の業績評価モデルを構築し、高雄港自由貿易港区で実証。高雄港で最も優先して改善すべき項目は原材料の調達、地方政府の効率、政治的安定、社会の安全だという結果。「港区が外資を引きつけるのは税制だけではない」ことの裏付けになる。
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
英語で書かれた修士論文で、専門家インタビューと SWOT 分析により台湾とシンガポールの自由貿易区を比較。要旨では、保税区域内では関税や営業税などが通常猶予または免除され、税関の監督は最小限であり、自由貿易区は製造、加工、保管、検査、修理、ラベル貼付、包装、展示などのサプライチェーン活動ができる最も機能が整った保税区域で、企業のキャッシュフローの負担軽減や物流効率の向上に役立つと説明している。「保税=税の猶予であり、貨物が永久に免税になるわけではない」という説明の裏付けになる。全文は有償での利用許諾。
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
経済特区を早く設けた都市と遅く設けた都市を比較し、特区は企業の移転にとどまらず外国直接投資を増やし、国内投資を締め出さず、賃金の伸びは現地の生活費の上昇を上回ったことを示した。一方、遅く設けられた特区ほど効果が小さく、企業立地のゆがみが大きい。研究対象は中国大陸の都市であり類推にとどまるが、「特区は有効だが効果は逓減し、設置条件に左右される」ことの裏付けになる。
Toward Economically Dynamic Special Economic Zones in Emerging Countries
夜間光データで多国の経済特区の成長を測定し、特区の成長は持続しにくく、特区による産業技術の高度化はしばしば難しく、面積の大きい特区のほうが有利であることを示した。大都市・大市場への近さや既存の工業化の程度は業績に寄与する一方、税制優遇などの施策変数と業績には構造的な関係が見られない。研究対象は新興国であり類推にとどまるが、「優遇策だけでは成功は保証されない」ことの裏付けになる。
International regulation of free zones: an analysis of multilateral customs and trade rules
改正京都規約(Revised Kyoto Convention)と WTO ルールによる自由区域の規律を分析。前者は自由区域をいくらか「国外」の性質を持つ区域とみなすが、WTO 法はそのような扱いをしておらず、二つの規範の柔軟性は異なる。2010 年 6 月 1 日時点で、改正京都規約の締約国・地域 69 のうち 63 が WTO 加盟国・地域だった。国際法規範の分析であり台湾の実証ではないが、「自由区域は法律上の国外ではない」ことの裏付けになる。
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
シュタッケルベルク・ゲームモデルで、越境輸入ECの「保税倉庫のみの在庫」モデルと「保税倉庫+在庫切れ時の単品直送」モデルを比較し、混合モデルでは海外サプライヤーの利益が増え、EC事業者の利益が減る可能性があるという分析結果を示した。中国大陸の越境輸入ECを対象とした理論モデルで実証ではなく、台湾の制度は異なるため、保税在庫と直送のトレードオフを類推で説明するにとどまる。
法令の条文は全国法規データベース(整理基準日 2026-10-08)の原文に、自由貿易港区の統計は交通部航港局『114年航港統計年報』表 24 と民用航空局のウェブページに基づいています。桃園航空以外は、各港区の行政院による承認日の一次資料の原文が見つかっていません(台中港は正式営業開始日のみ確認)。越境ECが保税施設を経由して輸入する公式の制度、および区域から輸入する貨物に NT$2,000 の少額免税が適用されるかどうかについても、公式の明文規定は見つかっていません。本記事で紹介した研究は、いずれも HowBridge を対象にしたものではありません。
保税と自由貿易港区についてよくある質問は?
保税とはどういう意味?
保税と免税はどう違う?
台湾に自由貿易港区はいくつある?
自由貿易港区ではどの税が免除される?
保税倉庫の貨物はどのくらい保管できる?
保税倉庫で加工はできる?
「保税物流センター」と物流センターは同じ?
個人がネット通販の商品を保税倉庫に置いて節税できる?
台湾に越境ECの保税輸入はある?
輸出加工区はまだある?
中国から台湾への転送の荷物は自由貿易港区を通る?
関連記事
中国から台湾へ荷物を送るなら、まず送料と税金を試算
個人のネット通販の荷物は保税を経由せず、エクスプレスの規定に従って通関します。HowBridge で海上エクスプレスと航空便の送料を試算し、関税率検索で輸入税と輸入規定コードを確認しましょう。
中国から台湾への送料シミュレーション