ทัณฑ์บนคืออะไร? เขตการค้าเสรี คลังสินค้าทัณฑ์บน และศูนย์โลจิสติกส์ต่างกันตรงไหน?
ทัณฑ์บนคืออะไร?
ทัณฑ์บน = เก็บสินค้านำเข้าไว้ในสถานที่ที่ศุลกากรกำกับดูแลก่อน โดยยังไม่เก็บภาษีหากส่งออกในสภาพเดิมหรือหลังการจัดการใหม่ (ตรวจสอบ คัดแยก บรรจุใหม่ ฯลฯ) จะได้รับยกเว้นภาษี เมื่อจะขายเข้าในประเทศไต้หวัน (เขตที่ต้องเสียภาษี) ต้องสำแดงนำเข้าตอนนำออกจากคลัง (ออกจากเขต) และเสียภาษี สถานที่ทัณฑ์บนของไต้หวันได้แก่ คลังสินค้าทัณฑ์บน โรงงานทัณฑ์บน ศูนย์โลจิสติกส์ และเขตการค้าเสรีรวม 7 แห่ง (ท่าเรือ 6 แห่ง ท่าอากาศยาน 1 แห่ง) โดยหลักแล้วผู้ดำเนินการต้องเป็นบริษัทที่ได้รับอนุญาต พัสดุช้อปออนไลน์ของบุคคลไม่ได้ผ่านขั้นตอนทัณฑ์บน
บทความนี้อธิบายฐานทางกฎหมาย จังหวะเวลาการเก็บภาษี และความแตกต่างของระบบทัณฑ์บนและเขตการค้าเสรีของไต้หวัน รวมถึงเหตุผลที่การช้อปออนไลน์ของบุคคลใช้กฎอีกชุดหนึ่ง HowBridge ให้บริการฝากรวมสินค้าส่งจากจีนแผ่นดินใหญ่→ไต้หวัน (คลังรวมสินค้าเซินเจิ้นและคลังปฏิบัติการต้าหยวน เถาหยวน) ไม่ได้ประกอบกิจการคลังสินค้าทัณฑ์บน ศูนย์โลจิสติกส์ หรือธุรกิจในเขตการค้าเสรี และไม่ใช่ตัวแทนออกของ หากบริษัทต้องการยื่นขอจัดตั้งสถานที่ทัณฑ์บน โปรดติดต่อกรมศุลกากร กระทรวงการคลัง (ไต้หวัน) (Customs Administration, Ministry of Finance) หรือหน่วยงานบริหารเขตการค้าเสรี
ทัณฑ์บนและ "อยู่ในอาณาเขตประเทศแต่อยู่นอกเขตศุลกากร" หมายความว่าอะไร?
กฎหมายศุลกากร (ไต้หวัน) จัดเรื่องทัณฑ์บนไว้ในหมวด 3 "สิทธิพิเศษทางภาษี" ส่วนที่ 2 แต่ในทางกฎหมายไม่ได้นิยามคำว่า "ทัณฑ์บน" ไว้โดยเฉพาะ หากแต่กำหนดเรื่องคลังสินค้าทัณฑ์บน โรงงานทัณฑ์บน ศูนย์โลจิสติกส์ และร้านค้าปลอดภาษีแยกกัน ความหมายร่วมกันคือ แม้สินค้าจะเข้ามาในอาณาเขตไต้หวันแล้ว ตราบใดที่ยังอยู่ในสถานที่ทัณฑ์บนที่ศุลกากรกำกับดูแล ก็ยังไม่เก็บภาษีนำเข้า
- อัตราภาษีดูจากวันไหน:เมื่อมีการแก้ไขกฎหมายศุลกากรหรือพิกัดอัตราศุลกากร สินค้าที่เก็บในคลังสินค้าทัณฑ์บนใช้ "วันยื่นขอนำออกจากคลังเพื่อนำเข้า" ส่วนสินค้าที่เก็บในศูนย์โลจิสติกส์ใช้ "วันยื่นขอนำออกจากศูนย์โลจิสติกส์เพื่อนำเข้า" เป็นเกณฑ์ในการกำหนดอัตราภาษีที่ใช้ (ข้อบังคับการบังคับใช้กฎหมายศุลกากร ข้อ 2)
- ส่งออกได้รับยกเว้นภาษี:กฎหมายศุลกากร มาตรา 58 กำหนดว่า สินค้านำเข้าที่นำเข้าเก็บในคลังสินค้าทัณฑ์บนแล้ว หาก "ส่งออกในสภาพเดิมหรือส่งออกหลังการจัดการใหม่ภายในระยะเวลาเก็บที่กำหนด ให้ยกเว้นภาษี" ศูนย์โลจิสติกส์ (มาตรา 60) ก็ได้รับยกเว้นภาษีเมื่อส่งออกในสภาพเดิม หรือส่งออกหลังการจัดการใหม่หรือแปรรูป
- "อยู่ในอาณาเขตประเทศแต่อยู่นอกเขตศุลกากร":สำนักงานการเดินเรือและท่าเรือใช้คำนี้อธิบายเขตการค้าเสรี กล่าวคือ กันพื้นที่หนึ่งภายในพรมแดนประเทศให้อยู่นอกเขตศุลกากร สินค้าเข้าออกพื้นที่นี้ไม่ต้องเสียอากรศุลกากร จะเก็บอากรและใช้มาตรการควบคุมการนำเข้าก็ต่อเมื่อสินค้าออกจากพื้นที่ไปใช้หรือบริโภคในเขตที่ต้องเสียภาษีอื่นในประเทศเท่านั้น
บทบัญญัติที่เกี่ยวข้องใช้คำว่า "เขตที่ต้องเสียภาษี" (เขตศุลกากรภายในประเทศ) หมายถึงพื้นที่ทั่วไปในประเทศที่อยู่นอกสถานที่ทัณฑ์บนและเขตการค้าเสรี สินค้าที่เข้ามาต้องสำแดงและเสียภาษีตามระเบียบการนำเข้า และเรียกคลังสินค้าทัณฑ์บน โรงงานทัณฑ์บน ศูนย์โลจิสติกส์ และพื้นที่ทัณฑ์บนของนิคมต่าง ๆ รวมกันว่า "เขตทัณฑ์บน" สินค้าในเขตการค้าเสรีที่ส่งไปยังเขตที่ต้องเสียภาษีหรือเขตทัณฑ์บน ต้องผ่านพิธีการศุลกากรตามระเบียบการนำเข้าส่งออกสินค้าทั้งสิ้น (พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารเขตการค้าเสรี (ไต้หวัน) มาตรา 17)
เมื่อสินค้าเข้าออกเขตทัณฑ์บน ต้องเสียภาษีตอนไหน?
ยกตัวอย่างเขตการค้าเสรี สินค้าล็อตหนึ่งที่เข้ามาจากต่างประเทศอาจไปได้สองเส้นทาง ซึ่งผลทางภาษีต่างกันโดยสิ้นเชิง:
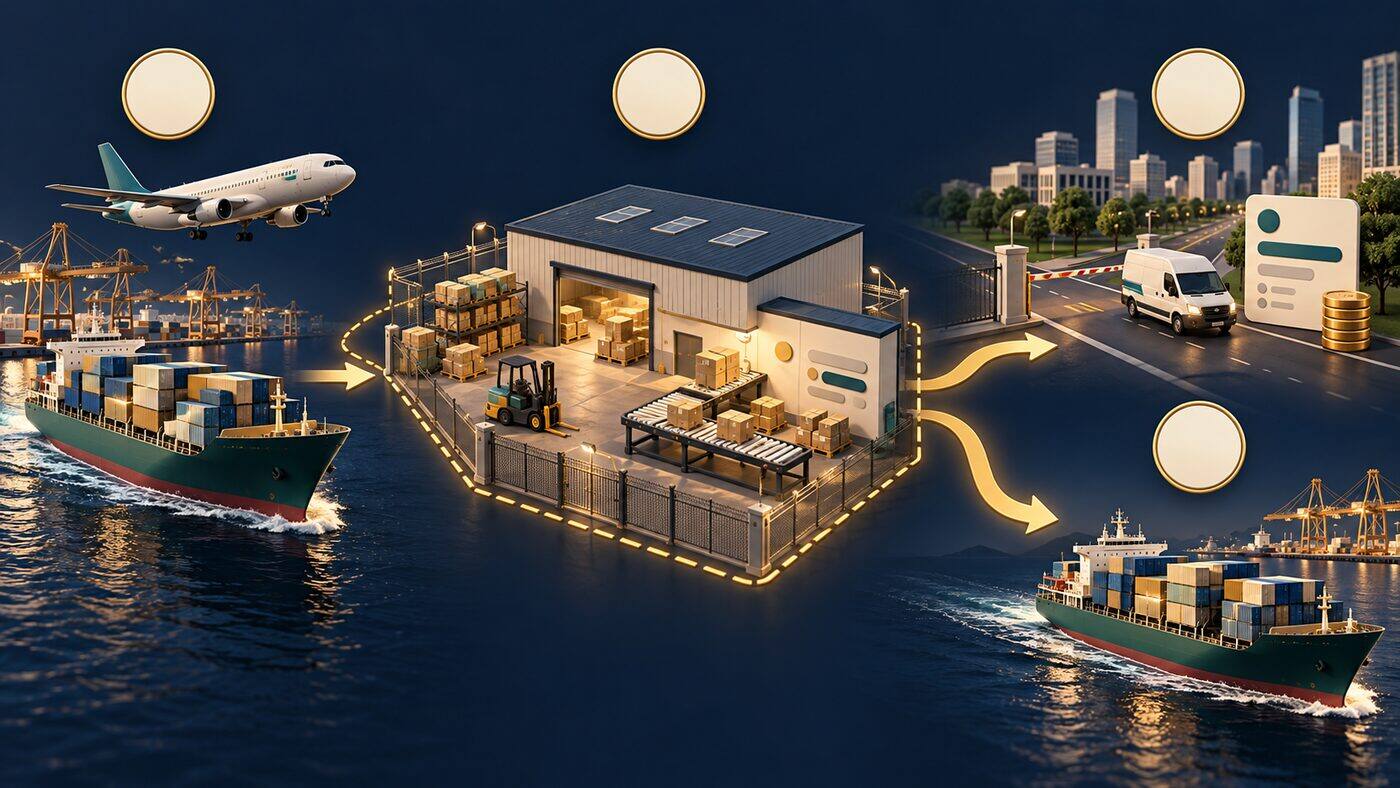
1สินค้าต่างประเทศเข้าสู่เขตทัณฑ์บน
สินค้าที่เข้าเขตการค้าเสรีต้อง "แจ้ง" ศุลกากร เมื่อระบบคอมพิวเตอร์ของศุลกากรตอบกลับและบันทึกไว้แล้วก็เข้าออกได้ ในขั้นนี้ยังไม่เก็บภาษีนำเข้า ตามพระราชบัญญัติว่าด้วยการจัดตั้งและบริหารเขตการค้าเสรี มาตรา 21 สินค้าที่ผู้ประกอบการในเขตการค้าเสรีนำเข้าจากต่างประเทศมาในเขตเพื่อใช้ในการดำเนินกิจการ ได้รับยกเว้นอากรศุลกากร ภาษีสินค้า ภาษีธุรกิจ และภาษีค่าธรรมเนียมอื่น ๆ
2เก็บรักษา จัดการใหม่ หรือแปรรูปในเขต
คลังสินค้าทัณฑ์บนทำได้เฉพาะ "การจัดการใหม่" เช่น ตรวจสอบ ทดสอบ จัดระเบียบ คัดแยก แบ่ง ประกอบ บรรจุใหม่ และห้ามเปลี่ยนแปลงลักษณะหรือรูปทรงเดิมของสินค้า ศูนย์โลจิสติกส์ทำ "การจัดการใหม่และการแปรรูปอย่างง่าย" ได้ ส่วนโรงงานทัณฑ์บนและผู้ประกอบการในเขตการค้าเสรีแปรรูปและผลิตได้
3ขายเข้าในประเทศ: สำแดงตอนออกจากเขตและเสียภาษี
เมื่อส่งสินค้าไปยังเขตที่ต้องเสียภาษี ผู้มีหน้าที่เสียภาษีต้องสำแดงต่อศุลกากร และผ่านพิธีการตามระเบียบการนำเข้าแล้วจึงนำออกจากเขตได้ โดยเก็บอากรศุลกากร ภาษีสินค้า ภาษีธุรกิจ ฯลฯ ตามระเบียบสินค้านำเข้า (พิธีการตามระเบียบการบริหารพิธีการศุลกากร ข้อ 6 การเก็บภาษีตามพระราชบัญญัติ มาตรา 23) สินค้าในคลังสินค้าทัณฑ์บนที่นำออกเพื่อนำเข้า ให้สำแดงและเสียภาษีตามระเบียบการนำเข้าทั่วไป เมื่อสินค้าในคลังสินค้าทัณฑ์บนเพื่อใช้เองขายให้ผู้ประกอบการในเขตที่ต้องเสียภาษี การนำออกจากคลังถือว่าเป็นการนำเข้า และเก็บภาษีตามสภาพตอนนำออก
4ส่งกลับออกไป: ยกเว้นภาษี
ส่งออกอีกครั้งในสภาพเดิม หรือหลังการจัดการใหม่หรือแปรรูป จะไม่เก็บภาษีนำเข้าของไต้หวัน นี่คือเหตุผลที่ระบบทัณฑ์บนทำให้การขนถ่ายผ่านแดนและการกระจายสินค้าโลจิสติกส์ระหว่างประเทศไม่ต้องเสียภาษีก่อนแล้วค่อยขอคืน
หากผู้ประกอบการในเขตการค้าเสรีจะนำสินค้าที่ใช้ในการดำเนินกิจการไปใช้เพื่อวัตถุประสงค์อื่นที่ไม่ใช่การดำเนินกิจการ ต้องแจ้งศุลกากรล่วงหน้าและชำระอากรศุลกากร ภาษีสินค้า ภาษีธุรกิจ ฯลฯ เพิ่มเติม (พระราชบัญญัติ มาตรา 30) เครื่องจักรอุปกรณ์เพื่อใช้เองที่นำเข้าจากต่างประเทศ หากส่งไปยังเขตที่ต้องเสียภาษีภายใน 5 ปีหลังนำเข้า ก็ต้องเรียกเก็บภาษีย้อนหลังเช่นกัน (มาตรา 21 วรรค 2)
คลังสินค้าทัณฑ์บน โรงงานทัณฑ์บน ศูนย์โลจิสติกส์ และเขตการค้าเสรีต่างกันตรงไหน?
สถานที่ทั้งสี่ประเภทล้วน "ยังไม่เก็บภาษีก่อน เข้าในประเทศจึงเก็บ" ความต่างอยู่ที่แปรรูปได้มากน้อยแค่ไหน เก็บได้นานเท่าใด และเกณฑ์การยื่นขอ:
| ประเภท | ฐานทางกฎหมาย | ทำอะไรได้ในเขต | ระยะเวลาเก็บ | เกณฑ์ |
|---|---|---|---|---|
| คลังสินค้าทัณฑ์บน | กฎหมายศุลกากร มาตรา 58 ระเบียบการจัดตั้งและบริหารคลังสินค้าทัณฑ์บน | ทำได้เฉพาะ "การจัดการใหม่": ตรวจสอบ ทดสอบ จัดระเบียบ คัดแยก แบ่ง ประกอบ บรรจุใหม่ ห้ามเปลี่ยนแปลงลักษณะหรือรูปทรงเดิม ห้ามใช้เครื่องจักรขนาดใหญ่ที่ซับซ้อน | เก็บได้ไม่เกิน 2 ปี ขยายไม่ได้ (มีข้อยกเว้นสำหรับวัตถุดิบสำคัญ สินค้าจำเป็นต่อการครองชีพ ฯลฯ) | ทุนชำระแล้วตั้งแต่ NT$20,000,000 ขึ้นไป คลังสินค้าทัณฑ์บนเพื่อใช้เองตั้งแต่ NT$50,000,000 ขึ้นไป |
| โรงงานทัณฑ์บน | กฎหมายศุลกากร มาตรา 59 ระเบียบศุลกากรว่าด้วยการบริหารโรงงานทัณฑ์บน | นำเข้าวัตถุดิบมาผลิตหรือแปรรูปแล้วส่งออก หากขายในประเทศต้องเรียกเก็บภาษีนำเข้าตามสภาพตอนออกจากโรงงาน | บริหารตามระเบียบ | ทุนชำระแล้วตั้งแต่ NT$50,000,000 ขึ้นไป |
| ศูนย์โลจิสติกส์ | กฎหมายศุลกากร มาตรา 60 ระเบียบพิธีการศุลกากรสินค้าของศูนย์โลจิสติกส์ | เก็บรักษา ขนถ่าย และกระจายสินค้าทัณฑ์บน ทำ "การจัดการใหม่และการแปรรูปอย่างง่าย" ได้ | โดยหลักไม่จำกัด ยกเว้นกรณีที่ศุลกากรประกาศกำหนดระยะเวลา หรือสินค้าที่เข้ามาเก็บหลังผ่านพิธีการจากเขตที่ต้องเสียภาษี (2 ปี) | บริษัทจำกัดแบบมีหุ้น (company limited by shares) ที่มีทุนชำระแล้วตั้งแต่ NT$150,000,000 ขึ้นไป เงินประกัน NT$20,000,000 |
| เขตการค้าเสรี | พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารเขตการค้าเสรี | การค้า เก็บรักษา โลจิสติกส์ การค้าผ่านแดน การขนถ่ายผ่านแดน การจัดการใหม่ บรรจุภัณฑ์ ซ่อมแซม แปรรูป ผลิต ตรวจสอบ ทดสอบ จัดแสดง ฯลฯ | ตามพระราชบัญญัติและระเบียบการบริหารการดำเนินกิจการ | ต้องเป็นบริษัทหรือสาขาในไต้หวันของบริษัทต่างชาติ และได้รับอนุมัติจากหน่วยงานบริหารให้เป็นผู้ประกอบการในเขตการค้าเสรี |
คำที่ใช้ในกฎหมายไต้หวันคือ "ศูนย์โลจิสติกส์" (กฎหมายศุลกากร มาตรา 60) หมายถึงสถานที่ทัณฑ์บนที่ได้รับอนุมัติและจดทะเบียนกับศุลกากร ดำเนินธุรกิจเก็บรักษา ขนถ่าย และกระจายสินค้าทัณฑ์บน ส่วนคำว่า "ศูนย์โลจิสติกส์ทัณฑ์บน" ที่พบบ่อยในอินเทอร์เน็ตเป็นศัพท์ของจีนแผ่นดินใหญ่
ร้านค้าปลอดภาษีตามกฎหมายศุลกากร มาตรา 61 สินค้าทัณฑ์บนที่นำเข้าเก็บเพื่อจำหน่าย หากขายให้ผู้เดินทางภายในระยะเวลาที่กำหนดและนำติดตัวออกนอกประเทศในสภาพเดิมจะได้รับยกเว้นภาษี ร้านค้าปลอดภาษีอยู่ในหมวด 3 ส่วนที่ 2 "ทัณฑ์บน" ของกฎหมายศุลกากร ร่วมกับคลังสินค้าทัณฑ์บน โรงงานทัณฑ์บน และศูนย์โลจิสติกส์ ส่วนเขตการค้าเสรีมีกฎหมายเฉพาะแยกต่างหาก
ไต้หวันมีเขตการค้าเสรีที่ไหนบ้าง?
ตามประกาศของกรมศุลกากร กระทรวงการคลัง (ไต้หวัน) และสำนักงานการเดินเรือและท่าเรือ ปัจจุบันไต้หวันมีเขตการค้าเสรี 7 แห่ง (ท่าเรือ 6 แห่ง ท่าอากาศยาน 1 แห่ง) หน่วยงานบริหารเขตการค้าเสรีท่าเรือคือสำนักงานการเดินเรือและท่าเรือ กระทรวงคมนาคม ส่วนเขตการค้าเสรีท่าอากาศยานเถาหยวนอยู่ในความดูแลของสำนักงานการบินพลเรือน กระทรวงคมนาคม:
| เขต | ประเภท | หน่วยงานศุลกากรที่กำกับดูแล | หมายเหตุ |
|---|---|---|---|
| เขตการค้าเสรีท่าเรือจีหลง (Keelung) | ท่าเรือ | ด่านศุลกากรจีหลง (Keelung Customs) | |
| เขตการค้าเสรีท่าเรือไทเป (Taipei) | ท่าเรือ | ด่านศุลกากรจีหลง (Keelung Customs) | ด่านศุลกากรจีหลงอธิบายว่าท่าเรือไทเปรับผิดชอบทั้งเขตการค้าเสรีและการเข้าออกของสินค้าอีคอมเมิร์ซ (พัสดุด่วนทางทะเลแบบฝากส่ง) |
| เขตการค้าเสรีท่าเรือซูอ้าว (Su-ao) | ท่าเรือ | ด่านศุลกากรจีหลง (Keelung Customs) | |
| เขตการค้าเสรีท่าอากาศยานเถาหยวน (Taoyuan Air) | ท่าอากาศยาน | ด่านศุลกากรไทเป (Taipei Customs) | กระทรวงคมนาคมมอบหมายให้ Farglory Free Trade Zone Co., Ltd. ก่อสร้างและดำเนินการ เริ่มดำเนินการตั้งแต่ 2006-01-01 |
| เขตการค้าเสรีท่าเรือไถจง (Taichung) | ท่าเรือ | ด่านศุลกากรไถจง (Taichung Customs) | เริ่มดำเนินการอย่างเป็นทางการ 2005-11-17 |
| เขตการค้าเสรีท่าเรืออันผิง (Anping) | ท่าเรือ | ด่านศุลกากรเกาสง (Kaohsiung Customs) | ข่าวประชาสัมพันธ์ของสภาบริหาร (Executive Yuan) วันที่ 2012-10-25 ในขณะนั้นรายชื่อเขตที่ดำเนินการยังไม่มีท่าเรืออันผิง ซึ่งเพิ่มเข้ามาภายหลัง |
| เขตการค้าเสรีท่าเรือเกาสง (Kaohsiung) | ท่าเรือ | ด่านศุลกากรเกาสง (Kaohsiung Customs) | สำนักงานการเดินเรือและท่าเรือระบุธุรกิจตัวอย่างคือการซื้อขายล่วงหน้าโลหะ LME และการกระจายสินค้าโลจิสติกส์ระหว่างประเทศ |
นิคมเทคโนโลยีชีวภาพการเกษตรผิงตงใช้พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารนิคมวิทยาศาสตร์การเกษตร (ไต้หวัน) ให้สิทธิประโยชน์ทัณฑ์บนผ่าน "พื้นที่ทัณฑ์บน" และไม่อยู่ในรายชื่อเขตการค้าเสรีอย่างเป็นทางการ 7 แห่ง สำหรับวันที่สภาบริหารอนุมัติแต่ละเขต นอกจากท่าอากาศยานเถาหยวน (สภาบริหารอนุมัติให้เตรียมจัดตั้งเมื่อ 2005-05-25) แล้ว ไม่พบต้นฉบับแหล่งปฐมภูมิ ท่าเรือไถจงพบเพียงวันเริ่มดำเนินการอย่างเป็นทางการ 2005-11-17
เขตการค้าเสรีมีขนาดใหญ่แค่ไหน?
ตาราง 24 ในรายงานสถิติประจำปีการเดินเรือและท่าเรือ ปีหมินกั๋ว 114 ของสำนักงานการเดินเรือและท่าเรือ: ณ สิ้นปี 2025 เขตการค้าเสรีท่าเรือมีผู้ประกอบการรวม 85 ราย มูลค่าการค้าทั้งปีประมาณ NT$888,800 ล้าน ปริมาณการค้า 7,020,000 ตัน มูลค่าการค้าเพิ่มขึ้น 39.83% จากปี 2024 รายงานอธิบายว่าการเติบโตมาจากปริมาณการเก็บและขนถ่ายเครื่องจักร อุปกรณ์ไฟฟ้า เครื่องใช้ไฟฟ้า และผลิตภัณฑ์ที่เกี่ยวข้องเพิ่มขึ้น
| ปี | จำนวนผู้ประกอบการ (สิ้นปี) | มูลค่าการค้า | ปริมาณการค้า |
|---|---|---|---|
| 2023 | 90 | ประมาณ NT$599,100 ล้าน | 4,713,091 ตัน |
| 2024 | 85 | ประมาณ NT$635,600 ล้าน | 6,307,706 ตัน |
| 2025 | 85 | ประมาณ NT$888,800 ล้าน | 7,024,147 ตัน |
- แยกตามท่าเรือ ปี 2025:ท่าเรือไถจงมากที่สุดประมาณ NT$476,200 ล้าน (29 ราย) รองลงมาคือท่าเรือไทเปประมาณ NT$242,300 ล้าน (8 ราย) และท่าเรือเกาสงประมาณ NT$168,400 ล้าน (34 ราย) ท่าเรืออันผิงและท่าเรือจีหลงประมาณ NT$1,060 ล้าน และ NT$860 ล้าน ตามลำดับ ท่าเรือซูอ้าวมี 1 ราย และไม่มีตัวเลขในตาราง
- เขตการค้าเสรีท่าอากาศยานเถาหยวน:สำนักงานการบินพลเรือนเผยแพร่ว่า ไตรมาส 1 ปี 2026 มีผู้ประกอบการในเขตการค้าเสรี 34 รายเข้าตั้งอยู่ในนิคมเพิ่มมูลค่า มูลค่าการค้าไตรมาส 1 อยู่ที่ NT$1,787,487 ล้าน เพิ่มขึ้น 85.81% จากช่วงเดียวกันของปี 2025
สถิติท่าเรือของสำนักงานการเดินเรือและท่าเรือไม่รวมเขตการค้าเสรีท่าอากาศยานเถาหยวน ส่วนตัวเลขเถาหยวนของสำนักงานการบินพลเรือนเป็นยอดสะสมรายไตรมาสที่เผยแพร่แยกต่างหาก ขอบเขตการนับต่างกัน และไม่พบตารางรวมท่าเรือกับท่าอากาศยานที่กระทรวงคมนาคมเผยแพร่
เขตการค้าเสรียกเว้นภาษีอะไรบ้าง? เมื่อไหร่ต้องเสียภาษีเพิ่ม?
หลายบทความเขียนเพียงว่า "เขตการค้าเสรียกเว้นอากรศุลกากร" แต่สิ่งที่พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารเขตการค้าเสรี มาตรา 21 ยกเว้นไม่ได้มีแค่อากรศุลกากร และยังมีเงื่อนไขด้วย:
- ยกเว้นอะไรบ้าง:สินค้าที่ผู้ประกอบการในเขตการค้าเสรีนำเข้าจากต่างประเทศมาในเขตเพื่อใช้ในการดำเนินกิจการ ได้รับยกเว้นอากรศุลกากร ภาษีสินค้า ภาษีธุรกิจ ภาษียาสูบและสุรา เงินสมทบสวัสดิการสุขภาพจากผลิตภัณฑ์ยาสูบ ค่าธรรมเนียมบริการส่งเสริมการค้า และค่าธรรมเนียมบริการท่าเรือพาณิชย์ (มาตรา 21 วรรค 1)
- เครื่องจักรอุปกรณ์เพื่อใช้เอง:เครื่องจักรและอุปกรณ์เพื่อใช้เองที่นำเข้าจากต่างประเทศ ได้รับยกเว้นอากรศุลกากร ภาษีสินค้า ภาษีธุรกิจ ค่าธรรมเนียมบริการส่งเสริมการค้า และค่าธรรมเนียมบริการท่าเรือพาณิชย์ (ไม่รวมภาษียาสูบและสุรา และเงินสมทบสวัสดิการสุขภาพจากผลิตภัณฑ์ยาสูบ) แต่หากส่งไปยังเขตที่ต้องเสียภาษีภายใน 5 ปีหลังนำเข้า ต้องเรียกเก็บภาษีย้อนหลัง (มาตรา 21 วรรค 2)
- ขายเข้าในประเทศต้องเสียภาษี:เมื่อส่งสินค้าไปยังเขตที่ต้องเสียภาษี ให้เก็บภาษีและค่าธรรมเนียมต่าง ๆ ตามระเบียบการนำเข้า สินค้าที่แปรรูป ผลิต หรือจัดการใหม่ในเขต ให้ประเมินราคาศุลกากรจากราคาตามสภาพตอนนำออก หักด้วยมูลค่าเพิ่มที่เกิดขึ้นในเขต (มาตรา 23)
- ส่งไปยังเขตทัณฑ์บนอื่น:ได้รับยกเว้นภาษีและค่าธรรมเนียมที่เกี่ยวข้องตามระเบียบสินค้าทัณฑ์บน (มาตรา 27)
- ภาษีเงินได้นิติบุคคล:มาตรา 29 กำหนดว่า นิติบุคคลที่ดำเนินกิจกรรมเฉพาะที่มีลักษณะเตรียมการหรือสนับสนุนในไต้หวัน ซึ่งซื้อ นำเข้า เก็บรักษา หรือขนส่งสินค้าในเขตด้วยตนเองหรือมอบหมายให้ผู้ประกอบการในเขตการค้าเสรีดำเนินการ และได้รับการพิจารณาอนุมัติจากหน่วยงานบริหาร เงินได้จากการขายสินค้าได้รับยกเว้นภาษีเงินได้นิติบุคคล ใช้บังคับถึง 2042-12-31 (วันที่ 31 เดือน 12 ปีหมินกั๋ว 131) นี่คือภาษีเงินได้ ซึ่งเป็นคนละเรื่องกับภาษีนำเข้า
ตามประวัติกฎหมายในฐานข้อมูลกฎหมายแห่งชาติ พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารเขตการค้าเสรีตราขึ้นเมื่อ 2003-07-23 แก้ไขทั้งฉบับเมื่อ 2009-07-08 และแก้ไขครั้งล่าสุดเมื่อ 2019-01-16 โดยแก้เฉพาะมาตรา 29 จนถึงวันตัดรอบการรวบรวม 2026-10-08 ก็ไม่มีการแก้ไขอีก
นิคมวิทยาศาสตร์และนิคมอุตสาหกรรมเทคโนโลยีนับเป็นทัณฑ์บนด้วยหรือไม่?
นอกจากเขตการค้าเสรีแล้ว ไต้หวันยังมีนิคมอีกหลายประเภทที่กำหนดพื้นที่ทัณฑ์บนไว้ ผู้ประกอบการในนิคมที่นำเข้าวัตถุดิบ ฯลฯ จากต่างประเทศได้รับยกเว้นภาษีนำเข้า ภาษีสินค้า และภาษีธุรกิจ เมื่อส่งไปยังเขตที่ต้องเสียภาษีจึงเก็บภาษีตามระเบียบการนำเข้า:
| นิคม | ฐานทางกฎหมาย | หมายเหตุ |
|---|---|---|
| นิคมอุตสาหกรรมเทคโนโลยี (เดิมคือเขตอุตสาหกรรมส่งออก) | พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารนิคมอุตสาหกรรมเทคโนโลยี มาตรา 7, 21 | เปลี่ยนชื่อจาก "เขตอุตสาหกรรมส่งออก" ตั้งแต่ 2021-03-28 สินค้าทัณฑ์บนของผู้ประกอบการในนิคมที่ส่งไปยังเขตที่ต้องเสียภาษี ให้ดำเนินการเช่นเดียวกับสินค้านำเข้า |
| นิคมวิทยาศาสตร์ | พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารนิคมวิทยาศาสตร์ มาตรา 22, 23 | หน่วยงานผู้รับผิดชอบอาจเสนอสภาบริหารอนุมัติให้กำหนดพื้นที่ทัณฑ์บน |
| นิคมวิทยาศาสตร์การเกษตร | พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารนิคมวิทยาศาสตร์การเกษตร มาตรา 21, 22 | เช่น นิคมเทคโนโลยีชีวภาพการเกษตรผิงตง ผู้ประกอบการในพื้นที่ทัณฑ์บนได้รับสิทธิประโยชน์ทัณฑ์บน |
อีคอมเมิร์ซข้ามพรมแดนใช้คลังทัณฑ์บนเพื่อ "นำเข้าแบบทัณฑ์บน" ได้หรือไม่?
ในอินเทอร์เน็ตมักพูดว่า "อีคอมเมิร์ซข้ามพรมแดนสามารถนำสินค้าเข้าสต็อกในคลังทัณฑ์บนก่อน เมื่อลูกค้าสั่งซื้อจึงนำออกจากเขต ได้ทั้งความรวดเร็วและประสิทธิภาพทางภาษี" "การนำเข้าแบบทัณฑ์บน" เป็นศัพท์ในระบบอีคอมเมิร์ซข้ามพรมแดนของจีนแผ่นดินใหญ่ เว็บไซต์ของกระทรวงการคลังไต้หวัน กรมศุลกากรไต้หวัน และสำนักงานการเดินเรือและท่าเรือ ไม่พบระบบการนำเข้าแบบทัณฑ์บนหรือโครงการนำร่องที่ไต้หวันออกแบบมาเพื่ออีคอมเมิร์ซข้ามพรมแดนโดยเฉพาะ แม้บริษัทจะเก็บสินค้าไว้ในคลังสินค้าทัณฑ์บนหรือศูนย์โลจิสติกส์ตามระเบียบทั่วไปได้ แต่ทุกครั้งที่นำออกไปยังเขตที่ต้องเสียภาษีต้องสำแดงและเสียภาษีตามระเบียบการนำเข้าทั่วไป
- ในไต้หวัน สินค้าที่ส่งจากคลังสินค้าทัณฑ์บน ศูนย์โลจิสติกส์ หรือเขตการค้าเสรีไปยังเขตที่ต้องเสียภาษี ล้วนต้องสำแดงและเสียภาษีตามระเบียบการนำเข้าทั่วไป (ระเบียบคลังสินค้าทัณฑ์บน ข้อ 24, 29 ระเบียบพิธีการศุลกากรศูนย์โลจิสติกส์ ข้อ 10 ระเบียบการบริหารพิธีการศุลกากรเขตการค้าเสรี ข้อ 6)
- สินค้าที่นำออกจากเขตเพื่อนำเข้าจะใช้สิทธิยกเว้นภาษีสินค้ามูลค่าต่ำ NT$2,000 ได้หรือไม่ บทความนี้ไม่พบบทบัญญัติที่ชัดเจนอย่างเป็นทางการ จึงไม่ควรถือเป็นแนวปฏิบัติที่แน่นอน
- โดยหลักผู้ดำเนินการสถานที่ทัณฑ์บนต้องเป็นบริษัทที่ได้รับอนุญาต (คลังสินค้าทัณฑ์บนมีข้อยกเว้นสำหรับหน่วยงานรัฐ รัฐวิสาหกิจ ฯลฯ) บุคคลธรรมดายื่นขอไม่ได้ คลังสินค้าทัณฑ์บน โรงงานทัณฑ์บน และศูนย์โลจิสติกส์ยังมีเกณฑ์ทุนจดทะเบียนอีกด้วย (ดูตารางเปรียบเทียบด้านบน)
- Xu และคณะ (2019, Sustainability) เปรียบเทียบสองรูปแบบของอีคอมเมิร์ซข้ามพรมแดนในจีนแผ่นดินใหญ่ คือ "นำสินค้าเข้าคลังทัณฑ์บนก่อน" และ "เมื่อสินค้าขาดสต็อกเปลี่ยนเป็นส่งตรงทีละชิ้น" ซึ่งเป็นเพียงแบบจำลองเชิงทฤษฎี ระบบของไต้หวันต่างออกไป จึงใช้ได้เพียงเพื่ออนุมานเปรียบเทียบข้อได้เสียของการเตรียมสต็อกสองแบบเท่านั้น
ระเบียบการจัดตั้งและบริหารคลังสินค้าทัณฑ์บนที่แก้ไขเมื่อ 2026-07-20 กำหนดชัดว่าคลังสินค้าทัณฑ์บนเก็บสินค้าที่ผู้ประกอบการในเขตการค้าเสรีโอนเก็บ (ขาย) มาได้ ระเบียบปฏิบัติพิธีการศุลกากรสินค้าของศูนย์โลจิสติกส์ที่แก้ไขเมื่อ 2026-01-20 นำการขนส่งสินค้าเข้าออกระหว่างศูนย์โลจิสติกส์กับเขตการค้าเสรีเข้ามาอยู่ในขอบเขตการกำกับ ทั้งหมดนี้เป็นระเบียบว่าด้วยการหมุนเวียนสินค้าทัณฑ์บนระหว่างบริษัท ไม่ใช่ช่องทางยกเว้นภาษีสำหรับการช้อปออนไลน์ของบุคคล
การช้อปออนไลน์ของบุคคลและพัสดุฝากรวมต่างจากทัณฑ์บนอย่างไร?
สินค้าที่บุคคลซื้อจากแพลตฟอร์มอย่าง Taobao หรือ Pinduoduo แล้วส่งกลับไต้หวันผ่านบริการฝากรวมสินค้าหรือพัสดุด่วน ไม่ได้ผ่านขั้นตอนทัณฑ์บน แต่ผ่านพิธีการตามระเบียบสินค้าพัสดุด่วน สิ่งของทางไปรษณีย์ หรือการนำเข้าทั่วไป สินค้าพัสดุด่วนมูลค่าต่ำ (ราคาศุลกากรไม่เกิน NT$50,000) ที่ไม่ติดข้อจำกัดอย่างรหัสระเบียบการนำเข้า สามารถผ่านพิธีการด้วยการสำแดงแบบย่อ ตั้งแต่ 2026-03-01 การสำแดงแบบย่อต้องมอบอำนาจการสำแดงศุลกากรล่วงหน้าให้เรียบร้อยก่อน (เป็นลายลักษณ์อักษร ผ่านระบบ Single Window ศุลกากร-ท่าเรือ-การค้า หรือแพลตฟอร์มยืนยันตัวตน EZ WAY):
| เปรียบเทียบ | สถานที่ทัณฑ์บน (บริษัท) | พัสดุช้อปออนไลน์ของบุคคล (พัสดุด่วน/ไปรษณีย์) |
|---|---|---|
| ใครใช้ได้ | บริษัทที่ได้รับอนุมัติจากศุลกากรหรือหน่วยงานบริหาร | ผู้รับทั่วไป |
| เก็บภาษีเมื่อไหร่ | เมื่อออกจากเขตเพื่อขายเข้าในประเทศ ตามระเบียบการนำเข้าทั่วไป | ตอนผ่านพิธีการนำเข้า |
| ยกเว้นภาษีมูลค่าน้อย | การนำออกจากเขตเพื่อนำเข้าจะใช้สิทธิยกเว้นภาษี NT$2,000 ได้หรือไม่ ไม่พบบทบัญญัติที่ชัดเจนอย่างเป็นทางการ | ราคาศุลกากรของล็อตเดียวกันไม่เกิน NT$2,000 ได้รับยกเว้นอากรศุลกากร ภาษีสินค้า ภาษีธุรกิจ (มีข้อจำกัดด้านจำนวนครั้งและประเภทสินค้า) |
| เก็บได้นานเท่าใด | คลังสินค้าทัณฑ์บน 2 ปี ศูนย์โลจิสติกส์โดยหลักไม่จำกัด | ไม่เก็บ ผ่านพิธีการโดยตรง |
- NT$2,000 เป็นเกณฑ์ ไม่ใช่วงเงิน:ราคาศุลกากรของล็อตเดียวกัน (รวมค่าขนส่งและค่าประกันภัย) ต้องไม่เกิน NT$2,000 จึงจะได้รับยกเว้นภาษี หากเกินจะเก็บภาษีทั้งล็อตตามระเบียบ
- ครึ่งปีละ 6 ครั้ง:ผู้มีหน้าที่เสียภาษีรายเดียวกัน หากใช้สิทธิยกเว้นภาษีสินค้ามูลค่าต่ำเกิน 6 ครั้งภายในครึ่งปี (เดือน 1–6, เดือน 7–12) จะใช้สิทธิไม่ได้อีก ตรวจสอบจำนวนครั้งที่เหลือได้ที่ "บริการสอบถามข้อมูลการนำเข้าบ่อยครั้ง (GB377)" ในระบบ Single Window ศุลกากร-ท่าเรือ-การค้า
- สินค้าที่ใช้สิทธิไม่ได้:ยาสูบ สุรา และสินค้าเกษตรที่ใช้โควตาภาษีศุลกากร ไม่ได้รับสิทธิยกเว้นภาษีสินค้ามูลค่าต่ำ
- สินค้าที่ต้องผ่านการตรวจสอบอนุญาต:ยา ผลิตภัณฑ์อาหารเพื่อสุขภาพ ผลิตภัณฑ์เกษตร ประมง และปศุสัตว์สด พืชและสัตว์มีชีวิต พืชและสัตว์ป่าคุ้มครองและผลิตภัณฑ์จากสิ่งเหล่านี้ ฯลฯ ไม่สามารถผ่านพิธีการด้วยการสำแดงแบบย่อสำหรับพัสดุด่วน (ด่านศุลกากรไทเป กรมศุลกากร กระทรวงการคลังไต้หวัน แจ้งเตือน)
- ตั้งแต่ 2026-03-01:สินค้าพัสดุด่วนที่สำแดงแบบย่อ หากยังไม่ได้มอบอำนาจการสำแดงศุลกากรล่วงหน้า ศุลกากรอาจไม่รับใบขน (ระเบียบพิธีการศุลกากรสินค้าพัสดุด่วนทางอากาศและทางทะเล แก้ไขเมื่อ 2026-02-23)
ณ วันที่ 2026-10-17 กระทรวงการคลังไต้หวัน กรมศุลกากรไต้หวัน และฐานข้อมูลกฎหมายแห่งชาติ ต่างไม่พบประกาศแก้ไขที่ปรับเกณฑ์ NT$2,000 หรือครึ่งปีละ 6 ครั้ง ประกาศวงเงินยกเว้นภาษียังคงเป็นฉบับ 2017-09-07 แนวทางที่อยู่ระหว่างศึกษาตามที่สื่อรายงานไม่ใช่นโยบายที่กำหนดแล้ว โปรดยึดประกาศของกระทรวงการคลังไต้หวันเป็นหลัก
งานวิจัยมองผลการดำเนินงานของเขตการค้าเสรีอย่างไร?
งานวิจัยด้านล่างให้ข้อมูลภูมิหลัง ไม่มีงานใดที่ทำเกี่ยวกับ HowBridge ใช้ได้เพียงอธิบายหลักการทั่วไปเท่านั้น:
- คอขวดของเขตการค้าเสรีไต้หวันอยู่ที่งานศุลกากรและการบริหารหลายหน่วยงาน:Chang (จาง จื้อชิง) และคณะ (2014, วารสาร Maritime Quarterly ของไต้หวัน) ใช้กระบวนการวิเคราะห์ลำดับชั้น (AHP) เปรียบเทียบสี่มิติ ได้แก่ การดำเนินงาน บุคลากร การแปรรูป และงานศุลกากร ผลการวิจัยพบว่ามิติที่ควรแก้ไขเป็นอันดับแรกคือ "งานศุลกากร" รองลงมาคือ "การดำเนินงาน" Yu (อวี๋ คุนตง) และคณะ (2016, Maritime Quarterly) สำรวจเขตการค้าเสรีท่าเรือหกแห่ง ผู้ประกอบการต้องการมากที่สุดคือการใช้ระบบ Single Window จริง การลดเอกสารตรวจสอบอนุญาต และการรวมหน่วยงานบริหารเป็นหนึ่งเดียว Huang และคณะ (2020, Journal of Marine Science and Technology) ก็จัดให้ "การประสานและรวมกฎระเบียบให้เป็นหนึ่งเดียว" เป็นหนึ่งในสามแนวทางปรับปรุงหลัก ทั้งสามงานเป็นการวิจัยด้วยแบบสอบถามหรือความเห็นผู้เชี่ยวชาญ สะท้อนมุมมองของผู้ประกอบการและภาครัฐ ไม่ใช่การประเมินผลการดำเนินงานของเขตเชิงปริมาณ
- ผู้ประกอบการที่เข้าตั้งในเขตดูประสิทธิภาพการบริหาร ไม่ใช่แค่การยกเว้นภาษี:Chiu และคณะ (2011, The Asian Journal of Shipping and Logistics) สำรวจบริษัทข้ามชาติที่ดำเนินกิจการในเขตการค้าเสรีไต้หวัน ปัจจัยห้าประการที่ได้รับความสำคัญมากที่สุดคือ ประสิทธิภาพการบริหารของรัฐ ค่าธรรมเนียมต่ำ พิธีการศุลกากรที่เรียบง่าย กฎระเบียบที่ชัดเจน และสิทธิประโยชน์ทางภาษี Hsu และคณะ (2021, Promet) ใช้เขตการค้าเสรีท่าเรือเกาสงเป็นกรณีศึกษา จากมุมมองนักลงทุนต่างชาติพบว่าสิ่งที่ต้องปรับปรุงมากที่สุดคือการเข้าถึงวัตถุดิบ ประสิทธิภาพของรัฐบาลท้องถิ่น เสถียรภาพทางการเมือง และความปลอดภัยทางสังคม ผลการดำเนินงานที่ดีขึ้นหลังเข้าตั้งในงานแรกเป็นการประเมินตนเองของผู้ประกอบการ และข้อมูลค่อนข้างเก่า จึงบอกได้เพียงการรับรู้ของผู้ประกอบการ
- เขตการค้าเสรีได้ผล แต่ผลขึ้นอยู่กับเงื่อนไข:Wang (2013, Journal of Development Economics) เปรียบเทียบเมืองในจีนแผ่นดินใหญ่ที่จัดตั้งเขตเศรษฐกิจพิเศษเร็วและช้า พบว่าเขตพิเศษเพิ่มการลงทุนจากต่างประเทศและไม่เบียดบังการลงทุนในประเทศ แต่เขตที่ตั้งช้ากว่าได้ประโยชน์น้อยกว่า Frick และคณะ (2019, Economic Geography) ใช้ข้อมูลแสงไฟยามค่ำคืนวิเคราะห์ประเทศเกิดใหม่หลายประเทศ พบว่าการเติบโตของเขตพิเศษยั่งยืนได้ยาก และความใกล้เมืองใหญ่และตลาดใหญ่มีความสัมพันธ์มากกว่าสิทธิประโยชน์ทางภาษี กลุ่มตัวอย่างของทั้งสองงานไม่ใช่ไต้หวัน จึงใช้ได้เพียงอนุมานว่า "การตั้งเขตพิเศษไม่ได้หมายความว่าจะสำเร็จเสมอไป"
- "ทัณฑ์บน" คือการระงับภาษีไว้ก่อน ไม่ใช่ "นอกอาณาเขต" ในทางกฎหมาย:Chiu (ชิว เฮ่าจือ) (2020, วิทยานิพนธ์ปริญญาโท หลักสูตรบริหารธุรกิจมหาบัณฑิตพิเศษ มหาวิทยาลัยแห่งชาติไต้หวัน) เปรียบเทียบไต้หวันกับสิงคโปร์ อธิบายว่าในเขตทัณฑ์บน อากรศุลกากร ภาษีธุรกิจ ฯลฯ มักได้รับการระงับหรือยกเว้น ส่วนเขตการค้าเสรีคือเขตทัณฑ์บนที่มีฟังก์ชันครบที่สุด สามารถแปรรูป เก็บรักษา ตรวจสอบ ติดฉลาก บรรจุภัณฑ์ ฯลฯ ได้ Shadikhodjaev (2011, World Trade Review) วิเคราะห์บรรทัดฐานระหว่างประเทศ ชี้ว่าอนุสัญญาเกียวโตฉบับแก้ไขถือว่าเขตปลอดอากรมีลักษณะ "นอกอาณาเขต" อยู่บ้าง แต่กฎหมาย WTO ไม่ได้ปฏิบัติเช่นนั้น งานแรกเป็นการเปรียบเทียบระบบ งานหลังเป็นการวิเคราะห์กฎหมายระหว่างประเทศ ทั้งสองงานไม่ได้ประเมินจำนวนเงินภาษีที่ประหยัดได้
- การสต็อกแบบทัณฑ์บนและการส่งตรงต่างมีข้อดีข้อเสีย:Xu และคณะ (2019, Sustainability) ใช้แบบจำลองทฤษฎีเกมเปรียบเทียบสองรูปแบบของอีคอมเมิร์ซนำเข้าข้ามพรมแดน คือ "นำสินค้าทั้งหมดเข้าสต็อกในคลังทัณฑ์บนก่อน" และ "เมื่อคลังทัณฑ์บนขาดสต็อกเปลี่ยนเป็นส่งตรงทีละชิ้น" ผลลัพธ์แสดงว่ารูปแบบผสมอาจทำให้กำไรของซัพพลายเออร์ต่างประเทศเพิ่มขึ้น และกำไรของผู้ประกอบการอีคอมเมิร์ซลดลง นี่เป็นแบบจำลองเชิงทฤษฎีภายใต้บริบทอีคอมเมิร์ซข้ามพรมแดนของจีนแผ่นดินใหญ่ ไม่ใช่ข้อมูลจริง ระบบนำเข้าของไต้หวันต่างออกไป จึงใช้ได้เพียงอนุมานเปรียบเทียบข้อได้เสียของการเตรียมสต็อกสองแบบ
ศัพท์ที่ใช้บ่อยเกี่ยวกับทัณฑ์บนและเขตการค้าเสรีมีอะไรบ้าง?
- ทัณฑ์บน
- ระหว่างที่สินค้านำเข้าอยู่ในสถานที่ทัณฑ์บนที่ศุลกากรกำกับดูแล จะยังไม่เก็บภาษีนำเข้า ส่งออกได้รับยกเว้นภาษี เมื่อเข้าในประเทศจึงสำแดงและเสียภาษีตามระเบียบ
- อยู่ในอาณาเขตประเทศแต่อยู่นอกเขตศุลกากร
- พื้นที่ที่กันไว้ภายในพรมแดนประเทศแต่อยู่นอกเขตศุลกากร สินค้าเข้าออกไม่ต้องเสียอากรศุลกากร จะเก็บภาษีก็ต่อเมื่อส่งไปยังเขตที่ต้องเสียภาษีอื่นในประเทศ
- เขตที่ต้องเสียภาษี
- พื้นที่ทั่วไปในประเทศที่อยู่นอกเขตทัณฑ์บน (เขตศุลกากรภายในประเทศ) สินค้าที่เข้ามาต้องสำแดงและเสียภาษีตามระเบียบการนำเข้า
- ผู้ประกอบการในเขตการค้าเสรี
- กิจการที่ได้รับอนุมัติให้ดำเนินธุรกิจการค้า เก็บรักษา โลจิสติกส์ การค้าผ่านแดน แปรรูป ผลิต ฯลฯ ในเขตการค้าเสรี (FTZ enterprise) ต้องเป็นบริษัทหรือสาขาในไต้หวันของบริษัทต่างชาติ
- การจัดการใหม่
- การตรวจสอบ ทดสอบ จัดระเบียบ คัดแยก แบ่ง ประกอบ บรรจุใหม่ ที่อนุญาตในคลังสินค้าทัณฑ์บน ห้ามเปลี่ยนแปลงลักษณะหรือรูปทรงเดิมของสินค้า
- ศูนย์โลจิสติกส์
- สถานที่ทัณฑ์บน (ตามกฎหมายศุลกากรไต้หวัน มาตรา 60) ที่ได้รับอนุมัติและจดทะเบียนกับศุลกากร ดำเนินธุรกิจเก็บรักษา ขนถ่าย และกระจายสินค้าทัณฑ์บน ทำการจัดการใหม่และการแปรรูปอย่างง่ายได้
- ถือว่าเป็นการนำเข้า
- เมื่อสินค้าในคลังสินค้าทัณฑ์บนเพื่อใช้เองขายให้ผู้ประกอบการในเขตที่ต้องเสียภาษี การนำออกจากคลังให้ถือว่าเป็นการนำเข้า และสำแดงเสียภาษีตามสภาพตอนนำออก
- ราคาศุลกากร
- ราคาฐานที่ใช้คำนวณอากรศุลกากร โดยยึดราคาซื้อขายจริง และรวมค่าขนส่งและค่าประกันภัยจนถึงท่าที่นำเข้า
แหล่งข้อมูลและขอบเขตการตรวจสอบมีอะไรบ้าง?
แหล่งข้อมูลด้านล่างเข้าถึงเมื่อ 2026-10-17 วันที่ของเอกสารและวันที่เข้าถึงระบุแยกกัน เอกสารที่ไม่ได้ระบุวันที่ไว้จะไม่เติมวันที่ขึ้นเอง
แหล่งข้อมูลปฐมภูมิจากทางการและภาครัฐ
- พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารเขตการค้าเสรี (กระทรวงคมนาคม / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2019-01-16; ตัวบทมาตรา 3 นิยาม มาตรา 17 การแจ้งและพิธีการศุลกากร มาตรา 21 การยกเว้นภาษีและค่าธรรมเนียมเจ็ดรายการรวมอากรศุลกากร มาตรา 23 การเก็บภาษีเมื่อส่งไปยังเขตที่ต้องเสียภาษี
- ประวัติพระราชบัญญัติว่าด้วยการจัดตั้งและบริหารเขตการค้าเสรี (ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2019-01-16; ยืนยันว่าแก้ไขครั้งล่าสุดเมื่อวันที่ 16 เดือน 1 ปีหมินกั๋ว 108 แก้เฉพาะมาตรา 29 และหลังจากนั้นไม่มีการแก้ไขอีก
- กฎหมายศุลกากร (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2022-05-11; มาตรา 58 คลังสินค้าทัณฑ์บน มาตรา 59 โรงงานทัณฑ์บน มาตรา 60 ศูนย์โลจิสติกส์ มาตรา 61 ร้านค้าปลอดภาษี มาตรา 49 วรรค 2 การยกเว้นภาษีสินค้ามูลค่าต่ำ มาตรา 29 ราคาศุลกากรรวมค่าขนส่งและค่าประกันภัย
- ข้อบังคับการบังคับใช้กฎหมายศุลกากร (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2024-12-23; ข้อ 2: สินค้าในคลังสินค้าทัณฑ์บนและศูนย์โลจิสติกส์ เมื่อพิกัดอัตราศุลกากรแก้ไข ให้ใช้วันยื่นขอนำออกจากคลัง (ออกจากศูนย์โลจิสติกส์) เพื่อนำเข้ากำหนดอัตราภาษี
- ระเบียบการจัดตั้งและบริหารคลังสินค้าทัณฑ์บน (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2026-07-20; ข้อ 34 ขอบเขตและข้อจำกัดของการจัดการใหม่ ข้อ 45 เก็บในคลังสองปี ข้อ 24 สินค้าในคลังสินค้าทัณฑ์บนเพื่อใช้เองที่ขายให้เขตที่ต้องเสียภาษีถือว่าเป็นการนำเข้า ข้อ 29 การนำออกจากคลังเพื่อนำเข้าใช้กำหนดเวลาชำระภาษีทั่วไป
- คำอธิบายภาพรวมการแก้ไขระเบียบการจัดตั้งและบริหารคลังสินค้าทัณฑ์บน 115.07.20 (กระทรวงการคลังไต้หวัน) | วันที่เอกสาร: 2026-07-20; ระเบียบใหม่ในรอบปี: คลังสินค้าทัณฑ์บนเก็บสินค้าที่ผู้ประกอบการในเขตการค้าเสรีโอนเก็บ (ขาย) มาได้
- ระเบียบศุลกากรว่าด้วยการบริหารโรงงานทัณฑ์บน (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2026-06-12; ข้อ 40 ขายในประเทศเรียกเก็บภาษีนำเข้าตามสภาพตอนออกจากโรงงาน ประเด็นสำคัญของการแก้ไขเดือน 6 ปีหมินกั๋ว 115
- ระเบียบพิธีการศุลกากรสินค้าของศูนย์โลจิสติกส์ (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2025-01-14; ข้อ 3 นิยามศูนย์โลจิสติกส์และการจัดการใหม่และการแปรรูปอย่างง่าย ข้อ 10 ส่งไปยังเขตที่ต้องเสียภาษีต้องผ่านพิธีการ ข้อ 18 ระยะเวลาเก็บโดยหลักไม่จำกัด
- ระเบียบการบริหารพิธีการศุลกากรสินค้าในเขตการค้าเสรี (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2025-05-09; ข้อ 6 สินค้าในเขตการค้าเสรีที่ส่งไปยังเขตที่ต้องเสียภาษี ผู้มีหน้าที่เสียภาษีเป็นผู้สำแดงและดำเนินการตามระเบียบการนำเข้า
- ระเบียบการบริหารการดำเนินกิจการของผู้ประกอบการในเขตการค้าเสรี (กระทรวงคมนาคม / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2024-10-16; ข้อ 2: ผู้ประกอบการในเขตการค้าเสรีต้องเป็นบริษัทหรือสาขาในไต้หวันของบริษัทต่างชาติ
- พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารนิคมอุตสาหกรรมเทคโนโลยี (เดิมคือพระราชบัญญัติว่าด้วยการจัดตั้งและบริหารเขตอุตสาหกรรมส่งออก) (กระทรวงเศรษฐกิจ / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2023-01-19; เขตอุตสาหกรรมส่งออกเปลี่ยนชื่อตั้งแต่วันที่ 28 เดือน 3 ปีหมินกั๋ว 110 มาตรา 7, 21 สินค้าทัณฑ์บนที่ส่งไปยังเขตที่ต้องเสียภาษีให้เรียกเก็บภาษีเช่นเดียวกับการนำเข้า
- พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารนิคมวิทยาศาสตร์ (สภาวิทยาศาสตร์และเทคโนโลยีแห่งชาติ / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2018-06-06; มาตรา 22 การกำหนดพื้นที่ทัณฑ์บน มาตรา 23 วัตถุดิบได้รับยกเว้นภาษีและการเก็บภาษีเมื่อส่งไปยังเขตที่ต้องเสียภาษี
- พระราชบัญญัติว่าด้วยการจัดตั้งและบริหารนิคมวิทยาศาสตร์การเกษตร (กระทรวงเกษตร / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2026-02-04; มาตรา 21, 22 พื้นที่ทัณฑ์บน แสดงว่านิคมวิทยาศาสตร์การเกษตรกับเขตการค้าเสรีอยู่ภายใต้กฎหมายต่างกัน
- ระเบียบพิธีการศุลกากรสินค้าพัสดุด่วนทางอากาศ (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2026-02-23; ข้อ 11 พัสดุด่วนมูลค่าต่ำที่ยกเว้นภาษี = ราคาศุลกากรไม่เกิน NT$2,000 ข้อ 17 ตั้งแต่ 2026-03-01 การสำแดงแบบย่อต้องมอบอำนาจการสำแดงศุลกากรให้เรียบร้อยก่อน
- ระเบียบพิธีการศุลกากรสินค้าพัสดุด่วนทางทะเล (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2026-02-23; พัสดุด่วนทางทะเลแบบฝากส่งผ่านพิธีการในเขตเฉพาะสำหรับสินค้าพัสดุด่วนทางทะเล ไม่ใช่ทัณฑ์บนในเขตการค้าเสรี ระบบมอบอำนาจล่วงหน้าใหม่ปีหมินกั๋ว 115
- ระเบียบพิธีการศุลกากรสิ่งของทางไปรษณีย์นำเข้าส่งออก (กระทรวงการคลัง / ฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน) | วันที่เอกสาร: 2020-04-01; ข้อ 7 ไปรษณียภัณฑ์ที่ราคาศุลกากรไม่เกิน NT$2,000 ได้รับยกเว้นอากรศุลกากร ภาษีสินค้า และภาษีธุรกิจ
- ประกาศวงเงินยกเว้นภาษีตามกฎหมายศุลกากร มาตรา 49 วรรค 2 (กระทรวงการคลังไต้หวัน) | วันที่เอกสาร: 2017-09-07; ตัวบทประกาศอย่างเป็นทางการเรื่องยกเว้นภาษีสินค้านำเข้าล็อตเดียวกันที่ราคาศุลกากรไม่เกิน NT$2,000
- ระเบียบปฏิบัติพิธีการศุลกากรสินค้าของศูนย์โลจิสติกส์ (กรมศุลกากร กระทรวงการคลังไต้หวัน) | วันที่เอกสาร: 2026-01-20; ระเบียบใหม่ในรอบปี: นำขั้นตอนพิธีการศุลกากรของสินค้าเข้าออกระหว่างศูนย์โลจิสติกส์กับเขตการค้าเสรีเข้ามาอยู่ในขอบเขตการกำกับ
- ปัจจุบันมีเขตการค้าเสรีใดบ้าง? หน่วยงานศุลกากรที่กำกับดูแลแต่ละเขตคือที่ใด? (กรมศุลกากร กระทรวงการคลังไต้หวัน) | วันที่เอกสาร: 2026-07-06; รายชื่อเขตการค้าเสรีอย่างเป็นทางการ 7 แห่งและด่านศุลกากรที่กำกับดูแล
- ช้อปออนไลน์จากต่างประเทศแม้ง่าย แต่นำเข้าบ่อยต้องระวัง (กระทรวงการคลังไต้หวัน) | วันที่เอกสาร: 2024-10-01; หลักเกณฑ์การพิจารณาฉบับเต็มเรื่องยกเว้นภาษีสินค้ามูลค่าต่ำ NT$2,000 และครึ่งปีละ 6 ครั้ง
- ระเบียบที่ควรทราบเมื่อช้อปออนไลน์ข้ามพรมแดน (ด่านศุลกากรไทเป กรมศุลกากรไต้หวัน) | วันที่เอกสาร: 2025-02-12; สินค้าช้อปออนไลน์ที่ต้องผ่านการตรวจสอบอนุญาตไม่สามารถสำแดงแบบย่อสำหรับพัสดุด่วน
- คำถามที่พบบ่อย: เขตการค้าเสรีคืออะไร (สำนักงานการเดินเรือและท่าเรือ กระทรวงคมนาคม) | วันที่เอกสาร: 2026-10-13; แนวคิด "อยู่ในอาณาเขตประเทศแต่อยู่นอกเขตศุลกากร" และรายชื่อท่าเรือ 6 แห่ง ท่าอากาศยาน 1 แห่ง
- เขตการค้าเสรีท่าอากาศยานเถาหยวน (สำนักงานการบินพลเรือน กระทรวงคมนาคม) | วันที่เอกสาร: 2026-05-19; การอนุมัติให้เตรียมจัดตั้งปีหมินกั๋ว 94 ใบอนุญาตดำเนินการ และจำนวนผู้ประกอบการกับมูลค่าการค้าไตรมาส 1 ปีหมินกั๋ว 115
- รายงานสถิติประจำปีการเดินเรือและท่าเรือ ปีหมินกั๋ว 114 ตาราง 24 เขตการค้าเสรีท่าเรือ (สำนักงานการเดินเรือและท่าเรือ กระทรวงคมนาคม) | วันที่เอกสาร: 2026-07; (ตีพิมพ์เดือน 7 ปี 2026) ปีหมินกั๋ว 114 เขตการค้าเสรีท่าเรือมีผู้ประกอบการ 85 ราย มูลค่าการค้าประมาณ NT$888,800 ล้าน ปริมาณการค้า 7,020,000 ตัน
เอกสารงานวิจัย
An Evaluation of Free Trade Port Zone in Taiwan
สำรวจด้วยแบบสอบถามบริษัทข้ามชาติที่ดำเนินกิจการในเขตการค้าเสรีไต้หวัน ใช้การวิเคราะห์ความสำคัญ–ผลการปฏิบัติงาน (IPA) หาปัจจัยห้าประการที่ผู้ประกอบการให้ความสำคัญมากที่สุด ได้แก่ ประสิทธิภาพการบริหารของรัฐ ค่าธรรมเนียมต่ำ พิธีการศุลกากรที่เรียบง่าย กฎระเบียบที่ชัดเจน สิทธิประโยชน์ทางภาษี ผู้ประกอบการยังรายงานว่าหลังเข้าตั้งในเขต ชื่อเสียง การลงทุน ความพึงพอใจของลูกค้า และรายได้ดีขึ้น (ประเมินตนเอง) ใช้สนับสนุนประเด็น "คุณค่าของเขตการค้าเสรีอยู่ที่ประสิทธิภาพพิธีการศุลกากรและการบริหาร ไม่ใช่แค่การยกเว้นภาษี"
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
บทคัดย่อระบุว่าไต้หวันเริ่มวางแผนเขตการค้าเสรีตั้งแต่ปี 2002 ผ่านไปสิบกว่าปีผลลัพธ์ไม่เป็นไปตามที่คาดไว้ หน่วยงานบริหารและกฎระเบียบที่ซับซ้อนเกินไปเป็นปัจจัยสำคัญที่ทำให้ผลการดำเนินงานไม่ดี ใช้กระบวนการวิเคราะห์ลำดับชั้นเปรียบเทียบสี่มิติ "การดำเนินงาน บุคลากร การแปรรูป งานศุลกากร" ผลคือควรแก้ไข "งานศุลกากร" เป็นอันดับแรก รองลงมาคือ "การดำเนินงาน" และในบรรดาประเด็นต่าง ๆ "การเก็บภาษีซ้ำซ้อนกับนิติบุคคลต่างชาติ" ได้รับความสำคัญมากที่สุด ใช้สนับสนุนประเด็น "คอขวดของเขตการค้าเสรีอยู่ที่งานศุลกากรและกฎระเบียบข้ามหน่วยงาน"
應用品質機能展開法於臺灣自由貿易港區政策改善
ใช้วิธีการกระจายหน้าที่เชิงคุณภาพ (QFD) สำรวจผู้ประกอบการและภาครัฐในเขตการค้าเสรีท่าเรือหกแห่ง บทคัดย่อระบุว่างานวิจัยก่อนหน้าพบปัญหาในเขต เช่น การหมุนเวียนสินค้าไม่คล่องตัว ข้อจำกัดการจ้างงานมากเกินไป ระเบียบการบริหารจัดการตนเองเข้มงวดเกินไป ผู้ประกอบการเห็นว่าเป้าหมายนโยบายที่ควรปรับปรุงสองอันดับแรกคือการใช้ระบบ Single Window จริงและสิทธิประโยชน์ภาษีเงินได้นิติบุคคล ส่วนแนวทางปรับปรุงสองอันดับแรกคือการลดเอกสารตรวจสอบอนุญาตและการรวมหน่วยงานบริหารผู้ประกอบการในเขตการค้าเสรีเป็นหนึ่งเดียว ใช้สนับสนุนประเด็น "เอกสารตรวจสอบอนุญาตและการบริหารหลายหน่วยงานคือปัญหาของผู้ประกอบการ"
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
ใช้การกระจายหน้าที่เชิงคุณภาพแบบหลายชั้น รวมมุมมองของผู้ใช้และผู้ให้บริการ (เช่น สำนักงานการเดินเรือและท่าเรือ) เพื่อประเมินคุณภาพบริการของเขตการค้าเสรีไต้หวัน และเสนอแนวทางเทคนิคสำคัญสามข้อ ได้แก่ เสริมระบบสารสนเทศและเทคโนโลยี ประสานและรวมกฎระเบียบให้เป็นหนึ่งเดียว และสร้างระบบถนนอัตโนมัติและระบบกฎระเบียบ ใช้สนับสนุนประเด็น "การรวมกฎระเบียบและระบบสารสนเทศเป็นกุญแจของคุณภาพบริการเขตการค้าเสรี"
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
ใช้กระบวนการวิเคราะห์ลำดับชั้นแบบฟัซซี สร้างแบบจำลองประเมินผลการลงทุนโดยตรงจากต่างประเทศ (FDI) ของเขตการค้าเสรีจากมุมมองนักลงทุนต่างชาติ และทดสอบเชิงประจักษ์กับเขตการค้าเสรีท่าเรือเกาสง ผลชี้ว่ารายการที่ท่าเรือเกาสงควรปรับปรุงเป็นลำดับแรกคือการเข้าถึงวัตถุดิบ ประสิทธิภาพของรัฐบาลท้องถิ่น เสถียรภาพทางการเมือง และความปลอดภัยทางสังคม ใช้สนับสนุนประเด็น "การดึงดูดเงินลงทุนต่างชาติเข้าเขตไม่ได้ขึ้นอยู่กับภาษีเพียงอย่างเดียว"
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
วิทยานิพนธ์ปริญญาโทที่เขียนเป็นภาษาอังกฤษ ใช้การสัมภาษณ์ผู้เชี่ยวชาญและ SWOT เปรียบเทียบเขตการค้าเสรีของไต้หวันและสิงคโปร์ บทคัดย่ออธิบายว่าในเขตทัณฑ์บน อากรศุลกากร ภาษีธุรกิจ ฯลฯ มักได้รับการระงับหรือยกเว้น และการกำกับของศุลกากรลดลงเหลือน้อยที่สุด ส่วนเขตการค้าเสรีคือเขตทัณฑ์บนที่มีฟังก์ชันครบที่สุด ทำกิจกรรมห่วงโซ่อุปทานได้ เช่น ผลิต แปรรูป เก็บรักษา ตรวจสอบ ซ่อมแซม ติดฉลาก บรรจุภัณฑ์ จัดแสดง ช่วยบรรเทาแรงกดดันด้านกระแสเงินสดของบริษัทและเพิ่มประสิทธิภาพโลจิสติกส์ ใช้สนับสนุนส่วนที่อธิบายว่า "ทัณฑ์บน = ระงับภาษีไว้ก่อน ไม่ใช่สินค้าได้รับยกเว้นภาษีตลอดไป" ฉบับเต็มต้องชำระค่าใช้สิทธิ์
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
เปรียบเทียบเมืองที่จัดตั้งเขตเศรษฐกิจพิเศษเร็วและช้า พบว่าเขตพิเศษเพิ่มการลงทุนโดยตรงจากต่างประเทศ ไม่ใช่แค่การย้ายที่ตั้งของบริษัท ไม่เบียดบังการลงทุนในประเทศ และค่าจ้างเพิ่มขึ้นมากกว่าค่าครองชีพในท้องถิ่น แต่เขตที่ตั้งช้ากว่าได้ประโยชน์น้อยกว่าและบิดเบือนทำเลของบริษัทมากกว่า กลุ่มตัวอย่างคือเมืองในจีนแผ่นดินใหญ่ จึงใช้ได้เพียงอนุมาน ใช้สนับสนุนประเด็น "เขตพิเศษได้ผลแต่ประโยชน์ลดลงเรื่อย ๆ และขึ้นอยู่กับเงื่อนไขการจัดตั้ง"
Toward Economically Dynamic Special Economic Zones in Emerging Countries
ใช้ข้อมูลแสงไฟยามค่ำคืนวัดการเติบโตของเขตเศรษฐกิจพิเศษในหลายประเทศ พบว่าการเติบโตของเขตพิเศษยั่งยืนได้ยาก การยกระดับเทคโนโลยีอุตสาหกรรมผ่านเขตพิเศษมักทำได้ยาก และเขตที่มีพื้นที่ใหญ่กว่าได้เปรียบ ความใกล้เมืองใหญ่และตลาดใหญ่ รวมถึงระดับอุตสาหกรรมที่มีอยู่เดิมช่วยให้ผลการดำเนินงานดีขึ้น ขณะที่ตัวแปรเชิงโครงการ เช่น สิทธิประโยชน์ทางภาษี ไม่มีความสัมพันธ์เชิงโครงสร้างกับผลการดำเนินงาน กลุ่มตัวอย่างคือประเทศเกิดใหม่ จึงใช้ได้เพียงอนุมาน ใช้สนับสนุนประเด็น "สิทธิประโยชน์อย่างเดียวไม่รับประกันความสำเร็จ"
International regulation of free zones: an analysis of multilateral customs and trade rules
วิเคราะห์การกำกับเขตปลอดอากรภายใต้อนุสัญญาเกียวโตฉบับแก้ไข (Revised Kyoto Convention) และกฎของ WTO อนุสัญญาถือว่าเขตปลอดอากรเป็นพื้นที่ที่มีลักษณะ "นอกอาณาเขต" อยู่บ้าง แต่กฎหมาย WTO ไม่ได้ให้การปฏิบัติเช่นนั้น ความยืดหยุ่นของบรรทัดฐานทั้งสองชุดจึงต่างกัน ณ วันที่ 1 เดือน 6 ปี 2010 ภาคีอนุสัญญาเกียวโตฉบับแก้ไข 69 ราย มี 63 รายเป็นสมาชิก WTO เป็นการวิเคราะห์บรรทัดฐานกฎหมายระหว่างประเทศ ไม่ใช่งานเชิงประจักษ์ของไต้หวัน ใช้สนับสนุนประเด็น "เขตปลอดอากรไม่เท่ากับนอกอาณาเขตในทางกฎหมาย"
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
ใช้แบบจำลองเกม Stackelberg เปรียบเทียบสองรูปแบบของอีคอมเมิร์ซนำเข้าข้ามพรมแดน คือ "สต็อกในคลังทัณฑ์บนอย่างเดียว" และ "คลังทัณฑ์บน + เปลี่ยนเป็นส่งตรงทีละชิ้นเมื่อขาดสต็อก" ผลการวิเคราะห์แสดงว่ารูปแบบผสมอาจเพิ่มกำไรของซัพพลายเออร์ต่างประเทศและลดกำไรของผู้ประกอบการอีคอมเมิร์ซ กลุ่มตัวอย่างเป็นแบบจำลองเชิงทฤษฎีของอีคอมเมิร์ซนำเข้าข้ามพรมแดนในจีนแผ่นดินใหญ่ ไม่ใช่งานเชิงประจักษ์ ระบบของไต้หวันต่างออกไป จึงใช้ได้เพียงอนุมานเปรียบเทียบข้อได้เสียของการสต็อกแบบทัณฑ์บนกับการส่งตรง
บทบัญญัติกฎหมายอ้างอิงตัวบทจากฐานข้อมูลกฎหมายแห่งชาติของไต้หวัน (วันตัดรอบการรวบรวม 2026-10-08) สถิติเขตการค้าเสรีอ้างอิงตาราง 24 ในรายงานสถิติประจำปีการเดินเรือและท่าเรือ ปีหมินกั๋ว 114 ของสำนักงานการเดินเรือและท่าเรือ และเว็บไซต์สำนักงานการบินพลเรือน นอกจากท่าอากาศยานเถาหยวนแล้ว ไม่พบต้นฉบับแหล่งปฐมภูมิของวันที่สภาบริหารอนุมัติแต่ละเขต (ท่าเรือไถจงพบเพียงวันเริ่มดำเนินการอย่างเป็นทางการ) ระบบอย่างเป็นทางการสำหรับอีคอมเมิร์ซข้ามพรมแดนที่นำเข้าผ่านสถานที่ทัณฑ์บน รวมถึงประเด็นว่าการนำออกจากเขตเพื่อนำเข้าจะใช้สิทธิยกเว้นภาษีสินค้ามูลค่าต่ำ NT$2,000 ได้หรือไม่ ล้วนไม่พบบทบัญญัติที่ชัดเจนอย่างเป็นทางการ งานวิจัยในบทความนี้ไม่มีงานใดที่ทำเกี่ยวกับ HowBridge
คำถามที่พบบ่อยเกี่ยวกับทัณฑ์บนและเขตการค้าเสรีมีอะไรบ้าง?
ทัณฑ์บนหมายความว่าอะไร?
ทัณฑ์บนกับการยกเว้นภาษีต่างกันอย่างไร?
ไต้หวันมีเขตการค้าเสรีกี่แห่ง?
เขตการค้าเสรียกเว้นภาษีอะไรบ้าง?
สินค้าในคลังสินค้าทัณฑ์บนเก็บได้นานเท่าใด?
คลังสินค้าทัณฑ์บนแปรรูปได้หรือไม่?
"ศูนย์โลจิสติกส์ทัณฑ์บน" กับศูนย์โลจิสติกส์เหมือนกันหรือไม่?
บุคคลนำของที่ซื้อออนไลน์ไปเก็บในคลังทัณฑ์บนเพื่อประหยัดภาษีได้หรือไม่?
ไต้หวันมีการนำเข้าแบบทัณฑ์บนสำหรับอีคอมเมิร์ซข้ามพรมแดนหรือไม่?
เขตอุตสาหกรรมส่งออกยังมีอยู่หรือไม่?
ฝากรวมสินค้าจากจีนกลับไต้หวันจะผ่านเขตการค้าเสรีหรือไม่?
อ่านเพิ่มเติม
ขั้นตอนพิธีการศุลกากรนำเข้าไต้หวันฉบับสมบูรณ์
กฎภาษีนำเข้าสำหรับช้อปออนไลน์ข้ามพรมแดน (NT$2,000 และครึ่งปีละ 6 ครั้ง)
พิธีการพัสดุด่วนกับไปรษณีย์ต่างกันอย่างไร
วิธีมอบอำนาจล่วงหน้าผ่าน EZ WAY
ท่าเรือไทเปและพิธีการพัสดุด่วนทางทะเล
วิธีใช้ระบบ Single Window ศุลกากร-ท่าเรือ-การค้า
ราคาศุลกากรนำเข้าและค่าสิทธิ
คำนวณค่าส่งจากจีนไปไต้หวัน
ส่งของจากจีนกลับไต้หวัน คำนวณค่าส่งและภาษีก่อน
พัสดุช้อปออนไลน์ของบุคคลไม่ได้ผ่านทัณฑ์บน แต่ผ่านพิธีการตามระเบียบพัสดุด่วน ใช้ HowBridge คำนวณค่าส่งพัสดุด่วนทางทะเลและทางอากาศ แล้วค้นพิกัดอัตราศุลกากรเพื่อตรวจสอบภาษีนำเข้าและรหัสระเบียบการนำเข้า
คำนวณค่าส่งจากจีนไปไต้หวัน