Was bedeutet „bonded“? Worin unterscheiden sich Freihandelszonen, Zolllager und Logistikzentren in Taiwan?
Was bedeutet „bonded“?
Bonded (Zollaussetzung) = Importware lagert zunächst an einem zollamtlich überwachten Ort und wird vorerst nicht besteuert. Wird die Originalware oder die aufbereitete Ware ausgeführt, ist sie abgabenfrei; soll sie in Taiwan (im Steuergebiet) verkauft werden, wird sie bei der Auslagerung (beim Verlassen der Zone) zur Einfuhr angemeldet und versteuert. Zu den Zollaussetzungsorten in Taiwan gehören Zolllager (bonded warehouses), Bonded Factories, Logistikzentren sowie 7 Freihandelszonen (sechs See- und eine Luftfrachtzone). Betreiber müssen grundsätzlich genehmigte Unternehmen sein; private Online-Bestellungen laufen nicht über das Zollaussetzungsverfahren.
Dieser Artikel erklärt Rechtsgrundlagen, Besteuerungszeitpunkt und Unterschiede des Zollaussetzungs- und Freihandelszonensystems in Taiwan sowie, warum private Online-Bestellungen anderen Regeln folgen. HowBridge bietet Sammelversand von Festlandchina nach Taiwan an (Sammellager in Shenzhen und Betriebslager in Dayuan, Taoyuan), betreibt aber weder Zolllager, Logistikzentren noch Geschäfte in Freihandelszonen und ist auch kein Zollagent. Unternehmen, die einen Zollaussetzungsort beantragen möchten, wenden sich bitte an die Customs Administration, Ministry of Finance (Taiwan) oder an die zuständige Verwaltungsbehörde der Freihandelszone.
Was bedeuten „bonded“ und „innerhalb der Grenze, aber außerhalb des Zollgebiets“?
Das Zollgesetz (Customs Act, Taiwan) behandelt die Zollaussetzung im 3. Kapitel „Abgabenvergünstigungen“, Abschnitt 2. Einen eigenständig definierten Rechtsbegriff „bonded“ gibt es darin nicht; geregelt werden vielmehr einzeln Zolllager, Bonded Factories, Logistikzentren und Duty-free-Shops. Gemeinsam ist ihnen: Auch wenn die Ware bereits in Taiwan angekommen ist, werden keine Einfuhrabgaben erhoben, solange sie sich an einem zollamtlich überwachten Zollaussetzungsort befindet.
- Welcher Tag für den Steuersatz zählt: Ändern sich Zollgesetz oder Zolltarif, ist für Ware im Zolllager der „Tag des Antrags auf Auslagerung zur Einfuhr“ und für Ware im Logistikzentrum der „Tag des Antrags auf Einfuhr aus dem Logistikzentrum“ maßgeblich für den anzuwendenden Steuersatz (Art. 2 der Durchführungsbestimmungen zum Zollgesetz).
- Ausfuhr ist abgabenfrei: Nach Art. 58 Zollgesetz ist Importware, die in ein Zolllager eingelagert wurde und innerhalb der vorgeschriebenen Lagerfrist „als Originalware oder nach Aufbereitung ausgeführt wird, abgabenfrei“; auch beim Logistikzentrum (Art. 60) ist die Ausfuhr der Originalware oder nach Aufbereitung bzw. Bearbeitung abgabenfrei.
- „Innerhalb der Grenze, aber außerhalb des Zollgebiets“: Mit diesem Ausdruck erklärt das Maritime and Port Bureau, MOTC, die Freihandelszonen: Innerhalb der Staatsgrenze wird ein Gebiet außerhalb des Zollgebiets abgegrenzt. Beim Ein- und Ausgang von Waren werden keine Zölle erhoben; erst wenn Waren das Gebiet verlassen und in andere Steuergebiete im Inland zur Verwendung oder zum Verbrauch gebracht werden, werden Zölle erhoben und Einfuhrkontrollen angewendet.
In den einschlägigen Vorschriften bezeichnet „Steuergebiet“ (taxable area, inländisches Zollgebiet) das allgemeine Inland außerhalb der Zollaussetzungsorte und Freihandelszonen; dort eingeführte Ware muss nach den Einfuhrvorschriften angemeldet und versteuert werden. Zolllager, Bonded Factories, Logistikzentren und die Zollaussetzungsbereiche der verschiedenen Industrieparks werden zusammen als „Zollaussetzungsgebiete“ (bonded areas) bezeichnet. Waren aus einer Freihandelszone, die in ein Steuergebiet oder ein Zollaussetzungsgebiet gebracht werden, müssen nach den Ein- und Ausfuhrvorschriften für Waren beim Zoll abgefertigt werden (Art. 17 Gesetz über die Einrichtung und Verwaltung von Freihandelszonen, Taiwan).
Wann fallen Abgaben an, wenn Waren in eine Zollaussetzungszone hinein- oder herausgehen?
Am Beispiel einer Freihandelszone: Eine Sendung aus dem Ausland kann zwei verschiedene Wege nehmen – mit völlig unterschiedlichen steuerlichen Folgen:
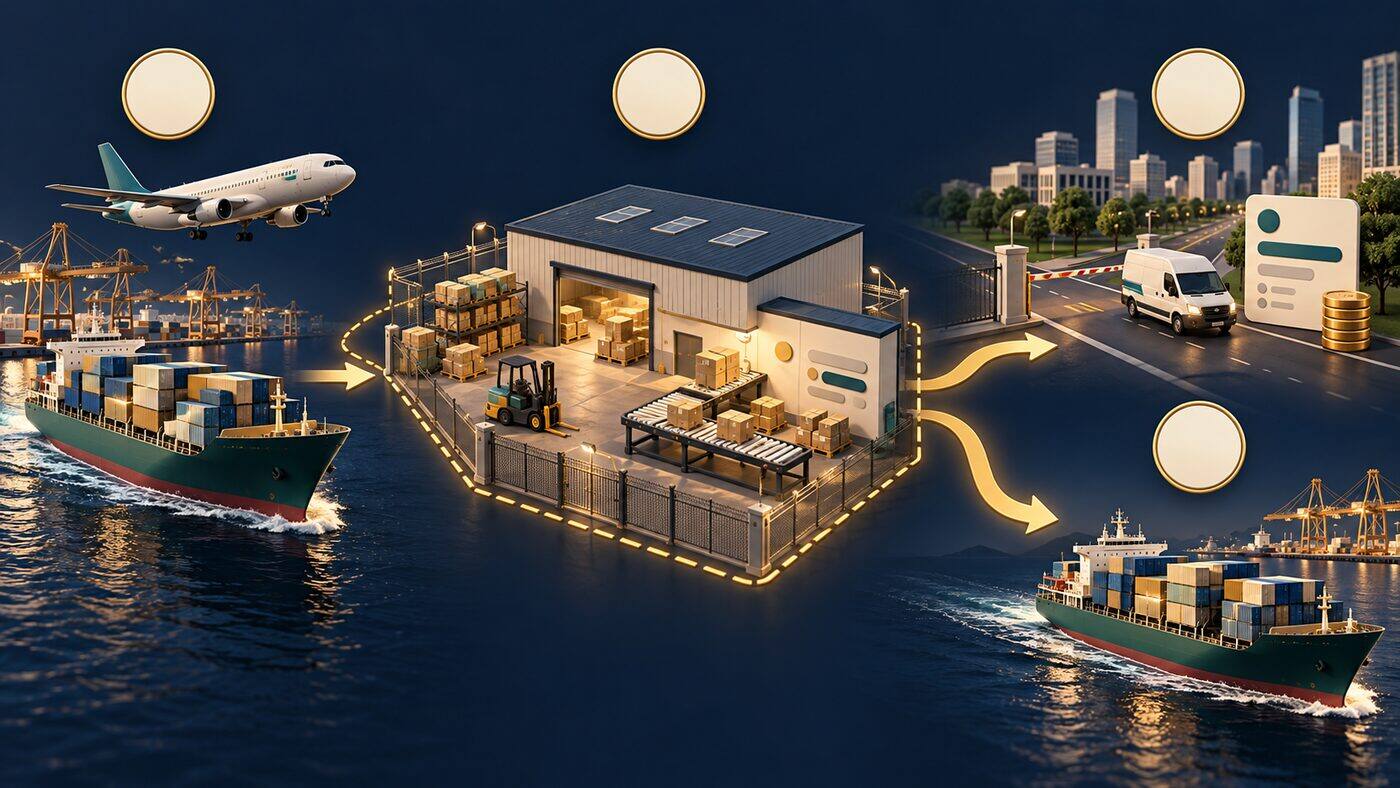
1Ware aus dem Ausland kommt in die Zollaussetzungszone
Waren, die in eine Freihandelszone gelangen, werden dem Zoll „gemeldet“; sobald die Meldung im Zollcomputersystem bestätigt und registriert ist, dürfen sie ein- und ausgehen. Zu diesem Zeitpunkt werden noch keine Einfuhrabgaben erhoben. Nach Art. 21 des Gesetzes über die Einrichtung und Verwaltung von Freihandelszonen sind Waren, die ein FTZ-Unternehmen aus dem Ausland für den Betrieb in die Zone verbringt, von Zoll, Warensteuer, Umsatzsteuer und weiteren Abgaben befreit.
2Lagerung, Aufbereitung oder Bearbeitung in der Zone
Im Zolllager ist nur „Aufbereitung“ erlaubt – Prüfung, Test, Ordnen, Sortieren, Teilen, Montieren, Umpacken usw. –, wobei Beschaffenheit oder Form der Ware nicht verändert werden dürfen. Logistikzentren dürfen „Aufbereitung und einfache Bearbeitung“ durchführen; Bonded Factories und FTZ-Unternehmen dürfen bearbeiten und herstellen.
3Verkauf ins Inland: Zollanmeldung und Abgaben beim Verlassen der Zone
Werden Waren in ein Steuergebiet gebracht, meldet der Steuerpflichtige sie beim Zoll an; erst nach der Abfertigung gemäß den Einfuhrvorschriften dürfen sie die Zone verlassen. Erhoben werden Zoll, Warensteuer, Umsatzsteuer usw. nach den Vorschriften für Importwaren (Abfertigung nach Art. 6 der Zollabfertigungsverordnung für Freihandelszonen, Besteuerung nach Art. 23 des Gesetzes). Ware aus einem Zolllager wird bei der Auslagerung zur Einfuhr nach den allgemeinen Einfuhrregeln angemeldet und versteuert; wird Ware, die in einem Zolllager für den Eigenbedarf lagert, an ein Unternehmen im Steuergebiet verkauft, gilt die Auslagerung als fiktive Einfuhr (deemed importation) und wird nach der Form bei der Auslagerung besteuert.
4Wiederausfuhr: abgabenfrei
Wird die Originalware oder die aufbereitete bzw. bearbeitete Ware wieder ausgeführt, fallen keine taiwanischen Einfuhrabgaben an. Deshalb müssen Transit und internationale Logistikdistribution im Zollaussetzungssystem nicht erst Abgaben zahlen und sie dann zurückfordern.
Verwendet ein FTZ-Unternehmen Waren, die für den Betrieb bestimmt sind, für nicht betriebliche Zwecke, muss es dies vorab beim Zoll anmelden und Zoll, Warensteuer, Umsatzsteuer und weitere Abgaben nachentrichten (Art. 30 des Gesetzes). Aus dem Ausland verbrachte Maschinen und Ausrüstung für den Eigenbedarf unterliegen ebenfalls der Nacherhebung, wenn sie innerhalb von 5 Jahren nach der Verbringung in ein Steuergebiet gebracht werden (Art. 21 Abs. 2).
Worin unterscheiden sich Zolllager, Bonded Factory, Logistikzentrum und Freihandelszone?
Bei allen vier Orten gilt „erst keine Abgaben, Besteuerung erst bei Eingang ins Inland“. Unterschiede gibt es darin, wie weit Ware bearbeitet werden darf, wie lange sie lagern darf und welche Zulassungsschwellen gelten:
| Typ | Rechtsgrundlage | Erlaubte Tätigkeiten | Lagerfrist | Schwelle |
|---|---|---|---|---|
| Zolllager (bonded warehouse) | Art. 58 Zollgesetz; Verordnung über Einrichtung und Verwaltung von Zolllagern | Nur „Aufbereitung“: Prüfung, Test, Ordnen, Sortieren, Teilen, Montieren, Umpacken; Beschaffenheit oder Form dürfen nicht verändert, komplexe Großmaschinen nicht eingesetzt werden | Höchstens 2 Jahre, keine Verlängerung (Ausnahmen u. a. für wichtige Rohstoffe und Güter des täglichen Bedarfs) | Eingezahltes Kapital mindestens NT$20 000 000; Zolllager für den Eigenbedarf mindestens NT$50 000 000 |
| Bonded Factory | Art. 59 Zollgesetz; Zollverordnung über Bonded Factories | Herstellung oder Bearbeitung aus importierten Rohstoffen für den Export; beim Inlandsabsatz werden Einfuhrabgaben nach der Form beim Verlassen der Fabrik nacherhoben | Nach der Verordnung geregelt | Eingezahltes Kapital mindestens NT$50 000 000 |
| Logistikzentrum | Art. 60 Zollgesetz; Verordnung über die Zollabfertigung von Waren in Logistikzentren | Lagerung, Umschlag und Verteilung von Zollaussetzungsware; „Aufbereitung und einfache Bearbeitung“ möglich | Grundsätzlich unbefristet; ausgenommen Fälle mit vom Zoll bekanntgemachter Frist und Ware, die nach Abfertigung aus dem Steuergebiet eingelagert wurde (2 Jahre) | Aktiengesellschaft mit eingezahltem Kapital von mindestens NT$150 000 000, Sicherheitsleistung NT$20 000 000 |
| Freihandelszone (FTZ) | Gesetz über die Einrichtung und Verwaltung von Freihandelszonen | Handel, Lagerung, Logistik, Transit, Umschlag, Aufbereitung, Verpackung, Reparatur, Bearbeitung, Herstellung, Prüfung, Test, Ausstellung usw. | Nach dem Gesetz und der Verordnung über den Betrieb | Muss eine Gesellschaft oder taiwanische Zweigniederlassung einer ausländischen Gesellschaft sein und von der Verwaltungsbehörde als FTZ-Unternehmen zugelassen werden |
Die taiwanischen Vorschriften sprechen von „Logistikzentrum“ (Art. 60 Zollgesetz): einem vom Zoll genehmigten und registrierten Zollaussetzungsort, der Lagerung, Umschlag und Verteilung von Zollaussetzungsware betreibt. Der im Internet häufige Ausdruck „Bonded-Logistikzentrum“ ist ein Begriff aus Festlandchina.
In Duty-free-Shops nach Art. 61 Zollgesetz ist eingelagerte Zollaussetzungsware zum Verkauf abgabenfrei, wenn sie innerhalb der vorgeschriebenen Frist an Reisende verkauft und als Originalware mitgeführt ausgeführt wird. Duty-free-Shops stehen zusammen mit Zolllagern, Bonded Factories und Logistikzentren im 3. Kapitel, Abschnitt 2 „Zollaussetzung“ des Zollgesetzes; für Freihandelszonen gibt es ein eigenes Gesetz.
Welche Freihandelszonen gibt es in Taiwan?
Nach Bekanntmachungen der Customs Administration, Ministry of Finance (Taiwan) und des Maritime and Port Bureau, MOTC, hat Taiwan derzeit 7 Freihandelszonen (sechs See- und eine Luftfrachtzone). Für die Seehafen-Freihandelszonen ist das Maritime and Port Bureau, MOTC, zuständig; die Taoyuan Air Free Trade Zone untersteht der Civil Aeronautics Administration, MOTC:
| Zone | Art | Zuständige Zollstelle | Hinweis |
|---|---|---|---|
| Freihandelszone Hafen Keelung | Seehafen | Keelung Customs | |
| Freihandelszone Hafen Taipei | Seehafen | Keelung Customs | Laut Keelung Customs dient der Hafen Taipei zugleich als Freihandelszone und für den Ein- und Ausgang von E-Commerce-Waren (Seeexpress-Sendungen, sea express consignment) |
| Freihandelszone Hafen Su-ao | Seehafen | Keelung Customs | |
| Taoyuan Air Free Trade Zone | Flughafen | Taipei Customs | Vom Verkehrsministerium der Farglory Free Trade Zone Co., Ltd. zum Bau und Betrieb übertragen, in Betrieb seit 2006-01-01 |
| Freihandelszone Hafen Taichung | Seehafen | Taichung Customs | Offizieller Betriebsbeginn 2005-11-17 |
| Freihandelszone Hafen Anping | Seehafen | Kaohsiung Customs | In der Pressemitteilung des Exekutiv-Yuan vom 2012-10-25 war Anping noch nicht unter den betriebenen Zonen; der Hafen kam später hinzu |
| Freihandelszone Hafen Kaohsiung | Seehafen | Kaohsiung Customs | Das Maritime and Port Bureau nennt als typische Branchen LME-Metallterminhandel und internationale Logistikdistribution |
Für den Pingtung Agricultural Biotechnology Park gilt das Gesetz über die Einrichtung und Verwaltung von Agrartechnologieparks (Taiwan); Zollaussetzungsvorteile gibt es dort über einen „Zollaussetzungsbereich“, der Park steht aber nicht auf der offiziellen Liste der 7 Freihandelszonen. Die Genehmigungsdaten der einzelnen Zonen durch den Exekutiv-Yuan sind – außer für Taoyuan Air (Genehmigung der Planung durch den Exekutiv-Yuan am 2005-05-25) – nicht im Original auffindbar; für Taichung wurde nur das offizielle Betriebsbeginndatum 2005-11-17 gefunden.
Wie groß sind die Freihandelszonen?
Statistisches Jahrbuch für Häfen und Schifffahrt 114 (ROC-Jahr 114 = 2025) des Maritime and Port Bureau, MOTC, Tabelle 24: Ende 2025 gab es in den Seehafen-Freihandelszonen insgesamt 85 Unternehmen, der Handelswert des Jahres betrug rund 888,8 Milliarden NT$, das Handelsvolumen 7 020 000 Tonnen; der Handelswert lag 39.83 % über 2024. Laut Jahrbuch geht das Wachstum auf mehr Lagerung und Umschlag von Maschinen, elektrischen Geräten und deren Erzeugnissen zurück.
| Jahr | Unternehmen (Jahresende) | Handelswert | Handelsvolumen |
|---|---|---|---|
| 2023 | 90 | rund 599,1 Mrd. NT$ | 4 713 091 t |
| 2024 | 85 | rund 635,6 Mrd. NT$ | 6 307 706 t |
| 2025 | 85 | rund 888,8 Mrd. NT$ | 7 024 147 t |
- 2025 nach Häfen: Taichung mit rund 476,2 Milliarden NT$ (29 Unternehmen) an der Spitze, gefolgt von Taipei mit rund 242,3 Milliarden NT$ (8 Unternehmen) und Kaohsiung mit rund 168,4 Milliarden NT$ (34 Unternehmen); Anping und Keelung mit rund 1,06 Milliarden NT$ bzw. 860 Millionen NT$; Su-ao hat 1 Unternehmen, in der Tabelle ohne Wert.
- Taoyuan Air Free Trade Zone: Laut Civil Aeronautics Administration waren im 1. Quartal 2026 im Wertschöpfungspark 34 FTZ-Unternehmen angesiedelt; der Handelswert im 1. Quartal betrug 1 787,49 Milliarden NT$, 85.81 % mehr als im Vorjahreszeitraum 2025.
Die Seehafenstatistik des Maritime and Port Bureau enthält die Taoyuan Air Free Trade Zone nicht; die Zahlen der Civil Aeronautics Administration für Taoyuan Air sind separat veröffentlichte Quartalswerte mit anderer Abgrenzung. Eine vom Verkehrsministerium veröffentlichte Gesamttabelle für See- und Luftfrachtzonen wurde nicht gefunden.
Welche Abgaben entfallen in Freihandelszonen – und wann muss nachgezahlt werden?
Viele Artikel schreiben nur „Freihandelszonen sind zollfrei“. Art. 21 des Gesetzes über die Einrichtung und Verwaltung von Freihandelszonen befreit jedoch nicht nur vom Zoll – und das unter Bedingungen:
- Welche Abgaben entfallen: Waren für den Betrieb, die ein FTZ-Unternehmen aus dem Ausland in die Zone verbringt, sind von Zoll, Warensteuer, Umsatzsteuer, Tabak- und Alkoholsteuer, Tabak-Gesundheitsabgabe, Handelsförderungsgebühr und Hafendienstgebühr befreit (Art. 21 Abs. 1).
- Maschinen und Ausrüstung für den Eigenbedarf: Aus dem Ausland verbrachte Maschinen und Ausrüstung für den Eigenbedarf sind von Zoll, Warensteuer, Umsatzsteuer, Handelsförderungsgebühr und Hafendienstgebühr befreit (nicht von Tabak- und Alkoholsteuer und Tabak-Gesundheitsabgabe); werden sie innerhalb von 5 Jahren nach der Verbringung in ein Steuergebiet gebracht, wird nacherhoben (Art. 21 Abs. 2).
- Verkauf ins Inland wird besteuert: Werden Waren in ein Steuergebiet gebracht, werden die Abgaben nach den Einfuhrvorschriften erhoben; bei Waren, die in der Zone bearbeitet, hergestellt oder aufbereitet wurden, wird der Zollwert (dutiable value) aus dem Preis in der Form beim Verlassen abzüglich der in der Zone geschaffenen Wertschöpfung ermittelt (Art. 23).
- Verbringung in andere Zollaussetzungsgebiete: Nach den Vorschriften für Zollaussetzungsware werden die betreffenden Abgaben nicht erhoben (Art. 27).
- Körperschaftsteuer (profit-seeking enterprise income tax): Nach Art. 29 sind Unternehmen, die in Taiwan nur vorbereitende oder unterstützende Tätigkeiten ausüben und selbst oder über ein FTZ-Unternehmen in der Zone Waren beschaffen, einführen, lagern oder befördern, mit Genehmigung der Verwaltungsbehörde für Einkünfte aus dem Warenverkauf von der Körperschaftsteuer befreit; die Regelung gilt bis 2042-12-31 (ROC-Jahr 131, 31. Dezember). Dies ist eine Einkommensteuer und etwas anderes als Einfuhrabgaben.
Laut Änderungshistorie der Laws & Regulations Database of Taiwan wurde das Gesetz über die Einrichtung und Verwaltung von Freihandelszonen am 2003-07-23 erlassen, am 2009-07-08 vollständig neu gefasst und zuletzt am 2019-01-16 geändert, wobei nur Art. 29 geändert wurde; bis zum Konsolidierungsstand 2026-10-08 gab es keine weitere Änderung.
Zählen Science Parks und Technology Industry Parks auch zur Zollaussetzung?
Neben den Freihandelszonen gibt es in Taiwan weitere Parks mit Zollaussetzungsbereichen. Dort ansässige Unternehmen sind z. B. bei der Einfuhr von Rohstoffen aus dem Ausland von Einfuhrabgaben, Warensteuer und Umsatzsteuer befreit; bei Verbringung in ein Steuergebiet werden die Abgaben nach den Einfuhrvorschriften erhoben:
| Park | Rechtsgrundlage | Hinweis |
|---|---|---|
| Technology Industry Park (vormals Export Processing Zone) | Gesetz über die Einrichtung und Verwaltung von Technology Industry Parks (Taiwan), Art. 7 und 21 | Seit 2021-03-28 umbenannt von „Export Processing Zone“; Zollaussetzungsware von Unternehmen im Park, die in ein Steuergebiet gebracht wird, wird wie Importware behandelt |
| Science Park | Gesetz über die Einrichtung und Verwaltung von Science Parks (Taiwan), Art. 22 und 23 | Die zuständige Behörde kann mit Genehmigung des Exekutiv-Yuan einen Zollaussetzungsbereich festlegen |
| Agrartechnologiepark | Gesetz über die Einrichtung und Verwaltung von Agrartechnologieparks (Taiwan), Art. 21 und 22 | Z. B. der Pingtung Agricultural Biotechnology Park; Unternehmen im Zollaussetzungsbereich genießen Zollaussetzungsvorteile |
Kann grenzüberschreitender E-Commerce über ein Zolllager „bonded importieren“?
Im Internet heißt es oft: „Cross-Border-Händler können Ware vorab im Zolllager bevorraten und erst nach der Bestellung aus der Zone holen – schnell und steuerlich effizient.“ „Bonded-Import“ ist ein Systembegriff des grenzüberschreitenden E-Commerce in Festlandchina; auf den Websites des Finanzministeriums, der Customs Administration und des Maritime and Port Bureau ist für Taiwan kein eigens für Cross-Border-E-Commerce geschaffenes Bonded-Import-System und kein Pilotprogramm zu finden. Unternehmen können Waren zwar nach den allgemeinen Regeln in einem Zolllager oder Logistikzentrum lagern, doch jede Auslagerung in ein Steuergebiet muss nach den allgemeinen Einfuhrregeln angemeldet und versteuert werden.
- In Taiwan müssen Waren, die aus einem Zolllager, einem Logistikzentrum oder einer Freihandelszone in ein Steuergebiet gebracht werden, stets nach den allgemeinen Einfuhrregeln angemeldet und versteuert werden (Zolllager-Verordnung Art. 24 und 29; Zollabfertigungsverordnung für Logistikzentren Art. 10; Zollabfertigungsverordnung für Freihandelszonen Art. 6).
- Ob Ware, die aus der Zone eingeführt wird, die Kleinbetragsbefreiung von NT$2 000 nutzen kann, dazu haben wir keine ausdrückliche offizielle Regelung gefunden; dies darf nicht als feststehende Praxis gelten.
- Betreiber von Zollaussetzungsorten müssen grundsätzlich genehmigte Unternehmen sein (bei Zolllagern gibt es Ausnahmen u. a. für Behörden und öffentliche Unternehmen); Privatpersonen können keinen Antrag stellen. Für Zolllager, Bonded Factories und Logistikzentren gelten zusätzlich Mindestkapitalschwellen (siehe Vergleichstabelle oben).
- Xu et al. (2019, Sustainability) vergleichen für den grenzüberschreitenden E-Commerce in Festlandchina die Modelle „Ware vorab im Zolllager bevorraten“ und „bei Fehlbestand Einzelversand per Direktpost“. Es handelt sich nur um ein theoretisches Modell; Taiwans System ist anders, daher lässt sich daraus nur analog die Abwägung zwischen beiden Bevorratungsarten veranschaulichen.
Mit der Änderung vom 2026-07-20 legt die Verordnung über Einrichtung und Verwaltung von Zolllagern fest, dass Zolllager Ware lagern dürfen, die von FTZ-Unternehmen umgelagert (verkauft) wird; die Bestimmungen über die Zollabfertigung von Waren in Logistikzentren wurden am 2026-01-20 geändert und regeln nun auch den Warenverkehr zwischen Logistikzentren und Freihandelszonen. Es handelt sich um Regeln für den Verkehr von Zollaussetzungsware zwischen Unternehmen, nicht um einen abgabenfreien Weg für private Online-Bestellungen.
Was unterscheidet private Online-Bestellungen und Sammelversandpakete von der Zollaussetzung?
Was Privatpersonen auf Plattformen wie Taobao oder Pinduoduo kaufen und per Sammelversand oder Express nach Taiwan schicken lassen, läuft nicht über das Zollaussetzungsverfahren, sondern wird nach den Vorschriften für Expresssendungen, Postsendungen oder die allgemeine Einfuhr abgefertigt. Expresssendungen mit geringem Wert (Zollwert bis NT$50 000), die keinen Beschränkungen wie Einfuhrvorschriften unterliegen, können vereinfacht angemeldet werden; seit 2026-03-01 muss vor der vereinfachten Anmeldung eine Zollvollmacht erteilt werden (schriftlich, über das Single Window für Zoll, Hafen und Handel oder über die Klarnamen-Plattform EZ WAY):
| Vergleich | Zollaussetzungsort (Unternehmen) | Private Online-Bestellung (Express/Post) |
|---|---|---|
| Wer kann es nutzen | Vom Zoll oder der Verwaltungsbehörde genehmigte Unternehmen | Gewöhnliche Empfänger |
| Wann besteuert wird | Beim Verlassen der Zone zum Verkauf ins Inland, nach den allgemeinen Einfuhrregeln | Bei der Einfuhrabfertigung |
| Kleinbetragsbefreiung | Ob Einfuhren aus der Zone die Befreiung bis NT$2 000 nutzen können, dazu wurde keine ausdrückliche offizielle Regelung gefunden | Sendungen mit einem Zollwert bis NT$2 000 sind von Zoll, Warensteuer und Umsatzsteuer befreit (mit Begrenzungen bei Häufigkeit und Warenart) |
| Wie lange gelagert werden darf | Zolllager 2 Jahre, Logistikzentrum grundsätzlich unbefristet | Keine Lagerung, direkte Abfertigung |
- NT$2 000 ist eine Schwelle, kein Freibetrag: Nur wenn der Zollwert der Sendung (einschließlich Fracht und Versicherung) NT$2 000 nicht übersteigt, ist sie abgabenfrei; wird er überschritten, wird die gesamte Sendung nach den Vorschriften besteuert.
- 6-mal pro Halbjahr: Nutzt derselbe Steuerpflichtige die Kleinbetragsbefreiung innerhalb eines Halbjahres (Monate 1–6 bzw. 7–12) mehr als 6-mal, gilt sie nicht mehr; die verbleibende Anzahl lässt sich im Single Window für Zoll, Hafen und Handel unter „Abfrage häufiger Einfuhren (GB377)“ prüfen.
- Ausgeschlossene Waren: Tabak und Alkohol sowie Agrarprodukte unter Zollkontingent sind von der Kleinbetragsbefreiung ausgeschlossen.
- Genehmigungspflichtige Waren: Arzneimittel, Gesundheitslebensmittel, frische Agrar-, Fischerei- und tierische Erzeugnisse, lebende Pflanzen, geschützte wildlebende Tiere und Pflanzen sowie daraus hergestellte Erzeugnisse usw. dürfen nicht per vereinfachter Express-Anmeldung abgefertigt werden (Hinweis der Taipei Customs, Customs Administration).
- Seit 2026-03-01: Wird für eine vereinfacht angemeldete Expresssendung nicht vorab eine Zollvollmacht erteilt, kann der Zoll die Anmeldung ablehnen (Änderung der Zollabfertigungsverordnungen für Luftexpress- und Seeexpress-Sendungen vom 2026-02-23).
Stand 2026-10-17 sind beim Finanzministerium, bei der Customs Administration und in der Laws & Regulations Database of Taiwan keine Änderungsbekanntmachungen zu NT$2 000 oder zu 6-mal pro Halbjahr zu finden; die Bekanntmachung zur Befreiungsgrenze ist weiterhin die Fassung vom 2017-09-07. In Medien berichtete Überlegungen sind keine beschlossene Politik; maßgeblich sind die Bekanntmachungen des Finanzministeriums.
Was sagt die Forschung zur Wirkung von Freihandelszonen?
Die folgenden Studien liefern Hintergrund, keine davon befasst sich mit HowBridge; sie können nur allgemeine Prinzipien veranschaulichen:
- Engpässe der taiwanischen Freihandelszonen liegen bei Zollverfahren und zersplitterter Zuständigkeit: Chang et al. (2014, Maritime Quarterly) verglichen mit dem Analytic Hierarchy Process die vier Dimensionen Betrieb, Personal, Bearbeitung und Zollverfahren; vorrangig zu behandeln sei laut Ergebnis die Dimension „Zollverfahren“, danach „Betrieb“. Yu et al. (2016, Maritime Quarterly) befragten die sechs Seehafen-Freihandelszonen; die Unternehmen wünschten sich vor allem die Umsetzung des Single Window, einfachere Genehmigungsunterlagen und eine einheitliche Verwaltungsstelle. Huang et al. (2020, Journal of Marine Science and Technology) nennen „Abstimmung und Vereinheitlichung der Vorschriften“ ebenfalls als einen von drei Verbesserungsansätzen. Alle drei sind Fragebogen- oder Expertenstudien; sie geben die Sicht von Unternehmen und Behörden wieder, keine quantitative Wirkungsbewertung der Zonen.
- Unternehmen achten bei der Ansiedlung auf Verwaltungseffizienz, nicht nur auf Abgabenfreiheit: Chiu et al. (2011, The Asian Journal of Shipping and Logistics) befragten multinationale Unternehmen in taiwanischen Freihandelszonen; die fünf wichtigsten Faktoren waren Effizienz der Verwaltung, niedrige Gebühren, vereinfachte Zollverfahren, klare Vorschriften und Steuervorteile. Hsu et al. (2021, Promet) stellten am Beispiel der Freihandelszone Kaohsiung aus Sicht ausländischer Investoren fest, dass Rohstoffbeschaffung, Effizienz der Kommunalverwaltung, politische Stabilität und öffentliche Sicherheit am dringendsten verbessert werden müssten. Die Leistungssteigerung nach der Ansiedlung in der ersten Studie ist eine Selbsteinschätzung der Unternehmen mit älteren Daten und zeigt nur deren Wahrnehmung.
- Freihandelszonen wirken, aber abhängig von den Bedingungen: Wang (2013, Journal of Development Economics) verglich Städte in Festlandchina mit früher und später eingerichteten Sonderwirtschaftszonen: Die Zonen erhöhten ausländische Investitionen, ohne inländische zu verdrängen, doch je später eine Zone eingerichtet wurde, desto geringer der Nutzen. Frick et al. (2019, Economic Geography) analysierten mit Nachtlichtdaten mehrere Schwellenländer: Das Wachstum der Zonen sei schwer aufrechtzuerhalten, und die Nähe zu Großstädten und großen Märkten sei wichtiger als Steueranreize. Keine der Studien betrifft Taiwan; sie veranschaulichen nur analog, dass „eine Sonderzone nicht automatisch Erfolg bedeutet“.
- „Bonded“ heißt Abgabenaufschub, nicht rechtliches Ausland: Chiu (2020, Masterarbeit, Global MBA der National Taiwan University) vergleicht Taiwan und Singapur und erläutert, dass Zoll, Umsatzsteuer usw. in Zollaussetzungsgebieten meist aufgeschoben oder erlassen werden; die Freihandelszone sei das Zollaussetzungsgebiet mit dem vollständigsten Funktionsumfang, in dem Bearbeitung, Lagerung, Prüfung, Etikettierung, Verpackung usw. möglich sind. Shadikhodjaev (2011, World Trade Review) analysiert internationale Regeln: Das revidierte Kyoto-Übereinkommen betrachtet freie Zonen als Gebiete mit gewissen „exterritorialen“ Merkmalen, das WTO-Recht behandelt sie jedoch nicht so. Ersteres ist ein Systemvergleich, Letzteres eine völkerrechtliche Analyse; keine der beiden beziffert eine Abgabenersparnis.
- Bevorratung im Zolllager und Direktversand haben jeweils Vor- und Nachteile: Xu et al. (2019, Sustainability) vergleichen mit einem spieltheoretischen Modell für den grenzüberschreitenden Import-E-Commerce die Modelle „gesamte Ware vorab im Zolllager bevorraten“ und „bei Fehlbestand im Zolllager Einzelversand per Direktpost“; das Ergebnis zeigt, dass das Mischmodell den Gewinn ausländischer Lieferanten erhöhen und den des E-Commerce-Händlers senken kann. Es handelt sich um ein theoretisches Modell vor dem Hintergrund des Cross-Border-E-Commerce in Festlandchina, nicht um reale Daten; Taiwans Einfuhrsystem ist anders, daher lässt sich nur analog die Abwägung zwischen beiden Bevorratungsarten veranschaulichen.
Welche Begriffe rund um Zollaussetzung und Freihandelszonen sind gebräuchlich?
- Bonded (Zollaussetzung)
- Solange Importware an einem zollamtlich überwachten Zollaussetzungsort lagert, werden vorerst keine Einfuhrabgaben erhoben; die Ausfuhr ist abgabenfrei, beim Eingang ins Inland wird sie nach den Vorschriften angemeldet und versteuert.
- Innerhalb der Grenze, aber außerhalb des Zollgebiets
- Ein Gebiet innerhalb der Staatsgrenze, das jedoch außerhalb des Zollgebiets liegt; beim Ein- und Ausgang von Waren werden keine Zölle erhoben, besteuert wird erst bei Verbringung in andere Steuergebiete im Inland.
- Steuergebiet
- Das allgemeine Inland außerhalb der Zollaussetzungsgebiete; dort eingehende Ware muss nach den Einfuhrvorschriften angemeldet und versteuert werden.
- FTZ-Unternehmen
- Ein Unternehmen, das zugelassen ist, in einer Freihandelszone Handel, Lagerung, Logistik, Transit, Bearbeitung, Herstellung usw. zu betreiben; es muss eine Gesellschaft oder taiwanische Zweigniederlassung einer ausländischen Gesellschaft sein.
- Aufbereitung (reconditioning)
- Die im Zolllager erlaubte Prüfung, Test, Ordnen, Sortieren, Teilen, Montieren und Umpacken; Beschaffenheit oder Form der Ware dürfen nicht verändert werden.
- Logistikzentrum
- Ein vom Zoll genehmigter und registrierter Zollaussetzungsort, der Lagerung, Umschlag und Verteilung von Zollaussetzungsware betreibt; Aufbereitung und einfache Bearbeitung sind möglich.
- Fiktive Einfuhr (deemed importation)
- Wird Ware, die in einem Zolllager für den Eigenbedarf lagert, an ein Unternehmen im Steuergebiet verkauft, gilt die Auslagerung als Einfuhr und wird nach der Form bei der Auslagerung angemeldet und besteuert.
- Zollwert (dutiable value)
- Bemessungsgrundlage für den Zoll; maßgeblich ist der Transaktionswert einschließlich Fracht und Versicherung bis zum Einfuhrort.
Welche Quellen wurden verwendet und wie weit reicht die Prüfung?
Die folgenden Quellen wurden am 2026-10-17 eingesehen; Dokumentdatum und Abrufdatum sind getrennt angegeben, fehlende Daten wurden nicht ergänzt.
Offizielle und behördliche Primärquellen
- Gesetz über die Einrichtung und Verwaltung von Freihandelszonen (Verkehrsministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2019-01-16; Wortlaut von Art. 3 (Definitionen), Art. 17 (Meldung und Abfertigung), Art. 21 (Befreiung von sieben Abgaben wie dem Zoll) und Art. 23 (Besteuerung bei Verbringung ins Steuergebiet)
- Änderungshistorie des Gesetzes über die Einrichtung und Verwaltung von Freihandelszonen (Laws & Regulations Database of Taiwan)|Dokumentdatum: 2019-01-16; belegt, dass die letzte Änderung am 16. Januar ROC-Jahr 108 nur Art. 29 betraf und danach keine weitere folgte
- Zollgesetz (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2022-05-11; Art. 58 Zolllager, Art. 59 Bonded Factory, Art. 60 Logistikzentrum, Art. 61 Duty-free-Shop, Art. 49 Abs. 2 Kleinbetragsbefreiung, Art. 29 Zollwert einschließlich Fracht und Versicherung
- Durchführungsbestimmungen zum Zollgesetz (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2024-12-23; Art. 2: Bei Tarifänderungen bestimmt für Ware in Zolllagern und Logistikzentren der Tag des Antrags auf Auslagerung (Ausgang aus dem Logistikzentrum) zur Einfuhr den anzuwendenden Steuersatz
- Verordnung über Einrichtung und Verwaltung von Zolllagern (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2026-07-20; Art. 34 Umfang und Grenzen der Aufbereitung, Art. 45 Lagerfrist zwei Jahre, Art. 24 Verkauf von Ware aus Zolllagern für den Eigenbedarf ins Steuergebiet als fiktive Einfuhr, Art. 29 Auslagerung zur Einfuhr mit allgemeinen Zahlungsfristen
- Allgemeine Begründung zur Änderung der Verordnung über Einrichtung und Verwaltung von Zolllagern 115.07.20 (Finanzministerium)|Dokumentdatum: 2026-07-20; Neuregelung im letzten Jahr: Zolllager dürfen von FTZ-Unternehmen umgelagerte (verkaufte) Ware lagern
- Zollverordnung über Bonded Factories (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2026-06-12; Art. 40 Nacherhebung von Einfuhrabgaben beim Inlandsabsatz nach der Form beim Verlassen der Fabrik; Schwerpunkte der Änderung vom Juni ROC-Jahr 115
- Verordnung über die Zollabfertigung von Waren in Logistikzentren (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2025-01-14; Art. 3 Definition des Logistikzentrums sowie Aufbereitung und einfache Bearbeitung, Art. 10 Abfertigungspflicht bei Verbringung ins Steuergebiet, Art. 18 grundsätzlich unbefristete Lagerdauer
- Zollabfertigungsverordnung für Waren in Freihandelszonen (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2025-05-09; Art. 6: Bei Verbringung von FTZ-Waren ins Steuergebiet meldet der Steuerpflichtige an, Abfertigung nach den Einfuhrvorschriften
- Verordnung über den Betrieb von FTZ-Unternehmen (Verkehrsministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2024-10-16; Art. 2: FTZ-Unternehmen müssen eine Gesellschaft oder taiwanische Zweigniederlassung einer ausländischen Gesellschaft sein
- Gesetz über die Einrichtung und Verwaltung von Technology Industry Parks (vormals Gesetz über Export Processing Zones) (Wirtschaftsministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2023-01-19; die Export Processing Zones heißen seit dem 28. März ROC-Jahr 110 anders; Art. 7 und 21 Nachversteuerung von Zollaussetzungsware bei Verbringung ins Steuergebiet wie bei der Einfuhr
- Gesetz über die Einrichtung und Verwaltung von Science Parks (National Science and Technology Council / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2018-06-06; Art. 22 Festlegung von Zollaussetzungsbereichen, Art. 23 Abgabenbefreiung für Rohstoffe und Besteuerung bei Verbringung ins Steuergebiet
- Gesetz über die Einrichtung und Verwaltung von Agrartechnologieparks (Landwirtschaftsministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2026-02-04; Art. 21 und 22 Zollaussetzungsbereiche; zeigt, dass für Agrartechnologieparks und Freihandelszonen verschiedene Gesetze gelten
- Zollabfertigungsverordnung für Luftexpress-Sendungen (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2026-02-23; Art. 11 abgabenfreie Kleinbetrags-Expresssendungen = Zollwert bis NT$2 000; Art. 17 ab 2026-03-01 Zollvollmacht vor vereinfachter Anmeldung erforderlich
- Zollabfertigungsverordnung für Seeexpress-Sendungen (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2026-02-23; Seeexpress-Sendungen werden im eigenen Abfertigungsbereich für Seeexpress-Waren abgefertigt, nicht über die Zollaussetzung in Freihandelszonen; neue Regelung zur Vorab-Vollmacht im ROC-Jahr 115
- Verordnung über die Zollabfertigung von Postsendungen bei Ein- und Ausfuhr (Finanzministerium / Laws & Regulations Database of Taiwan)|Dokumentdatum: 2020-04-01; Art. 7 Postsendungen mit Zollwert bis NT$2 000 von Zoll, Warensteuer und Umsatzsteuer befreit
- Bekanntmachung der Befreiungsgrenze nach Art. 49 Abs. 2 Zollgesetz (Finanzministerium)|Dokumentdatum: 2017-09-07; Originaltext der offiziellen Bekanntmachung zur Abgabenbefreiung für Sendungen mit Zollwert bis NT$2 000
- Bestimmungen über die Zollabfertigung von Waren in Logistikzentren (Customs Administration, Ministry of Finance)|Dokumentdatum: 2026-01-20; Neuregelung im letzten Jahr: Abfertigungsverfahren für den Warenverkehr zwischen Logistikzentren und Freihandelszonen aufgenommen
- Welche Freihandelszonen gibt es derzeit? Welche Zollstellen überwachen sie? (Customs Administration, Ministry of Finance)|Dokumentdatum: 2026-07-06; offizielle Liste der 7 Freihandelszonen und der zuständigen Zollstellen
- Online-Shopping im Ausland ist einfach – bei häufigen Einfuhren aufpassen (Finanzministerium)|Dokumentdatum: 2024-10-01; vollständige Auslegungsgrundsätze zur Kleinbetragsbefreiung bis NT$2 000 und zur Grenze von 6-mal pro Halbjahr
- Hinweise zum grenzüberschreitenden Online-Shopping (Taipei Customs, Customs Administration)|Dokumentdatum: 2025-02-12; genehmigungspflichtige Online-Waren dürfen nicht per vereinfachter Express-Anmeldung abgefertigt werden
- Häufige Fragen: Was ist eine Freihandelszone? (Maritime and Port Bureau, MOTC)|Dokumentdatum: 2026-10-13; Konzept „innerhalb der Grenze, aber außerhalb des Zollgebiets“ und Liste der sechs See- und einer Luftfrachtzone
- Taoyuan Air Free Trade Zone (Civil Aeronautics Administration, MOTC)|Dokumentdatum: 2026-05-19; Genehmigung der Planung im ROC-Jahr 94, Betriebsgenehmigung sowie Zahl der Unternehmen und Handelswert im 1. Quartal ROC-Jahr 115
- Statistisches Jahrbuch für Häfen und Schifffahrt der Republik China 114, Tabelle 24 Seehafen-Freihandelszonen (Maritime and Port Bureau, MOTC)|Dokumentdatum: 2026-07; (erschienen im Juli 2026) ROC-Jahr 114: 85 Unternehmen in den Seehafen-Freihandelszonen, Handelswert rund 888,8 Milliarden NT$, Handelsvolumen 7 020 000 Tonnen
Fachliteratur
An Evaluation of Free Trade Port Zone in Taiwan
Befragung multinationaler Unternehmen in taiwanischen Freihandelszonen; mit einer Importance-Performance-Analyse (IPA) wurden die fünf wichtigsten Faktoren ermittelt: Effizienz der Verwaltung, niedrige Gebühren, vereinfachte Zollverfahren, klare Vorschriften, Steuervorteile. Die Unternehmen berichteten zudem von Verbesserungen bei Reputation, Investitionen, Kundenzufriedenheit und Umsatz nach der Ansiedlung (Selbsteinschätzung). Stützt die Aussage „der Wert von Freihandelszonen liegt in Zollabfertigung und Verwaltungseffizienz, nicht nur in Abgabenfreiheit“.
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
Laut Abstract plant Taiwan seit 2002 Freihandelszonen; über ein Jahrzehnt später blieben die Ergebnisse hinter den Erwartungen zurück, wobei zu komplexe Zuständigkeiten und Vorschriften ein wichtiger Grund für die schwache Leistung seien. Mit dem Analytic Hierarchy Process wurden die vier Dimensionen „Betrieb, Personal, Bearbeitung, Zollverfahren“ verglichen; vorrangig zu behandeln sei „Zollverfahren“, danach „Betrieb“; unter den Themen fand die „Doppelbesteuerung ausländischer Unternehmen“ die meiste Beachtung. Stützt die Aussage „Engpässe der Freihandelszonen liegen bei Zollverfahren und ressortübergreifenden Vorschriften“.
應用品質機能展開法於臺灣自由貿易港區政策改善
Befragung von Unternehmen und Behörden in den sechs Seehafen-Freihandelszonen mit Quality Function Deployment (QFD). Laut Abstract fanden frühere Studien Probleme wie stockenden Warenfluss, zu viele Beschäftigungsbeschränkungen und zu strenge Selbstverwaltungsauflagen; die Unternehmen sahen als wichtigste Politikziele die Umsetzung des Single Window und Vergünstigungen bei der Körperschaftsteuer, als wichtigste Verbesserungsmaßnahmen einfachere Genehmigungsunterlagen und eine einheitliche Verwaltungsstelle für FTZ-Unternehmen. Stützt die Aussage „Genehmigungsunterlagen und zersplitterte Zuständigkeit sind Schmerzpunkte der Unternehmen“.
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
Bewertet mit mehrstufigem Quality Function Deployment die Servicequalität der taiwanischen Freihandelszonen aus Sicht von Nutzern und Dienstleistern (z. B. dem Maritime and Port Bureau) und schlägt drei zentrale technische Maßnahmen vor: Informations- und Technologiesysteme stärken, Vorschriften abstimmen und vereinheitlichen, automatisierte Straßen- und Regelsysteme aufbauen. Stützt die Aussage „einheitliche Vorschriften und Informationssysteme sind entscheidend für die Servicequalität der Freihandelszonen“.
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
Entwickelt mit einem Fuzzy-AHP aus Sicht ausländischer Investoren ein Bewertungsmodell für die Leistung von Freihandelszonen bei ausländischen Direktinvestitionen (FDI) und prüft es empirisch an der Freihandelszone Kaohsiung; vorrangig zu verbessern seien Rohstoffbeschaffung, Effizienz der Kommunalverwaltung, politische Stabilität und öffentliche Sicherheit. Stützt die Aussage „Zonen ziehen Auslandsinvestitionen nicht nur über Steuern an“.
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
Auf Englisch verfasste Masterarbeit, die mit Experteninterviews und SWOT die Freihandelszonen Taiwans und Singapurs vergleicht. Laut Abstract werden Zoll, Umsatzsteuer usw. in Zollaussetzungsgebieten meist aufgeschoben oder erlassen und die Zollaufsicht minimiert; die Freihandelszone sei das Zollaussetzungsgebiet mit dem vollständigsten Funktionsumfang, in dem Lieferkettentätigkeiten wie Herstellung, Bearbeitung, Lagerung, Prüfung, Reparatur, Etikettierung, Verpackung und Ausstellung möglich sind, was Unternehmen beim Cashflow entlasten und die Logistikeffizienz steigern könne. Stützt den Abschnitt „Zollaussetzung = Abgabenaufschub, nicht dauerhafte Abgabenfreiheit der Ware“. Volltext nur kostenpflichtig zugänglich.
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
Vergleicht Städte mit früher und später eingerichteten Sonderwirtschaftszonen: Die Zonen erhöhten ausländische Direktinvestitionen, die nicht bloß auf Firmenverlagerung beruhten und inländische Investitionen nicht verdrängten; die Löhne stiegen stärker als die lokalen Lebenshaltungskosten. Später eingerichtete Zonen brachten jedoch weniger Nutzen und stärkere Standortverzerrungen. Untersuchungsgegenstand sind Städte in Festlandchina, daher nur analog anwendbar; stützt die Aussage „Sonderzonen wirken, aber mit abnehmendem Nutzen und abhängig von den Bedingungen ihrer Einrichtung“.
Toward Economically Dynamic Special Economic Zones in Emerging Countries
Misst mit Nachtlichtdaten das Wachstum von Sonderwirtschaftszonen in mehreren Ländern: Das Wachstum sei schwer aufrechtzuerhalten, eine technologische Aufwertung der Industrie über Zonen oft schwierig, größere Zonen im Vorteil; Nähe zu Großstädten und großen Märkten sowie vorhandene Industrialisierung förderten die Leistung, während Programmvariablen wie Steueranreize keinen strukturellen Zusammenhang mit der Leistung zeigten. Untersuchungsgegenstand sind Schwellenländer, daher nur analog anwendbar; stützt die Aussage „Vergünstigungen allein garantieren keinen Erfolg“.
International regulation of free zones: an analysis of multilateral customs and trade rules
Analysiert, wie das revidierte Kyoto-Übereinkommen (Revised Kyoto Convention) und die WTO-Regeln freie Zonen regeln: Ersteres betrachtet freie Zonen als Gebiete mit gewissen „exterritorialen“ Merkmalen, das WTO-Recht gewährt diese Behandlung nicht; beide Regelwerke sind unterschiedlich flexibel. Zum 1. Juni 2010 waren 63 der 69 Vertragsparteien des revidierten Kyoto-Übereinkommens WTO-Mitglieder. Völkerrechtliche Analyse, keine empirische Studie zu Taiwan; stützt die Aussage „freie Zone ist nicht gleich rechtliches Ausland“.
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
Vergleicht mit einem Stackelberg-Spielmodell für den grenzüberschreitenden Import-E-Commerce die Modelle „reine Bevorratung im Zolllager“ und „Zolllager + Einzelversand per Direktpost bei Fehlbestand“; die Analyse zeigt, dass das Mischmodell den Gewinn ausländischer Lieferanten erhöhen und den des E-Commerce-Händlers senken kann. Theoretisches Modell zum Cross-Border-Import-E-Commerce in Festlandchina, keine empirische Studie; Taiwans System ist anders, daher lässt sich nur analog die Abwägung zwischen Bevorratung im Zolllager und Direktversand veranschaulichen.
Gesetzestexte nach dem Wortlaut der Laws & Regulations Database of Taiwan (Konsolidierungsstand 2026-10-08); Statistiken zu Freihandelszonen nach Tabelle 24 des Statistischen Jahrbuchs für Häfen und Schifffahrt 114 des Maritime and Port Bureau, MOTC, und nach der Website der Civil Aeronautics Administration. Außer für Taoyuan Air sind die Genehmigungsdaten der einzelnen Zonen durch den Exekutiv-Yuan nicht im Original auffindbar (für Taichung nur das offizielle Betriebsbeginndatum); zu einem offiziellen System für Cross-Border-E-Commerce-Einfuhren über Zollaussetzungsorte sowie zur Frage, ob Einfuhren aus der Zone die Kleinbetragsbefreiung bis NT$2 000 nutzen können, ist jeweils keine offizielle Regelung zu finden. Keine der genannten Studien befasst sich mit HowBridge.
Welche Fragen zu Zollaussetzung und Freihandelszonen werden häufig gestellt?
Was bedeutet „bonded“?
Was ist der Unterschied zwischen bonded und abgabenfrei?
Wie viele Freihandelszonen hat Taiwan?
Von welchen Abgaben sind Freihandelszonen befreit?
Wie lange darf Ware im Zolllager bleiben?
Darf im Zolllager bearbeitet werden?
Ist ein „Bonded-Logistikzentrum“ dasselbe wie ein Logistikzentrum?
Kann ich als Privatperson Online-Einkäufe im Zolllager einlagern, um Abgaben zu sparen?
Gibt es in Taiwan Bonded-Importe für Cross-Border-E-Commerce?
Gibt es die Export Processing Zones noch?
Laufen Sammelversandpakete aus China nach Taiwan über eine Freihandelszone?
Weiterführende Artikel
Der vollständige Ablauf der Einfuhrverzollung in Taiwan
Einfuhrabgaben bei grenzüberschreitendem Online-Shopping (NT$2 000 und 6-mal pro Halbjahr)
Express- und Postsendungen: Unterschiede bei der Zollabfertigung
So funktioniert die EZ-WAY-Vorab-Vollmacht
Hafen Taipei und Zollabfertigung von Seeexpress-Sendungen
So nutzen Sie das Single Window für Zoll, Hafen und Handel
Zollwert bei der Einfuhr und Lizenzgebühren
Versandkostenrechner China–Taiwan
Sendungen aus China nach Taiwan: zuerst Versandkosten und Abgaben berechnen
Private Online-Bestellungen laufen nicht über die Zollaussetzung, sondern werden nach den Express-Vorschriften abgefertigt. Berechnen Sie mit HowBridge die Kosten für Seeexpress und Luftfracht und prüfen Sie dann mit der Tarifsuche Einfuhrabgaben und Einfuhrvorschriften.
Versandkostenrechner China–Taiwan