Bảo thuế là gì? Khu thương mại tự do, kho ngoại quan và trung tâm logistics khác nhau thế nào?
Bảo thuế là gì?
Bảo thuế = hàng nhập khẩu được lưu trước tại nơi hải quan giám sát và tạm chưa bị tính thuế.Nếu xuất khẩu nguyên trạng hoặc sau khi tái chỉnh lý (kiểm tra, phân loại, đóng gói lại…) thì được miễn thuế; khi muốn bán vào thị trường trong nước Đài Loan (khu vực chịu thuế), phải làm thủ tục khai báo nhập khẩu khi xuất kho (ra khỏi khu) và nộp thuế. Các địa điểm bảo thuế ở Đài Loan gồm kho ngoại quan, nhà máy bảo thuế, trung tâm logistics, cùng 7 Khu thương mại tự do (6 cảng biển và 1 cảng hàng không). Về nguyên tắc, đơn vị vận hành phải là công ty được cấp phép; bưu kiện mua sắm trực tuyến của cá nhân không đi theo thủ tục bảo thuế.
Bài viết giải thích cơ sở pháp lý, thời điểm tính thuế và điểm khác nhau của chế độ bảo thuế và Khu thương mại tự do tại Đài Loan, cũng như lý do mua sắm trực tuyến cá nhân theo một bộ quy tắc khác. HowBridge cung cấp dịch vụ gom hàng vận chuyển từ Trung Quốc đại lục → Đài Loan (kho gom hàng Thâm Quyến và kho vận hành Dayuan, Taoyuan), không kinh doanh kho ngoại quan, trung tâm logistics hay nghiệp vụ Khu thương mại tự do, và cũng không phải đại lý khai báo hải quan. Doanh nghiệp muốn xin lập địa điểm bảo thuế xin liên hệ Customs Administration, Bộ Tài chính (Đài Loan) hoặc cơ quan quản lý Khu thương mại tự do.
Bảo thuế và "trong lãnh thổ nhưng ngoài lãnh thổ hải quan" nghĩa là gì?
Luật Hải quan (Đài Loan) đặt bảo thuế ở Mục 2, Chương 3 "Ưu đãi về thuế", nhưng luật không định nghĩa riêng từ "bảo thuế"; thay vào đó luật quy định riêng về kho ngoại quan, nhà máy bảo thuế, trung tâm logistics và cửa hàng miễn thuế. Ý nghĩa chung là: dù hàng đã vào lãnh thổ Đài Loan, chừng nào còn nằm trong địa điểm bảo thuế do hải quan giám sát thì tạm chưa bị tính các loại thuế nhập khẩu.
- Thuế suất tính theo ngày nào:khi Luật Hải quan hoặc biểu thuế được sửa đổi, hàng lưu trong kho ngoại quan áp dụng thuế suất theo "ngày nộp đơn xuất kho nhập khẩu", hàng lưu trong trung tâm logistics theo "ngày nộp đơn xuất khỏi trung tâm logistics để nhập khẩu" (Điều 2, Quy tắc thi hành Luật Hải quan).
- Xuất khẩu thì miễn thuế:Điều 58 Luật Hải quan quy định hàng nhập khẩu sau khi gửi vào kho ngoại quan, trong thời hạn lưu kho quy định, "nếu xuất khẩu nguyên trạng hoặc xuất khẩu sau khi tái chỉnh lý thì được miễn thuế"; trung tâm logistics (Điều 60) cũng miễn thuế khi xuất khẩu nguyên trạng hoặc sau khi tái chỉnh lý, gia công.
- "Trong lãnh thổ nhưng ngoài lãnh thổ hải quan":Cục Hàng hải và Cảng dùng cách nói này để giải thích Khu thương mại tự do: trong biên giới quốc gia khoanh ra một khu vực nằm ngoài lãnh thổ hải quan; hàng ra vào khu không bị thu thuế quan, chỉ khi rời khu để đưa vào khu vực chịu thuế khác trong nước sử dụng hoặc tiêu dùng mới thu thuế quan và áp dụng quản lý nhập khẩu.
Các điều luật liên quan dùng từ "khu vực chịu thuế" (lãnh thổ hải quan nội địa) để chỉ vùng thông thường trong nước nằm ngoài các địa điểm bảo thuế và Khu thương mại tự do; hàng vào đây phải khai báo và nộp thuế theo quy định nhập khẩu. Kho ngoại quan, nhà máy bảo thuế, trung tâm logistics và phạm vi bảo thuế của các khu công nghiệp được gọi chung là "khu vực bảo thuế". Hàng trong Khu thương mại tự do đưa vào khu vực chịu thuế hoặc khu vực bảo thuế đều phải làm thủ tục thông quan với hải quan theo quy định xuất nhập khẩu hàng hóa (Điều 17, Điều lệ thiết lập và quản lý Khu thương mại tự do (Đài Loan)).
Khi hàng ra vào khu vực bảo thuế, lúc nào phải nộp thuế?
Lấy Khu thương mại tự do làm ví dụ, một lô hàng từ nước ngoài vào có thể đi theo hai con đường khác nhau, với kết quả tính thuế hoàn toàn khác:
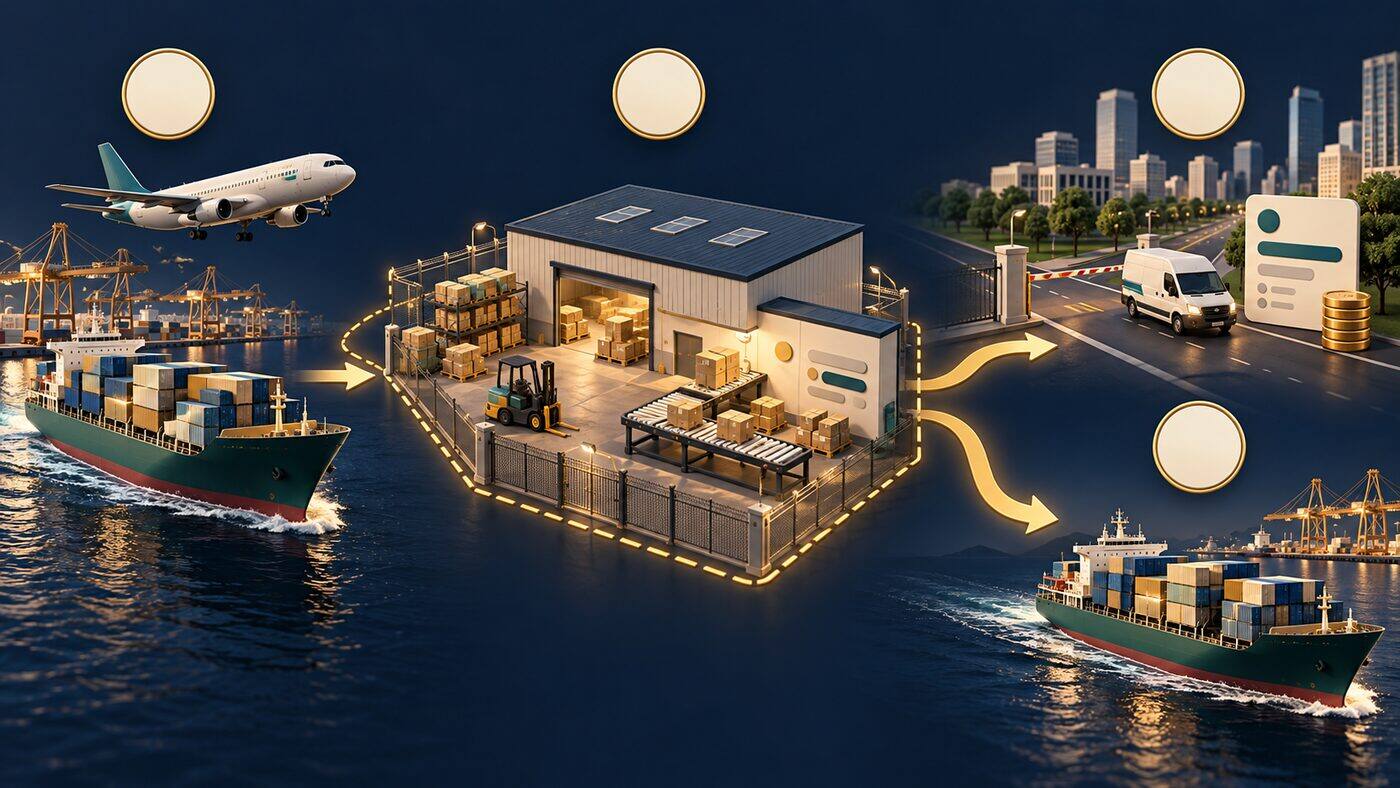
1Hàng nước ngoài đưa vào khu vực bảo thuế
Hàng vào Khu thương mại tự do chỉ cần "thông báo" cho hải quan, khi hệ thống máy tính hải quan phản hồi và ghi nhận là có thể ra vào; lúc này chưa tính thuế nhập khẩu. Theo Điều 21 Điều lệ thiết lập và quản lý Khu thương mại tự do, hàng mà doanh nghiệp FTZ đưa từ nước ngoài vào khu để phục vụ hoạt động kinh doanh được miễn thuế quan, thuế hàng hóa, thuế kinh doanh và các khoản thuế phí khác.
2Lưu trữ, tái chỉnh lý hoặc gia công trong khu
Kho ngoại quan chỉ được "tái chỉnh lý" như kiểm tra, thử nghiệm, sắp xếp, phân loại, chia tách, lắp ráp, đóng gói lại, không được thay đổi tính chất hoặc hình dạng ban đầu của hàng; trung tâm logistics được "tái chỉnh lý và gia công đơn giản"; nhà máy bảo thuế và doanh nghiệp FTZ được gia công, sản xuất.
3Bán vào trong nước: khai báo khi ra khỏi khu và nộp thuế
Khi hàng đưa vào khu vực chịu thuế, người nộp thuế phải khai báo với hải quan, hoàn tất thông quan theo quy định nhập khẩu mới được đưa ra khỏi khu, và bị tính thuế quan, thuế hàng hóa, thuế kinh doanh… theo quy định về hàng nhập khẩu (thông quan theo Điều 6 Quy định quản lý thông quan, tính thuế theo Điều 23 Điều lệ). Hàng trong kho ngoại quan xuất kho để nhập khẩu thì khai báo, nộp thuế theo quy định nhập khẩu thông thường; khi hàng trong kho ngoại quan tự dùng được bán cho doanh nghiệp trong khu vực chịu thuế, việc xuất kho được coi như nhập khẩu và bị tính thuế theo trạng thái lúc xuất kho.
4Tái xuất: miễn thuế
Xuất khẩu lại nguyên trạng hoặc sau khi tái chỉnh lý, gia công thì không bị tính thuế nhập khẩu của Đài Loan. Đây là lý do chế độ bảo thuế giúp hàng chuyển khẩu và phân phối logistics quốc tế không phải nộp thuế trước rồi mới xin hoàn thuế.
Doanh nghiệp FTZ muốn chuyển hàng phục vụ kinh doanh sang dùng cho mục đích không kinh doanh phải khai báo trước với hải quan và nộp bổ sung thuế quan, thuế hàng hóa, thuế kinh doanh… (Điều 30 Điều lệ); máy móc thiết bị tự dùng đưa từ nước ngoài vào, nếu trong vòng 5 năm sau khi đưa vào lại chuyển vào khu vực chịu thuế cũng bị truy thu (Khoản 2 Điều 21).
Kho ngoại quan, nhà máy bảo thuế, trung tâm logistics và Khu thương mại tự do khác nhau thế nào?
Cả bốn loại địa điểm đều "chưa tính thuế trước, vào trong nước mới tính", khác nhau ở mức độ gia công được phép, thời gian được lưu giữ và điều kiện xin cấp phép:
| Loại | Cơ sở pháp lý | Được làm gì trong khu | Thời hạn lưu giữ | Điều kiện |
|---|---|---|---|---|
| Kho ngoại quan | Điều 58 Luật Hải quan, Quy định thành lập và quản lý kho ngoại quan | Chỉ được "tái chỉnh lý": kiểm tra, thử nghiệm, sắp xếp, phân loại, chia tách, lắp ráp, đóng gói lại; không được thay đổi tính chất hoặc hình dạng ban đầu, không được dùng máy móc lớn phức tạp | Lưu kho tối đa 2 năm, không được gia hạn (có ngoại lệ cho nguyên liệu quan trọng, vật tư thiết yếu cho đời sống…) | Vốn thực góp từ NT$20 000 000 trở lên; kho ngoại quan tự dùng từ NT$50 000 000 trở lên |
| Nhà máy bảo thuế | Điều 59 Luật Hải quan, Quy định hải quan quản lý nhà máy bảo thuế | Nhập nguyên liệu để sản xuất hoặc gia công rồi xuất khẩu; bán trong nước phải truy thu thuế nhập khẩu theo trạng thái lúc xuất xưởng | Quản lý theo quy định | Vốn thực góp từ NT$50 000 000 trở lên |
| Trung tâm logistics | Điều 60 Luật Hải quan, Quy định thông quan hàng hóa của trung tâm logistics | Lưu kho, trung chuyển và phân phối hàng bảo thuế; được "tái chỉnh lý và gia công đơn giản" | Về nguyên tắc không giới hạn; trừ trường hợp hải quan công bố thời hạn, hoặc hàng gửi vào sau khi đã thông quan từ khu vực chịu thuế (2 năm) | Công ty cổ phần có vốn thực góp từ NT$150 000 000 trở lên, tiền bảo lãnh NT$20 000 000 |
| Khu thương mại tự do | Điều lệ thiết lập và quản lý Khu thương mại tự do | Thương mại, lưu kho, logistics, chuyển khẩu, trung chuyển, tái chỉnh lý, đóng gói, sửa chữa, gia công, sản xuất, kiểm định, thử nghiệm, triển lãm… | Theo Điều lệ và Quy định quản lý hoạt động | Phải là công ty hoặc chi nhánh tại Đài Loan của công ty nước ngoài, được cơ quan quản lý phê duyệt trở thành doanh nghiệp FTZ |
Thuật ngữ trong pháp luật Đài Loan là "trung tâm logistics" (Điều 60 Luật Hải quan), chỉ địa điểm bảo thuế được hải quan phê duyệt đăng ký, kinh doanh lưu kho, trung chuyển và phân phối hàng bảo thuế. Cụm từ "trung tâm logistics bảo thuế" thường thấy trên mạng là thuật ngữ của Trung Quốc đại lục.
Với cửa hàng miễn thuế theo Điều 61 Luật Hải quan, hàng bảo thuế đưa vào để bán, nếu trong thời hạn quy định được bán cho hành khách và hành khách mang nguyên trạng ra nước ngoài thì được miễn thuế. Cửa hàng miễn thuế cùng với kho ngoại quan, nhà máy bảo thuế, trung tâm logistics được xếp chung ở Mục 2, Chương 3 "Bảo thuế" của Luật Hải quan; Khu thương mại tự do có luật riêng.
Đài Loan có những Khu thương mại tự do nào?
Theo công bố của Customs Administration, Bộ Tài chính (Đài Loan) và Cục Hàng hải và Cảng, Đài Loan hiện có 7 Khu thương mại tự do (6 cảng biển và 1 cảng hàng không). Cơ quan quản lý các khu ở cảng biển là Cục Hàng hải và Cảng, Bộ Giao thông; Khu thương mại tự do hàng không Taoyuan do Cục Hàng không dân dụng, Bộ Giao thông quản lý:
| Khu | Loại | Đơn vị hải quan giám sát | Ghi chú |
|---|---|---|---|
| Khu thương mại tự do cảng Keelung | Cảng biển | Hải quan Keelung | |
| Khu thương mại tự do cảng Taipei | Cảng biển | Hải quan Keelung | Hải quan Keelung cho biết cảng Taipei đồng thời đảm nhận cả Khu thương mại tự do lẫn hàng thương mại điện tử (chuyển phát nhanh đường biển dạng ký gửi) ra vào |
| Khu thương mại tự do cảng Su-ao | Cảng biển | Hải quan Keelung | |
| Khu thương mại tự do hàng không Taoyuan (Taoyuan Air) | Cảng hàng không | Hải quan Taipei | Bộ Giao thông ủy thác cho Farglory Free Trade Zone Co., Ltd. xây dựng và vận hành, hoạt động từ 2006-01-01 |
| Khu thương mại tự do cảng Taichung | Cảng biển | Hải quan Taichung | Chính thức hoạt động từ 2005-11-17 |
| Khu thương mại tự do cảng Anping | Cảng biển | Hải quan Kaohsiung | Thông cáo báo chí của Viện Hành chính ngày 2012-10-25 khi đó chưa có cảng Anping trong danh sách các khu đang hoạt động; cảng này được bổ sung sau |
| Khu thương mại tự do cảng Kaohsiung | Cảng biển | Hải quan Kaohsiung | Cục Hàng hải và Cảng nêu ngành tiêu biểu là giao dịch hợp đồng tương lai kim loại LME và phân phối logistics quốc tế |
Khu công nghệ sinh học nông nghiệp Pingtung áp dụng Điều lệ thiết lập và quản lý Khu công nghệ nông nghiệp (Đài Loan), cung cấp tiện ích bảo thuế qua "phạm vi bảo thuế", và không nằm trong danh sách 7 Khu thương mại tự do chính thức. Về ngày Viện Hành chính phê duyệt từng khu, ngoài khu hàng không Taoyuan (Viện Hành chính phê duyệt chuẩn bị thành lập ngày 2005-05-25), không tìm thấy nguyên văn gốc; với cảng Taichung chỉ tìm thấy ngày chính thức hoạt động 2005-11-17.
Quy mô của các Khu thương mại tự do lớn đến đâu?
Bảng 24, Niên giám thống kê hàng hải và cảng năm 114 (lịch Dân Quốc) của Cục Hàng hải và Cảng: cuối năm 2025, các Khu thương mại tự do cảng biển có tổng cộng 85 doanh nghiệp, giá trị thương mại cả năm khoảng NT$888,8 tỷ, khối lượng thương mại 7 020 000 tấn; giá trị thương mại tăng 39.83% so với năm 2024. Niên giám giải thích mức tăng đến từ lượng lưu kho, trung chuyển máy móc, thiết bị điện, đồ điện và sản phẩm của chúng tăng lên.
| Năm | Số doanh nghiệp (cuối năm) | Giá trị thương mại | Khối lượng thương mại |
|---|---|---|---|
| 2023 | 90 | khoảng NT$599,1 tỷ | 4 713 091 tấn |
| 2024 | 85 | khoảng NT$635,6 tỷ | 6 307 706 tấn |
| 2025 | 85 | khoảng NT$888,8 tỷ | 7 024 147 tấn |
- Theo từng cảng năm 2025:cảng Taichung lớn nhất với khoảng NT$476,2 tỷ (29 doanh nghiệp), tiếp theo là cảng Taipei khoảng NT$242,3 tỷ (8 doanh nghiệp), cảng Kaohsiung khoảng NT$168,4 tỷ (34 doanh nghiệp); cảng Anping và cảng Keelung lần lượt khoảng NT$1,06 tỷ và NT$860 triệu; cảng Su-ao có 1 doanh nghiệp, không có số liệu trong bảng.
- Khu thương mại tự do hàng không Taoyuan:theo công bố của Cục Hàng không dân dụng, quý 1 năm 2026 khu giá trị gia tăng có 34 doanh nghiệp FTZ, giá trị thương mại quý 1 là NT$1 787 487 triệu, tăng 85.81% so với cùng kỳ năm 2025.
Thống kê cảng biển của Cục Hàng hải và Cảng không bao gồm Khu thương mại tự do hàng không Taoyuan; số liệu Taoyuan của Cục Hàng không dân dụng là số lũy kế theo quý được công bố riêng, phạm vi thống kê khác nhau; không tìm thấy bảng tổng hợp cảng biển cộng cảng hàng không do Bộ Giao thông công bố.
Khu thương mại tự do được miễn những loại thuế nào? Khi nào phải nộp bổ sung?
Nhiều bài viết chỉ ghi "Khu thương mại tự do miễn thuế quan", nhưng Điều 21 Điều lệ thiết lập và quản lý Khu thương mại tự do miễn không chỉ thuế quan, và có kèm điều kiện:
- Miễn những gì:hàng mà doanh nghiệp FTZ đưa từ nước ngoài vào khu để phục vụ kinh doanh được miễn thuế quan, thuế hàng hóa, thuế kinh doanh, thuế thuốc lá và rượu, khoản đóng góp phúc lợi sức khỏe đối với thuốc lá, phí dịch vụ xúc tiến thương mại và phí dịch vụ cảng thương mại (Khoản 1 Điều 21).
- Máy móc thiết bị tự dùng:máy móc, thiết bị tự dùng đưa từ nước ngoài vào được miễn thuế quan, thuế hàng hóa, thuế kinh doanh, phí dịch vụ xúc tiến thương mại và phí dịch vụ cảng thương mại (không gồm thuế thuốc lá và rượu và khoản đóng góp phúc lợi sức khỏe đối với thuốc lá), nhưng nếu trong vòng 5 năm sau khi đưa vào lại chuyển vào khu vực chịu thuế thì bị truy thu (Khoản 2 Điều 21).
- Bán vào trong nước thì bị tính thuế:khi hàng đưa vào khu vực chịu thuế, các loại thuế phí được tính theo quy định nhập khẩu; hàng đã gia công, sản xuất, tái chỉnh lý trong khu thì trị giá tính thuế được xác định bằng giá theo trạng thái lúc đưa ra trừ đi phần giá trị gia tăng trong khu (Điều 23).
- Đưa sang khu vực bảo thuế khác:được miễn các thuế phí liên quan theo quy định về hàng bảo thuế (Điều 27).
- Thuế thu nhập doanh nghiệp:Điều 29 quy định doanh nghiệp chỉ thực hiện hoạt động mang tính chuẩn bị hoặc phụ trợ tại Đài Loan, tự mình hoặc ủy thác doanh nghiệp FTZ mua, nhập, lưu trữ hoặc vận chuyển hàng trong khu, nếu được cơ quan quản lý thẩm định phê duyệt, thì thu nhập từ bán hàng được miễn thuế thu nhập doanh nghiệp, áp dụng đến 2042-12-31 (ngày 31 tháng 12 năm 131 lịch Dân Quốc); đây là thuế thu nhập, khác hẳn với thuế nhập khẩu.
Theo lịch sử văn bản trong Cơ sở dữ liệu pháp luật quốc gia, Điều lệ thiết lập và quản lý Khu thương mại tự do được ban hành ngày 2003-07-23, sửa đổi toàn văn ngày 2009-07-08, lần sửa đổi gần nhất là ngày 2019-01-16 và chỉ sửa Điều 29; đến ngày chốt hợp nhất 2026-10-08 không có sửa đổi nào thêm.
Khu khoa học và Khu công nghiệp công nghệ có được tính là bảo thuế không?
Ngoài Khu thương mại tự do, Đài Loan còn một số loại khu cũng khoanh vùng phạm vi bảo thuế; doanh nghiệp trong khu nhập nguyên liệu từ nước ngoài được miễn thuế nhập khẩu, thuế hàng hóa và thuế kinh doanh, khi đưa vào khu vực chịu thuế mới bị tính thuế theo quy định nhập khẩu:
| Khu | Cơ sở pháp lý | Ghi chú |
|---|---|---|
| Khu công nghiệp công nghệ (trước đây là Khu chế xuất) | Điều 7, 21 Điều lệ thiết lập và quản lý Khu công nghiệp công nghệ | Đổi tên từ "Khu chế xuất" kể từ 2021-03-28; hàng bảo thuế của doanh nghiệp trong khu đưa vào khu vực chịu thuế được xử lý như hàng nhập khẩu |
| Khu khoa học | Điều 22, 23 Điều lệ thiết lập và quản lý Khu khoa học | Cơ quan chủ quản có thể trình Viện Hành chính phê duyệt khoanh vùng phạm vi bảo thuế |
| Khu công nghệ nông nghiệp | Điều 21, 22 Điều lệ thiết lập và quản lý Khu công nghệ nông nghiệp | Ví dụ Khu công nghệ sinh học nông nghiệp Pingtung; doanh nghiệp trong phạm vi bảo thuế được hưởng tiện ích bảo thuế |
Thương mại điện tử xuyên biên giới có thể "nhập khẩu bảo thuế" qua kho ngoại quan không?
Trên mạng thường nói "thương mại điện tử xuyên biên giới có thể đưa hàng vào kho ngoại quan trước, khách đặt hàng mới xuất khỏi khu, vừa nhanh vừa hiệu quả về thuế". "Nhập khẩu bảo thuế" là thuật ngữ chế độ của thương mại điện tử xuyên biên giới ở Trung Quốc đại lục; trên trang web của Bộ Tài chính Đài Loan, Customs Administration và Cục Hàng hải và Cảng, không tìm thấy chế độ nhập khẩu bảo thuế hay chương trình thí điểm nào của Đài Loan được thiết kế riêng cho thương mại điện tử xuyên biên giới. Doanh nghiệp tuy có thể lưu hàng trong kho ngoại quan hoặc trung tâm logistics theo quy định chung, nhưng mỗi lần xuất kho đưa vào khu vực chịu thuế đều phải khai báo và nộp thuế theo quy định nhập khẩu thông thường.
- Tại Đài Loan, hàng từ kho ngoại quan, trung tâm logistics hoặc Khu thương mại tự do đưa vào khu vực chịu thuế đều phải khai báo và nộp thuế theo quy định nhập khẩu thông thường (Điều 24, 29 Quy định về kho ngoại quan; Điều 10 Quy định thông quan của trung tâm logistics; Điều 6 Quy định quản lý thông quan Khu thương mại tự do).
- Hàng nhập khẩu khi ra khỏi khu có được áp dụng miễn thuế hàng giá trị thấp NT$2 000 hay không, bài viết này không tìm thấy văn bản chính thức nào quy định rõ, nên không thể coi đó là cách làm đã được xác lập.
- Về nguyên tắc, đơn vị vận hành địa điểm bảo thuế phải là công ty được cấp phép (kho ngoại quan có ngoại lệ cho cơ quan nhà nước, doanh nghiệp công…), cá nhân không thể xin cấp phép; kho ngoại quan, nhà máy bảo thuế và trung tâm logistics còn có ngưỡng vốn (xem bảng so sánh ở trên).
- Xu và cộng sự (2019, Sustainability) so sánh hai mô hình của thương mại điện tử xuyên biên giới ở Trung Quốc đại lục: "đưa hàng vào kho ngoại quan trước" và "khi hết hàng chuyển sang gửi thẳng từng đơn"; đây chỉ là mô hình lý thuyết, chế độ của Đài Loan khác, nên chỉ có thể dùng để suy luận tương tự về sự đánh đổi giữa hai cách dự trữ hàng.
Quy định thành lập và quản lý kho ngoại quan sửa đổi ngày 2026-07-20 nêu rõ kho ngoại quan được lưu trữ hàng do doanh nghiệp FTZ chuyển lưu (bán) sang; Quy định nghiệp vụ thông quan hàng hóa của trung tâm logistics sửa đổi ngày 2026-01-20 đưa việc vận chuyển hàng vào, ra giữa trung tâm logistics và Khu thương mại tự do vào phạm vi điều chỉnh. Đây là quy định về lưu thông hàng bảo thuế giữa các doanh nghiệp, không phải kênh miễn thuế cho mua sắm trực tuyến cá nhân.
Mua sắm trực tuyến cá nhân, bưu kiện gom hàng khác gì với bảo thuế?
Hàng cá nhân mua trên các nền tảng như Taobao, Pinduoduo, gửi về Đài Loan qua dịch vụ gom hàng hoặc chuyển phát nhanh, không đi theo thủ tục bảo thuế, mà thông quan theo quy định về hàng chuyển phát nhanh, bưu phẩm hoặc nhập khẩu thông thường. Hàng chuyển phát nhanh giá trị thấp (trị giá tính thuế từ NT$50 000 trở xuống), không thuộc diện hạn chế như mã quy định nhập khẩu, có thể thông quan bằng khai báo đơn giản; từ 2026-03-01, khai báo đơn giản phải hoàn tất ủy quyền khai báo hải quan trước (bằng văn bản, qua Cổng một cửa Hải quan - Cảng - Thương mại, hoặc nền tảng xác thực danh tính EZ WAY):
| So sánh | Địa điểm bảo thuế (doanh nghiệp) | Bưu kiện mua sắm trực tuyến cá nhân (chuyển phát nhanh/bưu phẩm) |
|---|---|---|
| Ai được dùng | Công ty được hải quan hoặc cơ quan quản lý phê duyệt | Người nhận thông thường |
| Khi nào tính thuế | Khi ra khỏi khu để bán vào trong nước, theo quy định nhập khẩu thông thường | Khi thông quan nhập khẩu |
| Miễn thuế giá trị nhỏ | Chưa tìm thấy văn bản chính thức quy định hàng nhập khẩu khi ra khỏi khu có được miễn thuế NT$2 000 hay không | Cùng một lô có trị giá tính thuế từ NT$2 000 trở xuống được miễn thuế quan, thuế hàng hóa, thuế kinh doanh (có giới hạn số lần và loại hàng) |
| Được lưu bao lâu | Kho ngoại quan 2 năm, trung tâm logistics về nguyên tắc không giới hạn | Không lưu giữ, thông quan trực tiếp |
- NT$2 000 là ngưỡng, không phải hạn mức:chỉ khi trị giá tính thuế của cùng một lô (gồm cước vận chuyển và phí bảo hiểm) từ NT$2 000 trở xuống mới được miễn thuế; vượt ngưỡng thì cả lô bị tính thuế theo quy định.
- 6 lần mỗi nửa năm:cùng một người nộp thuế, trong một nửa năm (tháng 1–6, tháng 7–12) được thông quan miễn thuế hàng giá trị thấp quá 6 lần thì không được áp dụng nữa; có thể tra số lần còn lại tại chức năng "Tra cứu dữ liệu nhập khẩu thường xuyên (GB377)" trên Cổng một cửa Hải quan - Cảng - Thương mại.
- Hàng không được áp dụng:thuốc lá, rượu và nông sản áp dụng hạn ngạch thuế quan không được miễn thuế hàng giá trị thấp.
- Hàng phải qua kiểm tra chuyên ngành:thuốc, thực phẩm chức năng, nông thủy súc sản tươi sống, động thực vật sống, động thực vật hoang dã thuộc diện bảo tồn và sản phẩm chế biến từ chúng… không được thông quan bằng khai báo đơn giản hàng chuyển phát nhanh (Hải quan Taipei, Customs Administration, Bộ Tài chính nhắc nhở).
- Từ 2026-03-01:hàng chuyển phát nhanh khai báo đơn giản nếu chưa hoàn tất ủy quyền khai báo hải quan trước, hải quan có thể không tiếp nhận tờ khai (Quy định thông quan hàng chuyển phát nhanh đường hàng không và đường biển sửa đổi ngày 2026-02-23).
Tính đến 2026-10-17, trên trang của Bộ Tài chính Đài Loan, Customs Administration và Cơ sở dữ liệu pháp luật quốc gia đều không tìm thấy thông báo sửa đổi nào điều chỉnh mức NT$2 000 hoặc 6 lần mỗi nửa năm; thông báo về hạn mức miễn thuế vẫn là bản 2017-09-07. Hướng nghiên cứu được báo chí đưa tin không phải chính sách đã quyết định, xin căn cứ vào thông báo của Bộ Tài chính Đài Loan.
Các nghiên cứu đánh giá hiệu quả của Khu thương mại tự do như thế nào?
Các nghiên cứu dưới đây chỉ cung cấp bối cảnh, không có nghiên cứu nào được thực hiện về HowBridge, chỉ có thể dùng để giải thích nguyên tắc chung:
- Điểm nghẽn của Khu thương mại tự do Đài Loan nằm ở thủ tục hải quan và quản lý nhiều đầu mối:Chang (Trương Chí Thanh) và cộng sự (2014, tạp chí Maritime Quarterly của Đài Loan) dùng phương pháp phân tích thứ bậc so sánh bốn khía cạnh vận hành, nhân sự, gia công và hải quan; kết quả cho thấy khía cạnh cần ưu tiên xử lý nhất là "hải quan", tiếp theo là "vận hành"; Yu (Dư Khôn Đông) và cộng sự (2016, Maritime Quarterly) khảo sát sáu Khu thương mại tự do cảng biển, doanh nghiệp mong muốn nhất là thực hiện cơ chế một cửa, đơn giản hóa hồ sơ kiểm tra chuyên ngành và thống nhất đơn vị quản lý; Huang và cộng sự (2020, Journal of Marine Science and Technology) cũng xếp "điều phối và thống nhất pháp luật" là một trong ba giải pháp cải thiện chính. Cả ba đều là nghiên cứu bảng hỏi hoặc ý kiến chuyên gia, phản ánh quan điểm của doanh nghiệp và cơ quan nhà nước, không phải đánh giá định lượng hiệu quả của các khu.
- Doanh nghiệp vào khu quan tâm đến hiệu quả hành chính, không chỉ miễn thuế:Chiu và cộng sự (2011, The Asian Journal of Shipping and Logistics) khảo sát các doanh nghiệp đa quốc gia hoạt động trong Khu thương mại tự do Đài Loan, năm yếu tố được coi trọng nhất là hiệu quả hành chính của chính phủ, chi phí thấp, thủ tục thông quan đơn giản, pháp luật rõ ràng và ưu đãi thuế; Hsu và cộng sự (2021, Promet) lấy Khu thương mại tự do cảng Kaohsiung làm ví dụ, từ góc nhìn nhà đầu tư nước ngoài phát hiện điều cần cải thiện nhất là khả năng tiếp cận nguyên vật liệu, hiệu quả của chính quyền địa phương, ổn định chính trị và an ninh xã hội. Việc hiệu quả tăng lên sau khi vào khu trong nghiên cứu thứ nhất là do doanh nghiệp tự đánh giá, dữ liệu đã khá cũ, chỉ phản ánh nhận thức của doanh nghiệp.
- Khu thương mại tự do có hiệu quả, nhưng tùy điều kiện:Wang (2013, Journal of Development Economics) so sánh các thành phố ở Trung Quốc đại lục thành lập đặc khu kinh tế sớm và muộn, phát hiện đặc khu làm tăng đầu tư nước ngoài và không chèn ép đầu tư trong nước, nhưng đặc khu thành lập càng muộn thì lợi ích càng nhỏ; Frick và cộng sự (2019, Economic Geography) dùng dữ liệu ánh sáng ban đêm phân tích nhiều nước mới nổi, phát hiện tăng trưởng của đặc khu khó duy trì, và việc gần thành phố lớn, thị trường lớn có liên quan nhiều hơn so với ưu đãi thuế. Đối tượng nghiên cứu đều không phải Đài Loan, chỉ có thể suy luận tương tự rằng "lập đặc khu không đồng nghĩa với chắc chắn thành công".
- "Bảo thuế" là tạm hoãn thuế, không phải "ngoài lãnh thổ" về mặt pháp lý:Chiu (Khâu Hạo Chi) (2020, luận văn thạc sĩ chương trình thạc sĩ quản trị kinh doanh chuyên ngành, Đại học Quốc gia Đài Loan) so sánh Đài Loan và Singapore, giải thích trong khu vực bảo thuế, thuế quan, thuế kinh doanh… thường được tạm hoãn hoặc miễn, còn khu thương mại tự do là khu vực bảo thuế có chức năng đầy đủ nhất, có thể gia công, lưu trữ, kiểm định, dán nhãn, đóng gói…; Shadikhodjaev (2011, World Trade Review) phân tích quy phạm quốc tế, chỉ ra rằng Công ước Kyoto sửa đổi coi khu tự do có một số tính chất "ngoài lãnh thổ", nhưng luật WTO không đối xử như vậy. Nghiên cứu thứ nhất là so sánh chế độ, nghiên cứu thứ hai là phân tích luật quốc tế, cả hai đều không ước tính số tiền thuế tiết kiệm được.
- Dự trữ hàng bảo thuế và gửi thẳng đều có được có mất:Xu và cộng sự (2019, Sustainability) dùng mô hình lý thuyết trò chơi so sánh hai mô hình của thương mại điện tử nhập khẩu xuyên biên giới: "đưa toàn bộ hàng vào kho ngoại quan trước" và "khi kho ngoại quan hết hàng thì chuyển sang gửi thẳng từng đơn"; kết quả cho thấy mô hình kết hợp có thể làm tăng lợi nhuận của nhà cung cấp nước ngoài và giảm lợi nhuận của sàn thương mại điện tử. Đây là mô hình lý thuyết trong bối cảnh thương mại điện tử xuyên biên giới ở Trung Quốc đại lục, không phải dữ liệu thực tế; chế độ nhập khẩu của Đài Loan khác, chỉ có thể suy luận tương tự về sự đánh đổi giữa hai cách dự trữ hàng.
Các thuật ngữ thường gặp về bảo thuế và Khu thương mại tự do là gì?
- Bảo thuế
- Trong thời gian hàng nhập khẩu lưu tại địa điểm bảo thuế do hải quan giám sát, tạm chưa tính thuế nhập khẩu; xuất khẩu thì miễn thuế, khi vào trong nước mới khai báo và nộp thuế theo quy định.
- Trong lãnh thổ nhưng ngoài lãnh thổ hải quan
- Khu vực được khoanh trong biên giới quốc gia nhưng nằm ngoài lãnh thổ hải quan; hàng ra vào không bị thu thuế quan, chỉ khi đưa vào khu vực chịu thuế khác trong nước mới bị tính thuế.
- Khu vực chịu thuế
- Vùng thông thường trong nước nằm ngoài khu vực bảo thuế (lãnh thổ hải quan nội địa); hàng vào đây phải khai báo và nộp thuế theo quy định nhập khẩu.
- Doanh nghiệp FTZ
- Doanh nghiệp được phê duyệt hoạt động thương mại, lưu kho, logistics, chuyển khẩu, gia công, sản xuất… trong Khu thương mại tự do; bắt buộc là công ty hoặc chi nhánh tại Đài Loan của công ty nước ngoài.
- Tái chỉnh lý
- Các hoạt động được phép trong kho ngoại quan: kiểm tra, thử nghiệm, sắp xếp, phân loại, chia tách, lắp ráp, đóng gói lại; không được thay đổi tính chất hoặc hình dạng ban đầu của hàng.
- Trung tâm logistics
- Địa điểm bảo thuế (theo Điều 60 Luật Hải quan Đài Loan) được hải quan phê duyệt đăng ký, kinh doanh lưu kho, trung chuyển và phân phối hàng bảo thuế; được tái chỉnh lý và gia công đơn giản.
- Coi như nhập khẩu
- Khi hàng trong kho ngoại quan tự dùng được bán cho doanh nghiệp trong khu vực chịu thuế, việc xuất kho được coi là nhập khẩu, khai báo và tính thuế theo trạng thái lúc xuất kho.
- Trị giá tính thuế
- Giá cơ sở để tính thuế quan, căn cứ vào giá giao dịch, có cộng cước vận chuyển và phí bảo hiểm đến cửa khẩu nhập.
Nguồn tài liệu và phạm vi kiểm chứng là gì?
Các nguồn dưới đây được tra cứu ngày 2026-10-17; ngày của văn bản và ngày tra cứu được ghi riêng, văn bản không ghi rõ ngày thì không tự bổ sung.
Tài liệu chính thức và tài liệu gốc của cơ quan nhà nước
- Điều lệ thiết lập và quản lý Khu thương mại tự do (Bộ Giao thông / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2019-01-16; nguyên văn Điều 3 định nghĩa, Điều 17 thông báo và thông quan, Điều 21 miễn bảy loại thuế phí gồm thuế quan, Điều 23 tính thuế khi đưa vào khu vực chịu thuế
- Lịch sử văn bản Điều lệ thiết lập và quản lý Khu thương mại tự do (Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2019-01-16; chứng minh lần sửa đổi gần nhất là ngày 16 tháng 1 năm 108 lịch Dân Quốc, chỉ sửa Điều 29, sau đó không sửa thêm
- Luật Hải quan (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2022-05-11; Điều 58 kho ngoại quan, Điều 59 nhà máy bảo thuế, Điều 60 trung tâm logistics, Điều 61 cửa hàng miễn thuế, Khoản 2 Điều 49 miễn thuế hàng giá trị thấp, Điều 29 trị giá tính thuế gồm cước vận chuyển và phí bảo hiểm
- Quy tắc thi hành Luật Hải quan (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2024-12-23; Điều 2: khi biểu thuế sửa đổi, hàng trong kho ngoại quan, trung tâm logistics áp dụng thuế suất theo ngày nộp đơn xuất kho (xuất khỏi trung tâm logistics) nhập khẩu
- Quy định thành lập và quản lý kho ngoại quan (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2026-07-20; Điều 34 phạm vi và giới hạn tái chỉnh lý, Điều 45 lưu kho hai năm, Điều 24 hàng trong kho ngoại quan tự dùng bán vào khu vực chịu thuế được coi như nhập khẩu, Điều 29 xuất kho nhập khẩu theo thời hạn nộp thuế thông thường
- Thuyết minh tổng quát sửa đổi Quy định thành lập và quản lý kho ngoại quan 115.07.20 (Bộ Tài chính) | Ngày văn bản: 2026-07-20; quy định mới trong năm qua: kho ngoại quan được lưu trữ hàng do doanh nghiệp FTZ chuyển lưu (bán) sang
- Quy định hải quan quản lý nhà máy bảo thuế (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2026-06-12; Điều 40 bán trong nước phải truy thu thuế nhập khẩu theo trạng thái lúc xuất xưởng; điểm chính của lần sửa đổi tháng 6 năm 115 lịch Dân Quốc
- Quy định thông quan hàng hóa của trung tâm logistics (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2025-01-14; Điều 3 định nghĩa trung tâm logistics và tái chỉnh lý, gia công đơn giản, Điều 10 đưa vào khu vực chịu thuế phải thông quan, Điều 18 thời hạn lưu trữ về nguyên tắc không giới hạn
- Quy định quản lý thông quan hàng hóa Khu thương mại tự do (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2025-05-09; Điều 6 hàng trong Khu thương mại tự do đưa vào khu vực chịu thuế do người nộp thuế khai báo, xử lý theo quy định nhập khẩu
- Quy định quản lý hoạt động doanh nghiệp Khu thương mại tự do (Bộ Giao thông / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2024-10-16; Điều 2: doanh nghiệp FTZ phải là công ty hoặc chi nhánh tại Đài Loan của công ty nước ngoài
- Điều lệ thiết lập và quản lý Khu công nghiệp công nghệ (trước đây là Điều lệ thiết lập và quản lý Khu chế xuất) (Bộ Kinh tế / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2023-01-19; Khu chế xuất đổi tên từ ngày 28 tháng 3 năm 110 lịch Dân Quốc; Điều 7, 21 hàng bảo thuế đưa vào khu vực chịu thuế được truy thu như hàng nhập khẩu
- Điều lệ thiết lập và quản lý Khu khoa học (Hội đồng Khoa học và Công nghệ Quốc gia / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2018-06-06; Điều 22 khoanh vùng phạm vi bảo thuế, Điều 23 nguyên liệu được miễn thuế và tính thuế khi đưa vào khu vực chịu thuế
- Điều lệ thiết lập và quản lý Khu công nghệ nông nghiệp (Bộ Nông nghiệp / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2026-02-04; Điều 21, 22 phạm vi bảo thuế; cho thấy Khu công nghệ nông nghiệp và Khu thương mại tự do thuộc các luật khác nhau
- Quy định thông quan hàng chuyển phát nhanh đường hàng không (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2026-02-23; Điều 11 hàng chuyển phát nhanh giá trị thấp miễn thuế = trị giá tính thuế từ NT$2 000 trở xuống; Điều 17 từ 2026-03-01 khai báo đơn giản phải hoàn tất ủy quyền khai báo hải quan trước
- Quy định thông quan hàng chuyển phát nhanh đường biển (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2026-02-23; hàng chuyển phát nhanh đường biển dạng ký gửi thông quan tại khu chuyên dụng cho hàng chuyển phát nhanh đường biển, không phải bảo thuế trong Khu thương mại tự do; chế độ ủy quyền trước mới năm 115 lịch Dân Quốc
- Quy định thông quan bưu phẩm xuất nhập khẩu (Bộ Tài chính / Cơ sở dữ liệu pháp luật quốc gia Đài Loan) | Ngày văn bản: 2020-04-01; Điều 7 bưu phẩm có trị giá tính thuế trong mức NT$2 000 được miễn thuế quan, thuế hàng hóa và thuế kinh doanh
- Thông báo hạn mức miễn thuế theo Khoản 2 Điều 49 Luật Hải quan (Bộ Tài chính) | Ngày văn bản: 2017-09-07; nguyên văn thông báo chính thức về miễn thuế đối với lô hàng nhập khẩu có trị giá tính thuế từ NT$2 000 trở xuống
- Quy định nghiệp vụ thông quan hàng hóa của trung tâm logistics (Customs Administration, Bộ Tài chính) | Ngày văn bản: 2026-01-20; quy định mới trong năm qua: thủ tục thông quan hàng vào, ra giữa trung tâm logistics và Khu thương mại tự do được đưa vào phạm vi điều chỉnh
- Hiện có những Khu thương mại tự do nào? Đơn vị hải quan giám sát từng khu là gì? (Customs Administration, Bộ Tài chính) | Ngày văn bản: 2026-07-06; danh sách chính thức 7 Khu thương mại tự do và hải quan giám sát
- Mua sắm trực tuyến từ nước ngoài tuy dễ nhưng nhập khẩu thường xuyên cần lưu ý (Bộ Tài chính) | Ngày văn bản: 2024-10-01; nguyên tắc xác định đầy đủ về miễn thuế hàng giá trị thấp NT$2 000 và 6 lần mỗi nửa năm
- Các quy định cần lưu ý khi mua sắm trực tuyến xuyên biên giới (Hải quan Taipei, Customs Administration) | Ngày văn bản: 2025-02-12; hàng mua trực tuyến phải qua kiểm tra chuyên ngành không được khai báo đơn giản hàng chuyển phát nhanh
- Câu hỏi thường gặp: Khu thương mại tự do là gì (Cục Hàng hải và Cảng, Bộ Giao thông) | Ngày văn bản: 2026-10-13; khái niệm "trong lãnh thổ nhưng ngoài lãnh thổ hải quan" và danh sách 6 cảng biển, 1 cảng hàng không
- Khu thương mại tự do hàng không Taoyuan (Cục Hàng không dân dụng, Bộ Giao thông) | Ngày văn bản: 2026-05-19; phê duyệt chuẩn bị thành lập năm 94 lịch Dân Quốc, giấy phép hoạt động, cùng số doanh nghiệp và giá trị thương mại quý 1 năm 115 lịch Dân Quốc
- Niên giám thống kê hàng hải và cảng năm 114 lịch Dân Quốc, Bảng 24 Khu thương mại tự do cảng biển (Cục Hàng hải và Cảng, Bộ Giao thông) | Ngày văn bản: 2026-07; (xuất bản tháng 7 năm 2026) năm 114 lịch Dân Quốc các Khu thương mại tự do cảng biển có 85 doanh nghiệp, giá trị thương mại khoảng NT$888,8 tỷ, khối lượng thương mại 7 020 000 tấn
Tài liệu nghiên cứu
An Evaluation of Free Trade Port Zone in Taiwan
Khảo sát bằng bảng hỏi các doanh nghiệp đa quốc gia hoạt động trong Khu thương mại tự do Đài Loan, dùng phân tích tầm quan trọng – hiệu quả (IPA) tìm ra năm yếu tố doanh nghiệp coi trọng nhất: hiệu quả hành chính của chính phủ, chi phí thấp, thủ tục thông quan đơn giản, pháp luật rõ ràng, ưu đãi thuế; doanh nghiệp cũng cho biết sau khi vào khu, uy tín, đầu tư, mức hài lòng của khách hàng và doanh thu đều tăng (doanh nghiệp tự đánh giá). Hỗ trợ nhận định "giá trị của khu tự do nằm ở hiệu quả thông quan và hành chính, không chỉ là miễn thuế".
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
Phần tóm tắt cho biết Đài Loan bắt đầu quy hoạch Khu thương mại tự do từ năm 2002, hơn mười năm sau kết quả không như kỳ vọng ban đầu, và việc đơn vị quản lý cùng pháp luật quá phức tạp là nguyên nhân quan trọng khiến hiệu quả kém; dùng phương pháp phân tích thứ bậc so sánh bốn khía cạnh "vận hành, nhân sự, gia công, hải quan", kết quả cần ưu tiên xử lý nhất là "hải quan", tiếp theo là "vận hành", trong các vấn đề thì "doanh nghiệp nước ngoài bị đánh thuế hai lần" được quan tâm nhất. Hỗ trợ nhận định "điểm nghẽn của Khu thương mại tự do nằm ở hải quan và pháp luật liên ngành".
應用品質機能展開法於臺灣自由貿易港區政策改善
Dùng phương pháp triển khai chức năng chất lượng (QFD) khảo sát doanh nghiệp và cơ quan nhà nước tại sáu Khu thương mại tự do cảng biển; phần tóm tắt cho biết các nghiên cứu trước phát hiện các khu có vấn đề như hàng hóa lưu thông không thông suốt, hạn chế tuyển dụng quá nhiều, quy định tự quản quá chặt; doanh nghiệp cho rằng hai mục tiêu chính sách cần cải thiện nhất là thực hiện cơ chế một cửa và ưu đãi thuế thu nhập doanh nghiệp, hai giải pháp hàng đầu là đơn giản hóa hồ sơ kiểm tra chuyên ngành và thống nhất đơn vị quản lý doanh nghiệp FTZ. Hỗ trợ nhận định "hồ sơ kiểm tra chuyên ngành và quản lý nhiều đầu mối là điểm khó của doanh nghiệp".
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
Dùng triển khai chức năng chất lượng nhiều tầng, đồng thời đưa vào quan điểm của người sử dụng và bên cung cấp dịch vụ (như Cục Hàng hải và Cảng) để đánh giá chất lượng dịch vụ của Khu thương mại tự do Đài Loan, đề xuất ba giải pháp kỹ thuật then chốt: tăng cường hệ thống thông tin và công nghệ, điều phối và thống nhất pháp luật, xây dựng hệ thống đường tự động hóa và hệ thống pháp quy. Hỗ trợ nhận định "thống nhất pháp luật và hệ thống thông tin là then chốt của chất lượng dịch vụ Khu thương mại tự do".
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
Dùng phương pháp phân tích thứ bậc mờ, từ góc nhìn nhà đầu tư nước ngoài xây dựng mô hình đánh giá hiệu quả đầu tư trực tiếp nước ngoài (FDI) của Khu thương mại tự do, và kiểm chứng thực nghiệm tại Khu thương mại tự do cảng Kaohsiung; kết quả cho thấy các hạng mục ưu tiên cần cải thiện nhất ở cảng Kaohsiung là khả năng tiếp cận nguyên vật liệu, hiệu quả của chính quyền địa phương, ổn định chính trị và an ninh xã hội. Hỗ trợ nhận định "thu hút vốn nước ngoài vào khu không chỉ phụ thuộc vào thuế".
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
Luận văn thạc sĩ viết bằng tiếng Anh, dùng phỏng vấn chuyên gia và SWOT so sánh khu thương mại tự do của Đài Loan và Singapore; phần tóm tắt cho biết trong khu vực bảo thuế, thuế quan, thuế kinh doanh… thường được tạm hoãn hoặc miễn, sự giám sát của hải quan được giảm tối thiểu, còn khu thương mại tự do là khu vực bảo thuế có chức năng đầy đủ nhất, có thể thực hiện các hoạt động chuỗi cung ứng như sản xuất, gia công, lưu trữ, kiểm định, sửa chữa, dán nhãn, đóng gói, trưng bày, giúp doanh nghiệp giảm áp lực dòng tiền, nâng cao hiệu quả logistics. Hỗ trợ đoạn giải thích "bảo thuế = tạm hoãn thuế, không phải hàng được miễn thuế vĩnh viễn". Toàn văn phải trả phí.
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
So sánh các thành phố thành lập đặc khu kinh tế sớm và muộn, phát hiện đặc khu làm tăng đầu tư trực tiếp nước ngoài, không chỉ là doanh nghiệp di dời, không chèn ép đầu tư trong nước, mức tăng lương cao hơn mức tăng chi phí sinh hoạt địa phương; nhưng đặc khu thành lập muộn có lợi ích nhỏ hơn và gây méo mó vị trí doanh nghiệp lớn hơn. Đối tượng nghiên cứu là các thành phố ở Trung Quốc đại lục, chỉ có thể suy luận tương tự; hỗ trợ nhận định "đặc khu có hiệu quả nhưng lợi ích giảm dần, phụ thuộc vào điều kiện thành lập".
Toward Economically Dynamic Special Economic Zones in Emerging Countries
Dùng dữ liệu ánh sáng ban đêm đo lường tăng trưởng của đặc khu kinh tế ở nhiều nước, phát hiện tăng trưởng của đặc khu khó duy trì, việc dựa vào đặc khu để nâng cấp công nghệ ngành thường gặp khó khăn, đặc khu có diện tích lớn có lợi thế hơn; gần thành phố lớn, thị trường lớn và mức độ công nghiệp hóa sẵn có giúp ích cho hiệu quả, còn các biến số chương trình như ưu đãi thuế không có mối liên hệ mang tính cấu trúc với hiệu quả. Đối tượng nghiên cứu là các nước mới nổi, chỉ có thể suy luận tương tự; hỗ trợ nhận định "chỉ dựa vào ưu đãi không đảm bảo thành công".
International regulation of free zones: an analysis of multilateral customs and trade rules
Phân tích quy định của Công ước Kyoto sửa đổi (Revised Kyoto Convention) và các quy tắc WTO đối với khu tự do: công ước coi khu tự do là khu vực mang một số tính chất "ngoài lãnh thổ", còn luật WTO không dành cho khu tự do sự đối xử như vậy, mức độ linh hoạt của hai hệ thống quy phạm khác nhau; tính đến ngày 1 tháng 6 năm 2010, trong 69 bên ký kết Công ước Kyoto sửa đổi có 63 bên là thành viên WTO. Đây là phân tích quy phạm luật quốc tế, không phải nghiên cứu thực nghiệm về Đài Loan; hỗ trợ nhận định "khu tự do không đồng nghĩa với ngoài lãnh thổ về mặt pháp lý".
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
Dùng mô hình trò chơi Stackelberg so sánh hai mô hình của thương mại điện tử nhập khẩu xuyên biên giới: "chỉ dự trữ hàng trong kho ngoại quan" và "kho ngoại quan + khi hết hàng chuyển sang gửi thẳng từng đơn"; kết quả phân tích cho thấy mô hình kết hợp có thể làm tăng lợi nhuận của nhà cung cấp nước ngoài và giảm lợi nhuận của sàn thương mại điện tử. Đối tượng nghiên cứu là mô hình lý thuyết về thương mại điện tử nhập khẩu xuyên biên giới ở Trung Quốc đại lục, không phải thực nghiệm; chế độ của Đài Loan khác, chỉ có thể suy luận tương tự về sự đánh đổi giữa dự trữ hàng bảo thuế và gửi thẳng.
Điều luật theo nguyên văn trong Cơ sở dữ liệu pháp luật quốc gia Đài Loan (ngày chốt hợp nhất 2026-10-08); thống kê về Khu thương mại tự do theo Bảng 24 Niên giám thống kê hàng hải và cảng năm 114 lịch Dân Quốc của Cục Hàng hải và Cảng và trang web của Cục Hàng không dân dụng. Ngoài khu hàng không Taoyuan, ngày Viện Hành chính phê duyệt từng khu không tìm thấy nguyên văn gốc (với cảng Taichung chỉ tìm thấy ngày chính thức hoạt động); chế độ chính thức cho thương mại điện tử xuyên biên giới nhập khẩu qua địa điểm bảo thuế, cũng như việc hàng nhập khẩu khi ra khỏi khu có được miễn thuế hàng giá trị thấp NT$2 000 hay không, đều không tìm thấy văn bản chính thức quy định rõ. Các nghiên cứu trong bài đều không được thực hiện về HowBridge.
Có những câu hỏi thường gặp nào về bảo thuế và Khu thương mại tự do?
Bảo thuế nghĩa là gì?
Bảo thuế và miễn thuế khác nhau thế nào?
Đài Loan có bao nhiêu Khu thương mại tự do?
Khu thương mại tự do được miễn những loại thuế nào?
Hàng trong kho ngoại quan được lưu bao lâu?
Kho ngoại quan có được gia công không?
"Trung tâm logistics bảo thuế" có giống trung tâm logistics không?
Cá nhân có thể để hàng mua trực tuyến vào kho ngoại quan để tiết kiệm thuế không?
Đài Loan có nhập khẩu bảo thuế cho thương mại điện tử xuyên biên giới không?
Khu chế xuất còn tồn tại không?
Gom hàng từ Trung Quốc về Đài Loan có đi qua Khu thương mại tự do không?
Đọc thêm
Toàn bộ quy trình thông quan nhập khẩu Đài Loan
Quy tắc thuế nhập khẩu khi mua sắm trực tuyến xuyên biên giới (NT$2 000 và 6 lần mỗi nửa năm)
Phân biệt thông quan chuyển phát nhanh và bưu phẩm
Cách ủy quyền trước trên EZ WAY
Cảng Taipei và thông quan chuyển phát nhanh đường biển
Cách dùng Cổng một cửa Hải quan - Cảng - Thương mại
Trị giá tính thuế nhập khẩu và tiền bản quyền
Tính phí vận chuyển Trung Quốc – Đài Loan
Gửi hàng từ Trung Quốc về Đài Loan? Hãy tính trước phí vận chuyển và thuế
Bưu kiện mua sắm trực tuyến cá nhân không đi theo bảo thuế, thông quan theo quy định chuyển phát nhanh; dùng HowBridge để tính phí chuyển phát nhanh đường biển và đường hàng không, rồi tra cứu biểu thuế để xác nhận thuế nhập khẩu và mã quy định nhập khẩu.
Tính phí vận chuyển Trung Quốc – Đài Loan