Apakah maksud berikat? Apakah beza Zon Perdagangan Bebas, gudang berikat dan pusat logistik?
Apakah maksud berikat?
Berikat (bonded, duti kastam ditangguhkan) = barang import disimpan dahulu di tempat yang diawasi kastam dan buat sementara belum dikenakan cukai.Jika dieksport dalam keadaan asal atau selepas rekondisi, barang dikecualikan cukai; jika hendak dijual ke pasaran domestik Taiwan (kawasan bercukai), pengisytiharan import perlu dibuat semasa barang keluar gudang (keluar zon) dan cukai dibayar. Tempat berikat di Taiwan termasuk gudang berikat, kilang berikat, pusat logistik serta 7 Zon Perdagangan Bebas (6 di pelabuhan laut, 1 di lapangan terbang). Pada dasarnya pengendalinya mesti syarikat yang telah diluluskan; bungkusan beli-belah dalam talian peribadi tidak melalui prosedur berikat.
Halaman ini menerangkan asas undang-undang, masa pengenaan cukai dan perbezaan sistem berikat serta Zon Perdagangan Bebas di Taiwan, dan mengapa beli-belah dalam talian peribadi mengikut peraturan lain. HowBridge menyediakan perkhidmatan penggabungan penghantaran dari Tanah Besar China → Taiwan (gudang penggabungan Shenzhen dan gudang operasi Dayuan, Taoyuan), tidak mengendalikan gudang berikat, pusat logistik atau perniagaan Zon Perdagangan Bebas, dan bukan ejen kastam (customs broker). Syarikat yang ingin memohon tempat berikat sila hubungi Customs Administration, Ministry of Finance (Taiwan) atau pihak berkuasa pengurusan Zon Perdagangan Bebas.
Apakah maksud berikat dan "di dalam sempadan negara tetapi di luar wilayah kastam"?
Akta Kastam Taiwan (Customs Act) meletakkan sistem berikat dalam Bab III "Keistimewaan Cukai" Bahagian 2, tetapi akta itu tidak mentakrifkan perkataan "berikat" secara berasingan; yang diatur secara berasingan ialah gudang berikat, kilang berikat, pusat logistik dan kedai bebas cukai. Maksud bersamanya: walaupun barang sudah masuk ke wilayah Taiwan, selagi ia masih berada di tempat berikat yang diawasi kastam, cukai import belum dikenakan.
- Kadar mengikut tarikh bila: jika Akta Kastam atau jadual tarif dipinda, barang dalam gudang berikat menggunakan "tarikh permohonan import keluar gudang", dan barang dalam pusat logistik menggunakan "tarikh permohonan import keluar pusat logistik" untuk menentukan kadar yang terpakai (Perkara 2 Peraturan Pelaksanaan Akta Kastam).
- Dieksport bermakna bebas cukai: Perkara 58 Akta Kastam menetapkan bahawa barang import yang disimpan dalam gudang berikat, jika dalam tempoh simpanan yang ditetapkan "dieksport dalam keadaan asal atau selepas rekondisi, dikecualikan cukai"; bagi pusat logistik (Perkara 60), eksport dalam keadaan asal atau selepas rekondisi atau pemprosesan juga bebas cukai.
- "Di dalam sempadan negara tetapi di luar wilayah kastam": Maritime and Port Bureau, MOTC menggunakan istilah ini untuk menerangkan Zon Perdagangan Bebas: di dalam sempadan negara, satu kawasan di luar wilayah kastam ditetapkan; keluar masuk barang tidak dikenakan duti kastam, dan duti kastam serta kawalan import hanya dikenakan apabila barang keluar dari kawasan itu untuk digunakan atau digunakan habis di kawasan bercukai lain di dalam negara.
Perkara-perkara dalam undang-undang berkaitan menggunakan istilah "kawasan bercukai" (wilayah kastam domestik) bagi kawasan umum di dalam negara di luar tempat berikat dan FTZ; barang yang masuk ke sana mesti diisytiharkan dan dibayar cukainya mengikut peraturan import. Gudang berikat, kilang berikat, pusat logistik dan skop berikat pelbagai taman disebut bersama sebagai "kawasan berikat". Barang dari Zon Perdagangan Bebas yang dihantar ke kawasan bercukai atau kawasan berikat mesti melalui pelepasan kastam mengikut peraturan eksport-import barang (Perkara 17 Akta Penubuhan dan Pengurusan Zon Perdagangan Bebas, Taiwan).
Bilakah cukai perlu dibayar apabila barang keluar masuk kawasan berikat?
Ambil Zon Perdagangan Bebas sebagai contoh: satu kiriman dari luar negara boleh mengikut dua laluan berbeza, dengan hasil cukai yang sama sekali berbeza:
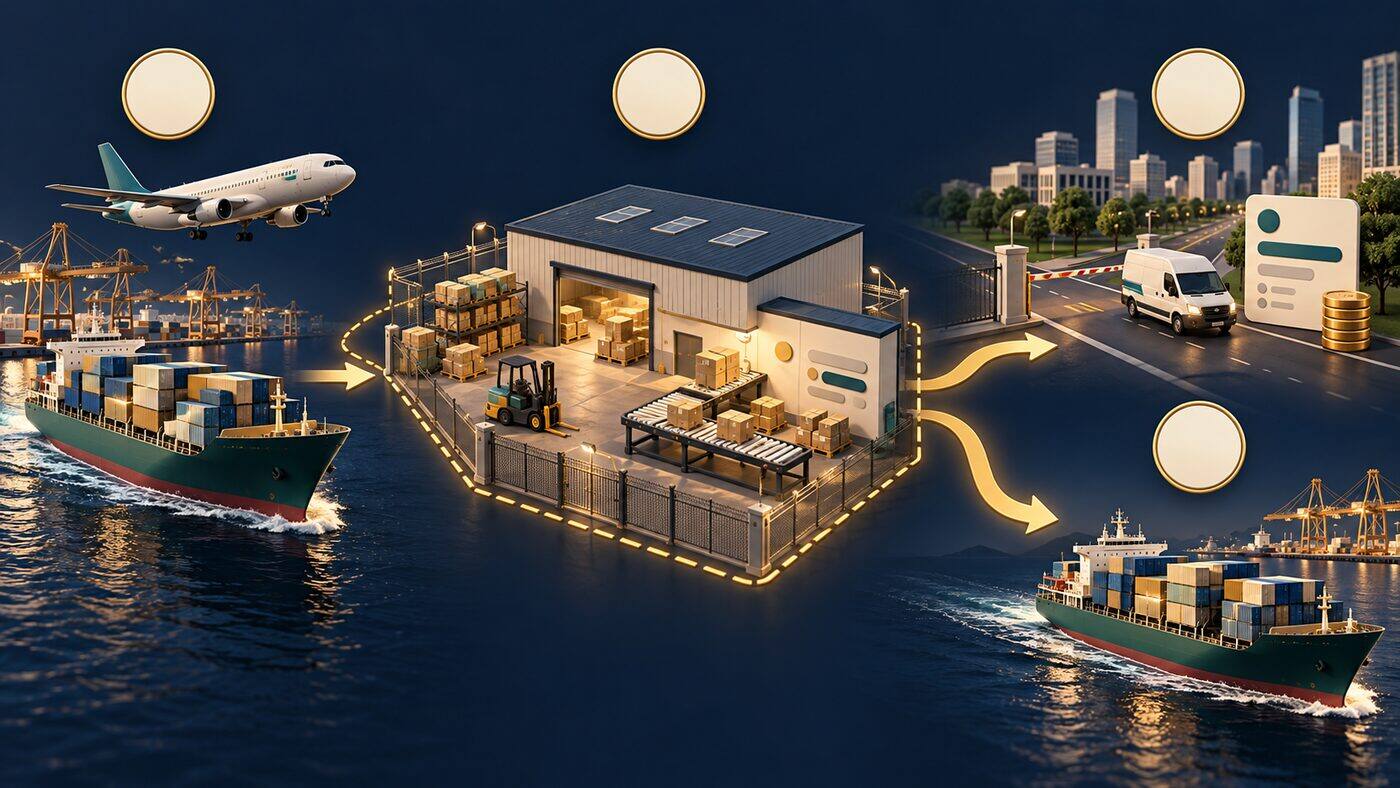
1Barang luar negara masuk ke kawasan berikat
Barang yang masuk ke Zon Perdagangan Bebas hanya perlu "dimaklumkan" (notifikasi) kepada kastam; selepas sistem komputer kastam membalas dan merekodkannya, barang boleh keluar masuk. Pada peringkat ini cukai import belum dikenakan. Menurut Perkara 21 Akta Penubuhan dan Pengurusan Zon Perdagangan Bebas, barang yang dibawa masuk oleh perusahaan FTZ dari luar negara ke dalam zon untuk operasi dikecualikan daripada duti kastam, cukai komoditi (commodity tax), cukai perniagaan (business tax) dan bayaran lain.
2Disimpan, direkondisi atau diproses di dalam zon
Gudang berikat hanya boleh melakukan "rekondisi" seperti pemeriksaan, pengujian, penyusunan, pengasingan, pemecahan, pemasangan dan pembungkusan semula, tanpa mengubah sifat atau bentuk asal barang; pusat logistik boleh melakukan "rekondisi dan pemprosesan ringkas"; kilang berikat dan perusahaan FTZ boleh melakukan pemprosesan dan pengilangan.
3Dijual ke pasaran domestik: isytihar keluar zon dan bayar cukai
Apabila barang dihantar ke kawasan bercukai, pembayar cukai (pihak yang wajib membayar duti) mengisytiharkannya kepada kastam; barang hanya boleh keluar zon selepas pelepasan kastam selesai mengikut peraturan import, kemudian dikenakan duti kastam, cukai komoditi, cukai perniagaan dan lain-lain mengikut peraturan barang import (pelepasan kastam mengikut Perkara 6 Peraturan Pengurusan Pelepasan Kastam Barang FTZ, pengenaan cukai mengikut Perkara 23 akta tersebut). Barang gudang berikat yang keluar gudang untuk diimport diisytiharkan dan dibayar cukainya mengikut peraturan import biasa; jika barang dari gudang berikat untuk kegunaan sendiri dijual kepada syarikat di kawasan bercukai, pengeluaran dari gudang dianggap sebagai import (deemed importation) dan cukai dikenakan mengikut bentuk barang semasa keluar gudang.
4Dieksport semula: bebas cukai
Barang yang dieksport semula dalam keadaan asal atau selepas rekondisi atau pemprosesan tidak dikenakan cukai import Taiwan. Inilah sebabnya sistem berikat membolehkan transit dan pengedaran logistik antarabangsa tanpa perlu membayar cukai dahulu kemudian menuntut bayaran balik.
Jika perusahaan FTZ menggunakan barang operasi untuk tujuan bukan operasi, ia mesti terlebih dahulu mengisytiharkannya kepada kastam dan membayar duti kastam, cukai komoditi, cukai perniagaan dan bayaran lain (Perkara 30 akta tersebut); mesin dan peralatan untuk kegunaan sendiri yang dibawa masuk dari luar negara juga dikenakan cukai susulan jika dihantar ke kawasan bercukai dalam tempoh 5 tahun selepas dibawa masuk (Perkara 21 subperkara 2).
Apakah beza gudang berikat, kilang berikat, pusat logistik dan FTZ?
Keempat-empat tempat ini sama-sama "belum dikenakan cukai dahulu, hanya dikenakan apabila masuk ke pasaran domestik"; bezanya terletak pada tahap pemprosesan yang dibenarkan, berapa lama barang boleh disimpan dan syarat permohonan:
| Jenis | Asas undang-undang | Aktiviti yang dibenarkan di dalamnya | Had tempoh simpanan | Syarat |
|---|---|---|---|---|
| Gudang berikat (bonded warehouse) | Perkara 58 Akta Kastam; Peraturan Penubuhan dan Pengurusan Gudang Berikat | Hanya "rekondisi": pemeriksaan, pengujian, penyusunan, pengasingan, pemecahan, pemasangan, pembungkusan semula; tidak boleh mengubah sifat atau bentuk asal, tidak boleh menggunakan mesin besar yang kompleks | Paling lama 2 tahun dan tidak boleh dilanjutkan (ada pengecualian, contohnya bahan mentah penting dan barang keperluan asas) | Modal berbayar sekurang-kurangnya NT$20,000,000; gudang berikat untuk kegunaan sendiri sekurang-kurangnya NT$50,000,000 |
| Kilang berikat (bonded factory) | Perkara 59 Akta Kastam; Peraturan Pengurusan Kilang Berikat oleh Kastam | Bahan mentah import dikilangkan atau diproses kemudian dieksport; jika dijual di pasaran domestik, cukai import dikenakan susulan mengikut bentuk barang semasa keluar kilang | Diurus mengikut peraturan tersebut | Modal berbayar sekurang-kurangnya NT$50,000,000 |
| Pusat logistik (berikat, Perkara 60 Customs Act Taiwan) | Perkara 60 Akta Kastam; Peraturan Pelepasan Kastam Barang Pusat Logistik | Penyimpanan, transit dan pengedaran barang berikat; boleh melakukan "rekondisi dan pemprosesan ringkas" | Pada dasarnya tidak terhad; kecuali yang tempohnya ditetapkan melalui notis kastam, dan barang yang disimpan selepas pelepasan kastam dari kawasan bercukai (2 tahun) | Syarikat berhad menurut syer (company limited by shares) dengan modal berbayar sekurang-kurangnya NT$150,000,000, cagaran NT$20,000,000 |
| Zon Perdagangan Bebas (FTZ, Taiwan) | Akta Penubuhan dan Pengurusan Zon Perdagangan Bebas | Perdagangan, penyimpanan, logistik, transit, pemindahan muatan, rekondisi, pembungkusan, pembaikan, pemprosesan, pengilangan, pemeriksaan, pengujian, pameran dan lain-lain | Mengikut akta tersebut dan peraturan pengurusan operasinya | Mesti syarikat atau cawangan syarikat asing di Taiwan, dan diluluskan oleh pihak berkuasa pengurusan sebagai perusahaan FTZ |
Istilah dalam undang-undang Taiwan ialah "pusat logistik" (Perkara 60 Akta Kastam), iaitu tempat berikat yang diluluskan dan didaftarkan oleh kastam untuk perniagaan penyimpanan, transit dan pengedaran barang berikat. Istilah "pusat logistik berikat" yang sering dilihat dalam internet ialah istilah Tanah Besar China.
Bagi kedai bebas cukai di bawah Perkara 61 Akta Kastam, barang berikat yang disimpan untuk dijual dikecualikan cukai jika dalam tempoh yang ditetapkan dijual kepada pelancong dan dibawa keluar negara dalam keadaan asal. Kedai bebas cukai disenaraikan bersama gudang berikat, kilang berikat dan pusat logistik dalam Bab III Bahagian 2 "Berikat" Akta Kastam; FTZ diatur oleh akta tersendiri.
Apakah Zon Perdagangan Bebas yang ada di Taiwan?
Menurut Customs Administration, Ministry of Finance (Taiwan) dan Maritime and Port Bureau, MOTC, Taiwan kini mempunyai 7 Zon Perdagangan Bebas (6 pelabuhan laut, 1 lapangan terbang). Pihak berkuasa pengurusan FTZ pelabuhan laut ialah Maritime and Port Bureau, MOTC, manakala FTZ Lapangan Terbang Taoyuan di bawah bidang kuasa Civil Aeronautics Administration, MOTC:
| Zon | Jenis | Unit pengawasan kastam | Keterangan |
|---|---|---|---|
| FTZ Pelabuhan Keelung | Pelabuhan laut | Keelung Customs | |
| FTZ Pelabuhan Taipei | Pelabuhan laut | Keelung Customs | Keelung Customs menjelaskan bahawa Pelabuhan Taipei mengendalikan FTZ dan juga keluar masuk barang e-dagang (kiriman ekspres laut / sea express consignment) |
| FTZ Pelabuhan Su-ao | Pelabuhan laut | Keelung Customs | |
| FTZ Lapangan Terbang Taoyuan (Taoyuan Air) | Lapangan terbang | Taipei Customs | Dibina dan dikendalikan oleh Farglory Free Trade Zone Co., Ltd. atas tugasan MOTC, beroperasi sejak 2006-01-01 |
| FTZ Pelabuhan Taichung | Pelabuhan laut | Taichung Customs | Mula beroperasi secara rasmi pada 2005-11-17 |
| FTZ Pelabuhan Anping | Pelabuhan laut | Kaohsiung Customs | Kenyataan akhbar Executive Yuan 2012-10-25 belum menyenaraikan Pelabuhan Anping sebagai zon yang beroperasi; Anping ditambah kemudian |
| FTZ Pelabuhan Kaohsiung | Pelabuhan laut | Kaohsiung Customs | Maritime and Port Bureau menyenaraikan bidang perniagaan utamanya: dagangan niaga hadapan logam LME dan pengedaran logistik antarabangsa |
Taman Bioteknologi Pertanian Pingtung tertakluk kepada Akta Penubuhan dan Pengurusan Taman Sains dan Teknologi Pertanian (Taiwan) dan menawarkan kemudahan berikat melalui "skop berikat", tetapi tidak termasuk dalam senarai rasmi 7 Zon Perdagangan Bebas. Bagi tarikh kelulusan Executive Yuan untuk setiap zon, selain Lapangan Terbang Taoyuan (kelulusan persiapan penubuhan oleh Executive Yuan pada 2005-05-25), teks asal sumber primer tidak ditemui; bagi Pelabuhan Taichung hanya tarikh operasi rasmi 2005-11-17 yang ditemui.
Berapa besarkah skala Zon Perdagangan Bebas?
Jadual 24 Laporan Tahunan Statistik Maritim dan Pelabuhan Tahun 114 (ROC) oleh Maritime and Port Bureau, MOTC: pada akhir 2025, FTZ pelabuhan laut mempunyai sejumlah 85 perusahaan, nilai dagangan setahun kira-kira NT$888.8 bilion, dan jumlah dagangan 7,020,000 tan; nilai dagangan meningkat 39.83% berbanding 2024. Laporan tahunan menjelaskan pertumbuhan ini datang daripada peningkatan jumlah simpanan dan transit jentera, peralatan elektrik dan produknya.
| Tahun | Bilangan perusahaan (akhir tahun) | Nilai dagangan | Jumlah dagangan |
|---|---|---|---|
| 2023 | 90 | Kira-kira NT$599.1 bilion | 4,713,091 tan |
| 2024 | 85 | Kira-kira NT$635.6 bilion | 6,307,706 tan |
| 2025 | 85 | Kira-kira NT$888.8 bilion | 7,024,147 tan |
- Mengikut pelabuhan bagi 2025: Pelabuhan Taichung paling besar, kira-kira NT$476.2 bilion (29 perusahaan), diikuti Pelabuhan Taipei kira-kira NT$242.3 bilion (8 perusahaan) dan Pelabuhan Kaohsiung kira-kira NT$168.4 bilion (34 perusahaan); Pelabuhan Anping dan Pelabuhan Keelung masing-masing kira-kira NT$1.06 bilion dan NT$860 juta; Pelabuhan Su-ao 1 perusahaan, tiada angka dalam jadual.
- FTZ Lapangan Terbang Taoyuan: menurut Civil Aeronautics Administration, pada suku pertama (suku 1) tahun 2026 terdapat 34 perusahaan FTZ di taman nilai tambah, dengan nilai dagangan suku 1 sebanyak NT$1,787.49 bilion (kira-kira NT$1.79 trilion), meningkat 85.81% berbanding tempoh yang sama pada 2025.
Statistik pelabuhan laut Maritime and Port Bureau tidak termasuk FTZ Lapangan Terbang Taoyuan, manakala angka Lapangan Terbang Taoyuan daripada Civil Aeronautics Administration ialah jumlah terkumpul suku tahun yang diumumkan berasingan, dengan asas pengiraan berbeza; jadual gabungan pelabuhan laut dan lapangan terbang yang diterbitkan MOTC tidak ditemui.
Apakah cukai yang dikecualikan dalam FTZ? Bilakah cukai susulan perlu dibayar?
Banyak artikel hanya menulis "FTZ bebas duti kastam", sedangkan Perkara 21 Akta Penubuhan dan Pengurusan Zon Perdagangan Bebas mengecualikan lebih daripada duti kastam, dan ada syaratnya:
- Yang dikecualikan: bagi barang operasi yang dibawa masuk oleh perusahaan FTZ dari luar negara ke dalam zon, dikecualikan duti kastam, cukai komoditi, cukai perniagaan, cukai tembakau dan alkohol, caj kesihatan dan kebajikan produk tembakau, fi perkhidmatan promosi perdagangan dan fi perkhidmatan pelabuhan komersial (Perkara 21 subperkara 1).
- Mesin dan peralatan untuk kegunaan sendiri: mesin dan peralatan untuk kegunaan sendiri yang dibawa masuk dari luar negara dikecualikan duti kastam, cukai komoditi, cukai perniagaan, fi perkhidmatan promosi perdagangan dan fi perkhidmatan pelabuhan komersial (tidak termasuk cukai tembakau dan alkohol serta caj kesihatan dan kebajikan produk tembakau), tetapi cukai susulan dikenakan jika dihantar ke kawasan bercukai dalam tempoh 5 tahun selepas dibawa masuk (Perkara 21 subperkara 2).
- Dijual ke pasaran domestik, dikenakan cukai: apabila barang dihantar ke kawasan bercukai, semua cukai dan bayaran dikenakan mengikut peraturan import; bagi barang yang diproses, dikilangkan atau direkondisi di dalam zon, nilai berduti (dutiable value) ditaksir daripada harga mengikut bentuk semasa dikeluarkan ditolak nilai tambah di dalam zon (Perkara 23).
- Dihantar ke kawasan berikat lain: cukai dan bayaran berkaitan dikecualikan mengikut peraturan barang berikat (Perkara 27).
- Cukai pendapatan perusahaan: Perkara 29 menetapkan bahawa perusahaan yang di Taiwan hanya menjalankan aktiviti bersifat persediaan atau sokongan, dan sendiri atau melalui perusahaan FTZ membeli, mengimport, menyimpan atau mengangkut barang di dalam zon, serta telah disemak dan diluluskan oleh pihak berkuasa pengurusan, dikecualikan cukai pendapatan atas jualan barang tersebut, berkuat kuasa hingga 2042-12-31 (31 Disember tahun 131 kalendar ROC); ini cukai pendapatan, berbeza daripada cukai import.
Menurut sejarah dalam Pangkalan Data Undang-undang dan Peraturan Kebangsaan, Akta Penubuhan dan Pengurusan Zon Perdagangan Bebas digubal pada 2003-07-23, dipinda sepenuhnya pada 2009-07-08, dan pindaan terakhir pada 2019-01-16 hanya meminda Perkara 29; sehingga tarikh tutup kemas kini 2026-10-08 tiada pindaan lagi.
Adakah taman sains dan Taman Industri Teknologi juga termasuk berikat?
Selain FTZ, Taiwan juga mempunyai beberapa jenis taman yang mempunyai skop berikat. Perusahaan di dalamnya dikecualikan cukai import, cukai komoditi dan cukai perniagaan atas bahan mentah dan barang lain yang diimport dari luar negara, dan hanya dikenakan cukai mengikut peraturan import apabila dihantar ke kawasan bercukai:
| Taman | Asas undang-undang | Keterangan |
|---|---|---|
| Taman Industri Teknologi (dahulu Zon Pemprosesan Eksport) | Perkara 7 dan 21 Akta Penubuhan dan Pengurusan Taman Industri Teknologi | Ditukar nama daripada "Zon Pemprosesan Eksport" sejak 2021-03-28; barang berikat perusahaan di dalamnya yang dihantar ke kawasan bercukai dilayan seperti barang import |
| Taman sains | Perkara 22 dan 23 Akta Penubuhan dan Pengurusan Taman Sains | Pihak berkuasa berkenaan boleh memohon kelulusan Executive Yuan untuk menetapkan skop berikat |
| Taman sains dan teknologi pertanian | Perkara 21 dan 22 Akta Penubuhan dan Pengurusan Taman Sains dan Teknologi Pertanian | Contohnya Taman Bioteknologi Pertanian Pingtung; perusahaan dalam skop berikat menikmati kemudahan berikat |
Bolehkah e-dagang rentas sempadan menggunakan gudang berikat untuk "import berikat"?
Dalam internet sering dikatakan "e-dagang rentas sempadan boleh menyimpan stok dahulu di gudang berikat, kemudian barang dikeluarkan selepas pengguna membuat pesanan, jadi cepat dan cekap dari segi cukai". "Import berikat" ialah istilah sistem e-dagang rentas sempadan di Tanah Besar China; laman web Ministry of Finance (Taiwan), Customs Administration dan Maritime and Port Bureau tidak menunjukkan sebarang sistem import berikat atau program rintis rasmi Taiwan yang direka khusus untuk e-dagang rentas sempadan. Syarikat memang boleh menyimpan barang dalam gudang berikat atau pusat logistik mengikut peraturan umum, tetapi setiap kali barang keluar gudang ke kawasan bercukai, pengisytiharan dan pembayaran cukai tetap mesti mengikut peraturan import biasa.
- Di Taiwan, barang dari gudang berikat, pusat logistik atau FTZ yang dihantar ke kawasan bercukai semuanya mesti diisytiharkan dan dibayar cukainya mengikut peraturan import biasa (Perkara 24 dan 29 peraturan gudang berikat; Perkara 10 peraturan pelepasan kastam pusat logistik; Perkara 6 peraturan pengurusan pelepasan kastam FTZ).
- Sama ada barang yang diimport keluar zon boleh menggunakan pengecualian cukai nilai rendah NT$2,000, halaman ini tidak menemui peruntukan rasmi bertulis, jadi ia tidak boleh dianggap sebagai amalan yang sudah pasti.
- Pengendali tempat berikat pada dasarnya mesti syarikat yang telah diluluskan (gudang berikat ada pengecualian, contohnya agensi kerajaan dan perusahaan awam); individu tidak boleh memohon. Gudang berikat, kilang berikat dan pusat logistik juga mempunyai syarat modal (lihat jadual perbandingan di atas).
- Xu et al. (2019, Sustainability) membandingkan dua model e-dagang rentas sempadan Tanah Besar China, iaitu "menyimpan stok dahulu di gudang berikat" dan "apabila stok habis beralih kepada penghantaran terus satu bungkusan"; ini hanya model teori, sistem Taiwan berbeza, jadi ia hanya boleh digunakan secara analogi untuk menerangkan kebaikan dan keburukan kedua-dua cara menyimpan stok.
Peraturan Penubuhan dan Pengurusan Gudang Berikat dipinda pada 2026-07-20 dan menyatakan dengan jelas bahawa gudang berikat boleh menyimpan barang yang dipindahkan (dijual) oleh perusahaan FTZ; Ketetapan Operasi Pelepasan Kastam Barang Pusat Logistik dipinda pada 2026-01-20 dan mengatur keluar masuk barang antara pusat logistik dan FTZ. Ini ialah peraturan peredaran barang berikat antara syarikat, bukan saluran bebas cukai untuk beli-belah dalam talian peribadi.
Apakah beza beli-belah dalam talian peribadi, bungkusan penggabungan dan sistem berikat?
Barang yang dibeli oleh individu di Taobao, Pinduoduo dan platform lain lalu dihantar ke Taiwan melalui perkhidmatan penggabungan atau kurier ekspres tidak melalui prosedur berikat, sebaliknya melalui pelepasan kastam mengikut peraturan kiriman ekspres, barang pos atau import biasa. Kiriman ekspres bernilai rendah (nilai berduti NT$50,000 ke bawah) yang tidak melibatkan sekatan seperti peraturan import boleh menggunakan pengisytiharan ringkas; mulai 2026-03-01, pengisytiharan ringkas mesti didahului pemberian kuasa pengisytiharan kastam (secara bertulis, melalui Single Window Kastam-Pelabuhan-Perdagangan Taiwan, atau platform pengesahan identiti EZ WAY):
| Perbandingan | Tempat berikat (syarikat) | Bungkusan beli-belah dalam talian peribadi (ekspres / pos) |
|---|---|---|
| Siapa boleh guna | Syarikat yang diluluskan oleh kastam atau pihak berkuasa pengurusan | Penerima bungkusan biasa |
| Bila dikenakan cukai | Semasa keluar zon dan dijual ke pasaran domestik, mengikut peraturan import biasa | Semasa pelepasan kastam import |
| Pengecualian nilai kecil | Sama ada import keluar zon boleh menggunakan pengecualian NT$2,000, peruntukan rasmi bertulis tidak ditemui | Nilai berduti sekiriman NT$2,000 ke bawah dikecualikan duti kastam, cukai komoditi dan cukai perniagaan (ada had kekerapan dan jenis barang) |
| Berapa lama boleh disimpan | Gudang berikat 2 tahun, pusat logistik pada dasarnya tidak terhad | Tidak disimpan, terus melalui pelepasan kastam |
- NT$2,000 ialah ambang, bukan kuota: pengecualian hanya terpakai jika nilai berduti sekiriman (termasuk kos penghantaran dan insurans) NT$2,000 ke bawah; jika melebihi, keseluruhan kiriman dikenakan cukai mengikut peraturan.
- 6 kali setiap setengah tahun: jika pembayar cukai yang sama dalam satu setengah tahun (bulan 1–6, bulan 7–12) sudah menerima pelepasan dengan pengecualian nilai rendah lebih daripada 6 kali, pengecualian tidak terpakai lagi; baki kekerapan boleh disemak di Single Window Kastam-Pelabuhan-Perdagangan melalui "Carian Data Kekerapan Import (GB377)".
- Barang yang tidak layak: tembakau, alkohol dan produk pertanian yang tertakluk kepada kuota tarif tidak layak untuk pengecualian nilai rendah.
- Barang yang memerlukan permit/pemeriksaan agensi: ubat, makanan kesihatan, produk segar pertanian, perikanan dan ternakan, tumbuhan hidup, hidupan liar dan tumbuhan yang dilindungi serta produknya dan lain-lain tidak boleh melalui pengisytiharan ringkas kiriman ekspres (peringatan Taipei Customs, Customs Administration, Ministry of Finance).
- Mulai 2026-03-01: bagi kiriman ekspres dengan pengisytiharan ringkas yang belum didahului pemberian kuasa pengisytiharan kastam, kastam boleh menolak pengisytiharannya (Peraturan Pelepasan Kastam Kiriman Ekspres Udara dan Kiriman Ekspres Laut dipinda pada 2026-02-23).
Setakat 2026-10-17, Ministry of Finance (Taiwan), Customs Administration dan Pangkalan Data Undang-undang dan Peraturan Kebangsaan tidak menunjukkan sebarang notis pindaan terhadap NT$2,000 atau had 6 kali setiap setengah tahun; notis had pengecualian yang berkuat kuasa masih versi 2017-09-07. Arah kajian yang dilaporkan media bukan dasar yang telah ditetapkan; sila rujuk notis Ministry of Finance.
Bagaimanakah kajian menilai keberkesanan Zon Perdagangan Bebas?
Kajian berikut memberi latar belakang; tiada satu pun dibuat khusus tentang HowBridge, jadi ia hanya menerangkan prinsip umum:
- Halangan FTZ Taiwan terletak pada kastam dan pengurusan oleh banyak agensi: Chang Chih-Ching et al. (2014, Maritime Quarterly) menggunakan Analytic Hierarchy Process untuk membandingkan empat aspek: operasi, kakitangan, pemprosesan dan kastam; hasilnya, aspek yang paling perlu diutamakan ialah "kastam", diikuti "operasi". Yu Kun-Tung et al. (2016, Maritime Quarterly) meninjau enam FTZ pelabuhan laut; pengusaha paling berharap pelaksanaan single window, pemudahan dokumen permit/pemeriksaan dan penyatuan unit pengurusan. Huang et al. (2020, Journal of Marine Science and Technology) juga menyenaraikan "menyelaras dan menyatukan peraturan" sebagai salah satu daripada tiga penyelesaian utama. Ketiga-tiganya ialah kajian soal selidik atau pendapat pakar yang mencerminkan pandangan pengusaha dan kerajaan, bukan penilaian kuantitatif terhadap prestasi zon.
- Pengusaha memilih zon kerana kecekapan pentadbiran, bukan hanya bebas cukai: Chiu et al. (2011, The Asian Journal of Shipping and Logistics) menemu bual syarikat multinasional yang beroperasi di FTZ Taiwan; lima faktor yang paling dihargai ialah kecekapan pentadbiran kerajaan, kos rendah, pemudahan prosedur kastam, kejelasan peraturan dan insentif cukai. Hsu et al. (2021, Promet) mengambil FTZ Pelabuhan Kaohsiung sebagai contoh dan dari sudut pelabur asing mendapati perkara yang paling perlu diperbaiki ialah akses bahan mentah, kecekapan kerajaan tempatan, kestabilan politik dan keselamatan sosial. Peningkatan prestasi selepas masuk zon dalam kajian pertama ialah penilaian kendiri pengusaha dengan data yang agak lama, jadi ia hanya menunjukkan persepsi pengusaha.
- Zon perdagangan bebas berkesan, tetapi hasilnya bergantung pada keadaan: Wang (2013, Journal of Development Economics) membandingkan bandar-bandar di Tanah Besar China yang menubuhkan zon ekonomi khas lebih awal dan lebih lewat; zon khas didapati meningkatkan pelaburan asing tanpa menyingkirkan pelaburan domestik, tetapi semakin lewat ditubuhkan, semakin kecil manfaatnya. Frick et al. (2019, Economic Geography) menggunakan data cahaya waktu malam untuk menganalisis beberapa negara membangun dan mendapati pertumbuhan zon khas sukar dikekalkan; kedekatan dengan bandar besar dan pasaran besar lebih berkait daripada insentif cukai. Subjek kajian bukan Taiwan, jadi ia hanya boleh digunakan secara analogi untuk menerangkan bahawa "menubuhkan zon khas tidak menjamin kejayaan".
- "Berikat" bermaksud penangguhan cukai, bukan kawasan luar negara dari segi undang-undang: Chiu Haw-Jy (2020, tesis sarjana program sarjana pentadbiran perniagaan, National Taiwan University) membandingkan Taiwan dan Singapura, dan menerangkan bahawa dalam kawasan berikat, duti kastam, cukai perniagaan dan seumpamanya biasanya ditangguhkan atau dikecualikan, manakala zon perdagangan bebas ialah kawasan berikat dengan fungsi paling lengkap yang membolehkan pemprosesan, penyimpanan, pengujian, pelabelan, pembungkusan dan aktiviti lain. Shadikhodjaev (2011, World Trade Review) menganalisis norma antarabangsa dan menunjukkan bahawa Revised Kyoto Convention melihat zon bebas sebagai mempunyai sebahagian sifat "luar wilayah" (extraterritorial), tetapi undang-undang WTO tidak melayannya sedemikian. Kajian pertama ialah perbandingan sistem, kajian kedua analisis undang-undang antarabangsa; kedua-duanya tidak menganggarkan jumlah penjimatan cukai.
- Menyimpan stok di gudang berikat dan penghantaran terus masing-masing ada kebaikan dan keburukan: Xu et al. (2019, Sustainability) menggunakan model teori permainan untuk membandingkan dua model e-dagang import rentas sempadan, iaitu "semua barang disimpan dahulu di gudang berikat" dan "apabila stok gudang berikat habis beralih kepada penghantaran terus satu bungkusan"; hasilnya menunjukkan model campuran boleh meningkatkan keuntungan pembekal luar negara dan mengurangkan keuntungan platform e-dagang. Ini model teori berlatarkan e-dagang rentas sempadan Tanah Besar China, bukan data sebenar; sistem import Taiwan berbeza, jadi ia hanya boleh digunakan secara analogi untuk menerangkan kebaikan dan keburukan kedua-dua cara menyimpan stok.
Apakah istilah biasa berkaitan berikat dan FTZ?
- Berikat (bonded)
- Selama barang import berada di tempat berikat yang diawasi kastam, cukai import belum dikenakan; dieksport bebas cukai, dan apabila masuk ke pasaran domestik barulah diisytiharkan dan dibayar cukainya mengikut peraturan.
- Di dalam sempadan negara tetapi di luar wilayah kastam
- Kawasan yang ditetapkan di dalam sempadan negara tetapi berada di luar wilayah kastam; keluar masuk barang tidak dikenakan duti kastam, dan cukai hanya dikenakan apabila barang dihantar ke kawasan bercukai lain di dalam negara.
- Kawasan bercukai
- Kawasan umum di dalam negara di luar kawasan berikat (wilayah kastam domestik); barang yang masuk mesti diisytiharkan dan dibayar cukainya mengikut peraturan import.
- Perusahaan FTZ
- Perniagaan yang diluluskan untuk menjalankan perdagangan, penyimpanan, logistik, transit, pemprosesan, pengilangan dan aktiviti lain di dalam Zon Perdagangan Bebas; mesti syarikat atau cawangan syarikat asing di Taiwan.
- Rekondisi
- Pemeriksaan, pengujian, penyusunan, pengasingan, pemecahan, pemasangan dan pembungkusan semula yang dibenarkan dalam gudang berikat, tanpa mengubah sifat atau bentuk asal barang.
- Pusat logistik
- Tempat berikat yang diluluskan dan didaftarkan oleh kastam untuk perniagaan penyimpanan, transit dan pengedaran barang berikat; boleh melakukan rekondisi dan pemprosesan ringkas.
- Dianggap sebagai import (deemed importation)
- Apabila barang dari gudang berikat untuk kegunaan sendiri dijual kepada syarikat di kawasan bercukai, pengeluaran dari gudang terus dianggap sebagai import, dan pengisytiharan serta cukainya mengikut bentuk barang semasa keluar gudang.
- Nilai berduti (dutiable value)
- Harga asas untuk mengira duti kastam, berdasarkan harga urus niaga dan termasuk kos pengangkutan serta insurans hingga ke pelabuhan import.
Apakah sumber data dan skop semakan fakta?
Sumber berikut dirujuk pada 2026-10-17; tarikh dokumen dan tarikh rujukan dinyatakan berasingan, dan dokumen tanpa tarikh tidak diberi tarikh rekaan.
Sumber rasmi dan dokumen primer kerajaan
- Akta Penubuhan dan Pengurusan Zon Perdagangan Bebas (MOTC / Pangkalan Data Undang-undang dan Peraturan Kebangsaan Taiwan) | Tarikh dokumen: 2019-01-16; teks asal takrif Perkara 3, notifikasi dan pelepasan kastam Perkara 17, pengecualian tujuh jenis cukai dan bayaran termasuk duti kastam dalam Perkara 21, serta pengenaan cukai ke atas barang yang dihantar ke kawasan bercukai dalam Perkara 23
- Sejarah Akta Penubuhan dan Pengurusan Zon Perdagangan Bebas (Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2019-01-16; membuktikan pindaan terakhir pada 16 Januari tahun 108 ROC hanya meminda Perkara 29, dan tiada pindaan selepas itu
- Akta Kastam / Customs Act (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2022-05-11; Perkara 58 gudang berikat, Perkara 59 kilang berikat, Perkara 60 pusat logistik, Perkara 61 kedai bebas cukai, Perkara 49 subperkara 2 pengecualian nilai rendah, Perkara 29 nilai berduti termasuk kos pengangkutan dan insurans
- Peraturan Pelaksanaan Akta Kastam (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2024-12-23; Perkara 2: apabila tarif dipinda, kadar bagi barang gudang berikat dan pusat logistik ditentukan oleh tarikh permohonan import keluar gudang (keluar pusat logistik)
- Peraturan Penubuhan dan Pengurusan Gudang Berikat (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2026-07-20; Perkara 34 skop dan had rekondisi, Perkara 45 tempoh simpanan 2 tahun, Perkara 24 barang gudang berikat kegunaan sendiri yang dijual ke kawasan bercukai dianggap sebagai import, Perkara 29 import keluar gudang mengikut had masa pembayaran cukai biasa
- Penjelasan umum pindaan Peraturan Penubuhan dan Pengurusan Gudang Berikat 115.07.20 (Ministry of Finance) | Tarikh dokumen: 2026-07-20; peraturan baharu setahun lalu: gudang berikat boleh menyimpan barang yang dipindahkan (dijual) oleh perusahaan FTZ
- Peraturan Pengurusan Kilang Berikat oleh Kastam (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2026-06-12; Perkara 40 jualan domestik dikenakan cukai import susulan mengikut bentuk semasa keluar kilang; perkara utama pindaan Jun tahun 115 ROC
- Peraturan Pelepasan Kastam Barang Pusat Logistik (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2025-01-14; Perkara 3 takrif pusat logistik serta rekondisi dan pemprosesan ringkas, Perkara 10 penghantaran ke kawasan bercukai wajib melalui pelepasan kastam, Perkara 18 tempoh simpanan pada dasarnya tidak terhad
- Peraturan Pengurusan Pelepasan Kastam Barang Zon Perdagangan Bebas (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2025-05-09; Perkara 6 barang FTZ yang dihantar ke kawasan bercukai diisytiharkan oleh pembayar cukai dan diuruskan mengikut peraturan import
- Peraturan Pengurusan Operasi Perusahaan Zon Perdagangan Bebas (MOTC / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2024-10-16; Perkara 2: perusahaan FTZ mesti syarikat atau cawangan syarikat asing di Taiwan
- Akta Penubuhan dan Pengurusan Taman Industri Teknologi (dahulu Akta Zon Pemprosesan Eksport) (Ministry of Economic Affairs / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2023-01-19; Zon Pemprosesan Eksport ditukar nama sejak 28 Mac tahun 110 ROC; Perkara 7 dan 21 barang berikat yang dihantar ke kawasan bercukai dikenakan cukai susulan seperti import
- Akta Penubuhan dan Pengurusan Taman Sains (National Science and Technology Council / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2018-06-06; Perkara 22 penetapan skop berikat, Perkara 23 pengecualian cukai bahan mentah dan pengenaan cukai apabila dihantar ke kawasan bercukai
- Akta Penubuhan dan Pengurusan Taman Sains dan Teknologi Pertanian (Ministry of Agriculture / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2026-02-04; Perkara 21 dan 22 skop berikat; menunjukkan taman sains pertanian dan FTZ diatur oleh undang-undang berbeza
- Peraturan Pelepasan Kastam Kiriman Ekspres Udara (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2026-02-23; Perkara 11 kiriman ekspres bebas cukai nilai rendah = nilai berduti NT$2,000 ke bawah; Perkara 17 mulai 2026-03-01 pengisytiharan ringkas mesti didahului pemberian kuasa pengisytiharan kastam
- Peraturan Pelepasan Kastam Kiriman Ekspres Laut (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2026-02-23; kiriman ekspres laut (sea express consignment) melalui pelepasan kastam di zon khas kiriman ekspres laut, bukan berikat FTZ; peraturan baharu pemberian kuasa awal tahun 115 ROC
- Peraturan Pelepasan Kastam Eksport-Import Barang Pos (Ministry of Finance / Pangkalan Data Undang-undang dan Peraturan Kebangsaan) | Tarikh dokumen: 2020-04-01; Perkara 7 bungkusan pos dengan nilai berduti sehingga NT$2,000 dikecualikan duti kastam, cukai komoditi dan cukai perniagaan
- Notis had pengecualian di bawah Perkara 49 subperkara 2 Akta Kastam (Ministry of Finance) | Tarikh dokumen: 2017-09-07; teks asal notis rasmi bahawa barang import sekiriman dengan nilai berduti NT$2,000 ke bawah dikecualikan cukai
- Ketetapan Operasi Pelepasan Kastam Barang Pusat Logistik (Customs Administration, Ministry of Finance) | Tarikh dokumen: 2026-01-20; peraturan baharu setahun lalu: prosedur pelepasan kastam bagi keluar masuk barang antara pusat logistik dan FTZ diatur
- Apakah FTZ yang ada sekarang? Apakah unit pengawasan kastam setiap zon? (Customs Administration, Ministry of Finance) | Tarikh dokumen: 2026-07-06; senarai rasmi 7 FTZ dan kastam yang mengawasinya
- Beli-belah dalam talian dari luar negara memang mudah, tetapi berhati-hati dengan import yang terlalu kerap (Ministry of Finance) | Tarikh dokumen: 2024-10-01; prinsip penuh pengecualian nilai rendah NT$2,000 dan had 6 kali setiap setengah tahun
- Peraturan yang perlu diberi perhatian semasa beli-belah dalam talian rentas sempadan (Taipei Customs, Customs Administration) | Tarikh dokumen: 2025-02-12; barang beli-belah dalam talian yang memerlukan permit/pemeriksaan agensi tidak boleh menggunakan pengisytiharan ringkas kiriman ekspres
- Soalan lazim: Apakah Zon Perdagangan Bebas (Maritime and Port Bureau, MOTC) | Tarikh dokumen: 2026-10-13; konsep "di dalam sempadan negara tetapi di luar wilayah kastam" dan senarai 6 pelabuhan laut + 1 lapangan terbang
- FTZ Lapangan Terbang Taoyuan (Civil Aeronautics Administration, MOTC) | Tarikh dokumen: 2026-05-19; kelulusan persiapan penubuhan tahun 94 ROC, permit operasi, serta bilangan perusahaan dan nilai dagangan suku 1 tahun 115 ROC
- Laporan Tahunan Statistik Maritim dan Pelabuhan Tahun 114 ROC, Jadual 24 FTZ Pelabuhan Laut (Maritime and Port Bureau, MOTC) | Tarikh dokumen: 2026-07; (diterbitkan Julai 2026) tahun 114 ROC FTZ pelabuhan laut 85 perusahaan, nilai dagangan kira-kira NT$888.8 bilion, jumlah dagangan 7,020,000 tan
Kajian dan literatur
An Evaluation of Free Trade Port Zone in Taiwan
Melalui tinjauan soal selidik terhadap syarikat multinasional yang beroperasi di FTZ Taiwan, kajian ini menggunakan Importance-Performance Analysis (IPA) untuk mengenal pasti lima faktor yang paling dihargai pengusaha: kecekapan pentadbiran kerajaan, kos rendah, pemudahan prosedur kastam, kejelasan peraturan dan insentif cukai; pengusaha juga melaporkan peningkatan reputasi, pelaburan, kepuasan pelanggan dan hasil selepas masuk zon (penilaian kendiri). Menyokong kenyataan "nilai FTZ terletak pada kecekapan kastam dan pentadbiran, bukan hanya bebas cukai".
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
Abstraknya menyatakan Taiwan merancang FTZ sejak 2002, tetapi lebih sepuluh tahun kemudian hasilnya tidak mencapai jangkaan asal; unit pengurusan dan peraturan yang terlalu kompleks merupakan faktor penting prestasi yang lemah. Dengan Analytic Hierarchy Process membandingkan empat aspek "operasi, kakitangan, pemprosesan, kastam"; hasilnya, yang paling perlu diutamakan ialah "kastam", diikuti "operasi", dan antara isu-isunya "cukai berganda ke atas perusahaan asing" paling diberi perhatian. Menyokong kenyataan "halangan FTZ terletak pada kastam dan peraturan rentas agensi".
應用品質機能展開法於臺灣自由貿易港區政策改善
Menggunakan Quality Function Deployment (QFD) untuk meninjau pengusaha dan kerajaan di enam FTZ pelabuhan laut; abstraknya menyatakan kajian terdahulu mendapati masalah seperti aliran barang yang tidak lancar, terlalu banyak sekatan pengambilan pekerja dan peraturan pengurusan kendiri yang terlalu ketat. Menurut pengusaha, dua matlamat dasar teratas yang perlu diperbaiki ialah pelaksanaan single window dan insentif cukai pendapatan perusahaan; dua penyelesaian teratas ialah pemudahan dokumen permit/pemeriksaan dan penyatuan unit pengurusan perusahaan FTZ. Menyokong kenyataan "dokumen permit/pemeriksaan dan pengurusan oleh banyak agensi ialah masalah utama pengusaha".
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
Menggunakan Quality Function Deployment berbilang lapisan yang sekali gus merangkumi pandangan pengguna dan penyedia perkhidmatan (seperti Maritime and Port Bureau) untuk menilai kualiti perkhidmatan FTZ Taiwan, dan mencadangkan tiga penyelesaian teknikal utama: mengukuhkan sistem maklumat dan teknologi, menyelaras dan menyatukan peraturan, serta membina jalan automatik dan sistem peraturan. Menyokong kenyataan "penyatuan peraturan dan sistem maklumat ialah kunci kualiti perkhidmatan FTZ".
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
Menggunakan Fuzzy Analytic Hierarchy Process untuk membina model penilaian prestasi pelaburan langsung asing (FDI) di FTZ dari sudut pelabur asing, dengan kajian empirikal di FTZ Pelabuhan Kaohsiung; hasilnya, keutamaan yang paling perlu diperbaiki di Kaohsiung ialah akses bahan mentah, kecekapan kerajaan tempatan, kestabilan politik dan keselamatan sosial. Menyokong kenyataan "daya tarikan zon kepada pelaburan asing bukan hanya soal cukai".
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
Tesis sarjana dalam bahasa Inggeris yang membandingkan zon perdagangan bebas Taiwan dan Singapura melalui temu bual pakar dan SWOT; abstraknya menerangkan bahawa dalam kawasan berikat, duti kastam, cukai perniagaan dan seumpamanya biasanya ditangguhkan atau dikecualikan dengan pengawasan kastam yang minimum, manakala zon perdagangan bebas ialah kawasan berikat dengan fungsi paling lengkap yang membolehkan aktiviti rantaian bekalan seperti pengilangan, pemprosesan, penyimpanan, pengujian, pembaikan, pelabelan, pembungkusan dan pameran, sekali gus membantu syarikat mengurangkan tekanan aliran tunai dan meningkatkan kecekapan logistik. Menyokong bahagian penjelasan "berikat = penangguhan cukai, bukan barang bebas cukai selama-lamanya". Teks penuh berlesen berbayar.
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
Membandingkan bandar yang menubuhkan zon ekonomi khas lebih awal dan lebih lewat; zon khas didapati meningkatkan pelaburan langsung asing, bukan sekadar pemindahan syarikat, tidak menyingkirkan pelaburan domestik, dan kenaikan gaji melebihi kenaikan kos sara hidup tempatan; tetapi zon yang ditubuhkan lebih lewat memberi manfaat lebih kecil dan herotan lokasi syarikat lebih besar. Subjek kajian ialah bandar-bandar Tanah Besar China, jadi ia hanya boleh digunakan secara analogi; menyokong kenyataan "zon khas berkesan tetapi manfaatnya berkurangan dan bergantung pada keadaan penubuhannya".
Toward Economically Dynamic Special Economic Zones in Emerging Countries
Menggunakan data cahaya waktu malam untuk mengukur pertumbuhan zon ekonomi khas di pelbagai negara; pertumbuhan zon khas sukar dikekalkan, peningkatan teknologi industri melalui zon khas sering sukar, dan zon yang lebih luas lebih berkelebihan; kedekatan dengan bandar besar dan pasaran besar serta tahap perindustrian sedia ada membantu prestasi, manakala pemboleh ubah program seperti insentif cukai tidak berkorelasi secara struktur dengan prestasi. Subjek kajian ialah negara membangun, jadi ia hanya boleh digunakan secara analogi; menyokong kenyataan "insentif sahaja tidak menjamin kejayaan".
International regulation of free zones: an analysis of multilateral customs and trade rules
Menganalisis peraturan Revised Kyoto Convention dan peraturan WTO tentang zon bebas: konvensyen tersebut melihat zon bebas sebagai kawasan yang mempunyai sebahagian sifat "luar wilayah" (extraterritorial), manakala undang-undang WTO tidak memberikan layanan sedemikian, jadi fleksibiliti kedua-dua rejim berbeza; setakat 1 Jun 2010, 63 daripada 69 pihak dalam Revised Kyoto Convention ialah ahli WTO. Ini analisis norma undang-undang antarabangsa, bukan kajian empirikal Taiwan; menyokong kenyataan "zon bebas tidak sama dengan kawasan luar negara dari segi undang-undang".
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
Menggunakan model permainan Stackelberg untuk membandingkan dua model e-dagang import rentas sempadan, iaitu "stok gudang berikat sepenuhnya" dan "gudang berikat + beralih kepada penghantaran terus satu bungkusan apabila stok habis"; hasil analisis menunjukkan model campuran boleh meningkatkan keuntungan pembekal luar negara dan mengurangkan keuntungan platform e-dagang. Subjek kajian ialah model teori e-dagang import rentas sempadan Tanah Besar China, bukan kajian empirikal; sistem Taiwan berbeza, jadi ia hanya boleh digunakan secara analogi untuk menerangkan kebaikan dan keburukan menyimpan stok di gudang berikat dan penghantaran terus.
Peruntukan undang-undang berdasarkan teks asal dalam Pangkalan Data Undang-undang dan Peraturan Kebangsaan (tarikh tutup kemas kini 2026-10-08); statistik FTZ berdasarkan Jadual 24 Laporan Tahunan Statistik Maritim dan Pelabuhan Tahun 114 ROC oleh Maritime and Port Bureau, MOTC serta laman web Civil Aeronautics Administration. Selain Lapangan Terbang Taoyuan, teks asal sumber primer tarikh kelulusan Executive Yuan bagi setiap zon tidak ditemui (bagi Pelabuhan Taichung hanya tarikh operasi rasmi yang ditemui); sistem rasmi import e-dagang rentas sempadan melalui tempat berikat, serta sama ada import keluar zon boleh menggunakan pengecualian nilai rendah NT$2,000, kedua-duanya tidak ditemui peruntukan rasmi bertulisnya. Kajian yang dipetik tiada satu pun dibuat khusus tentang HowBridge.
Apakah soalan lazim tentang berikat dan Zon Perdagangan Bebas?
Apakah maksud berikat?
Apakah beza berikat dan bebas cukai?
Berapakah bilangan Zon Perdagangan Bebas di Taiwan?
Apakah cukai yang dikecualikan dalam Zon Perdagangan Bebas?
Berapa lamakah barang boleh disimpan dalam gudang berikat?
Bolehkah gudang berikat melakukan pemprosesan?
Adakah "pusat logistik berikat" sama dengan pusat logistik?
Bolehkah individu meletakkan barang beli-belah dalam talian di gudang berikat untuk menjimatkan cukai?
Adakah Taiwan mempunyai import berikat untuk e-dagang rentas sempadan?
Adakah Zon Pemprosesan Eksport masih wujud?
Adakah kiriman penggabungan dari China ke Taiwan melalui FTZ?
Bacaan lanjut
Aliran lengkap kastam import Taiwan
Peraturan cukai import beli-belah dalam talian rentas sempadan (NT$2,000 dan 6 kali setiap setengah tahun)
Beza pelepasan kastam kiriman ekspres dan pos
Cara memberi kuasa awal melalui EZ WAY
Pelabuhan Taipei dan pelepasan kastam kiriman ekspres laut
Cara menggunakan Single Window Kastam-Pelabuhan-Perdagangan
Nilai berduti import dan royalti
Kalkulator kos penghantaran China ke Taiwan
Hantar barang dari China ke Taiwan? Kira dahulu kos penghantaran dan cukai
Bungkusan beli-belah dalam talian peribadi tidak melalui sistem berikat dan melalui pelepasan kastam mengikut peraturan kiriman ekspres; kira kos penghantaran ekspres laut dan udara dengan HowBridge, kemudian semak cukai import dan peraturan import melalui carian kod tarif.
Kalkulator kos penghantaran China ke Taiwan