O que significa regime bonded? Qual a diferença entre Zona de Livre Comércio, entreposto aduaneiro e centro logístico?
O que significa regime bonded?
Regime bonded (suspensão de tributos aduaneiros) = a mercadoria importada fica primeiro num local sob controle aduaneiro, com os tributos suspensos por enquanto. Se for exportada no estado em que entrou ou após recondicionamento, fica isenta; para vendê-la dentro de Taiwan (na área tributável), faz-se a declaração de importação na saída do entreposto (ou da zona) e pagam-se os tributos. Os locais bonded de Taiwan incluem entrepostos aduaneiros, fábricas bonded, centros logísticos e as 7 Zonas de Livre Comércio (seis marítimas e uma aérea); em regra, o operador precisa ser uma empresa autorizada, e pacotes de compras pessoais on-line não passam pelo regime bonded.
Este artigo explica a base legal, o momento da tributação e as diferenças entre o regime bonded e as Zonas de Livre Comércio de Taiwan, e por que compras pessoais on-line seguem outras regras. A HowBridge oferece consolidação de encomendas da China continental para Taiwan (armazém de consolidação em Shenzhen e armazém operacional em Dayuan, Taoyuan); não opera entrepostos aduaneiros, centros logísticos nem atividades de Zona de Livre Comércio, e não é despachante aduaneiro. Empresas que queiram solicitar um local bonded devem contatar a Customs Administration, Ministry of Finance (Taiwan) ou o órgão gestor da Zona de Livre Comércio.
O que significam regime bonded e “dentro da fronteira, mas fora do território aduaneiro”?
A Lei Aduaneira (Taiwan) trata do regime bonded na seção 2 do capítulo 3, “Benefícios tributários”; a lei não define isoladamente a palavra “bonded”, mas regula separadamente entrepostos aduaneiros, fábricas bonded, centros logísticos e lojas francas. O que eles têm em comum: embora a mercadoria já esteja dentro de Taiwan, enquanto permanecer num local bonded sob controle aduaneiro, os tributos de importação não são cobrados por enquanto.
- Qual data define a alíquota: quando a Lei Aduaneira ou a tarifa é alterada, para mercadorias em entreposto aduaneiro vale a “data do pedido de importação na saída do entreposto” e, para mercadorias armazenadas em centro logístico, a “data do pedido de importação na saída do centro logístico” (art. 2 do Regulamento de Execução da Lei Aduaneira).
- Exportou, está isento: o art. 58 da Lei Aduaneira determina que a mercadoria importada armazenada em entreposto aduaneiro que, dentro do prazo de armazenagem, “for exportada no estado em que entrou ou após recondicionamento, fica isenta”; no centro logístico (art. 60), a exportação no mesmo estado ou após recondicionamento e processamento também é isenta.
- “Dentro da fronteira, mas fora do território aduaneiro”: o Maritime and Port Bureau, MOTC usa essa expressão para explicar as Zonas de Livre Comércio: dentro das fronteiras do país delimita-se uma área fora do território aduaneiro; a entrada e saída de mercadorias não paga imposto de importação, e só quando a mercadoria deixa a área e vai para outra área tributável do país para uso ou consumo é que se cobra imposto de importação e se aplicam os controles de importação.
Os textos legais usam “área tributável” (território aduaneiro doméstico) para o território geral do país fora dos locais bonded e das Zonas de Livre Comércio, onde a mercadoria que entra precisa ser declarada e tributada conforme as regras de importação; e chamam em conjunto de “área bonded” o âmbito bonded de entrepostos aduaneiros, fábricas bonded, centros logísticos e dos vários parques. Mercadorias de uma Zona de Livre Comércio enviadas à área tributável ou a uma área bonded precisam passar pelo despacho aduaneiro conforme as regras de importação e exportação de mercadorias (art. 17 da Lei de Estabelecimento e Gestão das Zonas de Livre Comércio).
Quando é preciso pagar tributos ao entrar e sair de uma área bonded?
Tomando a Zona de Livre Comércio como exemplo, um lote que chega do exterior pode seguir dois caminhos diferentes, com resultados tributários totalmente distintos:
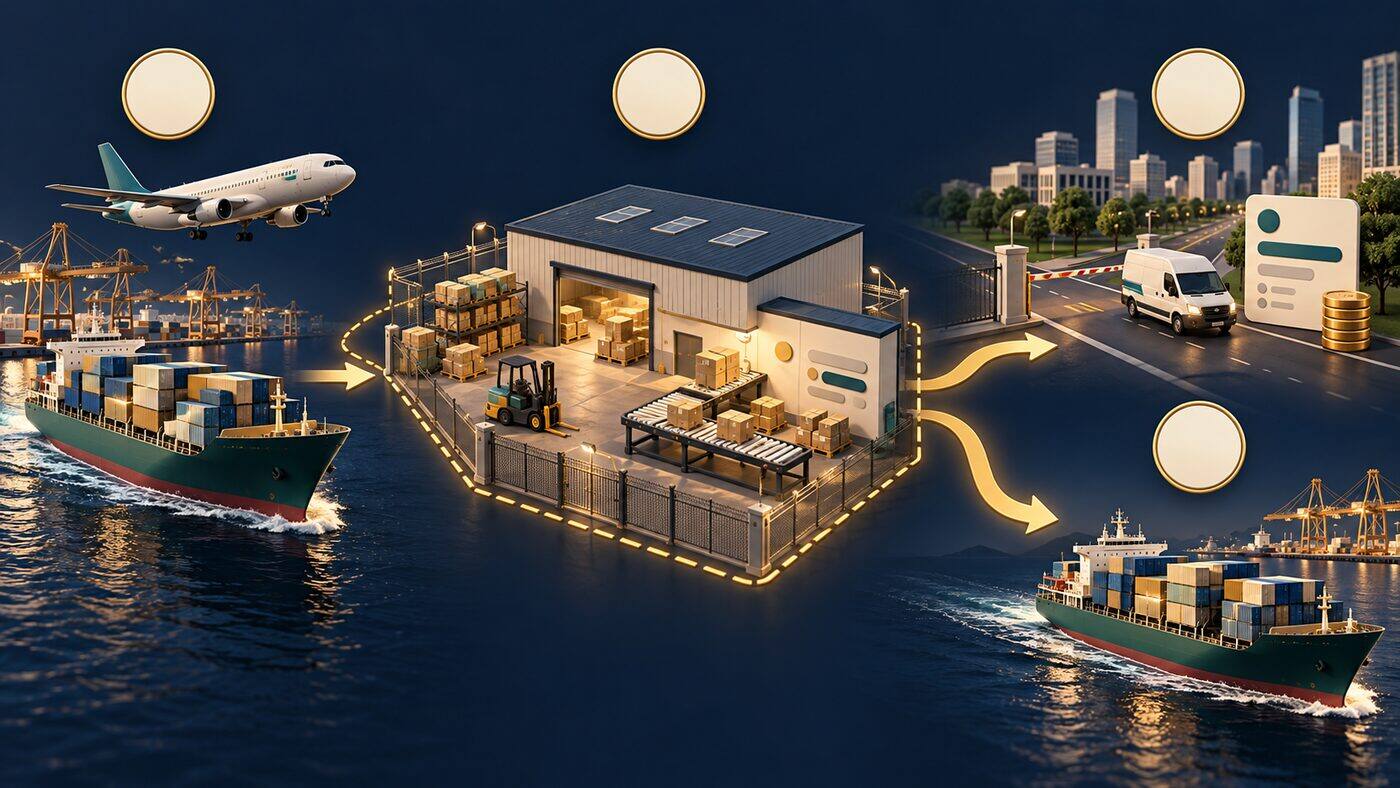
1Mercadoria estrangeira entra na área bonded
Ao entrar na Zona de Livre Comércio, a mercadoria é “notificada” à alfândega; com o registro confirmado pela resposta do sistema da alfândega, ela pode entrar e sair, e ainda não se cobram tributos de importação. Pelo art. 21 da Lei de Estabelecimento e Gestão das Zonas de Livre Comércio, mercadorias trazidas do exterior por empresas de FTZ para suas operações na zona ficam isentas de imposto de importação, imposto sobre mercadorias (commodity tax), imposto sobre valor agregado (business tax) e outras taxas.
2Armazenagem, recondicionamento ou processamento na zona
O entreposto aduaneiro só permite “recondicionamento” — inspeção, teste, arrumação, classificação, divisão, montagem e reembalagem —, sem alterar a natureza ou a forma original da mercadoria; o centro logístico permite “recondicionamento e processamento simples”; fábricas bonded e empresas de FTZ podem processar e fabricar.
3Venda no mercado interno: declaração na saída e pagamento
Quando a mercadoria vai para a área tributável, o contribuinte faz a declaração à alfândega e, só depois de concluir o despacho conforme as exigências de importação, pode tirá-la da zona; são cobrados imposto de importação, imposto sobre mercadorias, imposto sobre valor agregado etc. conforme as regras de mercadorias importadas (despacho pelo art. 6 do regulamento de despacho; tributação pelo art. 23 da Lei). Mercadorias que saem de entreposto aduaneiro para importação são declaradas e tributadas pelas regras gerais de importação; quando mercadorias de entreposto aduaneiro de uso próprio são vendidas a empresas da área tributável, a saída é tratada como importação presumida (deemed importation) e tributada no estado em que sai.
4Reexportação: isenta
Se a mercadoria for reexportada no estado em que entrou ou após recondicionamento ou processamento, não paga tributos de importação de Taiwan. É por isso que o regime bonded permite que o trânsito e a distribuição logística internacional não precisem pagar tributos antes para depois pedir restituição.
Se uma empresa de FTZ passar a usar mercadorias destinadas às operações para fins não operacionais, deve declarar previamente à alfândega e pagar o imposto de importação, o imposto sobre mercadorias, o imposto sobre valor agregado e outras taxas (art. 30 da Lei); máquinas e equipamentos de uso próprio trazidos do exterior também pagam os tributos se forem enviados à área tributável dentro de 5 anos após a entrada (art. 21, §2).
Qual a diferença entre entreposto aduaneiro, fábrica bonded, centro logístico e FTZ?
Nos quatro tipos de local, a regra é “não tributa agora, tributa ao entrar no mercado interno”; a diferença está em até que ponto a mercadoria pode ser processada, por quanto tempo pode ficar e quais são os requisitos:
| Tipo | Base legal | O que se pode fazer | Prazo de armazenagem | Requisitos |
|---|---|---|---|---|
| Entreposto aduaneiro (bonded warehouse) | Art. 58 da Lei Aduaneira; Regulamento de Estabelecimento e Gestão de Entrepostos Aduaneiros | Só “recondicionamento”: inspeção, teste, arrumação, classificação, divisão, montagem, reembalagem; sem alterar a natureza ou forma original e sem usar máquinas grandes e complexas | Limite de 2 anos, sem prorrogação (com exceções para matérias-primas importantes, bens de primeira necessidade etc.) | Capital integralizado de NT$20 000 000 ou mais; entreposto de uso próprio, NT$50 000 000 ou mais |
| Fábrica bonded (bonded factory) | Art. 59 da Lei Aduaneira; Regulamento Aduaneiro de Gestão de Fábricas Bonded | Fabrica ou processa matérias-primas importadas para exportação; vendas no mercado interno pagam os tributos de importação conforme o estado em que saem da fábrica | Conforme o regulamento | Capital integralizado de NT$50 000 000 ou mais |
| Centro logístico (bonded, art. 60 da Lei Aduaneira de Taiwan) | Art. 60 da Lei Aduaneira; Regulamento de Despacho de Mercadorias em Centros Logísticos | Armazenagem, transbordo e distribuição de mercadorias bonded; permite “recondicionamento e processamento simples” | Em regra, sem limite; exceto quando a alfândega fixar prazo em aviso e para mercadorias armazenadas após despacho vindas da área tributável (2 anos) | Sociedade anônima com capital integralizado de NT$150 000 000 ou mais; caução de NT$20 000 000 |
| Zona de Livre Comércio (FTZ, Taiwan) | Lei de Estabelecimento e Gestão das Zonas de Livre Comércio | Comércio, armazenagem, logística, trânsito, transbordo, recondicionamento, embalagem, reparo, processamento, fabricação, inspeção, teste, exposição etc. | Conforme a Lei e o regulamento de gestão operacional | Precisa ser uma empresa ou filial de empresa estrangeira em Taiwan, aprovada pelo órgão gestor como empresa de FTZ |
O termo usado na legislação de Taiwan é “centro logístico” (art. 60 da Lei Aduaneira): um local bonded aprovado e registrado pela alfândega que opera armazenagem, transbordo e distribuição de mercadorias bonded. O termo “centro logístico bonded”, comum na internet, é usado na China continental.
Nas lojas francas do art. 61 da Lei Aduaneira, as mercadorias bonded armazenadas para venda ficam isentas quando vendidas a viajantes dentro do prazo e levadas para fora do país no estado em que entraram. As lojas francas aparecem junto com entrepostos aduaneiros, fábricas bonded e centros logísticos na seção 2 do capítulo 3 da Lei Aduaneira (“bonded”); as Zonas de Livre Comércio têm lei própria.
Quais Zonas de Livre Comércio existem em Taiwan?
Segundo os avisos da Customs Administration, Ministry of Finance (Taiwan) e do Maritime and Port Bureau, MOTC, Taiwan tem hoje 7 Zonas de Livre Comércio (seis marítimas e uma aérea). O órgão gestor das FTZ portuárias marítimas é o Maritime and Port Bureau, MOTC; a FTZ Aérea de Taoyuan fica a cargo da Civil Aeronautics Administration, MOTC:
| Zona | Tipo | Unidade aduaneira de fiscalização | Observações |
|---|---|---|---|
| FTZ do Porto de Keelung | Porto marítimo | Keelung Customs | |
| FTZ do Porto de Taipei | Porto marítimo | Keelung Customs | Segundo a Keelung Customs, o Porto de Taipei atende tanto a Zona de Livre Comércio quanto a entrada e saída de mercadorias de e-commerce (remessa expressa marítima) |
| FTZ do Porto de Su-ao | Porto marítimo | Keelung Customs | |
| FTZ Aérea de Taoyuan | Aeroporto | Taipei Customs | O MOTC delegou a construção e operação à Farglory Free Trade Zone Co., Ltd.; em operação desde 2006-01-01 |
| FTZ do Porto de Taichung | Porto marítimo | Taichung Customs | Operação oficial desde 2005-11-17 |
| FTZ do Porto de Anping | Porto marítimo | Kaohsiung Customs | O comunicado do Yuan Executivo de 2012-10-25 ainda não listava Anping entre as zonas em operação; foi incluída depois |
| FTZ do Porto de Kaohsiung | Porto marítimo | Kaohsiung Customs | O Maritime and Port Bureau cita como atividades representativas o comércio de futuros de metais da LME e a distribuição logística internacional |
O Parque de Biotecnologia Agrícola de Pingtung segue a Lei de Estabelecimento e Gestão de Parques de Ciência e Tecnologia Agrícola e oferece facilidades bonded por meio de um “âmbito bonded”; não está na lista oficial das 7 Zonas de Livre Comércio. Quanto às datas de aprovação de cada zona pelo Yuan Executivo, exceto a de Taoyuan Aérea (aprovação do planejamento pelo Yuan Executivo em 2005-05-25), não foi encontrado texto original de fonte primária; para o Porto de Taichung, só se encontrou a data de início oficial da operação, 2005-11-17.
Qual é o tamanho das Zonas de Livre Comércio?
Tabela 24 do Anuário Estatístico Marítimo e Portuário do ano 114 (2025), do Maritime and Port Bureau, MOTC: no fim de 2025, as FTZ portuárias marítimas tinham 85 empresas, com valor comercial anual de cerca de NT$888,8 bilhões e volume de 7 020 000 toneladas; o valor comercial subiu 39.83% em relação a 2024. O anuário atribui o crescimento ao aumento do armazenamento e trânsito de máquinas, equipamentos elétricos e seus produtos.
| Ano | Empresas (fim do ano) | Valor comercial | Volume comercial |
|---|---|---|---|
| 2023 | 90 | cerca de NT$599,1 bilhões | 4 713 091 toneladas |
| 2024 | 85 | cerca de NT$635,6 bilhões | 6 307 706 toneladas |
| 2025 | 85 | cerca de NT$888,8 bilhões | 7 024 147 toneladas |
- Por porto em 2025: o Porto de Taichung lidera com cerca de NT$476,2 bilhões (29 empresas), seguido pelo Porto de Taipei com cerca de NT$242,3 bilhões (8 empresas) e pelo Porto de Kaohsiung com cerca de NT$168,4 bilhões (34 empresas); os portos de Anping e Keelung tiveram cerca de NT$1,06 bilhão e NT$860 milhões, respectivamente; o Porto de Su-ao tem 1 empresa e não há valor na tabela.
- FTZ Aérea de Taoyuan: segundo a Civil Aeronautics Administration, no 1º trimestre de 2026 o parque de valor agregado tinha 34 empresas de FTZ instaladas, com valor comercial de NT$1 787 487 milhões no 1º trimestre, 85.81% acima do mesmo período de 2025.
As estatísticas portuárias marítimas do Maritime and Port Bureau não incluem a FTZ Aérea de Taoyuan; os números de Taoyuan Aérea da Civil Aeronautics Administration são um acumulado trimestral publicado à parte, com critérios diferentes; não foi encontrada tabela do MOTC que some portos marítimos e aeroporto.
De quais tributos a FTZ é isenta? Quando é preciso pagar a diferença?
Muitos artigos dizem apenas que “a FTZ é isenta de imposto de importação”, mas o art. 21 da Lei de Estabelecimento e Gestão das Zonas de Livre Comércio isenta mais do que o imposto de importação, e com condições:
- O que é isento: mercadorias trazidas do exterior por empresas de FTZ para suas operações na zona ficam isentas de imposto de importação, imposto sobre mercadorias, imposto sobre valor agregado, imposto sobre tabaco e bebidas alcoólicas, contribuição de saúde e bem-estar sobre produtos de tabaco, taxa de promoção comercial e taxa de serviço portuário comercial (art. 21, §1).
- Máquinas e equipamentos de uso próprio: máquinas e equipamentos de uso próprio trazidos do exterior ficam isentos de imposto de importação, imposto sobre mercadorias, imposto sobre valor agregado, taxa de promoção comercial e taxa de serviço portuário comercial (sem incluir o imposto sobre tabaco e bebidas e a contribuição sobre tabaco), mas pagam os tributos se forem enviados à área tributável dentro de 5 anos após a entrada (art. 21, §2).
- Venda no mercado interno é tributada: quando a mercadoria vai para a área tributável, cobram-se os tributos conforme as regras de importação; se foi processada, fabricada ou recondicionada na zona, o valor aduaneiro (dutiable value) é apurado a partir do preço no estado em que sai, descontado o valor agregado na zona (art. 23).
- Envio a outra área bonded: os tributos correspondentes ficam isentos conforme as regras de mercadorias bonded (art. 27).
- Imposto de renda de pessoa jurídica: o art. 29 determina que empresas que em Taiwan exercem apenas atividades preparatórias ou auxiliares e que, diretamente ou por meio de empresa de FTZ, compram, importam, armazenam ou transportam mercadorias na zona, com aprovação do órgão gestor, ficam isentas do imposto de renda de pessoa jurídica sobre a venda dessas mercadorias, até 2042-12-31 (31 de dezembro do ano 131 do calendário da República da China); trata-se de imposto de renda, algo distinto dos tributos de importação.
Segundo o histórico do Banco de Dados de Leis e Regulamentos, a Lei de Estabelecimento e Gestão das Zonas de Livre Comércio foi promulgada em 2003-07-23, teve revisão integral em 2009-07-08 e a última alteração foi em 2019-01-16, apenas no art. 29; até a data de corte da compilação, 2026-10-08, não houve nova alteração.
Parques científicos e Parques Industriais de Tecnologia também contam como regime bonded?
Além das FTZ, Taiwan tem alguns tipos de parque com âmbito bonded delimitado: as empresas da área importam matérias-primas etc. do exterior com isenção de tributos de importação, imposto sobre mercadorias e imposto sobre valor agregado, e pagam conforme as regras de importação quando enviam à área tributável:
| Parque | Base legal | Observações |
|---|---|---|
| Parque Industrial de Tecnologia (antiga Zona de Processamento para Exportação) | Arts. 7 e 21 da Lei de Estabelecimento e Gestão de Parques Industriais de Tecnologia | Desde 2021-03-28, a “Zona de Processamento para Exportação” mudou de nome; mercadorias bonded de empresas da área enviadas à área tributável são tratadas como mercadorias importadas |
| Parque Científico | Arts. 22 e 23 da Lei de Estabelecimento e Gestão de Parques Científicos | O órgão competente pode, com aprovação do Yuan Executivo, delimitar um âmbito bonded |
| Parque de Ciência e Tecnologia Agrícola | Arts. 21 e 22 da Lei de Estabelecimento e Gestão de Parques de Ciência e Tecnologia Agrícola | Por exemplo, o Parque de Biotecnologia Agrícola de Pingtung; empresas dentro do âmbito bonded têm facilidades bonded |
O e-commerce transfronteiriço pode usar entreposto para “importação bonded”?
Na internet é comum ler que “o e-commerce transfronteiriço pode estocar a mercadoria antes no entreposto aduaneiro e retirá-la quando o consumidor compra, unindo rapidez e eficiência tributária”. “Importação bonded” é um termo do regime de e-commerce transfronteiriço da China continental; nos sites do Ministério das Finanças, da Customs Administration e do Maritime and Port Bureau não foi encontrado nenhum regime de importação bonded nem programa piloto de Taiwan criado especificamente para o e-commerce transfronteiriço. Embora empresas possam, pelas regras gerais, guardar mercadorias em entreposto aduaneiro ou centro logístico, cada saída para a área tributável exige declaração e pagamento de tributos conforme as regras gerais de importação.
- Em Taiwan, mercadorias que saem de entreposto aduaneiro, centro logístico ou FTZ para a área tributável precisam ser declaradas e tributadas conforme as regras gerais de importação (arts. 24 e 29 do regulamento de entrepostos aduaneiros; art. 10 do regulamento de despacho de centros logísticos; art. 6 do regulamento de despacho das FTZ).
- Se mercadorias importadas na saída da zona podem usar a isenção de baixo valor de NT$2 000, este artigo não encontrou disposição oficial expressa; isso não pode ser tratado como prática estabelecida.
- Em regra, o operador de um local bonded precisa ser uma empresa autorizada (entrepostos aduaneiros têm exceções, como órgãos públicos e empresas estatais); pessoas físicas não podem solicitar; entrepostos aduaneiros, fábricas bonded e centros logísticos têm ainda requisitos de capital (veja a tabela comparativa acima).
- Xu e colaboradores (2019, Sustainability) compararam dois modelos do e-commerce transfronteiriço da China continental — “estocar antes no entreposto aduaneiro” e “quando falta estoque, envio direto por unidade” —; é apenas um modelo teórico, o regime de Taiwan é diferente e serve só por analogia para explicar as escolhas entre as duas formas de estoque.
O Regulamento de Estabelecimento e Gestão de Entrepostos Aduaneiros, alterado em 2026-07-20, determina que o entreposto aduaneiro pode armazenar mercadorias transferidas (ou vendidas) por empresas de FTZ; as Normas Operacionais de Despacho de Mercadorias em Centros Logísticos, alteradas em 2026-01-20, passaram a regular a entrada e saída de mercadorias entre centros logísticos e FTZ. Essas são regras de circulação de mercadorias bonded entre empresas, não um canal de isenção para compras pessoais on-line.
Qual a diferença entre compras pessoais on-line, pacotes consolidados e o regime bonded?
O que uma pessoa compra em plataformas como Taobao e Pinduoduo e envia a Taiwan por consolidação ou courier não passa pelo regime bonded; o despacho segue as regras de remessas expressas, encomendas postais ou importação comum. Remessas expressas de baixo valor (valor aduaneiro de até NT$50 000) e sem restrições de código de regulamentação de importação podem usar a declaração simplificada; desde 2026-03-01, a declaração simplificada exige que o mandato de despacho aduaneiro seja feito antes (por escrito, pela Janela Única Aduaneira-Portuária-Comercial ou pela plataforma de verificação de identidade EZ WAY):
| Comparação | Locais bonded (empresas) | Pacotes de compras pessoais (courier/correio) |
|---|---|---|
| Quem pode usar | Empresas autorizadas pela alfândega ou pelo órgão gestor | Destinatários em geral |
| Quando há tributação | Na saída da zona para venda no mercado interno, conforme as regras gerais de importação | No despacho de importação |
| Isenção para pequenos valores | Não foi encontrada disposição oficial expressa sobre se a importação na saída da zona pode usar a isenção de NT$2 000 | Lote com valor aduaneiro de até NT$2 000 fica isento de imposto de importação, imposto sobre mercadorias e imposto sobre valor agregado (com limites de frequência e de tipos de produto) |
| Por quanto tempo pode ficar | Entreposto aduaneiro 2 anos; centro logístico, em regra, sem limite | Não fica armazenado; despacho direto |
- NT$2 000 é um limite, não uma franquia: só há isenção se o valor aduaneiro do lote (incluindo frete e seguro) for de até NT$2 000; acima disso, o lote inteiro é tributado conforme as regras.
- 6 vezes por semestre: se o mesmo contribuinte usar a liberação com isenção de baixo valor mais de 6 vezes no semestre (meses 1–6 e 7–12), deixa de ter direito a ela; o saldo pode ser consultado na Janela Única Aduaneira-Portuária-Comercial, em “consulta de importações frequentes (GB377)”.
- Produtos excluídos: tabaco, bebidas alcoólicas e produtos agrícolas sujeitos a cota tarifária não têm direito à isenção de baixo valor.
- Produtos sujeitos a licença ou inspeção: medicamentos, alimentos funcionais, produtos agrícolas, pesqueiros e pecuários frescos, animais e plantas vivos, espécies silvestres protegidas e seus derivados etc. não podem ser despachados por declaração simplificada de remessa expressa (alerta da Taipei Customs, da Customs Administration, Ministry of Finance (Taiwan)).
- Desde 2026-03-01: se a remessa expressa de declaração simplificada não tiver o mandato de despacho aduaneiro feito antes, a alfândega pode não aceitar a declaração (regulamentos de despacho de remessas expressas aéreas e de remessas expressas marítimas, alterados em 2026-02-23).
Até 2026-10-17, não foi encontrado no Ministério das Finanças, na Customs Administration nem no Banco de Dados de Leis e Regulamentos nenhum aviso de alteração de NT$2 000 ou das 6 vezes por semestre; o aviso de limite de isenção vigente continua sendo a versão de 2017-09-07. As propostas em estudo noticiadas pela imprensa não são política definida; vale o aviso do Ministério das Finanças.
O que as pesquisas dizem sobre os resultados das Zonas de Livre Comércio?
As pesquisas abaixo dão contexto; nenhuma foi feita sobre a HowBridge e servem apenas para explicar princípios gerais:
- O gargalo das FTZ de Taiwan está na alfândega e na gestão fragmentada: Chang Chih-ching e colaboradores (2014, Maritime Quarterly) usaram o processo de análise hierárquica para comparar quatro dimensões — operação, pessoal, processamento e alfândega — e concluíram que a dimensão mais prioritária é a “alfândega”, seguida da “operação”; Yu Kun-tung e colaboradores (2016, Maritime Quarterly) pesquisaram as seis FTZ portuárias marítimas, e as empresas querem sobretudo uma janela única efetiva, documentos de licença e inspeção simplificados e um órgão gestor unificado; Huang e colaboradores (2020, Journal of Marine Science and Technology) também listam “coordenar e unificar as normas” entre as três principais soluções. Os três são estudos de questionário ou opinião de especialistas, refletem a visão das empresas e do governo, e não são avaliações quantitativas dos resultados das zonas.
- As empresas se instalam pela eficiência administrativa, não só pela isenção: Chiu e colaboradores (2011, The Asian Journal of Shipping and Logistics) entrevistaram multinacionais que operam nas FTZ de Taiwan, e os cinco fatores mais valorizados foram eficiência administrativa do governo, tarifas baixas, despacho aduaneiro simplificado, normas claras e incentivos fiscais; Hsu e colaboradores (2021, Promet), tomando a FTZ do Porto de Kaohsiung como exemplo e do ponto de vista do investidor estrangeiro, concluíram que o que mais precisa melhorar é o acesso a matérias-primas, a eficiência do governo local, a estabilidade política e a segurança social. A melhora de desempenho após a instalação, no primeiro estudo, é autoavaliação das empresas, com dados antigos, e só mostra a percepção delas.
- Zonas de livre comércio funcionam, mas o efeito depende das condições: Wang (2013, Journal of Development Economics) comparou cidades da China continental que criaram zonas econômicas especiais mais cedo ou mais tarde e concluiu que as zonas aumentam o investimento estrangeiro sem deslocar o investimento doméstico, mas quanto mais tardia a zona, menor o benefício; Frick e colaboradores (2019, Economic Geography) analisaram vários países emergentes com dados de luz noturna e concluíram que o crescimento das zonas é difícil de sustentar e que a proximidade de grandes cidades e mercados importa mais do que incentivos fiscais. Nenhum dos estudos é sobre Taiwan; servem só por analogia para mostrar que “criar uma zona especial não garante sucesso”.
- “Bonded” é suspensão de tributos, não território estrangeiro do ponto de vista legal: Chiu Haw-jy (2020, dissertação de mestrado do Global MBA da Universidade Nacional de Taiwan) comparou Taiwan e Singapura e explica que, em áreas bonded, o imposto de importação, o imposto sobre valor agregado etc. costumam ser suspensos ou isentos, e que a zona de livre comércio é a área bonded mais completa, onde se podem fazer processamento, armazenagem, testes, etiquetagem, embalagem etc.; Shadikhodjaev (2011, World Trade Review) analisou as normas internacionais e aponta que a Convenção de Quioto Revisada trata as zonas francas como tendo certo caráter “extraterritorial”, mas o direito da OMC não as trata assim. O primeiro é comparação de regimes e o segundo, análise de direito internacional; nenhum estima o valor de tributos economizados.
- Estoque em entreposto aduaneiro e envio direto têm prós e contras: Xu e colaboradores (2019, Sustainability) usaram um modelo de teoria dos jogos para comparar, no e-commerce transfronteiriço de importação, os modelos “tudo estocado antes no entreposto aduaneiro” e “quando falta estoque no entreposto, envio direto por unidade”; os resultados mostram que o modelo misto pode aumentar o lucro do fornecedor estrangeiro e reduzir o da plataforma. É um modelo teórico com base no e-commerce transfronteiriço da China continental, não dados reais; o regime de importação de Taiwan é diferente e serve só por analogia para explicar as escolhas entre as duas formas de estoque.
Quais são os termos comuns do regime bonded e das FTZ?
- Regime bonded (suspensão de tributos aduaneiros)
- Enquanto a mercadoria importada fica num local bonded sob controle aduaneiro, os tributos de importação não são cobrados por enquanto; a exportação é isenta e, ao entrar no mercado interno, há declaração e pagamento conforme as regras.
- Dentro da fronteira, mas fora do território aduaneiro
- Área delimitada dentro das fronteiras do país, mas fora do território aduaneiro; a entrada e saída de mercadorias não paga imposto de importação, e só há tributação quando a mercadoria vai para outra área tributável do país.
- Área tributável (território aduaneiro doméstico)
- Território geral do país fora das áreas bonded; a mercadoria que entra precisa ser declarada e tributada conforme as regras de importação.
- Empresa de FTZ
- Empresa autorizada a exercer na Zona de Livre Comércio atividades de comércio, armazenagem, logística, trânsito, processamento, fabricação etc.; precisa ser uma empresa ou filial de empresa estrangeira em Taiwan.
- Recondicionamento (reconditioning)
- Inspeção, teste, arrumação, classificação, divisão, montagem e reembalagem permitidas no entreposto aduaneiro, sem alterar a natureza ou a forma original da mercadoria.
- Centro logístico
- Local bonded aprovado e registrado pela alfândega que opera armazenagem, transbordo e distribuição de mercadorias bonded; permite recondicionamento e processamento simples.
- Importação presumida (deemed importation)
- Quando mercadorias de entreposto aduaneiro de uso próprio são vendidas a empresas da área tributável, a saída do entreposto já é considerada importação, com declaração e tributação no estado em que sai.
- Valor aduaneiro (dutiable value)
- Preço-base para calcular o imposto de importação; baseia-se no valor da transação e inclui o frete e o seguro até o porto de entrada.
Quais são as fontes e o alcance da verificação?
As fontes abaixo foram consultadas em 2026-10-17; a data do documento e a data de consulta são indicadas separadamente, e datas não informadas não foram inventadas.
Fontes oficiais e governamentais primárias
- Lei de Estabelecimento e Gestão das Zonas de Livre Comércio (Taiwan) (MOTC / Banco de Dados de Leis e Regulamentos) | Data do documento: 2019-01-16; texto original do art. 3 (definições), art. 17 (notificação e despacho), art. 21 (isenção de sete tributos e taxas, incluindo imposto de importação) e art. 23 (tributação ao ir para a área tributável)
- Histórico da Lei de Estabelecimento e Gestão das Zonas de Livre Comércio (Banco de Dados de Leis e Regulamentos) | Data do documento: 2019-01-16; mostra que a última alteração foi em 16 de janeiro do ano 108 (calendário da República da China), só no art. 29, sem alterações posteriores
- Lei Aduaneira (Taiwan) (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2022-05-11; art. 58 entreposto aduaneiro, art. 59 fábrica bonded, art. 60 centro logístico, art. 61 loja franca, art. 49, §2 isenção de baixo valor, art. 29 valor aduaneiro com frete e seguro
- Regulamento de Execução da Lei Aduaneira (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2024-12-23; art. 2: para mercadorias de entreposto aduaneiro e de centro logístico, quando a tarifa muda, a alíquota é definida pela data do pedido de importação na saída do entreposto (do centro logístico)
- Regulamento de Estabelecimento e Gestão de Entrepostos Aduaneiros (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2026-07-20; art. 34 alcance e limites do recondicionamento, art. 45 armazenagem por dois anos, art. 24 venda de mercadorias de entreposto de uso próprio à área tributável como importação presumida, art. 29 importação na saída do entreposto com o prazo geral de pagamento
- Exposição geral de motivos da alteração do Regulamento de Estabelecimento e Gestão de Entrepostos Aduaneiros, 115.07.20 (Ministério das Finanças) | Data do documento: 2026-07-20; novidade do último ano: o entreposto aduaneiro pode armazenar mercadorias transferidas (ou vendidas) por empresas de FTZ
- Regulamento Aduaneiro de Gestão de Fábricas Bonded (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2026-06-12; art. 40 vendas internas pagam os tributos de importação conforme o estado em que saem da fábrica; pontos da alteração de junho do ano 115 (2026)
- Regulamento de Despacho de Mercadorias em Centros Logísticos (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2025-01-14; art. 3 definição de centro logístico e recondicionamento e processamento simples, art. 10 despacho para a área tributável, art. 18 armazenagem em regra sem limite de prazo
- Regulamento de Gestão do Despacho de Mercadorias nas Zonas de Livre Comércio (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2025-05-09; art. 6 mercadorias de FTZ para a área tributável são declaradas pelo contribuinte conforme as exigências de importação
- Regulamento de Gestão Operacional das Empresas de FTZ (MOTC / Banco de Dados de Leis e Regulamentos) | Data do documento: 2024-10-16; art. 2: a empresa de FTZ precisa ser uma empresa ou filial de empresa estrangeira em Taiwan
- Lei de Estabelecimento e Gestão de Parques Industriais de Tecnologia (antiga Lei das Zonas de Processamento para Exportação) (Ministério de Assuntos Econômicos / Banco de Dados de Leis e Regulamentos) | Data do documento: 2023-01-19; a Zona de Processamento para Exportação mudou de nome a partir de 28 de março do ano 110 (2021); arts. 7 e 21: mercadorias bonded enviadas à área tributável pagam tributos como importação
- Lei de Estabelecimento e Gestão de Parques Científicos (Conselho Nacional de Ciência e Tecnologia / Banco de Dados de Leis e Regulamentos) | Data do documento: 2018-06-06; art. 22 delimitação do âmbito bonded, art. 23 isenção para matérias-primas e tributação ao ir para a área tributável
- Lei de Estabelecimento e Gestão de Parques de Ciência e Tecnologia Agrícola (Ministério da Agricultura / Banco de Dados de Leis e Regulamentos) | Data do documento: 2026-02-04; arts. 21 e 22 âmbito bonded; mostra que os parques agrícolas e as FTZ seguem leis diferentes
- Regulamento de Despacho de Remessas Expressas Aéreas (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2026-02-23; art. 11 remessa expressa de baixo valor isenta = valor aduaneiro de até NT$2 000; art. 17 desde 2026-03-01 a declaração simplificada exige mandato de despacho aduaneiro prévio
- Regulamento de Despacho de Remessas Expressas Marítimas (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2026-02-23; a remessa expressa marítima é despachada na área específica de remessas expressas marítimas, não pelo regime bonded de FTZ; novo mandato prévio do ano 115 (2026)
- Regulamento de Despacho de Importação e Exportação de Encomendas Postais (Ministério das Finanças / Banco de Dados de Leis e Regulamentos) | Data do documento: 2020-04-01; art. 7 encomenda postal com valor aduaneiro de até NT$2 000 isenta de imposto de importação, imposto sobre mercadorias e imposto sobre valor agregado
- Aviso do limite de isenção do art. 49, §2 da Lei Aduaneira (Ministério das Finanças) | Data do documento: 2017-09-07; texto original do aviso oficial de isenção para lote importado com valor aduaneiro de até NT$2 000
- Normas Operacionais de Despacho de Mercadorias em Centros Logísticos (Customs Administration) | Data do documento: 2026-01-20; novidade do último ano: o despacho de entrada e saída de mercadorias entre centros logísticos e FTZ passou a ser regulado
- Quais Zonas de Livre Comércio existem e quais unidades aduaneiras as fiscalizam? (Customs Administration, Ministry of Finance (Taiwan)) | Data do documento: 2026-07-06; lista oficial das 7 Zonas de Livre Comércio e das alfândegas responsáveis
- Compras on-line no exterior são fáceis, mas atenção às importações frequentes (Ministério das Finanças) | Data do documento: 2024-10-01; critérios completos da isenção de baixo valor de NT$2 000 e das 6 vezes por semestre
- Regras a observar nas compras on-line transfronteiriças (Taipei Customs, Customs Administration) | Data do documento: 2025-02-12; produtos de compras on-line sujeitos a licença ou inspeção não podem usar a declaração simplificada de remessa expressa
- Perguntas frequentes: o que é uma Zona de Livre Comércio (Maritime and Port Bureau, MOTC) | Data do documento: 2026-10-13; conceito de “dentro da fronteira, mas fora do território aduaneiro” e lista das seis marítimas e uma aérea
- FTZ Aérea de Taoyuan (Civil Aeronautics Administration, MOTC) | Data do documento: 2026-05-19; aprovação do planejamento no ano 94 (2005), licença de operação, e número de empresas e valor comercial do 1º trimestre do ano 115 (2026)
- Anuário Estatístico Marítimo e Portuário do ano 114 da República da China, Tabela 24, FTZ portuárias marítimas (Maritime and Port Bureau, MOTC) | Data do documento: 2026-07; (publicado em julho de 2026) no ano 114 (2025), as FTZ portuárias marítimas tinham 85 empresas, valor comercial de cerca de NT$888,8 bilhões e volume de 7 020 000 toneladas
Literatura acadêmica
An Evaluation of Free Trade Port Zone in Taiwan
Por questionários e entrevistas com multinacionais que operam nas FTZ de Taiwan, usa a análise importância-desempenho (IPA) para identificar os cinco fatores mais valorizados pelas empresas: eficiência administrativa do governo, tarifas baixas, despacho aduaneiro simplificado, normas claras e incentivos fiscais; as empresas também relatam melhora em reputação, investimento, satisfação dos clientes e receita após a instalação (autoavaliação). Sustenta que “o valor das FTZ está na eficiência aduaneira e administrativa, não só na isenção”.
自由貿易港區跨部門協調障礙之探討(Discussing the Coordination Barriers between Divisions of Free Port Zones in Taiwan)
O resumo aponta que Taiwan planeja FTZ desde 2002 e que, mais de uma década depois, os resultados ficaram abaixo do esperado, sendo a complexidade dos órgãos gestores e das normas um fator importante do baixo desempenho; com o processo de análise hierárquica, compara quatro dimensões — “operação, pessoal, processamento e alfândega” —, e a mais prioritária é a “alfândega”, seguida da “operação”; entre os temas, a “dupla tributação de empresas estrangeiras” é o mais valorizado. Sustenta que “o gargalo das FTZ está na alfândega e nas normas entre órgãos”.
應用品質機能展開法於臺灣自由貿易港區政策改善
Com o desdobramento da função qualidade (QFD), pesquisa empresas e governo das seis FTZ portuárias marítimas; o resumo aponta que estudos anteriores encontraram problemas como fluxo de mercadorias travado, restrições excessivas de contratação e regras de autogestão rígidas demais; as empresas consideram que os dois principais objetivos de política a melhorar são uma janela única efetiva e incentivos no imposto de renda de pessoa jurídica, e as duas principais soluções são simplificar documentos de licença e inspeção e unificar o órgão gestor das empresas de FTZ. Sustenta que “documentos de licença e inspeção e a gestão fragmentada são dores das empresas”.
Service Quality Assessment of Free Trade Port Zone Using Multilayer Quality Function Deployment: An Empirical Study in Taiwan
Com o desdobramento da função qualidade em múltiplas camadas, avalia a qualidade dos serviços das FTZ de Taiwan incluindo ao mesmo tempo a visão dos usuários e dos prestadores de serviço (como o Maritime and Port Bureau), e propõe três soluções técnicas-chave: reforçar os sistemas de informação e tecnologia, coordenar e unificar as normas e implantar vias automatizadas e sistemas normativos. Sustenta que “a unificação das normas e os sistemas de informação são chave para a qualidade dos serviços das FTZ”.
An Evaluation Model for Foreign Direct Investment Performance of Free Trade Port Zones
Com o processo de análise hierárquica fuzzy, constrói, do ponto de vista do investidor estrangeiro, um modelo de avaliação do desempenho do investimento estrangeiro direto (IED) em FTZ, com estudo empírico da FTZ do Porto de Kaohsiung; os resultados indicam que as prioridades de melhoria em Kaohsiung são o acesso a matérias-primas, a eficiência do governo local, a estabilidade política e a segurança social. Sustenta que “atrair investimento estrangeiro para as zonas não depende só de tributos”.
比較分析臺灣自由貿易港區和新加坡自由貿易區(A Comparative Analysis of Free Trade Zones in Taiwan & Singapore)
Dissertação de mestrado escrita em inglês, compara as zonas de livre comércio de Taiwan e Singapura com entrevistas a especialistas e análise SWOT; o resumo explica que, em áreas bonded, o imposto de importação, o imposto sobre valor agregado etc. costumam ser suspensos ou isentos e a fiscalização aduaneira é mínima, e que a zona de livre comércio é a área bonded mais completa, permitindo atividades da cadeia de suprimentos como fabricação, processamento, armazenagem, testes, reparo, etiquetagem, embalagem e exposição, o que ajuda as empresas a aliviar o fluxo de caixa e melhorar a eficiência logística. Sustenta o trecho que explica que “bonded = suspensão de tributos, não isenção permanente da mercadoria”. O texto integral exige licença paga.
The economic impact of Special Economic Zones: Evidence from Chinese municipalities
Compara cidades que criaram zonas econômicas especiais mais cedo ou mais tarde e conclui que as zonas aumentam o investimento estrangeiro direto, não se limitam à realocação de empresas e não deslocam o investimento doméstico, e que os salários sobem mais do que o custo de vida local; mas as zonas mais tardias têm benefícios menores e maior distorção na localização das empresas. O objeto são cidades da China continental, serve só por analogia e sustenta que “as zonas especiais funcionam, mas com retornos decrescentes e dependentes das condições de criação”.
Toward Economically Dynamic Special Economic Zones in Emerging Countries
Usa dados de luz noturna para medir o crescimento de zonas econômicas especiais em vários países e conclui que o crescimento das zonas é difícil de sustentar, que usar as zonas para elevar o nível tecnológico da indústria costuma ser difícil e que zonas maiores levam vantagem; a proximidade de grandes cidades e mercados e o grau de industrialização existente ajudam no desempenho, enquanto variáveis de programa como incentivos fiscais não têm relação estrutural com o desempenho. O objeto são países emergentes, serve só por analogia e sustenta que “só incentivos não garantem sucesso”.
International regulation of free zones: an analysis of multilateral customs and trade rules
Analisa como a Convenção de Quioto Revisada (Revised Kyoto Convention) e as regras da OMC tratam as zonas francas: a primeira considera as zonas francas áreas com certo caráter “extraterritorial”, e o direito da OMC não lhes dá esse tratamento, de modo que os dois conjuntos de normas têm flexibilidades diferentes; em 1 de junho de 2010, 63 das 69 partes contratantes da Convenção de Quioto Revisada eram membros da OMC. É análise de normas de direito internacional, não estudo empírico de Taiwan, e sustenta que “zona franca não equivale a território estrangeiro do ponto de vista legal”.
Supply Chain Analysis of Cross Border Importing E-Commerce Considering with Bonded Warehouse and Direct Mailing
Usa um modelo de jogo de Stackelberg para comparar, no e-commerce transfronteiriço de importação, os modelos “estoque somente em entreposto aduaneiro” e “entreposto aduaneiro + envio direto por unidade quando falta estoque”; a análise mostra que o modelo misto pode elevar o lucro do fornecedor estrangeiro e reduzir o lucro da plataforma. É um modelo teórico do e-commerce transfronteiriço de importação da China continental, não estudo empírico; o regime de Taiwan é diferente e serve só por analogia para explicar as escolhas entre estoque bonded e envio direto.
Os textos legais seguem o original do Banco de Dados de Leis e Regulamentos (compilação até 2026-10-08); as estatísticas das FTZ seguem a Tabela 24 do Anuário Estatístico Marítimo e Portuário do ano 114 (2025), do Maritime and Port Bureau, MOTC, e a página da Civil Aeronautics Administration. Exceto Taoyuan Aérea, não foi encontrado texto original de fonte primária com as datas de aprovação de cada zona pelo Yuan Executivo (para o Porto de Taichung, só a data de início oficial da operação); não foi encontrada disposição oficial expressa nem sobre um regime oficial de importação de e-commerce transfronteiriço via locais bonded, nem sobre se a importação na saída da zona pode usar a isenção de baixo valor de NT$2 000. Nenhuma das pesquisas citadas foi feita sobre a HowBridge.
Quais são as perguntas frequentes sobre regime bonded e Zonas de Livre Comércio?
O que significa regime bonded?
Qual a diferença entre regime bonded e isenção?
Quantas Zonas de Livre Comércio Taiwan tem?
De quais tributos as Zonas de Livre Comércio são isentas?
Por quanto tempo a mercadoria pode ficar no entreposto aduaneiro?
É possível processar mercadoria no entreposto aduaneiro?
“Centro logístico bonded” é o mesmo que centro logístico?
Uma pessoa pode colocar compras on-line num entreposto aduaneiro para economizar tributos?
Taiwan tem importação bonded para e-commerce transfronteiriço?
A Zona de Processamento para Exportação ainda existe?
A consolidação de encomendas da China para Taiwan passa por uma FTZ?
Leitura complementar
Processo completo de importação e despacho em Taiwan
Regras de tributos em compras on-line transfronteiriças (NT$2 000 e 6 vezes por semestre)
Diferença entre despacho de remessa expressa e postal
Como fazer o mandato prévio no EZ WAY
Porto de Taipei e despacho de remessa expressa marítima
Como usar a Janela Única Aduaneira-Portuária-Comercial
Valor aduaneiro de importação e royalties
Simulador de frete China–Taiwan
Vai enviar algo da China para Taiwan? Calcule antes o frete e os tributos
Pacotes de compras pessoais não passam pelo regime bonded; o despacho segue as regras de remessa expressa. Use a HowBridge para simular o frete de remessa expressa marítima e aéreo e confira na consulta tarifária os tributos de importação e o código de regulamentação de importação.
Simulador de frete China–Taiwan