Bagaimana cara mencari tarif impor Taiwan? Ikhtisar tarif dari 97 bab, 12,699 pos tarif
Jawaban cepat: Ada berapa bab dalam tarif Taiwan, bagaimana cara mencarinya?
«Tarif Impor Pabean» Taiwan menggunakan Sistem Harmonisasi Klasifikasi Barang Internasional (HS), dibagi menjadi 21 bagian, 97 bab (Bab 77 adalah bab kosong yang dicadangkan), serta ditambahkan Bab 98 “Barang dengan Kuota Tarif” di luar kerangka HS. Basis data tarif HowBridge mengumpulkan 97 bab yang memiliki pos tarif (termasuk Bab 98), 12,699 pos tarif 11 digit: 4,212 pos tarif bertarif kolom pertama 0% (33.2%), 7,133 pos tarif memiliki kode ketentuan impor (56.2%). Cara mencarinya adalah cari dahulu bab tempat produk berada, lalu pastikan tarif dan ketentuan impor dari kelompok 4 digit dan pos tarif 11 digit.
Dari produk hingga menemukan pos tarif, langkah apa saja yang harus dilalui?
Tarif dan ketentuan impor sama-sama melekat pada pos tarif, sehingga perlu dipastikan dahulu produk termasuk pos tarif yang mana. Menurut Kaidah Umum Interpretasi «Tarif Impor Pabean», klasifikasi dilihat dari nama pos tarif beserta Catatan Bagian dan Catatan Bab, bukan judul Bab.
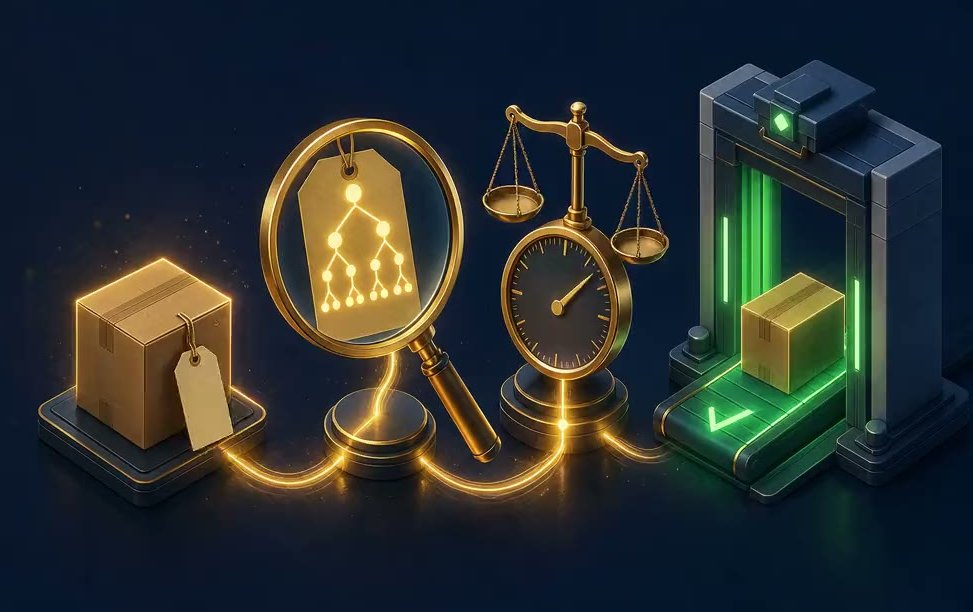
- Cari babTentukan berdasarkan bahan, kegunaan, atau tingkat pengolahan produk termasuk bagian dan bab yang mana; di bawah ini bab-bab disusun menurut bagian HS, Bab 98 dicantumkan terpisah di akhir.
- Lihat kelompok 4 digit dalam babSetelah masuk ke bab tersebut, persempit cakupan berdasarkan kelompok 4 digit (heading), bandingkan dengan nama pos tarif beserta Catatan Bagian dan Catatan Bab, jangan hanya melihat judul.
- Pastikan pos tarif 11 digitKlik pos tarif untuk melihat tarif kolom pertama dan kode ketentuan impor; jika masih belum yakin, dapat mengajukan putusan klasifikasi tarif di muka ke Bea Cukai sebelum impor.
Produk Anda termasuk bab yang mana? Ikhtisar 97 bab menurut bagian HS
Bilah warna pada setiap kartu adalah distribusi tarif kolom pertama pos tarif di bab tersebut, angka menunjukkan jumlah pos tarif dan persentase 0%.
- 0%
- Di atas 0% sampai 5%
- Di atas 5% sampai 10%
- Di atas 10%
- Tarif spesifik atau metode penghitungan pajak lainnya
Bagian 1 Hewan hidup dan produk hewani
Bab 1–5Bagian 2 Produk nabati
Bab 6–14- Bab 6Pohon Hidup dan Tanaman Lainnya; Umbi, Akar dan Sejenisnya; Bunga Potong dan Daun Hias
- Bab 7Sayuran yang Dapat Dimakan dan Akar serta Umbi-umbian Tertentu
- Bab 8Buah-buahan dan Kacang yang Dapat Dimakan; Kulit Buah Jeruk atau Melon
- Bab 9Kopi, Teh, Maté dan Rempah-rempah
- Bab 10Serealia
- Bab 11Produk Industri Penggilingan; Malt; Pati; Inulin; Gluten Gandum
- Bab 12Biji dan Buah Berminyak; Biji-bijian, Benih dan Buah Lain-lain; Tanaman Industri atau Obat; Jerami dan Pakan Ternak
- Bab 13Lak; Getah, Resin dan Getah serta Ekstrak Nabati Lainnya
- Bab 14Bahan Anyaman Nabati; Produk Nabati yang Tidak Dirinci di Tempat Lain
Bagian 3 Lemak dan lilin hewani, nabati, atau mikroba
Bab 15Bagian 4 Makanan olahan, minuman, minuman beralkohol, dan tembakau
Bab 16–24- Bab 16Olahan dari Daging, Ikan, Krustasea, Moluska atau Invertebrata Air Lainnya, atau Serangga
- Bab 17Gula dan Kembang Gula
- Bab 18Kakao dan Olahan Kakao
- Bab 19Olahan dari Serealia, Tepung, Pati atau Susu; Produk Pastri
- Bab 20Olahan dari Sayuran, Buah-buahan, Kacang atau Bagian Tanaman Lainnya
- Bab 21Berbagai Olahan yang Dapat Dimakan
- Bab 22Minuman, Minuman Beralkohol dan Cuka
- Bab 23Residu dan Limbah dari Industri Makanan; Pakan Ternak Olahan
- Bab 24Tembakau dan Pengganti Tembakau Olahan; Produk untuk Dihirup Tanpa Pembakaran; Produk Mengandung Nikotin Lainnya
Bagian 5 Produk mineral
Bab 25–27Bagian 6 Produk kimia dan industri terkait
Bab 28–38- Bab 28Bahan Kimia Anorganik; Senyawa Organik atau Anorganik dari Logam Mulia, Logam Tanah Jarang, Unsur Radioaktif atau Isotop
- Bab 29Bahan Kimia Organik
- Bab 30Produk Farmasi
- Bab 31Pupuk
- Bab 32Ekstrak Penyamak atau Pewarna; Tanin dan Turunannya; Zat Warna, Pigmen dan Bahan Pewarna Lainnya; Cat dan Pernis; Dempul; Tinta
- Bab 33Minyak Atsiri dan Resinoid; Wewangian, Kosmetik atau Preparat Toilet
- Bab 34Sabun, Agen Aktif Permukaan Organik, Preparat Pencuci, Pelumas, Lilin Buatan, Lilin Sediaan, Preparat Pemoles, Lilin dan Sejenisnya
- Bab 35Bahan Albuminoid; Pati Termodifikasi; Lem; Enzim
- Bab 36Bahan Peledak; Produk Piroteknik; Korek Api; Paduan Piroforik; Preparat Mudah Terbakar Tertentu
- Bab 37Barang Fotografi atau Sinematografi
- Bab 38Berbagai Produk Kimia
Bagian 7 Plastik, karet, dan produk dari plastik, karet
Bab 39–40Bagian 8 Kulit, bulu, perlengkapan perjalanan, dan tas
Bab 41–43Bagian 9 Kayu, gabus, dan produk anyaman
Bab 44–46Bagian 10 Bubur kertas, kertas, dan produk kertas
Bab 47–49Bagian 11 Tekstil dan produk tekstil
Bab 50–63- Bab 50Sutera
- Bab 51Wol, Bulu Hewan Halus atau Kasar; Benang Rambut Kuda dan Kain Tenun
- Bab 52Kapas
- Bab 53Serat Tekstil Nabati Lainnya; Benang Kertas dan Kain Tenun dari Benang Kertas
- Bab 54Filamen Buatan Manusia; Strip dan Sejenisnya dari Bahan Tekstil Buatan Manusia
- Bab 55Serat Stapel Buatan Manusia
- Bab 56Wading, Felt dan Bukan Tenunan; Benang Khusus; Tali, Tambang dan Kabel serta Barang dari Bahan Tersebut
- Bab 57Karpet dan Penutup Lantai Tekstil Lainnya
- Bab 58Kain Tenun Khusus; Kain Tekstil Tufted; Renda; Permadani; Hiasan; Sulaman
- Bab 59Kain Tekstil yang Diresapi, Dilapis, Ditutupi atau Dilaminasi; Barang Tekstil untuk Penggunaan Industri
- Bab 60Kain Rajutan atau Kaitan
- Bab 61Pakaian dan Aksesori Pakaian, Rajutan atau Kaitan
- Bab 62Pakaian dan Aksesori Pakaian, Bukan Rajutan atau Kaitan
- Bab 63Barang Tekstil Jadi Lainnya; Set; Pakaian Bekas dan Barang Tekstil Bekas; Kain Perca
Bagian 12 Alas kaki, topi, payung, produk bulu, dan bunga tiruan
Bab 64–67Bagian 13 Produk batu, keramik, dan kaca
Bab 68–70Bagian 14 Perhiasan, logam mulia, dan mata uang logam
Bab 71Bagian 15 Logam dasar dan produk dari logam dasar
Bab 72–83- Bab 72Besi dan Baja
- Bab 73Barang dari Besi atau Baja
- Bab 74Tembaga dan Barang dari Tembaga
- Bab 75Nikel dan Barang dari Nikel
- Bab 76Aluminium dan Barang dari Aluminium
- Bab 78Timbal dan Barang dari Timbal
- Bab 79Seng dan Barang dari Seng
- Bab 80Timah dan Barang dari Timah
- Bab 81Logam Dasar Lainnya; Cermet; Barang dari Bahan Tersebut
- Bab 82Perkakas, Peralatan, Alat Pemotong, Sendok dan Garpu, dari Logam Dasar; Bagiannya dari Logam Dasar
- Bab 83Berbagai Barang dari Logam Dasar
Bagian 16 Mesin, peralatan listrik, dan perangkat audio-visual
Bab 84–85Bagian 17 Kendaraan, pesawat udara, kapal, dan peralatan transportasi
Bab 86–89- Bab 86Lokomotif Kereta Api atau Trem, Kendaraan di Atas Rel dan Bagiannya; Perlengkapan Jalur Kereta Api atau Trem; Peralatan Persinyalan Lalu Lintas Mekanis Segala Jenis
- Bab 87Kendaraan Selain Kendaraan di Atas Rel Kereta Api atau Trem, dan Bagian serta Aksesorinya
- Bab 88Pesawat Terbang, Pesawat Luar Angkasa dan Bagiannya
- Bab 89Kapal, Perahu dan Struktur Terapung
Bagian 18 Peralatan optik, instrumen presisi, jam, dan alat musik
Bab 90–92Bagian 19 Senjata dan amunisi
Bab 93Bagian 20 Produk lain-lain (furnitur, mainan, peralatan olahraga, dll.)
Bab 94–96Bagian 21 Karya seni, barang koleksi, dan barang antik
Bab 97Barang dengan kuota tarif (ditambahkan Taiwan di luar kerangka klasifikasi HS)
Bab 98Pertanyaan yang Sering Diajukan
Dari mana dasar hukum dan sumber data halaman ini?
- Pasal 3 Undang-Undang Kepabeanan: Pemungutan bea masuk dan klasifikasi tarif barang ekspor-impor, kecuali Undang-Undang Kepabeanan mengatur lain, mengikuti «Tarif Impor Pabean»; «Tarif Impor Pabean» ditetapkan dan diumumkan melalui proses legislatif tersendiri.
- Tarif Impor Pabean (Basis Data Peraturan Nasional mencantumkan tanggal revisi terakhir 28 Januari Tahun ROC 115 (2026)): Kaidah Umum 2 tentang 3 kolom tarif, Kaidah Umum 5 tentang barang eceran dalam paket pos, Kaidah Interpretasi 1 sampai 6.
- Pasal 21 Undang-Undang Kepabeanan dan «Peraturan Pelaksanaan Putusan Klasifikasi Tarif Barang Impor di Muka»: pengajuan putusan klasifikasi tarif di muka sebelum impor.
- Pasal 20 Undang-Undang Pajak Pertambahan Nilai dan Pajak Usaha Non-PPN: PPN barang impor dihitung dari jumlah setelah bea masuk ditambahkan ke nilai pabean; Pasal 41: PPN barang impor dipungut oleh Bea Cukai.
- Peraturan Kepabeanan Barang Paket Pos Ekspor-Impor Pasal 7, 8, 9, 11, 12: bebas pajak NT$2.000, pemungutan penuh jika melebihi batas, definisi barang eceran, penggabungan perhitungan paket dari pengirim yang sama yang tiba pada tanggal yang sama untuk penerima yang sama, lebih dari 6 kali dalam setengah tahun tidak berlaku bebas pajak.
- Pengumuman Kementerian Perekonomian No. 11104603570 tanggal 19 Agustus Tahun ROC 111 (2022): ketentuan bebas izin impor untuk barang Tiongkok daratan bernilai kecil; Pengumuman No. 111046035701 tanggal sama: item barang yang dikecualikan dari penerapan.
- Pengumuman Kementerian Keuangan No. 1061018778 tanggal 7 September Tahun ROC 106 (2017): satu kiriman dengan nilai pabean NT$2.000 ke bawah bebas pajak; Keputusan Kementerian Keuangan No. 1061011007 tanggal 26 Mei Tahun ROC 106 (2017): lebih dari 6 kali pembebasan pajak dalam setengah tahun tidak berlaku lagi.
- Penjelasan umum «Kompilasi Tarif Impor Pabean dan Tabel Klasifikasi Barang Ekspor-Impor Republik Tiongkok» edisi Tahun ROC 112 (2023) oleh Direktorat Jenderal Bea Cukai, Kementerian Keuangan: 21 bagian, 97 bab (Bab 77 dikosongkan), Bab 98 ditambahkan di luar kerangka HS, serta kode tarif 8 digit, klasifikasi manajemen perdagangan dan statistik 10 digit, ditambah 1 digit angka pemeriksaan.
- «Tabel Kode Ketentuan Impor» dari Biro Perdagangan Internasional, Kementerian Perekonomian: kolom ketentuan impor yang kosong berarti “diizinkan (dibebaskan dari penerbitan izin)”.
Batasan penggunaan: Statistik pada halaman ini dirangkum dari basis data tarif HowBridge, hanya untuk referensi pencarian; klasifikasi pos tarif, tarif yang berlaku, dan ketentuan impor mengikuti pengumuman Direktorat Jenderal Bea Cukai (Kementerian Keuangan), Biro Perdagangan Internasional (Kementerian Perekonomian), dan penetapan Bea Cukai. Halaman ini bukan merupakan opini klasifikasi tarif untuk kasus tertentu.
Bacaan Lanjutan
Setelah menemukan pos tarif, coba hitung berapa yang harus dibayar
Masukkan harga barang, berat, dan metode pengiriman untuk mengestimasi bea masuk, PPN, dan biaya kirim, tanpa perlu masuk akun.
Estimasi Bea Masuk